ARTICLE · 1045822
花旗表示,AI末日担忧最终将利好AI|人工智能|美股|金融|科技
@MeowFin_Global
商业合作请联系 - garysaury@gmail.com
▽上期内容▽回看年初对人工智能的预测|科技|金融
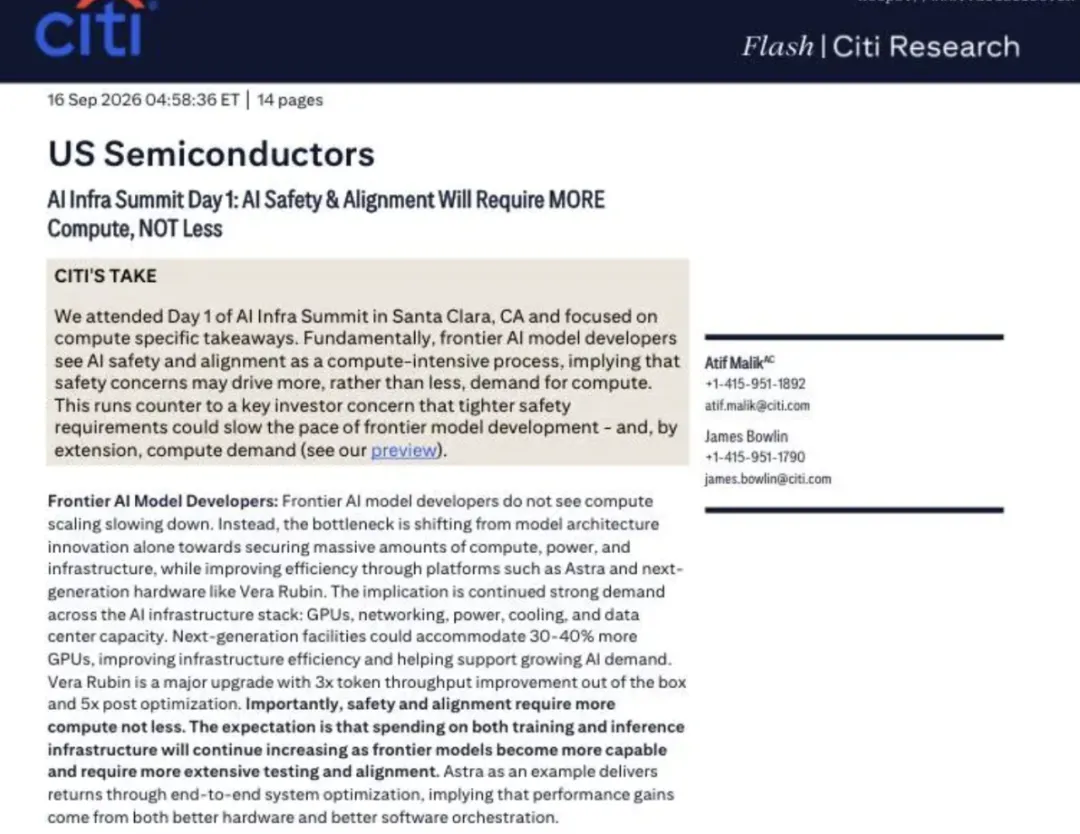
花旗在9月16日发了一篇关于AI基础设施峰会第一天的短报告,核心观察很直接:前沿模型开发者并不觉得安全与对齐会减少算力需求,反而会让算力需求更重。
这和大部分市场的默认假设相反。很多投资者觉得监管收紧、安全要求提高,模型迭代就会变慢,算力需求跟着降温。但花旗在现场听到的声音是,安全与对齐本身就是高度算力密集的过程。
什么意思?这对产业中短期内的发展意味着什么?Let's have a look.
01
安全担忧变需求担忧?
最近几个月,「安全与对齐」突然成了市场最敏感的词之一。
起因并不复杂。
导火索在于上周末,来自前沿模型实验室的多位研究员密集发布AI安全担忧。
有人公开讨论高能力模型在复杂环境下的行为不可预测性,有人强调现有对齐方法在规模扩大后可能出现明显衰减,还有人直接呼吁在下一轮训练启动前必须大幅增加安全验证的计算投入。
这些声音并非全新,但短时间内集中出现,迅速被解读为「内部人开始认真对待风险」。舆论随之升温,监管讨论、媒体报道和投资者交流几乎同步加速。
很快,Sam Altman、Dario Amodei、Elon Musk等头部AI领导者一致同意「放缓前沿AI开发」的提议,尽管不到一天后就遭到了美国总统的驳斥。
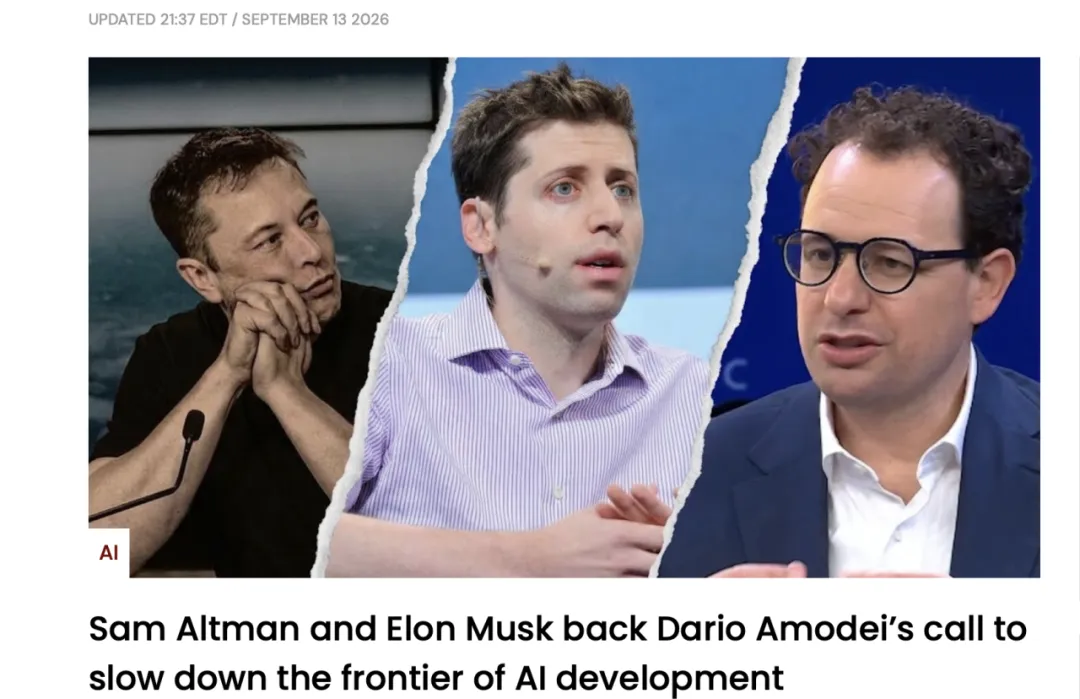
特朗普明确反对放缓,称相关担忧是「骗局」,并强调美国需要的是「强大且聪明的总统」而不是额外限制。
好吧,这很特朗普了。
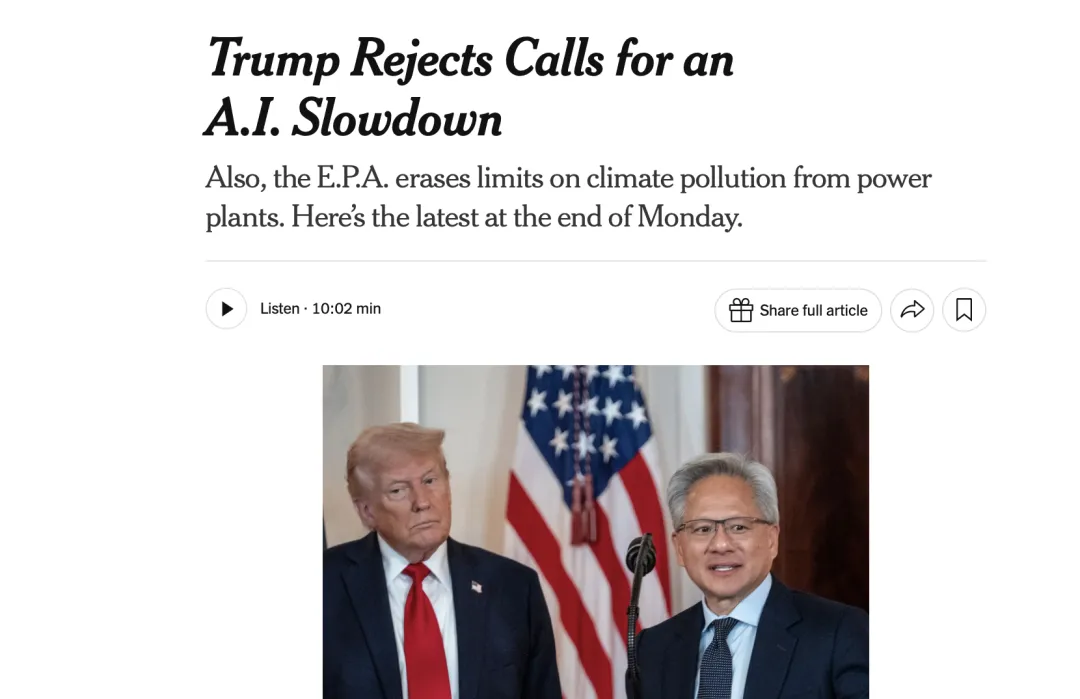
这一来一回把原本偏技术圈的讨论直接推到了公共视野和资本市场的中心。换句话说,事情闹大了。
本来,随着前沿模型能力继续往上走,几家主要实验室和监管层确实都开始更频繁地公开讨论安全测试、对齐验证、红队评估这些环节到底该做到什么程度。
但引发舆情之后,公众、政府、资本全部进来搅和,把研究员困扰得够呛不说,市场很快把这些信号翻译成一条简洁的因果链:安全要求变严 → 模型开发节奏放缓 → 训练和推理需求下降 → 算力、芯片、数据中心相关的增长逻辑需要重新定价。
于是半导体和AI基础设施板块里,出现了一波比较明显的谨慎情绪。有人开始担心「安全」会变成需求的刹车,尤其是在过去两年市场已经习惯用「下一模型什么时候出来、参数量再翻几倍、训练集群再扩多少」来定价算力需求的背景下,这种担心显得格外敏感。
于是黄仁勋也急了,第一时间出来附和特朗普。他作为最大的利益相关方,想必是绝对听不得关于AI的一个「不」字的。
02
投行观点解读
花旗在9月16日发的这篇短报告,正好踩在这个情绪点上。他们参加了在圣克拉拉举行的AI基础设施峰会第一天,重点听了前沿模型开发者怎么看这件事。结论和市场上流行的那条因果链正好相反,即这些开发者并不认为安全与对齐会减少算力需求,反而觉得它是一个高度算力密集的过程,会推高而不是压低对计算资源的需求。
报告里的几个观察很具体。
首先,瓶颈已经从单纯的模型架构创新,转向能不能稳定拿到足够大规模的算力、电力和基础设施。架构还在进步,但真正卡住进度的,越来越是算力供给、电力容量和机房配套。
其次,下一代硬件和软件都在继续挖效率,Vera Rubin能带来大约3倍的token吞吐量提升,优化后可以到5倍,Astra这类平台则通过端到端系统优化继续提升整体回报。效率提高了,但总投入并没有因此下来,因为模型和测试本身都在变重。
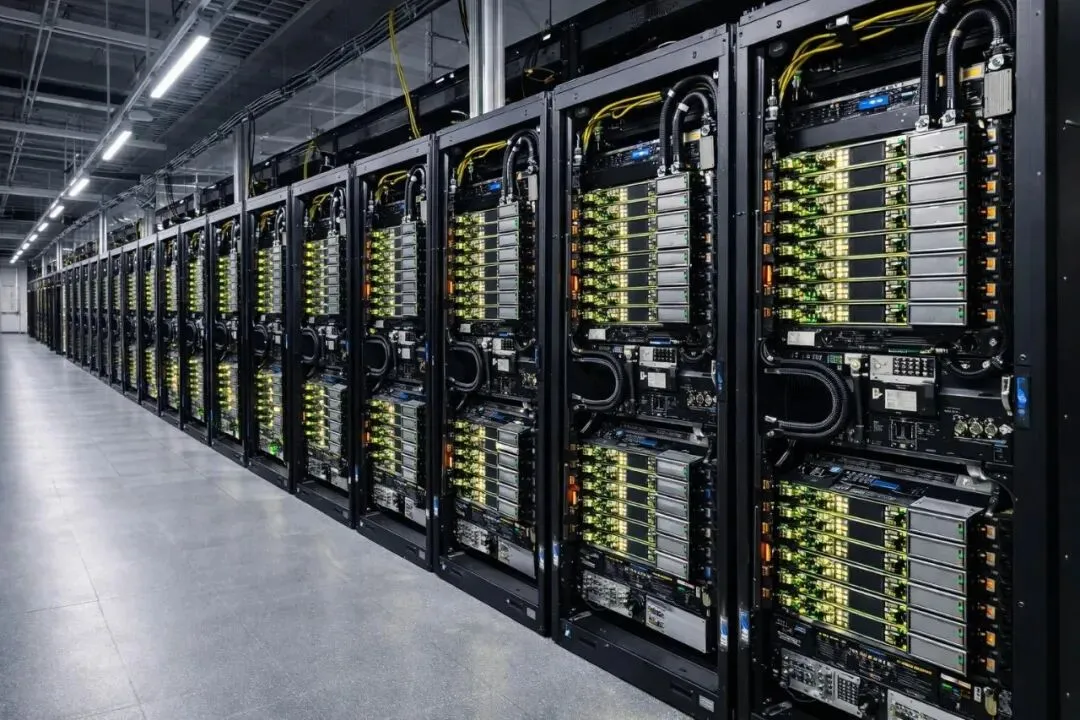
还有,整篇报告最核心的一点,那就是安全与对齐需要更多算力,而不是更少。随着前沿模型能力提升,训练之外的推理、测试、红队、对齐验证都会消耗更多计算资源,训练和推理两端的基础设施支出预计都会继续上升。最后,新一代数据中心设计能多塞30%到40%的GPU,但配套的电力、网络、冷却需求同步放大,整个AI基础设施栈的需求仍然是全面的。
Atlas 自己的看法是,花旗把一个容易被市场简化的现实说清楚了。
安全对齐不是做完训练之后再补上的附加项,而是贯穿整个开发流程、并且会随着模型能力上升而明显变重的工作。红队测试、对抗样本生成、多轮行为评估,本质上都是大规模推理,不是嘛?
而形式化验证、长期行为模拟目前也高度依赖算力。模型越强,需要覆盖的边缘情况和潜在失败模式就越多,测试量必须跟着扩大。
所以「安全要求提高等于算力需求下降」这条逻辑,至少在当前主流技术路径下并不成立。如果安全要求提高,每个模型需要更多测试与对齐计算,总计算量反而上升。
当然,这对 AI 模型厂商而言无疑是负担。额外的测试、红队、对齐验证和形式化检查会直接推高单模型的开发成本和时间,尤其是在已经需要巨额算力预算的情况下。
实验室既要维持能力竞争,又要应付越来越重的安全流程,资源分配会变得更紧张。有些团队可能会选择在公开表态上强调安全,实际投入却尽量控制,也有团队会把安全算力当成新的护城河,主动加大投入以证明自己更「负责」。
无论哪种选择,最终都会反映到对计算资源的实际消耗上。
从产业链角度看,这种负担并不会自动转化成算力需求的萎缩。相反,它可能改变需求的结构,即训练算力的增速或许会受一些影响,但测试与对齐相关的推理和评估算力会补上来,甚至在某些阶段成为新的增长点。
花旗在峰会上听到的声音,本质上就是在描述这个转变,安全不再是可有可无的附加项,而是会持续消耗资源的常规环节。
不过这里有一个需要冷静看待的前提。花旗听到的是前沿实验室自己的视角,他们有动机强调「我们需要更多算力」。投资者听到「安全会吃更多算力」,很容易直接解读成「需求更确定、更持久」。这中间其实还隔着几层现实约束:电力和土地审批的速度、芯片供给的节奏、实验室实际愿不愿意把越来越多的算力真正砸进对齐而不是继续优先推能力上限,以及监管最终落地的形式。
是强制做更多测试,还是直接给能力设更硬的上限?花旗描述的是「如果继续按当前路径走,安全会变成算力的额外驱动因素」。这在技术逻辑上说得通,但不等于未来几年算力需求一定线性上升。
真正的变量,仍然是实验室的投入意愿、监管的具体力度,以及电力与基础设施能不能跟得上。
如果这个判断大体成立,那么GPU和加速器的需求逻辑不会因为「安全监管」而明显削弱,电力、液冷、网络、数据中心建设这些配套环节,会继续跟能力扩张和安全扩张同步受益。真正可能放缓的,不是算力总盘子,而是单位算力换来的能力跃迁速度——因为越来越多的计算被分给了测试和对齐。这也是为什么效率提升和总需求上升可以同时存在,每块芯片算得更快了,但每个模型需要的测试量也更大了。换句话说,市场此前习惯用「训练算力」作为主要观察窗口,但未来可能需要把「测试与对齐算力」也纳入视野。这两部分加在一起,才更接近真实的算力消耗图景。
总之花旗这篇笔记的价值,不在于给出精确的魔法预测,而在于把最近这波「安全会抑制算力需求」的市场叙事纠偏了。安全与对齐在当前技术路线下,似乎更像是算力需求的放大器,而不是刹车。
至于这个放大器最终会把总需求推到什么程度,还要继续观察实验室的实际投入、监管落地的细节,以及电力和基础设施的供给节奏。这些才是接下来更值得盯的变量。短期情绪可以被一两个会议或几份报告左右,但中期走势最终还是取决于这些更慢、也更硬的约束条件能不能跟上。