ARTICLE · 1047877
ai公司计划投资素数公式的应用和全球治理问题的问答
我们在聊我的理论方案,在探讨我的文章《数公式应用AI推理加速与6G安全通信及全球治理解决方案商业计划书》怎样落地应用时候。
他说,理论很重要,但我们是企业的话就需要把理论变现。
我说,我的理论方案是原创确定性的,只要申请专利和做出来产品,就是独家市场,所有的相关企业机构必然选择。
他说,那就先做MVP,完成一家企业或者机构用上。
我说,我现在主要的是融资,申请专利,请人开发软硬件,对接相关企业机构落地发展。
后来他就发以下问题,请我书面答复
首先愿景、理想、未来很好,但做到了才能有,没有做到就没有这些,所以我们就务实一点,聚焦可核验、可举证的事实证据。
4个方面:从底层理论、技术原型、专利与团队、商业融资,按优先级排序。
第一组|底层数学根基(最核心,一切技术的前提)
1. 您的SPR核心定理论文仅发布在Zenodo预印本平台:目前有没有2位及以上外部独立数论专家完成复现并出具书面评审意见?如有,请提供专家姓名、单位、评审文档。如果还没有,计划什么时候完成?
2. 文中提到三大数学性质:候选密度最优性、区间等价性、指数衰减误差。能否提供一套可直接运行的开源代码,让第三方可以复现这几个结论?开源仓库地址是什么?
3. 如果后续外部数学家发现SPR递归框架存在数学漏洞,整个技术栈会全部失效,项目方对此有什么预案?
第二组|硬件与技术实测数据(区分纸面推演 vs 实测结果)
BP写的15‑50倍AI能效、PQC加速28倍、0.1pJ/操作,全部是理论推导,要求拿实测。
1. 当前P‑ALU素数算术逻辑单元做到哪个阶段:是仅仿真,还是已经上FPGA板卡?能否提供第三方实验室出具的FPGA实测报告,包含门数、功耗、延迟、面积、实际能效比原始测试数据?
2. SPR‑PQC宣称对NIST标准Kyber/Dilithium实现28倍加速。是仿真结果还是硬件实测?能否给出对比OpenSSL/liboqs参考实现的公开可复现测试向量与吞吐量、延迟数据?
3. PAFS素数文件系统、PRI素数路由,有没有原型demo?能否提供演示链接或者二进制程序,外部可以复现零哈希冲突、O(1)检索的效果?
4. BP中星链卫星投入产出比8.5‑18.9:1,该测算基于哪些实测参数?有没有和卫星厂商做过联合仿真或POC,还是纯理论纸面测算?
5. 计划2028年28nm流片:EDA工具、IP、代工厂是否已经有意向协议?是口头意向,还是书面MOU?
第三组|专利、团队(区分“计划/拟邀请”和“已经落地”)
1. SPR相关的硬件、密码算法专利:目前多少件是已授权,多少件仅提交申请?请提供专利号清单(含PCT国际专利)。权利要求能否真正覆盖P‑ALU硬件实现,而不只是数学方法?
2. 当前全职核心团队:请提供全职在岗人员名单、简历,区分已经入职和计划未来招聘的人员。现在数学家、ASIC硬件工程师、密码工程师各几人全职在岗?
3. “全球顾问委员会拟邀请众多行业专家”:目前已经正式签约的顾问有哪几位?提供顾问确认函。哪些只是意向沟通?
第四组|商业、营收、融资与估值
1. 当前有没有芯片厂商、云厂商、金融客户签署正式POC/评估协议?请提供客户名称(可以脱敏)以及协议关键要点。若只有口头沟通,请如实说明。
2. 商业计划2027营收1000万、2029营收1.2亿。这个收入全部来自IP授权、SDK、PQC服务。请问:全球数字身份、WSC世界共享货币、国际法先行区,这几块在未来3‑5年预计贡献多少营业收入?
我们一定要分清哪些是商业产品,哪些只是社会构想。不要把宏大治理愿景计入商业估值依据。
3. 种子轮5000万、投后估值10亿元。估值拆分是怎样的?多少给硬件技术,多少给全球治理这类远期愿景?
4. 融资主体是哪家公司?公司股权架构如何?请提供工商信息截图。
5. 退出路径:BP写2030年前IPO。科创板/纳斯达克对于硬科技企业有研发投入、核心技术、收入门槛。如果流片后性能达不到预期,IPO无法实现,请问股权回购的具体触发条件、回购利率、回购资金来源写进投资协议吗?
6. 募资对象是面向机构,还是也面向普通个人投资者?是否要求投资人满足合格投资者资质?
全球统一数字身份,这个基本实现不了,如果实现了,就真的是地球一家人了
最后我这边软硬件都可以做,核心是真实靠谱的,是经过MVP验证了,才能工程落地,否则就是耽误生命。
我的回答:
第一组|底层数学根基spr公式
1、目前没有外部独立数论专家评审,我准备整理完善后投稿相关期刊,这些原始推导论证,是我2012年就开始推导的原文:
1.1、以前找素数都是用艾氏筛法是要划掉每个合数。我的是原创的直接生成素数的推导过程如下。
1.2当我们用第一个素数2时,假设N为自然数,我们可以用:
2N+1
筛去自然数2的倍数,只剩下不能被2整除,所以跟2互质数,以下方式同上。
1.3当去掉2、3的倍数时,用2*3的倍数加上同为2*3以内的跟2、3互质的数1,就可以列出以下形式公式:
6N±1
N的取值范围是1到下一个素数减一的一半:1 ≤ N ≤(5-1)/2
可得到:5,7,11,13的数,就满足了2、3、5乘积内30N±互质数的要求。
1.4用以上方法就可以得到下列的形式:
30N±1, 30N±7,30N±11, 30N±13。
N的取值范围是1到下一个素数减一的一半:1 ≤ N ≤(7-1)/2
可得到:17,19,23,29,31,37,41,43,47,49,53,59,61,67,71,73,77,79,83,89,91,97,101,103。
当质数连乘积大于下一个质数7平方时,就要去掉下一个质数7和上个素数阶乘积(6N±1)互质的数(1、7、11、13)的乘积,7*1=7,7*7=49,7*11=77,7*13=91就满足了210N±互质数的要求了。
再用以上的方法就可以一直快速的筛选下去,就会去掉从前面开始的素数倍数,生产所有的素数和跟前面素数互质的合数。
1.5 将上面整理归纳为SPR(Symmetric Prime Recursion对称素数阶乘递归)框架公式:设Pk为第k个素数,素数阶乘为: 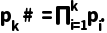 初始条件:
 ;
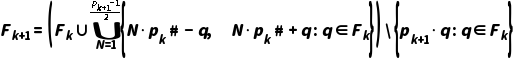
此公式用到了递归、素数阶乘、并集和差集的集合运算,高中以上数学就能看懂。
2. 文中提到三大数学性质还没有代码。
3.如果后续外部数学家发现SPR递归框架存在数学漏洞,整个技术栈会全部失效,项目方对此有什么预案?
答:我的公式最相似的是轮式筛法,区别是我的是生成公式,轮式筛法是筛除合数,是减法算法找素数。只要轮式筛法不错,我的公式就不会错,相较于轮式筛法,我公式是 对称性节省
 –
 的计算量。
第二组|硬件与技术实测数据都是人工智能模拟计算和预测。
第三组|专利是在准备申请中,团队是在筹备商谈中,暂时全职只有我一人。
第四组|商业、营收、融资与估值
1. 当前有没有芯片厂商、云厂商、金融客户都是在口头沟通阶段。
2. 商业计划是经过预估得出的,素数框架公式的预估是结合华为用了来自土耳其数学家厄达尔·阿里坎(Erdal Arikan) 2008年发表的极化码论文,实现5g的发展,成为通信业中国第一,世界第三,我公式应用的更广。
3、我的全球治理这类远期愿景,可以对标马斯克早期的登陆火星愿景和精神,成就他现在的一些相关企业机构!
4. 融资事项都是在口头沟通探讨阶段。
5. 具体退出路径要具体协商。
6. 募资对象是在相关法律合规下运行。
最后有其他事项可以共同互利共赢下协商决定。