ARTICLE · 1059151
AI终端大潮来了:小米、苹果和华为究竟在争夺什么入口?
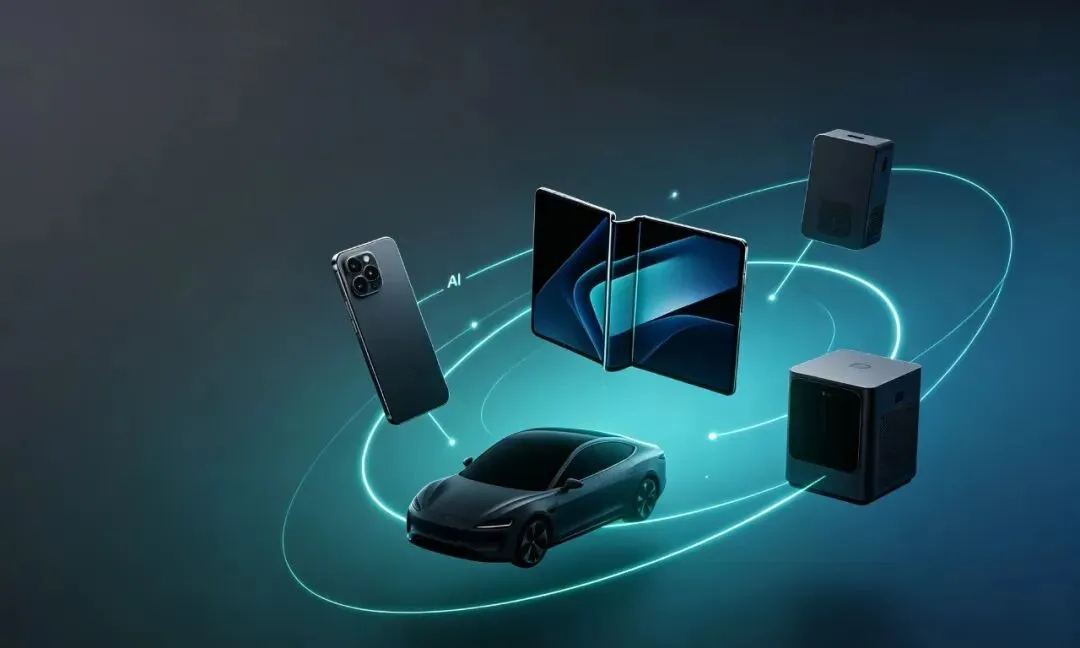
如今模型能力不仅要被塞进芯片、系统和硬件,还得变成用户每天愿意反复使用的功能,可以说AI终端的较量已经进入最难的一段。
9月21日,小米集团股价收于27.58港元,上涨4.47%;该轮情绪修复紧跟在小米18 Fold发布之后,同时也撞上了高通骁龙峰会的窗口。高通官方日程显示,峰会于9月22日至24日举行,首日主题直接指向“智能体时代”和移动端入口。
目前行业内竞争激烈,苹果正把新版Siri推进跨应用操作和个人情境理解,华为用自研芯片、鸿蒙生态和折叠形态抬高高端门槛,小米则把自研芯片、手机、家居、汽车与机器人放进同一套技术路线。
根据三家公司近期的商业动作,不难看出其正在争夺同一项权力:用户下一次发出指令、调动设备和购买服务时,哪个系统拥有优先响应权。
手机销量承压,
入口价值反而被重新抬高
国际数据公司(IDC)最新预测显示,2026年全球智能手机出货量将同比下降13.9%,降至10.9亿部,可能成为有统计以来幅度最大的一次年度收缩;Omdia披露,二季度全球手机出货量已经同比下降4%,存储短缺与零部件涨价继续压制需求。
目前行业情况并不乐观,换机周期被拉长,低价机也越来越难靠规模摊薄成本,手机厂商只能向高端产品、软件服务和生态协同寻找利润。
小米二季度财报显示,公司收入1089亿元,同比下降6.1%,调整后净利润62亿元,同比下降42.6%;智能手机收入421亿元,同比下降7.5%,出货量3120万部,同比减少约26%,手机毛利率由上年同期的11.5%降至8.5%。
小米手机平均售价已经升至1351元,创下公司季度新高,产品组合上移已有结果;问题在于存储价格上涨吞掉了部分提价收益,小米超过一半的手机出货仍位于200美元以下价位带,成本波动对利润的冲击比高端品牌更直接。
若AI只是一组修图、摘要和问答功能,用户很快会把功能差异折算成价格。可系统级智能体若能持续调动相册、通讯、支付、车机和家居设备,手机就能获得更高的使用频率,也给高端化、互联网服务和硬件联动留下空间。这正是AI终端对小米更现实的意义。说白了,手机行业需要一个足以推动换机、提升生态黏性的理由。
苹果、华为、小米目前走出了三条不同路线。
苹果在6月公布的新一代Apple Intelligence和Siri AI,重点是理解屏幕内容、调用个人信息并跨应用完成操作。华为的Mate XT2把麒麟芯片、折叠形态和鸿蒙体验绑在一起。小米选择广谱进攻,希望用手机作为控制台,把智能硬件、汽车和未来机器人接到同一入口。
三家公司均已取得了不同的成就,不过最终仍要回答三个问题:系统能调用多少真实服务,设备之间能否无感协作,新增体验能否带来收入和利润。
自研芯片补上控制权,
小米18 Fold承担高端试验
9月7日发布的小米18 Fold,已经把小米的策略摆到了台面上。
这款折叠旗舰搭载玄戒O3处理器和长鑫存储的LPDDR6内存,起售价10999元;玄戒O3由台积电采用3纳米工艺生产,小米希望通过自研芯片加强对性能、影像、端侧AI和供应链节奏的控制。此前玄戒O1相关设备累计出货已经超过100万台,小米还宣布未来十年在芯片研发上至少投入500亿元。
先进制程投入高、迭代风险大,研发成本摊销并不轻松,自研芯片短期很难贡献利润。小米仍需长期使用高通、联发科方案。自研芯片更像“控制权保险”:关键产品可以更早协同芯片、系统和模型,让供应商谈判多了一张牌,也为汽车、机器人共享AI能力提供了底座。
不过这张牌能不能兑现,要看18 Fold在高端市场的真实表现。
数据显示,二季度,华为在中国智能手机市场份额达到22.6%,苹果为18.1%,小米为12.4%;在折叠屏市场,华为的领先更加明显。小米选择万元折叠机正面进入高端区间,既能测试消费者对自研芯片的接受度,也能观察AI交互是否足以支撑品牌溢价。若销量只靠首发热度,研发投入会变成沉重的固定成本;若产品稳定性、应用适配和跨设备体验持续改善,旗舰机就有机会带动平均售价、用户结构与服务收入同步上移。
AI手机的难处也在这里。模型榜单可以快速刷新,终端口碑却由发热、续航、隐私、误操作和售后一天天积累。小米胜在硬件品类宽、迭代快,但短板也很清楚:高端用户黏性仍需培养,设备数量多不代表协同顺滑,手机毛利承压时,大规模研发对现金流质量的要求会更高。
距离的机会,
藏在手机之外的设备协同
把视线从手机移开,小米的想象空间会更加完整。
二季度,智能电动车、AI及其他新业务收入占公司总收入约23%,高于上年同期的18.3%;其中汽车收入239亿元,同比增长15.9%,交付104199辆,同比增长28.2%。同一板块仍录得26亿元经营亏损,说明增长正在扩大收入来源,也持续消耗研发、渠道和产能资源。
汽车对AI终端生态的价值远高于新增一块屏幕。座舱拥有更长使用时长,车辆又连接导航、支付、家庭能源和出行服务,如果手机里的智能体可以延续到车机,再联动家中的空调、照明和安防,用户关系便从一次硬件交易变成长周期服务。
机器人处在更早阶段,小米团队今年公开了视觉语言动作模型Xiaomi-Robotics-1,训练数据覆盖超过10万小时真实操作轨迹。论文成绩距离商业收入还有相当距离,却能说明小米正在为具身智能准备模型和数据能力,不再只是在产品目录里摆一个机器人概念。
资本市场容易把“人车家全生态”简单理解成成宏大叙事,公司基本面则需要更朴素的证据:跨设备活跃用户是否增加,智能体调用能否提高硬件使用频率,互联网服务能否获得新增收入,汽车与新业务的亏损是否随规模收窄。
小米现阶段的优势在于,手机、家电、穿戴和汽车都已经拥有真实产品,AI可以直接进入消费场景;主要的风险,则是战线过宽导致研发和资本开支同步抬升,而各业务的盈利周期并不一致。
苹果瞄准高价值用户与开发者生态,华为强化自主技术体系和全场景协同,小米则追求覆盖面,让更多价位、更多设备共享同一套智能能力。覆盖面若形成高频协同,生态会反过来增强手机和汽车;可协同若停留在演示层面,产品线越长,成本包袱也会越来越重。
小米9月21日的上涨可以视为新品、产业会议与风险偏好回暖共同带来的情绪修复,但判断公司中期价值,股价单日表现的解释力很有限。
AI终端更像是一次入口重新分配。AI入口没有赢家,只有先交出使用频率的人
未来用户可能减少逐个打开应用、分别控制设备的操作,把需求交给系统统一调度。谁先把体验做稳定,谁就拿到更高频的用户关系。小米拥有很宽的硬件版图,也承担着复杂的整合题。
接下来真正该盯住的,是这些设备每天究竟替用户完成了多少件事。
*本文内容仅基于公开资料梳理行业发展趋势,不构成任何投资建议。