ARTICLE · 1060565
Meta、华为、苹果同时盯上 AI眼镜,到底是真风口还是虚火?
洛图科技最新监测数据显示,2026年上半年,中国智能眼镜市场全渠道销量达到90.9万台,同比增长85.5%;对应销售额18.8亿元,同比增长98.7%,其中AR眼镜品类增速远超行业平均。
在消费电子大盘整体平缓的背景下,这轮增长并非单纯依靠补贴,而是端侧算力下放、光学方案成熟与头部品牌集体入场三者共振的结果。也因此,不少观点把AI眼镜视为继智能手机之后,最具确定性的下一代智能硬件入口。
但热闹之外也有“杂音”:进入7月,线上销量一度同比、环比双双回落。AI眼镜这把火究竟烧到了哪一步?它离真正的“iPhone时刻”还有多远?我们用数据逐层拆解。
一 90.9万台的含金量:高增长里藏着“结构分化”
先把上半年的数据放在全球坐标里看。国内方面,洛图科技(RUNTO)数据显示,2026年上半年中国智能眼镜全渠道销量90.9万台、同比增长85.5%,销售额18.8亿元、同比增长98.7%,销售额增速快于销量,说明产品均价与价值量在提升。这轮扩容有两股直接推力:一是2026年智能眼镜首次被纳入消费品以旧换新补贴范围,按售价一定比例补贴、单笔设封顶;二是产品价格带下探,入门门槛持续降低。
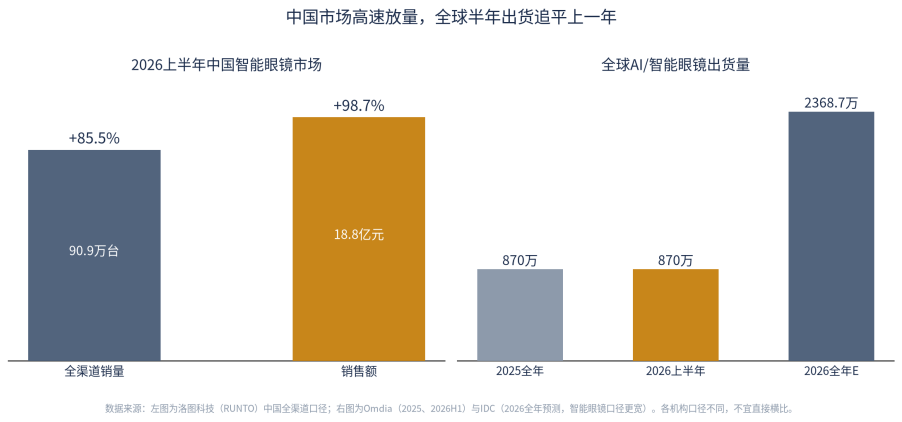
图1 中国智能眼镜市场与全球出货量对照
全球范围内,据Counterpoint,2026年上半年全球AI眼镜出货量同比增长约263%,其中无显示屏型号占总出货约96%;Omdia数据显示2025年全球AI眼镜出货约870万副、同比增长约322%,而2026年上半年出货已达约870万台、半年追平上一年全年,国产供应链约占一半份额。IDC则按更宽的“智能眼镜”口径预测,2026年全球出货有望突破2368.7万台、其中中国市场突破491.5万台。
高增长之下,第一条暗线是结构分化。洛图指出,上半年AR眼镜与拍摄眼镜实现大幅增长,而AI音频眼镜增长趋缓。换句话说,带动市场加速的,正从“能听、能拍的无屏眼镜”,向“能显示、能交互的AR眼镜”切换——后者才是真正承载光波导、微显示等高价值环节的品类。
二 先泼一盆冷水:7月,量价为何突然“踩刹车”
如果只看上半年,容易得出“一路狂飙”的印象。但月度数据给出了更冷静的提示。洛图科技《中国智能眼镜线上零售市场月度追踪》显示,2026年7月,京东、天猫、抖音三大平台智能眼镜监测零售量约7.4万台,同比下降15.3%、环比下降20.9%;零售额约1.3亿元,同比下降25.8%、环比下降43.0%。
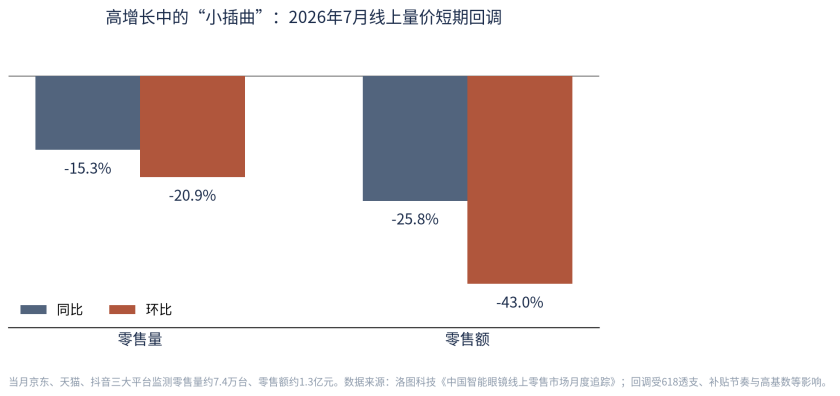
图22026年7月中国智能眼镜线上量价短期回调
这轮回调并不难解释:6月有“618”大促集中释放需求、抬高了基数,7月本身处于促销空窗期,叠加补贴落地节奏与季节性因素,出现回落属于正常波动。但它至少提醒三点:其一,行业当前绝对体量仍小(国内月销仅几万台量级),渗透率很低;其二,增长对促销与政策仍较敏感,并非完全由刚需驱动;其三,对“全年高增”不宜做简单的线性外推,过程大概率是波动向上,而非一条直线。
第二条暗线是格局远未定型。洛图数据显示,2026年上半年中国线上市场销量前四为雷鸟、Rokid、千问、华为,但前四品牌合计份额已由一季度的56%降至二季度的53%。集中度不升反降,说明新品牌与跨界玩家仍在不断涌入,市场处于快速洗牌阶段,今天的座次未必代表终局。
三 拐点一:AI“下沉”到眼镜里,3TOPS就能跑起来
眼镜之所以从“外设”变成“智能终端”,前提是AI能力真正下沉到了端侧。过去,语音交互、实时翻译、视觉识别等功能高度依赖云端往返,延迟、功耗与隐私都是问题;随着大模型轻量化与端侧推理成熟,仅约3TOPS级别的端侧算力,就足以支撑语音、翻译、基础视觉识别等流畅体验,让“抬眼即用、随时在线”成为可能。
这给国产芯片打开了一个明确的追赶窗口。由于眼镜对功耗、发热和体积极度敏感,行业普遍采用“主控+协处理”的双芯架构:高性能平台负责重负载,低功耗SoC常驻待机、负责唤醒与传感。国内厂商在可穿戴低功耗芯片上积累深厚,与国际平台形成搭配;有产业测算称,芯片在AI眼镜物料成本(BOM)中的占比相对较高,是价值量最集中的环节之一。端侧处理还带来一个附加价值——语音、图像数据可在本地脱敏,缓解了拍摄类眼镜最受诟病的隐私顾虑。
四 拐点二:光学“减重降价”,三大痛点逐个破
长期制约AR眼镜普及的,是“重量高、价格贵、显示效果差”三座大山。过去主流的Birdbath(曲面分光)方案能提供“随身巨幕”,但整机往往重达130—200克、外形像墨镜且遮光,难以全天候佩戴。真正的破局方向是光波导与微显示。
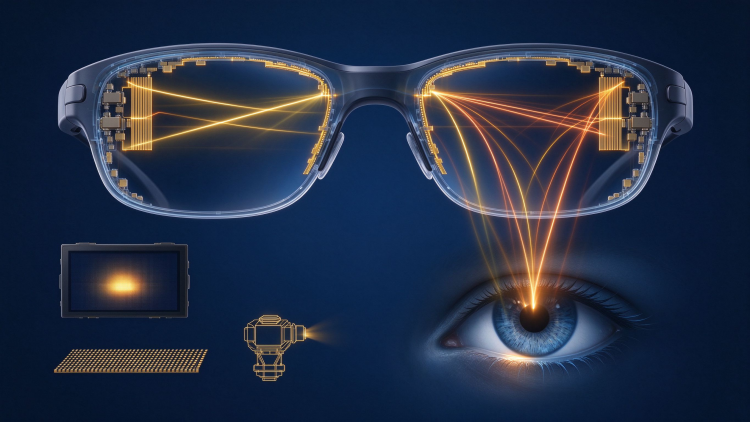
图3 衍射光波导与微显示成像原理概念示意
光波导通过纳米级光栅或结构,让光线在毫米级厚度的透明镜片内全反射传播、再耦入人眼,镜片厚度可做到约3毫米以内、透光率超过85%,在保证户外高亮(部分方案入眼亮度可达数千尼特)的同时大幅减重。衍射光波导、阵列光波导、体全息光波导(PVG)等路线并行推进,配合Micro-OLED、MicroLED等微显示光引擎,持续改善画质与成本。
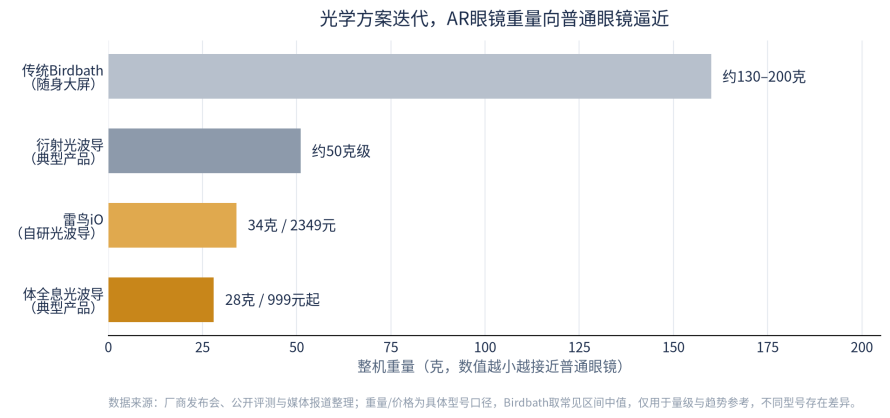
图4 光学方案迭代推动AR眼镜重量向普通眼镜逼近
产品端的变化已经肉眼可见:2026年8月发布的雷鸟iO整机约34克、采用自研光波导、支持0—1000度配镜,首发价2349元、国补后约1996元;采用体全息光波导的产品已做到约28克、预售下探至千元以内。当然,光波导仍存在漏光、彩虹纹、鬼影等问题,全彩MicroLED的良率与成本也待突破,技术远未到“终局”。
表1AI/AR眼镜主要光学显示路线对比
技术路线 | 核心特点 | 重量/体验 | 成熟阶段 | 代表方向 |
无屏(音频/拍摄) | 无显示,麦克风+摄像头+扬声器,主打听、拍、语音助手 | 最轻、可全天佩戴 | 最成熟、当下主流(全球出货约96%) | Meta Ray-Ban及各类音频/拍摄眼镜 |
Birdbath | 曲面分光成像,随身大屏 | 约130—200克、较厚重、遮光 | 成熟但偏重,适合观影/大屏 | 早期AR、观影眼镜 |
衍射光波导 | 纳米压印光栅导光,轻薄、户外高亮 | 约50克级,存在彩虹纹/漏光 | 快速放量、当前主力AR路线 | Rokid、夸克、雷鸟蓝湖等 |
体全息光波导(PVG) | 体全息薄膜,更轻薄、成本下探 | 可达约28克 | 早期放量、持续验证 | 千元级轻薄单色AR |
微显示光引擎 | Micro-OLED/MicroLED配合波导成像 | MicroLED高亮、全彩良率待破 | 成长期 | 硅基OLED/MicroLED供应链 |
五 拐点三:巨头集体入场,从“百镜大战”走向真实订单
2026年,AI眼镜从“创业公司的百镜大战”升级为“巨头的标配卡位”。海外,Meta凭借Ray-Ban系列在无屏市场占据绝对主导,并持续推进更轻量的XR设备;谷歌预告首款AI眼镜于2026年秋季上市;关于苹果的传闻最多——多家海外媒体称其或于2026年底至2027年推出首款产品、第一代可能不做AR显示、定位类似Apple Watch的iPhone配件、直接对标Meta Ray-Ban,但也有报道称首款产品今年或无法量产,均需以官方发布为准。
国内阵营同样密集:华为AI眼镜已于2026年上半年发布,小米、阿里千问等携品牌与生态入场,雷鸟、Rokid、XREAL等专业玩家在AR显示上持续领跑,其中雷鸟在2026年一季度拿下全球与国内AR眼镜出货前列。品牌集中发布,直接带动代工、光学、芯片环节的订单与产能投资,产业逻辑正从“讲故事”转向“真实订单、良率爬坡、交付兑现”。
表2 主要品牌AI眼镜布局梳理
品牌/阵营 | 类型 | 近期动态(公开报道) | 口径说明 |
Meta | 无屏为主+XR | Ray-Ban系列主导无屏市场;推进轻量化XR,微显示供应链已在验证 | 无屏份额居前;新品以官方为准 |
华为 | AI眼镜 | 2026年上半年发布AI眼镜,依托鸿蒙生态与手机协同 | 已发布 |
小米 | AI眼镜 | 推出AI眼镜,采用低功耗双芯方案 | 已发布 |
谷歌 | AI眼镜 | I/O大会预告首款AI眼镜2026年秋季上市 | 官方预告 |
阿里千问 | AI/AR眼镜 | 大模型能力赋能,线上销量居前 | 在售 |
雷鸟 | AR眼镜 | 2026Q1 AR出货领先;8月发布34克雷鸟iO | 已发布 |
Rokid/XREAL等 | AR眼镜 | 衍射光波导AR主力,产品迭代快 | 在售 |
苹果 | AI眼镜(传) | 传2026年底—2027年推出、或无AR显示;亦有无法量产报道 | 均为传闻,未官宣 |
供应链层面,整机代工、主控芯片、光学显示与声学摄像头构成主要价值环节。以公开信息为例,整机厂承接头部品牌的组装订单,低功耗SoC厂商提供主控/协处理芯片,微显示与光波导企业提供光引擎和镜片,相关环节的国产参与度正在提升。下表按环节作客观梳理。
表3AI眼镜产业链环节与代表厂商梳理
产业链环节 | 价值点(升级方向) | 代表厂商(公开资料列示) |
主控/协处理芯片 | 低功耗端侧算力、音频/视觉唤醒、双芯架构、续航 | 恒玄科技、紫光展锐、高通等 |
光学显示 | 光波导镜片、Micro-OLED/MicroLED光引擎、光栅制造 | 视涯科技、水晶光电、舜宇光学科技及珑璟光电、理湃光晶等 |
整机代工/ODM | 精密结构、轻量化组装、大规模交付 | 歌尔股份、立讯精密、龙旗科技等 |
声学/摄像头/结构件 | 麦克风、扬声器、摄像头模组、铰链与散热结构 | 相关声学光电与精密制造厂商 |
说明:上表仅依据公司公告、券商研报与公开报道按产业链环节客观列示,不构成任何推荐、排名或供货、订单关系确认;文中涉及的供货资质、订单规模等多来自媒体报道,最终请以公司官方公告为准。
六 冷思考:通往“iPhone时刻”的四道坎
第一,短期数据会波动,补贴依赖仍在。7月量价齐跌提示我们,行业尚处早期、对促销与政策敏感,月度数据起伏会是常态,不宜把半年高增简单外推到每个月。
第二,当下主流仍是“无屏”,全彩AR放量尚需时日。全球出货中无屏型号占比约96%,真正具备全彩显示的AR眼镜仍受重量、发热、视场角、续航与良率制约,更多集中在翻译、提词、导航、拍摄等轻显示场景,沉浸式全彩体验尚未大规模普及。
第三,杀手级场景尚未定型,隐私是绕不开的考题。眼镜究竟是“随身大屏”“生活记录相机”还是“AI助理入口”,行业仍在探索;拍摄、录音与声纹支付带来的隐私争议,也会持续影响公共场所的接受度与监管走向。
第四,格局未定,从订单到业绩仍需验证。品牌座次季度间就在变化,供应链传闻订单不等于量产收入,头部产品(如苹果)也存在跳票可能。对产业而言,真正的分水岭是“谁能把好用、轻便、平价的产品稳定地大规模造出来”,而不是谁先开发布会。
结语:方向确定,但不会是一条直线
AI眼镜可能是未来三年消费电子中确定性较高的升级方向,这一点正在被端侧算力、光学降本与巨头入场共同验证。但“确定性方向”不等于“线性爆发”,从90.9万台的高增长到7月的短暂回调,从无屏眼镜的走量到全彩AR的攻坚,这条路上既有加速,也有反复。
它会不会成为下一个“iPhone时刻”,答案不取决于某一场发布会,而取决于三个硬指标:重量能否无限接近普通眼镜、价格能否稳定进入大众区间、以及是否出现非它不可的杀手级场景。在那之前,与其追逐月度销量的起伏,不如盯住光学良率、真实订单与用户留存。下一代入口的战争,才刚刚拉开序幕。
免责声明
本文仅为产业科普与技术趋势探讨,不构成任何投资建议、买卖依据或业绩预测,不推荐任何股票、基金或具体产品。文中企业均按公开资料客观梳理,不代表任何推荐、排名或供货、订单关系确认,涉及供货资质、订单、份额等内容多来自媒体报道或机构统计,相关进展请以公司官方公告为准。文中销量、销售额、出货量、渗透率、重量、价格及市场预测等数据来自公开报道与第三方机构,口径存在差异、部分为机构预测或媒体传闻,已在文中注明,均存在不确定性,不构成确定性结论;未发布产品以官方信息为准。行业发展受技术成熟度、政策补贴、消费需求、隐私监管及市场环境等多重因素影响。市场有风险,决策需谨慎,据此操作风险自担。
#AI眼镜#智能眼镜#AR眼镜#光波导#端侧AI#消费电子#AI硬件
延伸阅读:
谷歌一年要装1.5万台,英伟达砸下40亿美元: 这台“不算数据”的机器, 凭什么成为AI算力的新命门?
十部门联合定调2030:FIC要占全球25% 5个“十亿美元药”、200个创新器械 ——中国医药的下一个五年,凭什么?
60GW 深远海项目要“开闸”?被政策“卡”了两年的海风,正在驶向深蓝
9700亿韩元押向一块“铜板”——全球CCL龙头史上最大扩产,戳破AI硬件“降规”鬼故事