ARTICLE · 1073381
老板从公司拿钱:小鹿AI给了6条路,刘会计师…
老板从公司拿钱:小鹿AI给了6条路,刘会计师划掉4条
本文由人工智能生成辅助创作,关键口径已经山东路得路会计师事务有限公司会计人工复核。
今天这件事,几乎每个老板都问过。
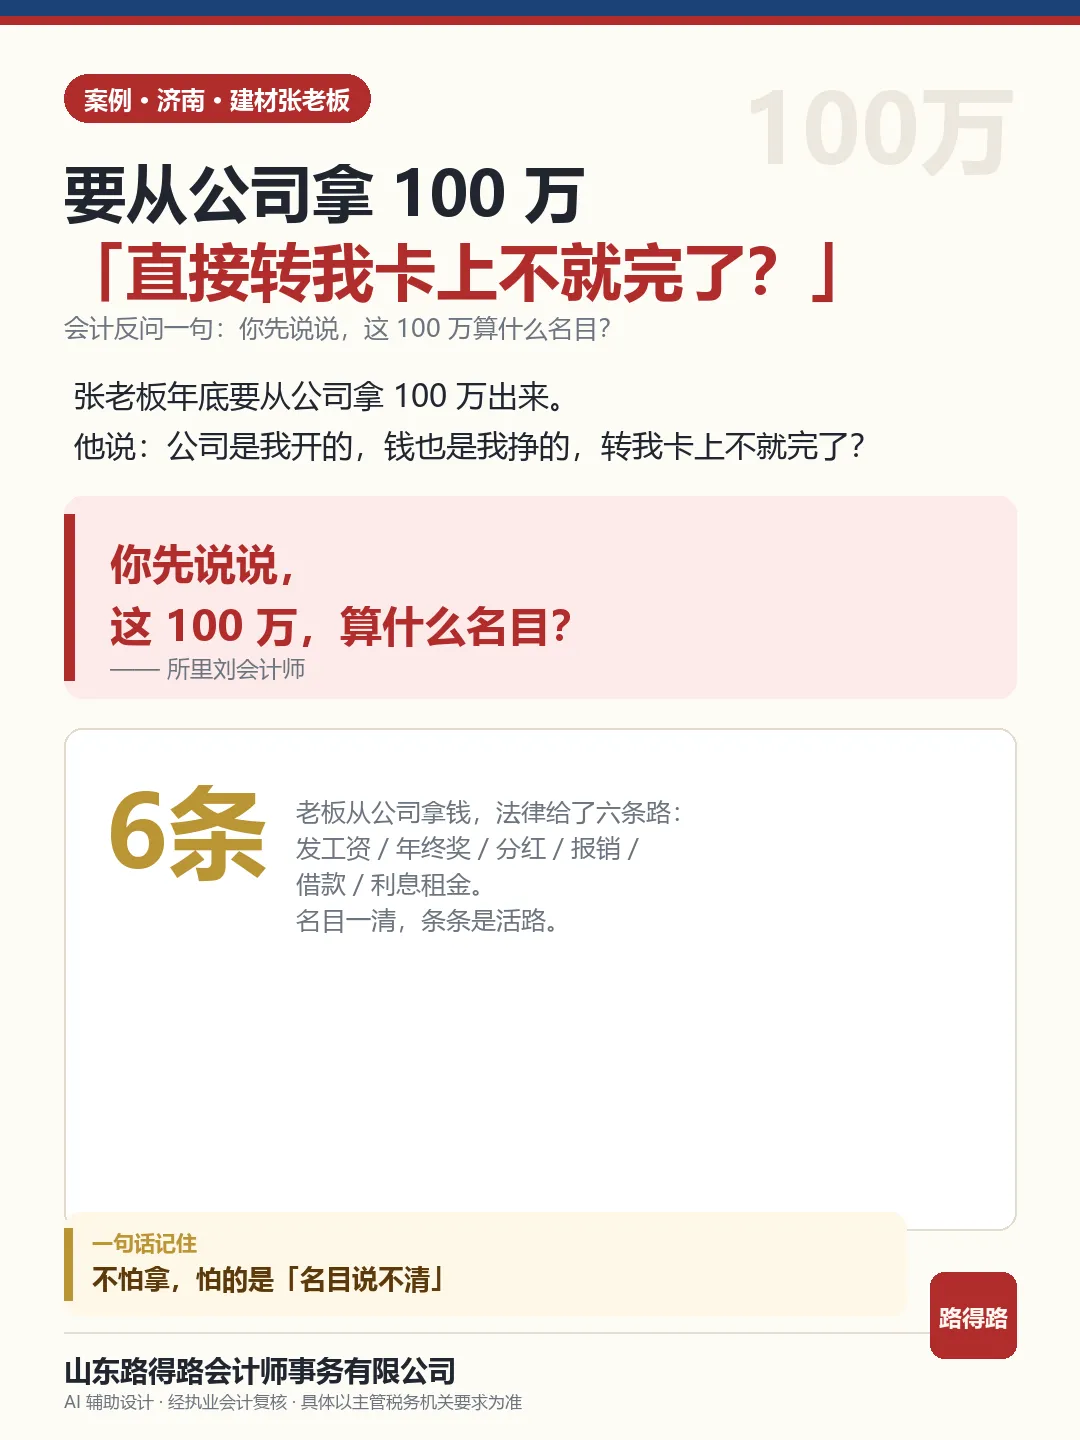
济南做建材的张老板,年底要从公司拿 100 万出来。他跟我说得很轻松:公司是我开的,钱也是我挣的,我从公户转到我个人卡上,不就完了?
我还没来得及接话,所里刘会计师先问了他一句:你先说说,这 100 万,算什么名目?
张老板愣在那,半天说了一句:什么名目?我自己的钱,还要什么名目。
刘会计说:就这一句,你从公司拿钱的六条路,有四条已经被你自己堵死了。
往下看。小鹿 AI 给了你 6 条"老板从公司拿钱"的合规路径,条条都引了依据;刘会计师会当着你的面,划掉其中 4 条——每条都告诉你,现实中它到底是哪一步走不通,以及该拿什么替代。
首要回合:老板从自己公司拿钱,到底行不行?
小鹿AI答
行。这件事在法律上是成立的,不是你偷偷摸摸干的事。
小鹿AI答
公司是独立法人,股东依法享有资产收益权。意思是,公司赚了钱,股东有权按规则把它拿到手。区别只在于:通过哪一条路拿、这条路叫什么名目、名目对应什么税。
会计复核
AI 说得对,但我把这句话反过来说一遍:正因为路很多,所以"随便拿"才是最危险的那种拿。
会计复核
"名目"这两个字,是这一整套规则的根。你有名目,六条路都是活路,银行流水上也说得清;你没名目,公户直接转私户,那就是税务和银行眼里最容易盯上的一种动作。
会计复核
我干这行这么多年,判断老板拿钱这件事,从来不先问"能省多少税",先问一句:这笔钱,你打算叫什么?
第二回合:小鹿 AI 给的 6 条合规拿钱路径
小鹿AI答
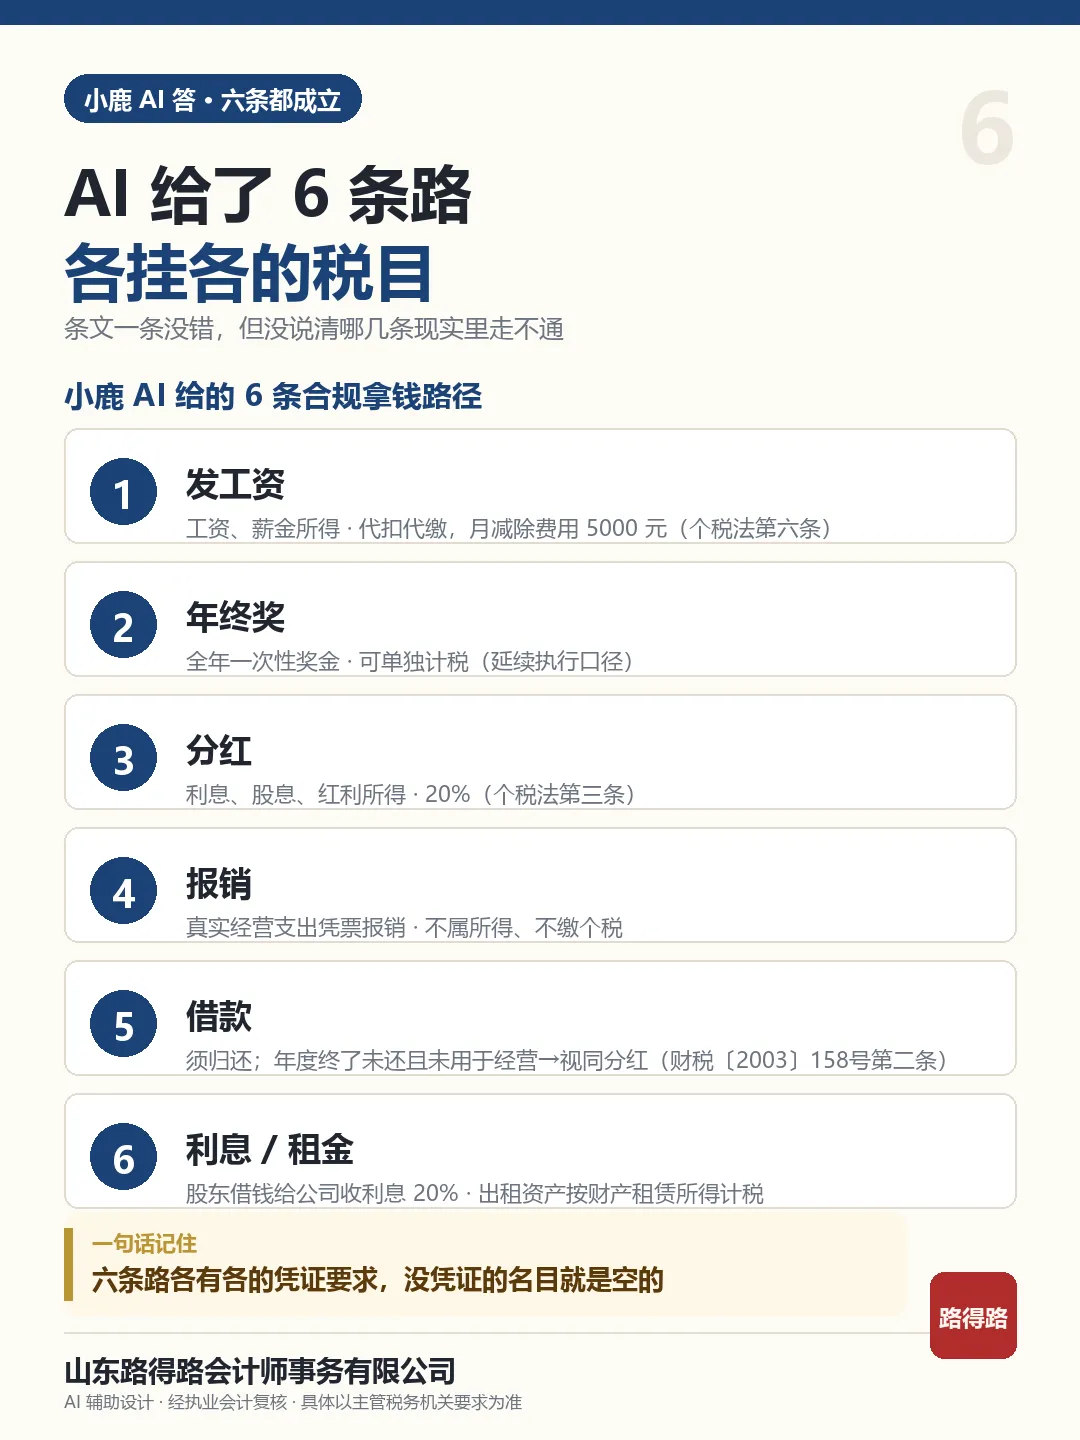
第 1 条:发工资。老板在公司任职、签了劳动合同的,可以按月发工资。工资、薪金所得由公司代扣代缴个人所得税,每月有 5000 元的减除费用,还有子女教育、赡养老人等专项附加扣除。依据是《个人所得税法》第六条。
小鹿AI答
第 2 条:年终奖。全年一次性奖金可以单独计税,这一政策目前仍在延续执行。年终奖和月薪怎么配比,会直接影响全年个税,这是一条能算得很细的路。
小鹿AI答
第 3 条:分红。公司有利润,经过股东会决议,可以给股东分红。分红属于"利息、股息、红利所得",按 20% 缴纳个人所得税。依据是《个人所得税法》第三条。
小鹿AI答
第 4 条:报销。老板为公司经营垫付的真实支出,凭发票报销,这笔钱是公司的经营成本,不属于个人所得,不用缴个税。
小鹿AI答
第 5 条:借款。股东可以向公司借款,但借了要还。这里有一条硬规则:《财政部 国家税务总局关于规范个人投资者个人所得税征收管理的通知》(财税〔2003〕158号)第二条,纳税年度内股东从公司借款,年度终了后既不归还、又未用于企业生产经营的,未归还部分视为红利分配,按 20% 计征个税。
小鹿AI答
第 6 条:利息和租金。股东借钱给公司,可以收利息;股东把自己名下的房产、设备租给公司,可以收租金。利息按 20% 计个税,租金按"财产租赁所得"计税。这两条路很多老板不知道,但它们是明明白白写在规则里的。
会计复核
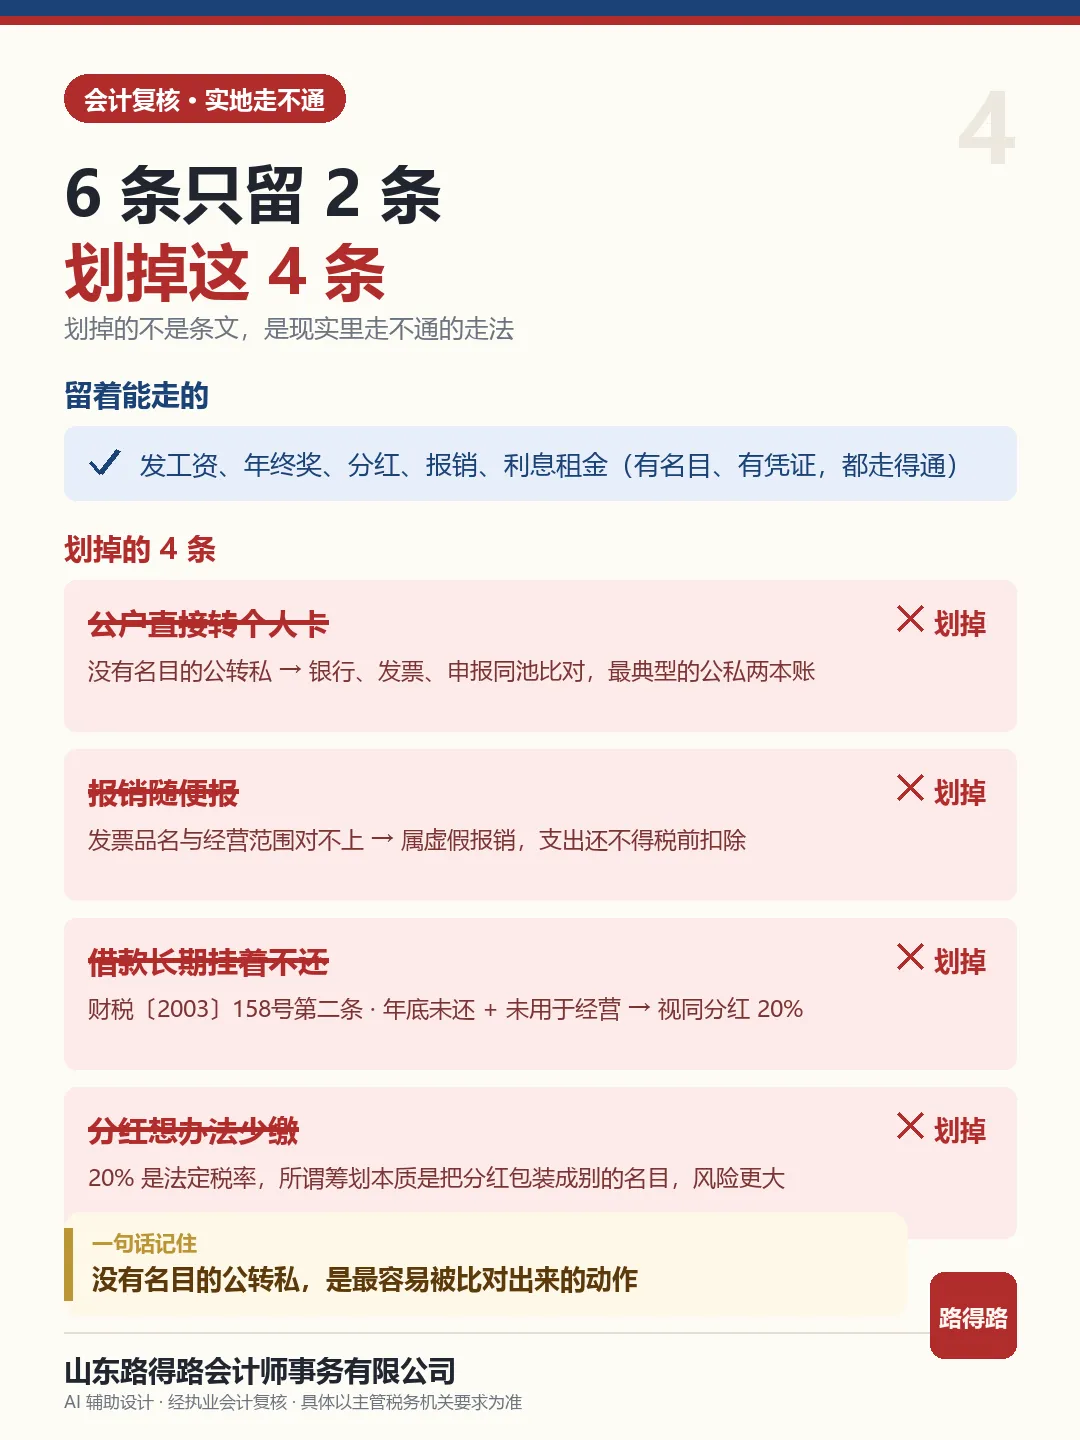
这 6 条,条文我一条不改,都对。但我要当着你的面,划掉其中 4 条。
会计复核
划掉的不是条文——条文没错。划掉的是现实里走不通的走法,是那些你自以为省钱、其实把自己架在火上烤的做法。
第三回合:刘会计师划掉 4 条,每条都给你替代方案
划掉第 1 条:直接从公户转到个人卡
会计复核
这是张老板想的那个办法。他的原话是"我直接从公户转我卡上不就行了"。这条必须首要个划掉。
会计复核
为什么?因为没有名目的公转私,在银行流水上就是一笔"公司到个人"的转账。现在金税四期把银行流水、社保缴纳、发票数据、申报数据放在一个池子里自动比对。公司账上说是费用,你个人卡上进了一笔整数,这两头一对,就是典型的"公私两本账"。
会计复核
我见过太多老板栽在这上面。他们以为转的时候利索,其实每一笔都留着记录。真到比对出来那天,补税是起步,性质往"隐瞒收入"上靠才是大头。
会计复核
替代方案很简单:先定名目,再走账。要走工资,就做工资表和个税申报;要走分红,就先出股东会决议。名目定了,这笔转账就叫"合规发放",而不是"说不清的转款"。
划掉第 2 条:报销随便报,家里开销也拿票来冲
会计复核
这条是很多老板的"常规操作"。家里买菜、孩子补习、全家旅游,票拿来就往公司账上贴,美其名曰"都是为公司花的"。
会计复核
这条也得划掉。原因不是金额大小,是"发票品名和公司经营范围对不上"。你是一家建材公司,账上却出现大量补习费、母婴用品、化妆品——系统一比对经营范围,异常就出来了。这不叫报销,这叫虚假报销。
会计复核
而且它的代价不止补税:这些支出即便入了账,因为不真实,也不得在企业所得税税前扣除。等于你既没省到税,还给自己留了一个把柄。
会计复核
替代方案:只报真实经营支出,并且留存业务凭证。你出差谈客户的机票、招待客户的餐费、给公司买的办公用品,这些都能报,前提是有发票、有业务背景、讲得清为什么是公司花的。
划掉第 3 条:借款长期挂着不还
会计复核
这条我在另一篇里专门讲过张总的案例,这里再划一次,因为它太常见了。
会计复核
很多老板觉得借款"更省事"——不用交税、不用等分红、随时能动钱。但税法早把这条路的漏洞堵上了。财税〔2003〕158号第二条说得很清楚:年度终了后既不归还、又未用于生产经营的借款,视同分红,20% 个税。
会计复核
注意它的判定条件是两个"同时满足":年底没还,加上没用于经营。你只占一条还不要紧,两条都占,视同分红就成立。张总 80 万借了三年、钱进个人卡买房,两条全中,16 万就是这么来的。
会计复核
替代方案有两个:首要,年底前还回去、次年需要再借,这个"过桥"的动作能把条件破掉;第二,确实还不上的,签借款协议、走对公账户、约定用途和归还时间,或者按同期贷款利率计息,让这笔钱"有名目、有对价"。
划掉第 4 条:分红想办法"少缴一点"
会计复核
这条划掉,跟前面三条不一样——前面三条是走不通,这一条是"压根不该想"。
会计复核
分红个税 20%,是法定税率。市面上那些教你"分红怎么不用交税"的说法,我劝你一句都别听。它们的本质,是把分红包装成别的名目——包装成工资、包装成借款、包装成报销,绕一圈还是回到前面三条被划掉的路上去,只是多了一层风险。
会计复核
替代方案:不比"怎么免掉 20%",比"哪种合规路径的合计税负更低"。同样是拿 100 万,"工资+年终奖"的组合税负和"全额分红"的税负,在不同收入水平下是不一样的。要算,就用合规的口径算,别用包装。
第四回合:说点条文里没有的——先定名目,再看凭证,最后算税负
会计复核
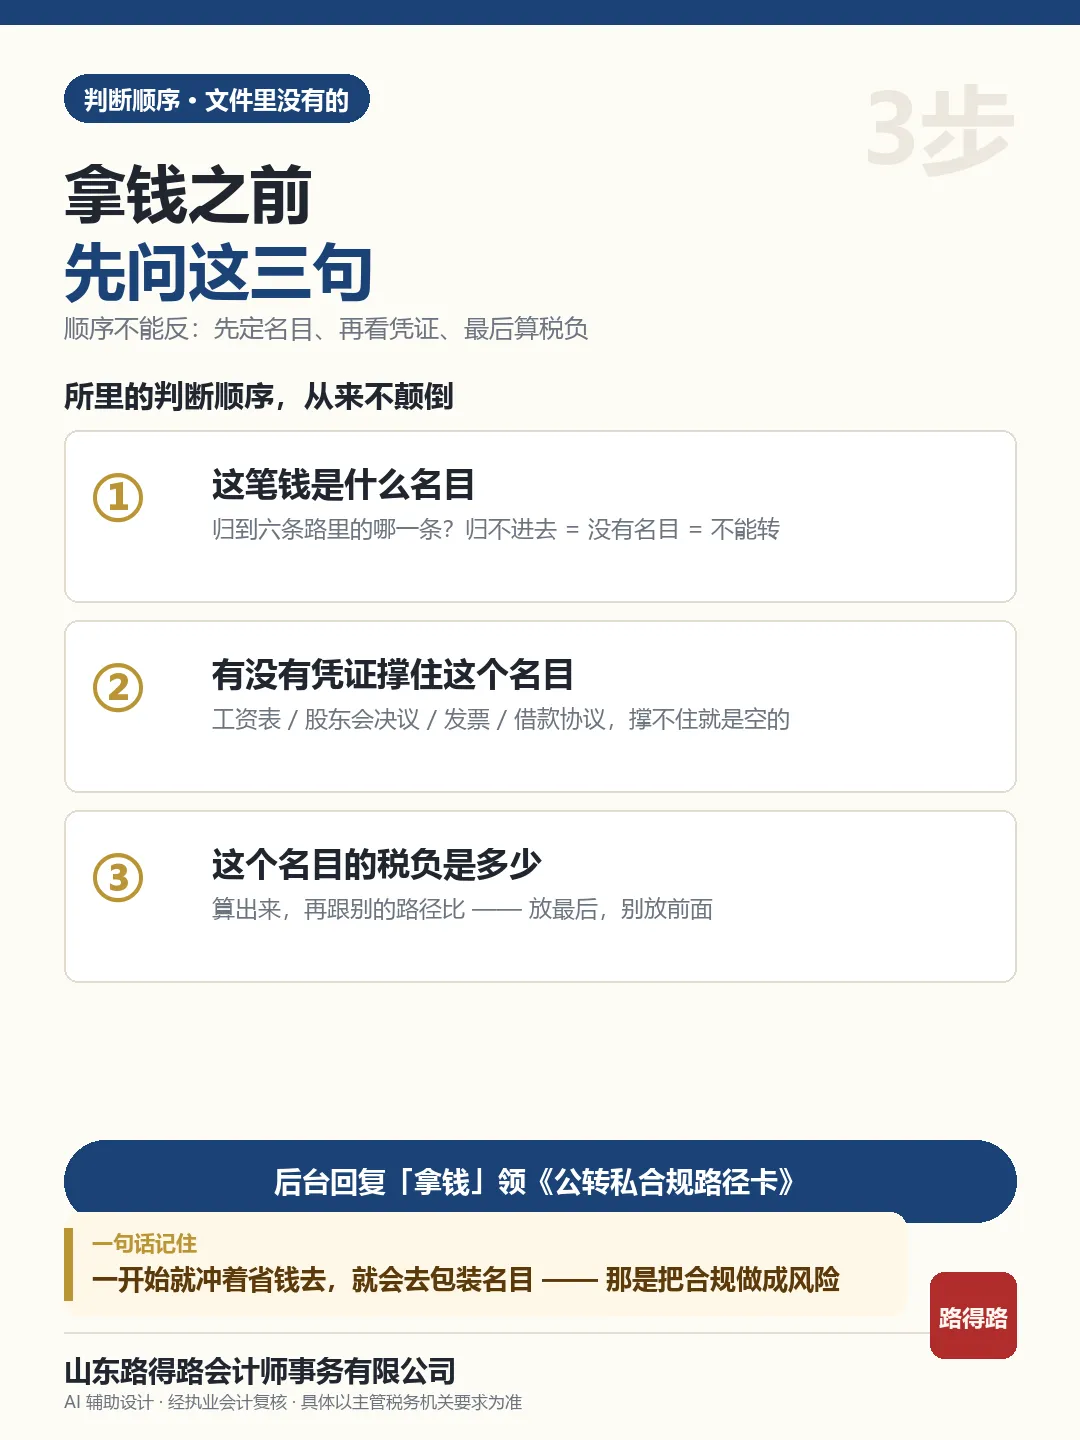
所里遇到"老板要从公司拿钱"这种事,我的顺序是固定的三句话,从来不颠倒。
会计复核
首要句:这笔钱是什么名目?先归类。是工资、是分红、是报销、是借款、还是利息租金?你必须先把它归到六条路里的某一条。归不进去的,就是"没有名目",没有名目就不能转。
会计复核
第二句:有没有凭证撑住这个名目?说它是工资,有没有劳动合同、有没有工资表、有没有按月申报个税?说它是分红,有没有股东会决议?说它是报销,有没有发票和业务背景?说它是借款,有没有借款协议?凭证撑不住,名目就是空的。
会计复核
第三句:这个名目的税负是多少?算出来,再跟别的路径比。
会计复核
这三句话的顺序,是有讲究的。为什么把"算税负"放最后?因为如果你一开始就冲着"怎么少缴"去,你就会去包装名目——那是把一件本来合规的事,做成了有风险的事。先定名目、再看凭证、最后算税负,顺序对了,你怎么拿都是安全的;顺序反了,你越想省,坑挖得越深。
会计复核
这里提醒一句:别再按老黄历以为"公司的钱就是我的钱"。我们经手的老板拿钱咨询里,十有八九出在"名目说不清"——干这行这么多年,我判断的顺序都是先问名目、再查凭证、最后才算税,三步走完才敢说这条路径能不能走。
时间上记三个点,别踩空
老板从公司拿钱,不只有"拿的时候"要注意,"什么时候办什么事"同样关键。三个时间点,记牢。
首要个点:工资,按月发、按月代扣。六条路里,工资是必须按月走的那一条。发了当月工资,次月申报期内要完成个税代扣代缴。断月、漏报,都是问题。所以发工资这件事,不能想起来才发。
第二个点:分红,以股东会决议为准。公司要有可分配利润、要开股东会形成决议,决议之后按 20% 代扣代缴个税。没决议、直接转钱,那就不是分红,又回到"没有名目"那条路上去了。
第三个点:每年 12 月 31 日,股东借款的判断时点。这一天之前把借款还回去,当年的"视同分红"风险就解了;跨过这一天,就进入下一年的判断。所以每年年底关账前,老板和会计必须对一遍"其他应收款"里挂着谁的钱、多少、还了没。
把账算给你看:100 万怎么拿,三条路的税负对比
张老板要拿的是 100 万。我们用合规口径,把三条路摆在一起看。
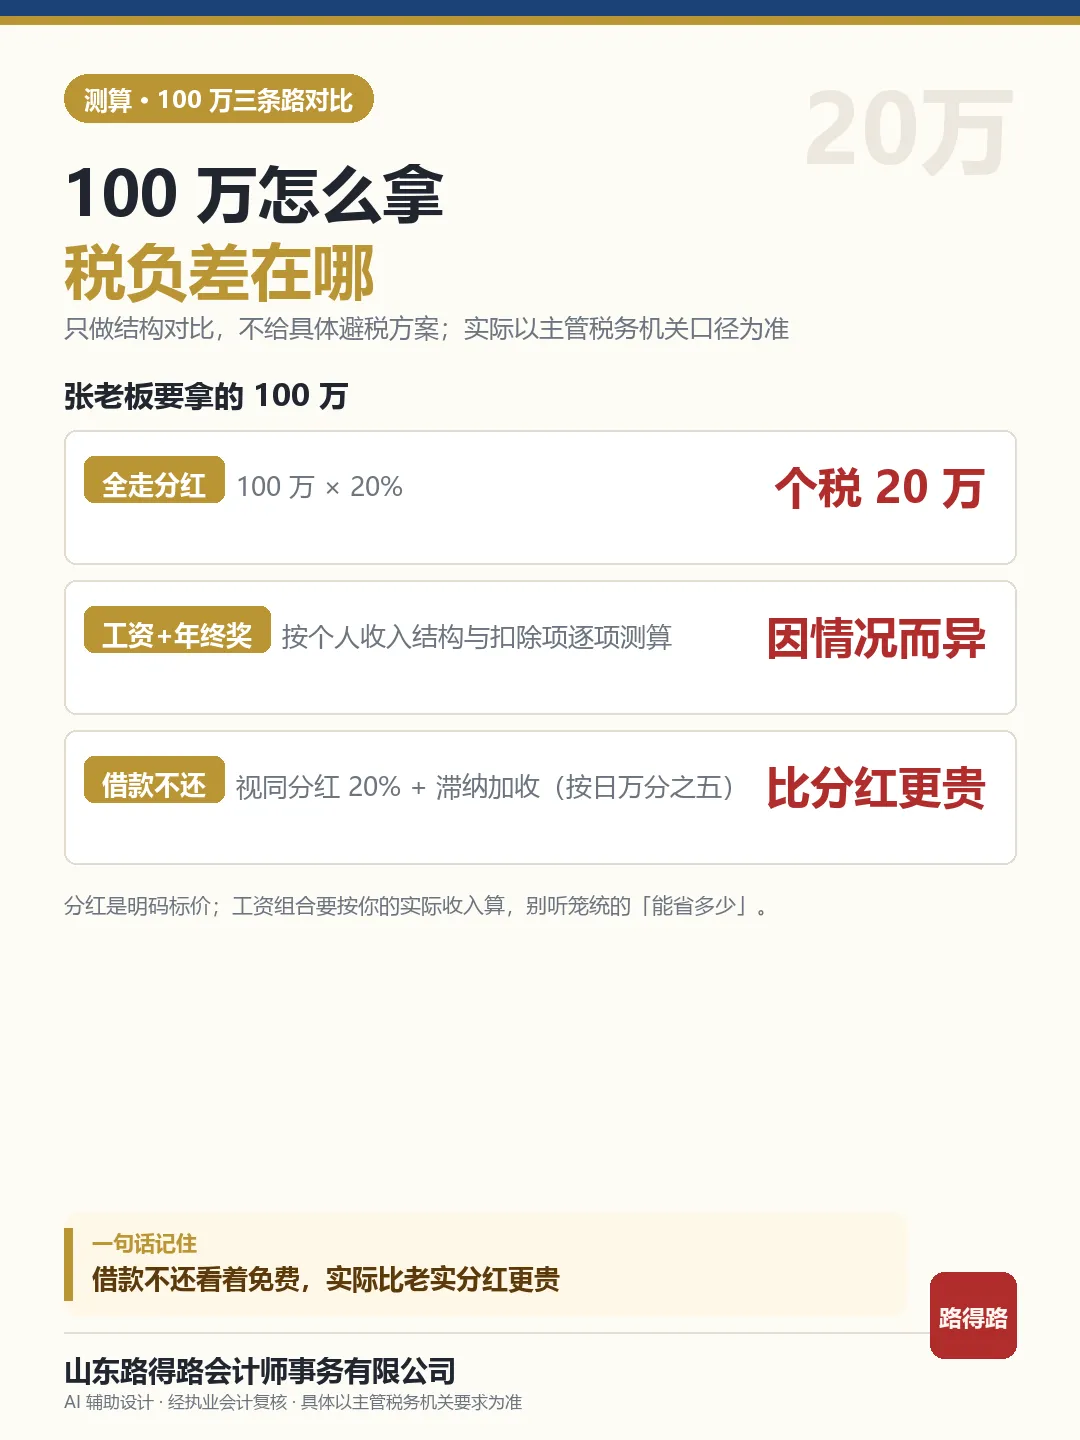
首要条路,全走分红。100 万 × 20% = 20 万个人所得税,到手 80 万。这是最直接、最常见的一条,税额算得毫无争议。
第二条路,走"工资+年终奖"组合。工资薪金适用 3% 到 45% 的超额累进税率,年终奖有单独计税的口径,还有每月 5000 元减除费用和专项附加扣除可以抵。这条路的税负高度依赖个人情况——你全年只从这一家公司拿钱,和你在别处还有收入,算出来的数完全不同。所以我不给你一个笼统的"能省多少",那是不负责任的;正确做法是拿你的实际收入结构和扣除项,逐项算一遍再比。
第三条路,走借款不还。80 万借三年是什么结果,张总的案例已经给了答案:视同分红补 20% 个税,外加按日万分之五的滞纳加收(依据《税收征收管理法》第三十二条),三年下来滞纳加收接近税款的一半。也就是说,这条路不但不省,还比老老实实分红更贵——你用"晚交"的错觉,换来了一笔额外的滞纳加收。
三条路摆在一起,结论很清楚:分红是"明码标价",工资组合是"因情况而异、需要测算",借款不还是"看起来免费、实际最贵"。至于那些包装名目的"第四种路",不在这张表里,因为它压根不是一条合规的路。
老板最常问的四个问题,一次答清
问一:我从公司拿钱,为什么不干脆都走分红?
会计复核
答:可以全走分红,前提是你认那 20%。分红的好处是名目最干净、争议最少;缺点是税率固定,没有抵扣空间。如果你全年从公司拿的钱不多,工资路线因为有减除费用和专项附加扣除,可能更合适。到底哪个更省,要算,不能凭感觉。
问二:工资和年终奖,是不是发得越多越好?
会计复核
答:不是。工资薪金是超额累进的,超过一定水平后边际税率会跳上去。而年终奖单独计税有它自己的口径。两者怎么配比,是一个优化问题,不是"多发多得"。我的建议是:先把你全年的收入结构和可扣除项列清楚,再测算几种配比,选合规里合算的那一种。
问三:我借的钱,第二年还上,是不是就没事了?
会计复核
答:关键看"每个纳税年度终了"这个时点。规则看的是"年度终了还没还"。你 12 月 31 日前还回去,当年这一关就过了;次年再借,次年年底再看。所以"年底还、次年借"这个动作,是把风险按年切开的做法,成本很低。
问四:我拿钱确实是公司用,怎么证明?
会计复核
答:留证据链——借款或采购协议、对公转账凭证、合同、发票。这里有个细节:钱建议走对公账户,别走老板个人卡再转一圈。你走个人卡,就算真是公司用,举证也很吃力。凭证在手,才叫"用于生产经营"。
回头看
小鹿 AI 给的 6 条路径,条文都对,一条没错。我划掉的 4 条,不是条文错了,是那些走法在现实里要么走不通、要么风险更大。
把这一篇的核心,压成三句话给你:一,老板从公司拿钱,首要条要想的不是"省不省税",是"名目清不清";二,六条路各有各的凭证要求,没有凭证撑着的名目就是空的;三,判断顺序是先定名目、再看凭证、最后算税负,顺序不能反。
一句话收尾:老板从公司拿钱,不怕拿,怕的是"名目说不清"。名目一清,六条路都是活路;名目不清,一条路都能走成死路。
这篇文章,转给合伙创业的、或者常从公司"周转"的老板最合适。
我们把 6 条路径、各自的凭证要求和风险提示,做成了一张《公转私合规路径卡》,一张图看清每条路要什么材料、走什么账、交什么税。在公众号"小鹿报税助手"后台回复"拿钱"就能领。
【法条兜底】涉及金额、税额、滞纳加收与处理口径,具体以你主管税务机关要求为准;政策细节以最新官方公告为准,办理前建议再核一遍。
【AI 标识】本文由人工智能生成辅助创作,关键口径已经山东路得路会计师事务有限公司会计人工复核。本内容为一般性财税知识分享,不构成针对你公司的税务意见。