ARTICLE · 1078788
AI 助手终于来了:周期起点的观察笔记(Lightspeed India 译)
AI 助手终于来了:周期起点的观察笔记
还没试过「Instinct」的各位,赶紧去搞个邀请码,现在就试!Instinct 是一个不言自明的产品——当基础模型终于能「行动」而不只是「回答」时,它本该是所有人第一个造出来的东西。然而真正动手的人少之又少。
在 Lightspeed India,我们一年多前就开始寻找这类公司,也一直告诉自己:印度需要它,但或许西方市场更需要。对印度一线城市来说,有司机、有厨师、有家政、有十分钟外卖,日子看上去轻松不少。然而任何一个操持过家庭的人都会说,每天要协调十个人、背着一份永远做不完的待办清单,依然痛苦。
CEO 的感受也一样:即便手下一整支专家团队,CEO 的工作也永无止境。所以没错,AI 必须率先胜任的第一份工作,就是做一个面向所有人、贯穿生活各方面的助手——这毫不意外。
然而在 Instinct 之后,有两个念头我一直放不下:
为什么这东西不是从印度做出来的?有了 AI,任何具备全球吸引力的产品都应该可以在印度造出来;我们有人才,也有早期资本把它做成。 为印度而生的 Instinct 会长什么样?印度版的 Instinct,会成为世界版的 Instinct 吗?
#1 是希望,也是梦想,我相信只是时间问题。#2 则是我有强烈看法的地方。但先从三万英尺的高空,看看这个品类的全貌,以及我们目前的收获。
当下的市场
短短六个月,这个赛道拥挤到了难以形容的地步。4 月到 8 月之间,Instinct 的估值从 5000 万美元涨到 25 亿美元。据报道,Town 正以约 10 亿美元估值融资。在印度,M 在产品尚未问世时就融了 ₹102 Cr(约 1200 万美元),Equal AI 报告称仅「来电屏蔽」一项就有百万月活。所有实验室都进场了:ChatGPT 变成了生活方式应用商店,Gemini 能读你的 Gmail 和相册,Meta AI 嵌在 WhatsApp 里,SpaceXAI 发布了 Grok Bot,全新的 Siri 也即将到来。¹
这么多 AI 助手争夺你的注意力,有个问题问得很在理:这一切我们以前是不是经历过?
既是,又不是。
是。2015 到 2017 年间,拿着丰厚融资的创始人造的正是这类产品:人来做活,软件来路由。Magic 最早做的是免费短信礼宾,之后转向为企业提供专属助手。GoButler 起步方式相同,随后收窄到机票业务,再被 Amazon 以挖人的方式收购。Fin 每分钟收费 1 美元,后来转型为 B2B 分析公司。Facebook M 在 Messenger 里跑了两年半。三年之内,它们全部退出了消费级助手业务。²
不是。因为技术栈当时还不成立。赌注是这样的:人来执行任务,软件从旁学习并逐步接管,把人工占比压到最低,直到业务看起来像一家软件公司。但那时的机器学习需要成千上万个样本才能学会一项狭窄任务,而消费端请求的形状恰恰相反:成千上万种任务,每种只有寥寥几个样本。自动化覆盖了重复的那一薄层;剩下的、也就是绝大部分,仍然靠人。成本随每一个用户增长,最终这项服务的定价高过了用户愿意支付的水平。
接下来有两个问题:如今有多少工作真正跑在 AI 上?他们又据此收多少钱?下图把当前的玩家画在这两个坐标轴上。
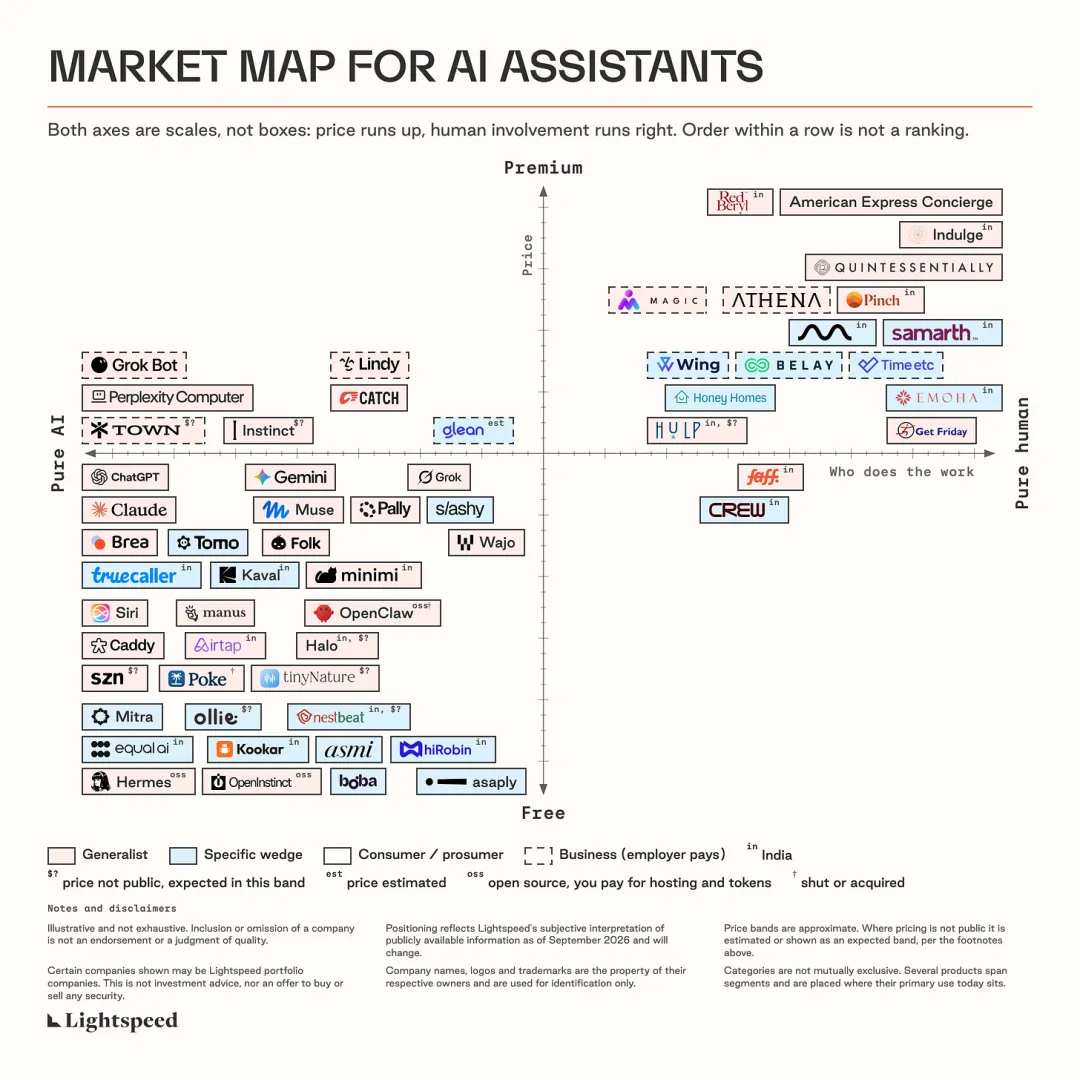
我的两个核心结论是:
人机协作的 AI 只会存在于超高端品类:高管们不愿意花时间给工具补上下文,或者想要市面上买不到的专属服务——小众目的地、小众餐厅、演唱会前排座位等等。可以肯定地说,VC 们不会去碰这个市场。我很确定,对我们大多数人而言,无论在线上做什么,AI 助手都会在 WhatsApp 或一通电话里替我们完成,除了发起任务的人之外不再需要人工介入。那些以人工为主、却面向大众市场的产品,随着 token 与算力成本下降、Agent 能力提升,最终都会走向更高程度的自动化。「人留在流程中」随时间推移会变成一项高级功能。 今天,个人 AI 助手和职场 AI 助手是两类产品。但我怀疑这种区分长期能否成立。我已经在两个账号上分别把 Claude Cowork 用于个人和工作用途,而 Agent 同时兼任两者毫无问题!借助 MCP,集成更容易,这层区分还会进一步淡化。助手会用不同的数据仓把你的工作与生活、销售数据与财务数据隔开;而一个设计良好的助手会把这一切抽象掉,只给用户一个统一入口。
我们看到的
算力成本是真问题
从算力角度讲,给十亿人各配一个私人助手非常昂贵,这套经济学可能还要再过几年才转得过来。
问题在于:用户最爱的部分,恰恰是最烧钱的部分。要记住一切,就得在每一封邮件、每一条消息到达时建立索引;要主动出击,就得让推理在后台持续运行。而质量与模型投入直接挂钩:同一个产品换到更便宜的模型上,肉眼可见地变差。
所以,今天那些体验好的助手,所有事情都跑在最贵的模型上。创始人们把可行的消费级经济学推到一两年之后,在此之前用补贴换获客。融资能力本身,短期看反而是一条护城河!
这也正是 Instinct 所下的赌注:融得比任何人都多,所有环节都用最好的模型,让品牌和习惯先沉淀下来,再等账单到期。³
不存在数据护城河
我们或许愿意相信,能访问邮箱、WhatsApp 和消息就等于拥有了护城河,但可以说,它已经不再是了。你的消息存在于 WhatsApp 里,而不在助手里;竞争对手几分钟就能把同样的历史记录拉走。唯一可能的数据护城河是「衍生出来的上下文」——助手在自己的平台上自行了解到的关于你的事,比如你讨厌靠过道的座位,或者你给老板和给配偶的写法完全不同。
话虽如此,如果一个平台能在几周内摄取你全部的数字信息并摸清你的偏好,它相对竞争对手就有先发优势,尽管这优势很薄。这个品类真正的护城河将是品牌和习惯。你变得越大、越黏,就越不可替代。
OpenAI 可能是你最大的竞争对手
今年,每个大型实验室都把助手列为最高优先级。OpenAI 走得最远:ChatGPT 内已有 85 个以上的生活方式应用,一个开发者平台,并且挖来了 OpenClaw 的创建者。Google、Apple 和 Meta 本就握着你的邮件、照片和消息。
他们拥有默认入口:十分之九的消费者会先试用他们自己的通用助手,而 ChatGPT 用户中不到十分之一会去访问别家。他们掌握定价:ChatGPT 是 20 美元;一家初创为了啃硬任务向同一批实验室采购,就必须卖到 50 美元。机会窗口在于 OpenAI 的 Agent 功能尚未落地,它仍然没有索要让助手真正好用的邮箱和日历权限。但这个窗口正在一天天关闭。⁴
执行速度至上
是的,我懂。执行速度什么时候不重要过?但在这个细分市场,它比任何地方都更要紧。一个没有任何护城河的 AI 助手,就是一种商品。你推出能力、获取用户的速度,在这个市场里比在任何其他市场都更决定生死。
市场已经在按这个节奏运行。Instinct 四个月内从 5000 万美元估值涨到 25 亿美元,期间既没有公开发布,也没有定价。Poke 三月上线,六月消息量突破一亿条,七月被收购。Town 九个月从原型走到据报道的 10 亿美元估值。Equal AI 八个月从上线做到百万月活。⁵
委托缺口
早期流失最常见的原因,是人们不知道该把什么委托出去。多年「一个任务配一个 App」的肌肉记忆,不会因为一个新应用宣称自己无所不能就消失。订机票、订酒店的新鲜感过去之后,用户就开始想不出该给助手派什么活。
一条以「教会用户委托」为目标的引导流程,能带来明显更好的留存。那些主动扫描你的邮件和消息、提示你可以委托的新任务的助手,同样如此。
对话式界面无法说「不」
在对话式界面里,没有固定任务,什么都可以提。如果你能设提醒、买杂货、排日程、打电话接电话,那你就该也能订机票、做调研。一件事没做,比一件事做得不好更糟。
钱就花在这里。而且你必须在每一项上都不输于任何一个竞争对手——因为只要一个 20 美元的通用助手做成了一件你的助手做不成的事,就没有理由为你的那份付 50 美元。这个品类大部分工程预算都花在「跟上」。至少有一家头部助手,悄悄在购买流程后面放了真人,因为可靠的浏览器自动化跑起来更贵。
分发难题
现在每条渠道我都看过了。Instinct 住进 iMessage 和 WhatsApp;另一些与 Slack 或 Gmail 集成。借助其他平台做分发是成立的,因为无需安装,但每个平台都会在某处给你设上限。消息应用给你免费触达和一个文字气泡,于是没有任务列表、没有富界面,而且规则由平台说了算。去年 10 月,Meta 在 WhatsApp 上封禁了通用型 AI 聊天机器人。⁶ Gmail 是唯一有真正 API 的渠道,这也是不少助手从这里起步的原因,但邮件筛选出来的是高管人群。Slack 只属于工作。
你自己的 App 没有天花板:你可以展示任务、推送建议、建立关系。但让用户下载一个新 App 并不容易,而在注册时就索要邮箱和日历权限,会当场流失约三分之一的用户。所有人都想要的那个界面——操作系统本身——属于 Apple 和 Google,他们不会为任何人开放。
楔子的选择取决于细分人群
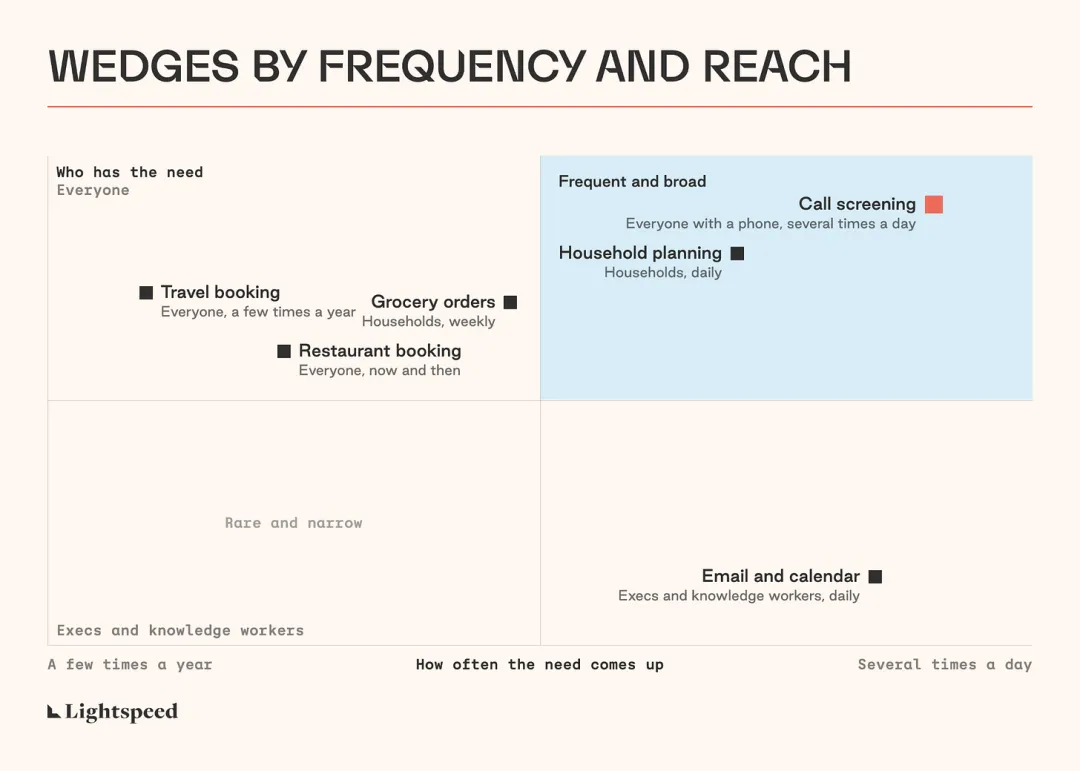
考虑到学习曲线,楔子至关重要。你从哪里开始?一个餐厅预订礼宾可能吸引想跳过排队的用户,但由于使用频率低,它没能训练用户使用这项服务。它可能解决了获客,却解决不了留存。
反过来,用邮件和日历管理作楔子能带来频率,但筛出来的是高管,而不是所有人。邮件密集的生活属于高管、创始人、VC、知识工作者。家庭主妇、学生、小店主、护士几乎没有值得整理的来往邮件,他们的协调靠 WhatsApp、电话和跑腿。所以邮件楔子会过度拟合一个人群庞大的专业消费者群体,却难以破圈触达更广泛的人群。
机会
上面的一切都在把创始人推向同一种形态:跑在前沿模型上、原生文本交互的通才助手,卖给专业消费者,在 OpenAI 自己的地盘上和它正面竞争。机会在于它们看起来不一样的地方。我是个乐观的人,我认为缺口是存在的,尤其是对印度而言,建设者能找到一个楔子钻进去。
网络效应的一个论证
如果没有数据护城河,那么这个品类第一个真正的护城河会是什么?到目前为止,我还没看到具备真实网络效应的产品策略。我很想问一句为什么!没有人活在孤岛里。我们整天和人打交道、和人协作、和人做计划。这里存在一个机会:造一个每多一个用户就对已有用户更好用的产品,由此产生黏性。
想象一个助手,它同时挂在你的账号、你朋友的账号、你爱人的账号上,可以不问一句废话就为你们所有人安排一顿晚餐或一趟旅行——因为它早就知道每个人的偏好和时间。
来电屏蔽作为楔子
印度的独特之处在于隐私之稀缺。我们在商铺门口随手就把手机号给出去。UPI 支付用手机号完成,结果就是我们大多数人收到的骚扰电话和短信多得离谱。这使来电屏蔽成为一个特殊的楔子,也是印度最有用的切入点之一:NPS 和使用频率都异常高。它也通过了上面那道楔子测试:筛出来的是所有有手机的人,而不只是有收件箱的人;并且它活在一个平台关不掉的应用里。⁷
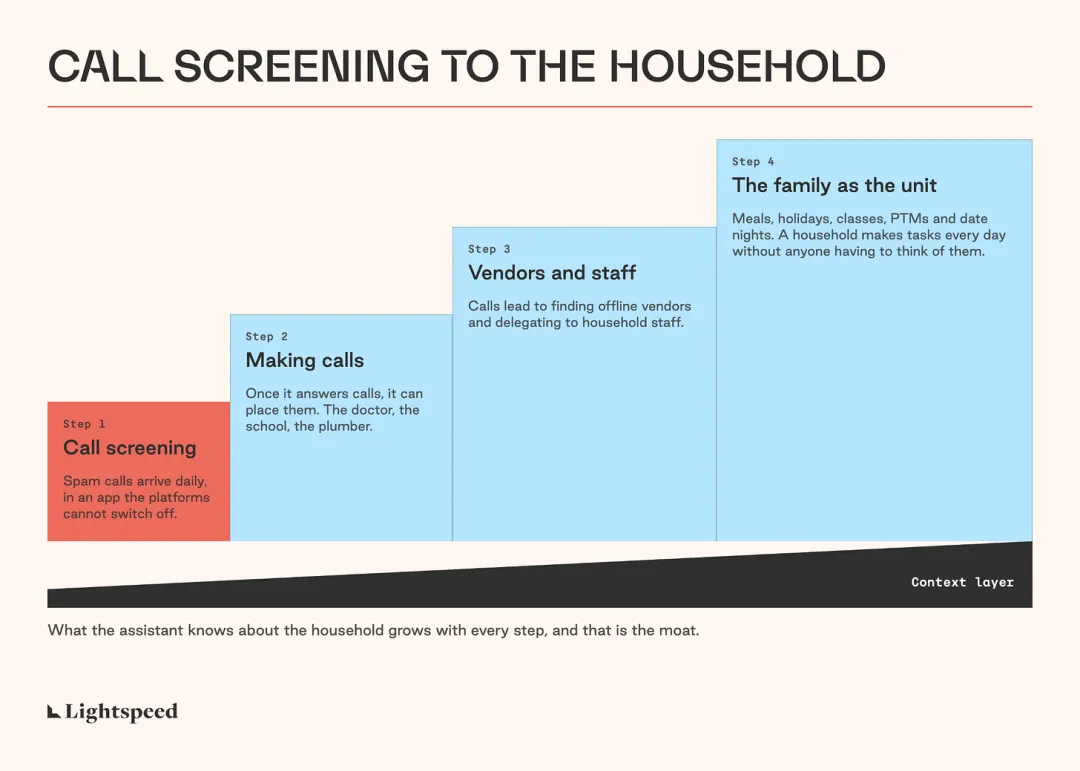
来电屏蔽之后,助手可以自然地过渡到「打电话」,再由此进入线下商家发现、员工委托等用例。走到这一步,以家庭为单位切入也会容易得多。
家庭(而非个人)作为单元
一个为全家服务的「管家式」助手,天然具备锁定效应和网络效应,也能覆盖每个成员多得多的场景:家庭餐食、家庭旅行、围绕孩子课程和家长会的日历、纪念日约会。这可能正是委托缺口的答案:以家庭为单元解决了频率问题,因为一个家庭每天都会产生任务,不需要任何人去想。它还是一份数字平台上拿不到的数据集,也是「数据护城河」论据唯一会反转的地方——以家庭为客户时,护城河可能深得多。
为 Bharat 而生的助手
另一个我反复回到的词是 Bharat(指印度广大乡村与三四线市场)。很容易想当然地认为,Bharat 的 AI 助手不过是为印度一线城市所造产品的轻量廉价版——就像当年「印度版 Facebook」最终大致成了「世界版 Facebook」。我不认为这个假设成立。
一个连邮件都还管理不好的市场,不会直觉地理解 AI 助手能为它做的一切;它也不会很快把处理敏感个人事务的信任交给一个工具。而且,这很可能也是各大实验室最后才会到达的市场。
为 Bharat 做产品,意味着比任何面向一线城市人群的设计都更手把手、更被引导的产品体验——可能是一套不同的界面范式,而不只是同一个 App 的翻译版或精简版。我认为这是一个真实且尚未被充分探索的机会。我同时也怀疑它的窗口不会太长:随着 AI 原生界面通过反复接触变得熟悉,专门针对 Bharat 当下的「不熟悉」而设计所带来的优势会逐渐缩小。
这些是笔记,不是论断,我预计下一轮对话会改掉其中一部分。但如果这里真有一家风险投资规模的公司可建,我最好的猜测是:它从第一天起看起来不像是「什么都替你办妥」,而更像一个狭窄、高频的楔子,靠它挣到扩张的权利——建立在一个对这个家庭了解得越久就越聪明的上下文层之上,并且真正想清楚自己在为谁设计。
—— Harsha Kumar,合伙人,Lightspeed India
本文由 Rohit Kaul 与 Krishna Veera Vanamali Y 为 Lightspeed India Substack 编辑。
来源
1 Instinct:TechCrunch,2026 年 8 月 26 日。Town:Upstarts,2026 年 9 月 3 日;Fortune,2026 年 6 月 3 日。M:YourStory,2026 年 4 月。Equal AI:TechCrunch,2026 年 6 月 11 日。ChatGPT 应用与 Gemini:Top 100 Gen AI Consumer Apps,2026 年 3 月。
2 Magic:TechCrunch,2017 年 4 月 19 日。GoButler:TechCrunch,2016 年 3 月 17 日及 9 月 20 日。Fin:TechCrunch,2017 年 12 月 22 日及 2019 年 7 月 2 日。Facebook M:MIT Technology Review,2017 年 4 月 14 日;Engadget,2018 年 1 月 8 日。
3 关于算力、补贴与注册流失的创始人访谈:20VC 播客对 JD Greze(Town)的采访,2026 年 9 月 7 日;TechCrunch 关于 Poke 的报道,2026 年 7 月 24 日。
4 默认工具使用行为:The State of Consumer AI(5000 名美国成年人调研),2025 年 6 月。ChatGPT 跨站访问率与 Agent 功能:State of Consumer AI: Product Hits, Misses, and What’s Next,2025 年 12 月。OpenClaw:Forbes,2026 年 2 月 16 日。
5 Poke:TechCrunch,2026 年 7 月 24 日。Town 与 Equal AI:同上。
6 WhatsApp 聊天机器人政策:Meta,2025 年 10 月;背景见 TechCrunch,2026 年 6 月 11 日。
7 来电屏蔽数据:Equal AI,TechCrunch,2026 年 6 月 11 日;hiRobin,Google Play 商店页面。
原文:《The AI Assistant is Finally Here. Notes from the Start of the Cycle.》,Lightspeed India Partners,2026 年 9 月 8 日。译文仅供参考,版权归原作者所有。