ARTICLE · 1088191
Meta AI眼镜新品解析及产业趋势展望
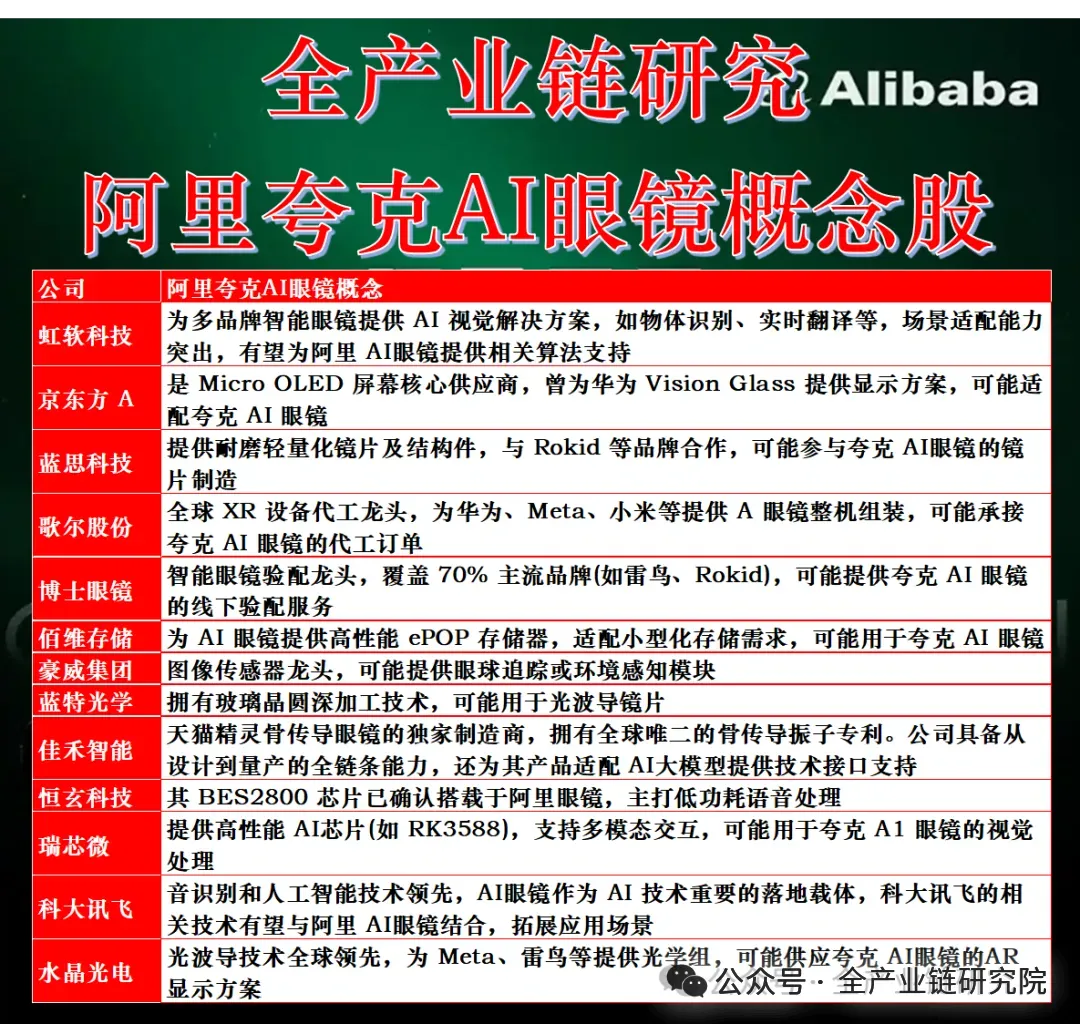
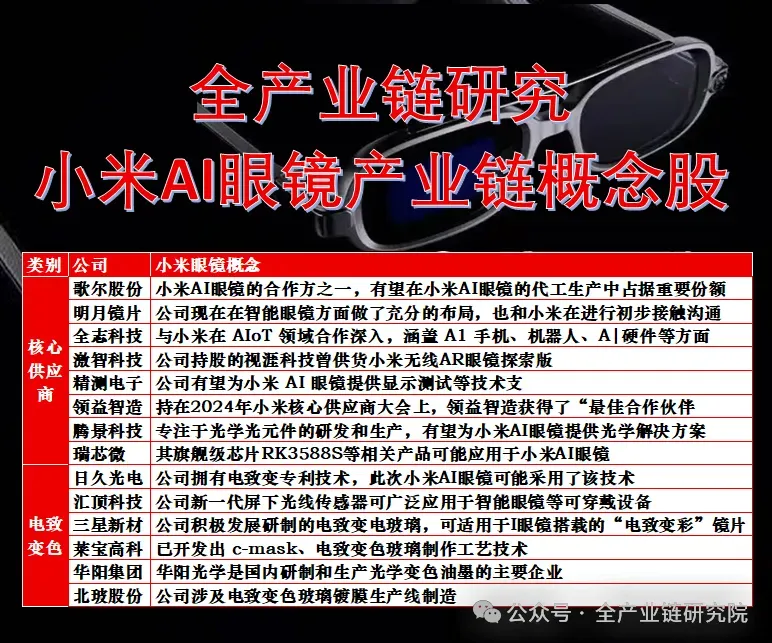
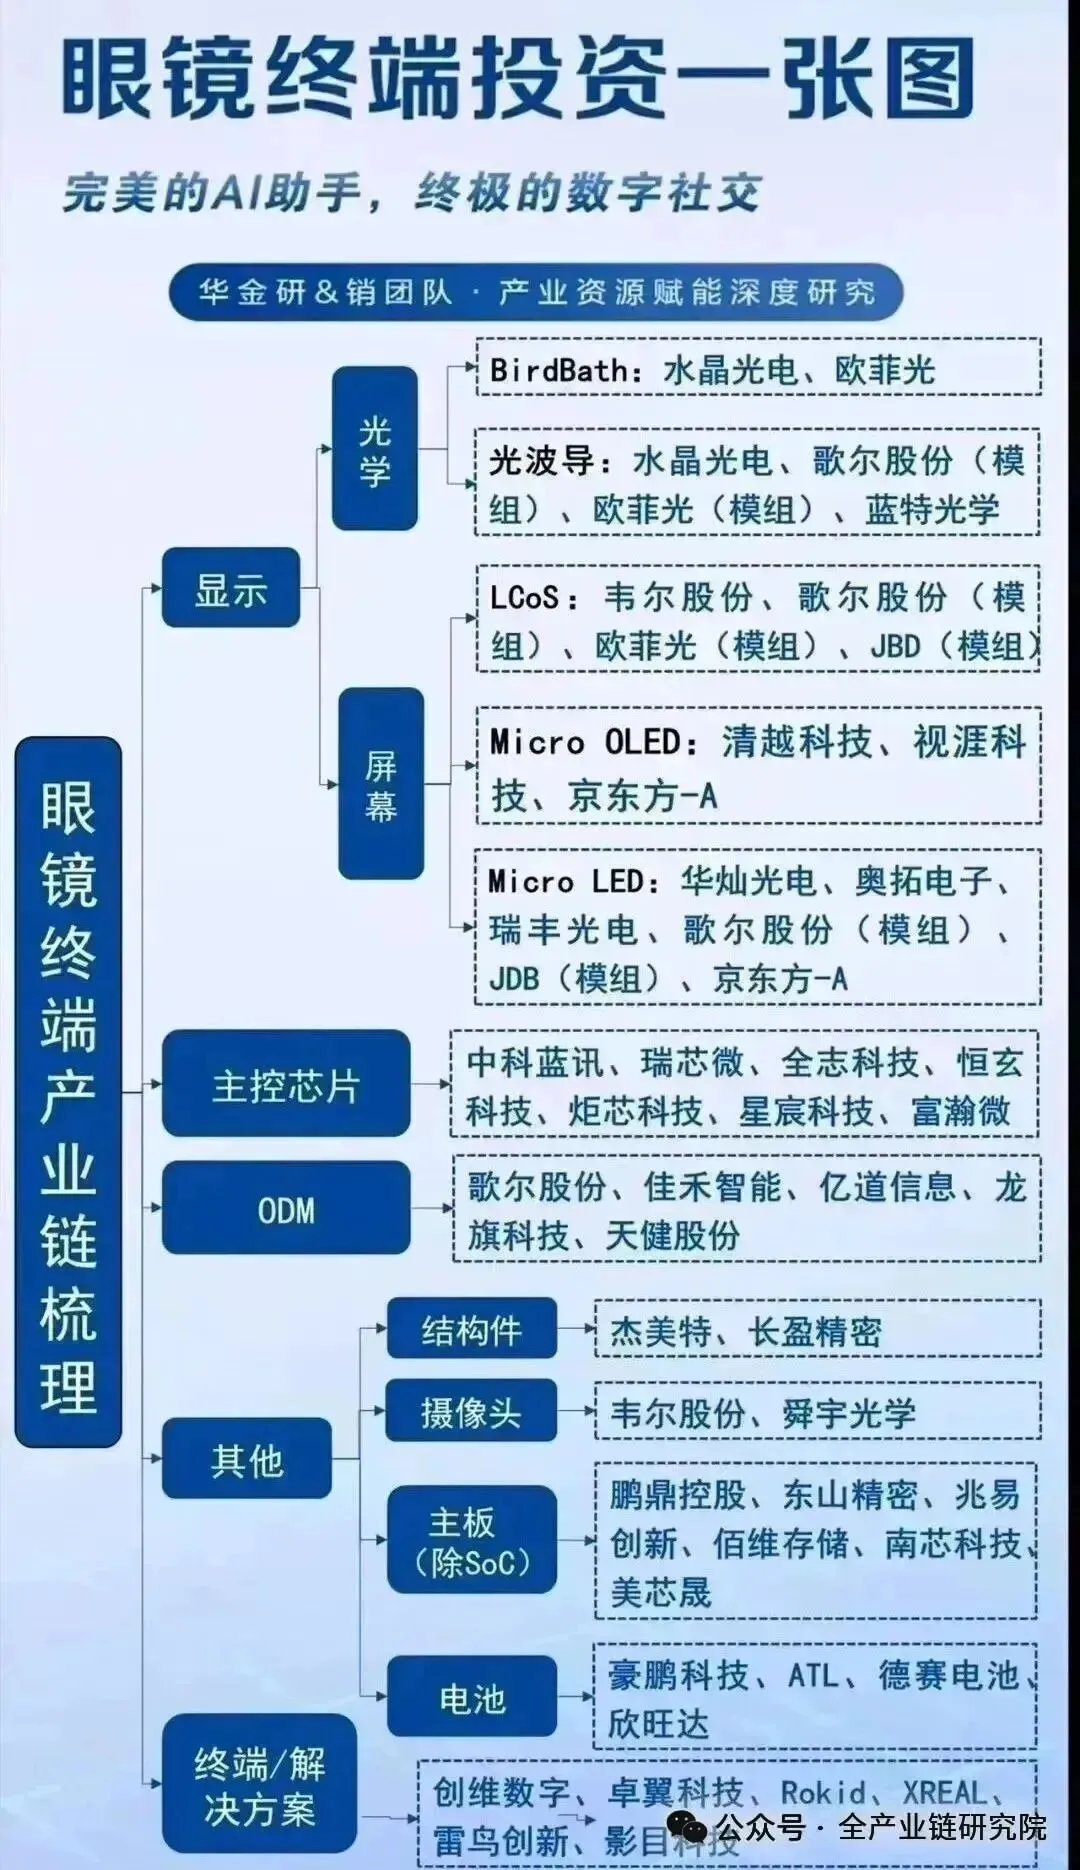
Meta AI眼镜新品解析及产业趋势展望1、Meta出货量及新品发布情况 Meta智能眼镜出货数据:全球智能眼镜行业虽已发展多年,但整体业态仍处于逐步探索收敛阶段,近两年取得较大进展,当前全球该赛道最大玩家为Meta。出货数据方面,Meta 2024年智能眼镜出货量为240万套,2025年(去年)出货量达700万套,2026年(今年)上半年出货量约为400万套;全年出货预期层面,保守预计全年出货量肯定可达1000万套,1400万的目标受新品表现影响暂难达成,乐观预计全年出货量落在1100-1200万套区间。国内智能眼镜行业当前整体出货规模虽不及Meta,但发展速度、技术及产品形态迭代速度均远快于Meta及美国同类产品。 Meta发布会新品矩阵:本次Meta发布会共推出多款全新产品,同时披露现有产品线调整规划,具体内容如下: 1)轻量VR产品:重量仅100g,售价为1299美金,正式发售时间为2027年(明年)春季; 2)雷朋音频版眼镜(Audio Glasses):为全新品类,不同于此前Meta推出的带摄像头、扬声器、麦克风的智能眼镜,该款产品无摄像头配置;3)雷朋Meta第三代:属于小迭代产品,核心升级点为配备6枚麦克风,支持杜比空间音频捕捉功能,外观风格组合达51种,算上镜片可选组合超上百种,契合传统眼镜SKU较多的行业特点; 4) MuSE Charm:为钥匙扣形态的AI设备,具备摄像头、显示模块、存储记忆功能,核心定位为Agent的硬件传感器接口,该类产品值得行业充分重视,后续阿里、字节、OpenAI、Claude等头部厂商均将推出同类产品,其中OpenAI的同类产品为类似手表的中空甜甜圈形态,这类产品未来出货规模较大,其普及热潮将进一步带动智能眼镜行业发展 5) 助听功能眼镜:可定向放大用户注视方向的声音,核心优势为时延极低,声音拾取放大接近实时,该产品若通过FDA认证,可对接美国医保及商业医疗保险,售价较高,相关技术后续可能下放到Meta旗下各眼镜产品中。产品线调整方面,Meta Ribbon Display一代为采用阵列光波导技术的单眼彩显产品,加上近视片重量达八九十克,因阵列光波导技术存在良率低、成本高、重量大的缺陷,本次未发布第二代产品,后续也取消了二代的发布计划,2027年(明年)将直接推出采用阵列光波导技术的轻量化产品。 2、VR行业发展现状与机遇 ·VR行业过往发展痛点:VR行业此前销量持续下滑,苹果Vision Pro发布后市场实际出货量不及预期,一度出现行业发展终结的担忧。硬件层面当前已出现明显优化,过往VR产品在英文语境中多被定义为headset或goggle,形态偏大,苹果Vision Pro仅头显重量就达到624克,而Meta新推出的VR Glasses重量仅为100克,相当于一副扑克牌或两个鸡蛋的重量,形态已经接近普通眼镜,硬件重量大幅降低。但行业过往发展的核心痛点并非硬件重量,而是缺乏持续、低成本的海量3D内容供给:VR天然具备双目显示属性,可呈现具备真实视差的3D影像,但过往3D内容开发成本极高,无法支撑用户持续使用需求。 ·VR行业增长核心驱动:AI技术的突破为VR行业解决内容供给短板提供了可行路径,当前多家企业已在AI生成3D内容领域取得显著进展,多条技术路线共同推进3D内容生成成本大幅下降: 1).通过AI快速生成视差类3D内容; 2).高斯泼溅技术可生成真正的矢量3D内容; 3)类似GPT-6的技术可通过AI驱动3D软件直接建模。其中字节今年年底将推出相关AI技术,可实现3D视频实时生成,生成帧率快于用户观看速度;Meta的Muse后续也将具备同类AI生成3D内容的能力,该技术落地有望消除VR行业发展的核心瓶颈,推动行业进入爆发期。 此外字节原定于今年9月发布PICO Space Pro,相关场地、邀请函均已准备完毕,最终决定推迟发布,核心原因是AI技术取得较大突破,计划年底配合AI技术发布相关产品;当前字节PICO的硬件体验、视觉体验优于苹果产品,仅存在内容供给不足的短板,相关技术落地后VR行业将进入新的发展阶段,可重点跟踪年底Meta、字节的技术落地进展。 3、智能眼镜核心技术趋势 传感器Always on趋势:当前智能眼镜、智能小盒子等AI硬件的核心发展趋势为传感器Always on,即音频、视频传感器持续处于常启状态,采集的数据核心用途为供给AI训练交互使用,而非直接面向用户,多维度上下文积累足够后,用户与AI交互时可充分释放AI能力。 音频常启技术落地进展较快: 1)产品端,雷鸟IO智能眼镜重量仅30多克,支持常启音频记录,具备1亿/月的记忆容量;雷鸟X2智能眼镜可实现24小时连续音频记录后剩余5%电量,日常使用场景下持续记录十几小时剩余50%电量,可满足一天半使用需求;Meta发布的Muse Charm小盒子、Audio Glasses、Ray-Ban 3均已实现音频常启功能,续航能力大幅提升。 2)行业节奏,从2026年底开始,多数主打AI的智能硬件都将支持全天候不间断音频记录。 视频常启技术处于行业布局阶段: 1)技术参数方面,供给AI使用的摄像头不需要高分辨率RGB彩色配置,仅需640×480分辨率的灰度/红外摄像头即可,采集的数据直接传输给AI处理,用户不可见,最终会被转化为结构化多维度上下文。 2)落地方案,当前Meta、谷歌、苹果的在研设备均已布局相关能力,主流方案分为两类,一类是搭载双摄像头,高分辨率RGB摄像头供给用户拍照使用,低分辨率专用摄像头供给AI使用;另一类是单摄像头复用,通过不同滤镜区分供给用户和AI的数据。 眼动追踪技术新应用:眼动追踪技术在智能眼镜领域的应用逻辑已发生根本性转变,当前核心用途为支撑AI能力升级,而非原有设备的交互控制需求。 传统眼动追踪技术主要应用于Vision Pro等设备,用途为注视点渲染提升显示清晰度、同句识别、用眼动控制翻页等,但该应用逻辑存在明显缺陷:用眼动作为控制交互方式不符合用户使用习惯,长时间使用易产生疲劳,且控制精度较低。 当前智能眼镜搭载眼动追踪技术的核心逻辑为向AI供给多维度数据,核心价值体现在两方面: 1)直接采集用户多维度特征信息,通过眼动数据可识别用户心率、疲劳度、情绪、女性生理周期、用户意图等信息,为AI提供新维度的上下文语料。 2)降低视频常启技术的运行成本,视频常启状态下即使是640×480分辨率的视频数据量也较大,而用户视觉关注区域仅为画面的小部分,通过眼动追踪定位用户关注区域后,仅需要处理重点区域的视频数据,可大规模减少数据传输电力消耗与AI分析所需算力,本质上与音频、视频传感器常启的逻辑一致,都是为AI提供更精准的语料输入,相当于AI秘书可读取用户眼神信息,精准识别用户关注内容,多维度上下文足够丰富后AI交互能力将大幅提升。 产品落地方面,2026年底小米发布的智能眼镜新品、阿里刚发布的N1眼镜均已搭载该技术,后续Meta的相关产品也将搭载眼动追踪技术。 4、智能眼镜供应链迭代情况 电池技术升级方向:智能眼镜等可穿戴设备对体积、重量敏感度极高,常亮、眼动追踪等功能的持续运行带来较高功耗压力,电池技术迭代是核心解决方案。目前钢壳叠片电池是确定性发展方向,核心优势包括: 1)可适配任意异形空间,能充分利用眼镜镜腿等部位的零散空间,哪怕仅1平方毫米的凸起空隙也可完全填充,空间利用率达到极致; 2)钢壳设计相比软包电池安全性更高,适合佩戴在头部的智能眼镜类产品; 3)电池容量密度更高、放电曲线更优。成本方面,以雷鸟眼镜为例,其镜腿两侧各搭载1块120毫安时电池,合计容量仅240毫安时,但两块电池的BOM成本比iPhone 18搭载的5000多毫安时电池还要更高,主要源于异形加工的工艺要求极高。当前除Meta、雷鸟已应用钢壳叠片电池外,Rokid后续也将采用叠片技术,部分机型或使用软包叠片。供应格局方面,核心供应商共4家:ATL是苹果御用供应商,同时为Meta的第一供应商;豪鹏是Meta的第二供应商;紫建规模相对较小;冠宇技术实力较强,但暂未侧重消费电子领域。 低功耗芯片进展:低功耗、小尺寸是智能眼镜芯片的核心要求,当前行业芯片迭代路线清晰:海外厂商方面,目前行业应用最广的是高通AR1芯片,其尺寸为11mm×13mm,需要较粗的镜腿才能容纳;后续推出的高通AR1 Plus仅缩小了芯片尺寸,性能无明显提升;2027年(明年)高通将发布AR2/AR1 Gen2芯片,核心优化方向为低功耗,同时还将把当前智能眼镜“1颗主处理芯片+1颗MCU”的双芯片架构集成到单颗芯片中,实现高性能运算任务和低功耗任务(如语音唤醒、蓝牙传输)的一体化覆盖,当前MCU的主流供应商为恩智浦。国内厂商方面,恒玄是核心标的,其早年就布局了6nm制程芯片,是目前唯一拥有国产6nm芯片的供应商,其对标高通AR1的恒玄6100芯片已于2026年(今年)推出,同时具备高性能和低功耗双核心,目前已有部分厂商采用该芯片做开发,预计2027年(明年)将有搭载该芯片的产品上市;此外恒玄还布局了2800、2820系列MCU产品,也适配智能眼镜的低功耗需求。 传感器及材料趋势:传感器方面,核心迭代方向分为两类: 1)摄像头传感器,当前智能眼镜多使用传统CMOS传感器,未来事件相机将成为主流,该类相机仅在环境发生变化时记录动态部分的信息,工作原理类似人眼,功耗远低于传统传感器,目前索尼、豪威(OV)均具备相关技术储备。 2)眼动追踪相关传感器及模组,核心供应商有两家:第一家是豪威孵化的极豪,可提供眼动追踪传感器、模组及全套算法,硬件传感器采用豪威的产品;第二家是歌尔,自有眼动追踪模组,传感器暂未明确,大概率来自索尼或豪威;两家的眼动追踪方案都将于2026年(今年)年底有搭载的终端产品上市。材料工艺方面,智能眼镜对佩戴重量、舒适度要求极高,未来将大量采用钛合金、镁合金、碳纤维等轻量化材料,目前具备相关加工工艺能力的厂商包括立讯、歌尔、领益智造、硕贝德等,当前行业体量较小,暂未出现拥有明显规模优势的厂商。 5、国内智能眼镜玩家布局 ·大厂产品规划节奏:头部大厂智能眼镜整体布局节奏偏缓,各玩家产品规划及推进情况如下: 1)小米2025年已发布搭载摄像头的无显示AI眼镜,2026年新规划产品仍为无显示配置,保留摄像头、扬声器、麦克风,新增眼动追踪功能,可提升长期使用体验,受公司今年手机、汽车销量不及预期的业绩压力影响,产品发布节奏从原定9月推迟至2026年底或2027年初,相关研发团队未出现裁员; 2)HW已发布带摄像头的AI眼镜,硬件表现优异,重量轻、佩戴舒适度高、外观美观,但产品仅适配鸿蒙生态,功能受限,同时内部宣传资源未向眼镜业务倾斜,多数线下门店无产品展示,销量表现不佳,原规划2027年推出的彩色显示智能眼镜也已推迟发布。 初创企业新品进展:初创企业智能眼镜迭代速度远快于头部大厂,不同玩家产品定位差异明显,覆盖多元用户需求: 1)Rokid2026年已发布第二代单绿显示智能眼镜,用户体验提升显著,2026年底将推出彩色光波导全功能智能眼镜,搭载摄像头、扬声器,支持全彩色显示,续航能力同步提升,预计2027年量产发售,产品体验相较于单绿显示产品有质的飞跃,有望带动销量大幅增长; 2)雷鸟2026年推出轻量化IO系列产品,带显示、无摄像头无扬声器,重量仅30余克,2026年底(最快下月)将发布彩显升级版产品,预计最快2026年底可开启销售,主打排斥摄像头配置的用户群体; 3)极米推出的轻量化产品重量约三四十克,无摄像头但搭载扬声器,此前已在海外Kickstarter平台开售,2026年底将开启国内发售; 4)阿里2025年已推出带显示、无显示两类智能眼镜,2026年将迭代无显示产品N1,搭载眼动追踪功能,同时将推出双色显示眼镜(非全彩RGB配置,为红绿或红蓝组合,成本更低,可满足基础色彩识别需求),此外还将推出卡式智能指环产品。 ·白牌市场发展情况:当前国内白牌智能眼镜供给数量庞大,华强北等渠道可选产品丰富,行业呈现“规模高增、盈利偏低”的特征:产品主打高性价比,零售价最低仅100余元,普遍采用全志方案,多沿用行车记录仪技术架构,成本甚至低于普通行车记录仪,199元售价仍有充足盈利空间;目标市场以海外亚马逊等平台的中低端消费群体为主,2026年白牌智能眼镜出货量预计可达数百万台,同比增速较快,但行业整体盈利水平偏低,产品品质与头部品牌存在明显差距。 6、爆品核心功能与形态判断 ·刚需类核心功能:AR智能眼镜行业未来较长时间内产品形态难统一,不同配置的产品均有对应市场,无需追求形态统一,单功能打透即可支撑产品实现起量,目前已有三类刚需功能已验证可支撑产品转化: 1)翻译功能:是最高频刚需功能,是用户下单的核心驱动因素之一,大量用户仅因该功能就会下单购买产品; 2)待办清单(to do list)功能:是海外用户的核心需求,国内深圳企业Even Realities(译文)的智能眼镜主打该功能,海外售价599美金,大量海外用户仅因待办清单功能购买,用户使用粘性极强; 3)会议纪要/全天制记功能:适配商务人士、学生群体,该功能仅记录文字不保存音频,不存在隐私风险,带摄像头的产品还可额外拍摄板书、PPT生成更完善的纪要内容,覆盖上课、商务会议等多类场景,受众群体广泛。 7、渗透率偏低原因 当前智能眼镜渗透率偏低、大众感知度弱的核心原因是出货量级未达行业阈值,行业判断标准为:年出货量达1000万以上大众才会有初步感知,达1亿以上才会明确感受到行业启动。目前仅Meta的相关产品2026年出货量首次突破千万,其2024年出货量为200多万台,2025年出货量为700万台,其余国产品牌同类单品出货量均为几十万级,预计2027年才有望达到百万级,现阶段百万级出货量仅能在小众人群中形成爆品认知,普通大众很难感知到市场热度。除此之外,智能眼镜本身SKU、形态极为分散,工程制造难度较高,短期很难出现现象级爆品。与之相比,AI便携硬件(行业俗称“小盒子”)具备制造难度低、成本低、隐私及社交敏感性问题更容易解决的核心优势,当前各家厂商推出的相关产品形态各不相同,包括OpenAI推出的手表大小的中空设备、Meta推出的耳机盒大小的设备、阿里及字节推出的卡片类设备等,这类产品本质是AI/AR眼镜的硬件端,未来2年将先于智能眼镜出现类似AirPods的现象级爆品。长期来看智能眼镜仍是终端形态终局,因其是拾取上下文信息的最佳载体,但短期实现大规模爆发的难度较大。 ·续航问题解决方案:当前AI便携硬件的续航问题已经完全解决,其续航水平与现有智能手表相当,华为智能手表可待机十几天,苹果智能手表也可满足全天使用需求,不存在续航或功耗相关的技术障碍。智能眼镜的基础续航能力已经可以满足日常使用需求,当前主流智能眼镜连续工作4小时即可覆盖绝大多数用户的日常使用场景,其核心痛点并非续航不足,而是用户的续航焦虑,这一痛点与新能源汽车的用户焦虑逻辑一致。目前行业已经推出成熟的针对性解决方案,主要包括两类: 1)磁吸胶囊电池,可直接吸附在镜腿上补充电量,延长使用时长; 2)可更换镜腿末端电池,直接拔下耗尽电量的电池模块替换新电池即可,两类方案均已落地,可有效缓解用户的续航焦虑。整体来看,无论是AI便携硬件还是智能眼镜,续航相关的技术障碍已经基本清除,行业发展仅需等待出货量级逐步提升,类比AirPods的爆发路径,当年出货量达到数千万级、接近1亿级时,市场才会普遍感知到爆品出现,行业进入全面启动阶段。 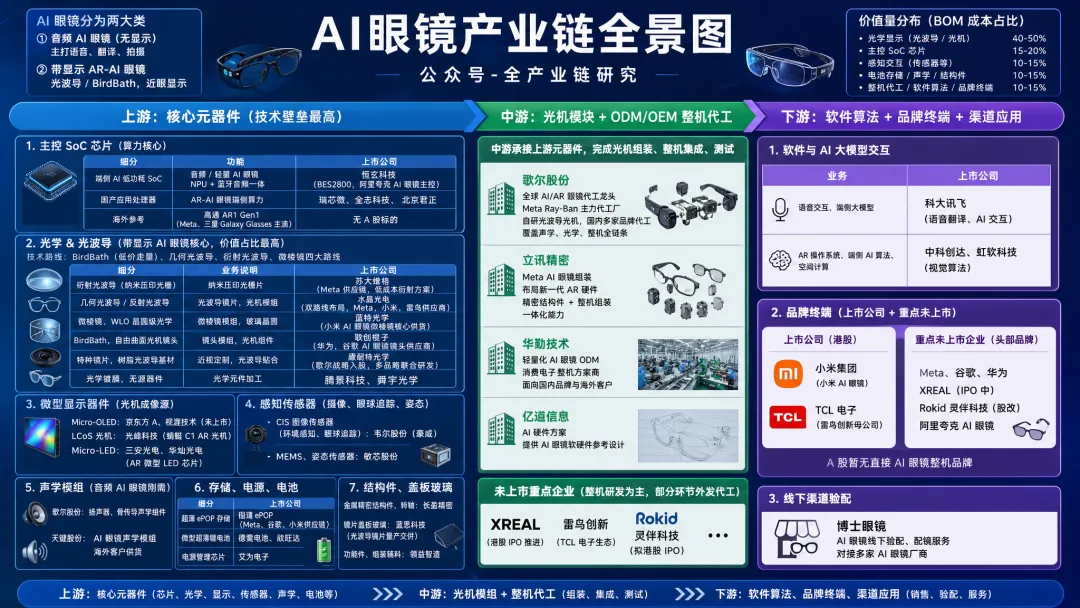
防失联,朋友们可关注同名知识xingqiu (及时分享盘中热点资讯、纪要)