ARTICLE · 1111259
【华泰宏观】AI链放量推动韩国出口继续攀升
如果您希望第一时间收到推送,别忘了加“星标”!
核心观点
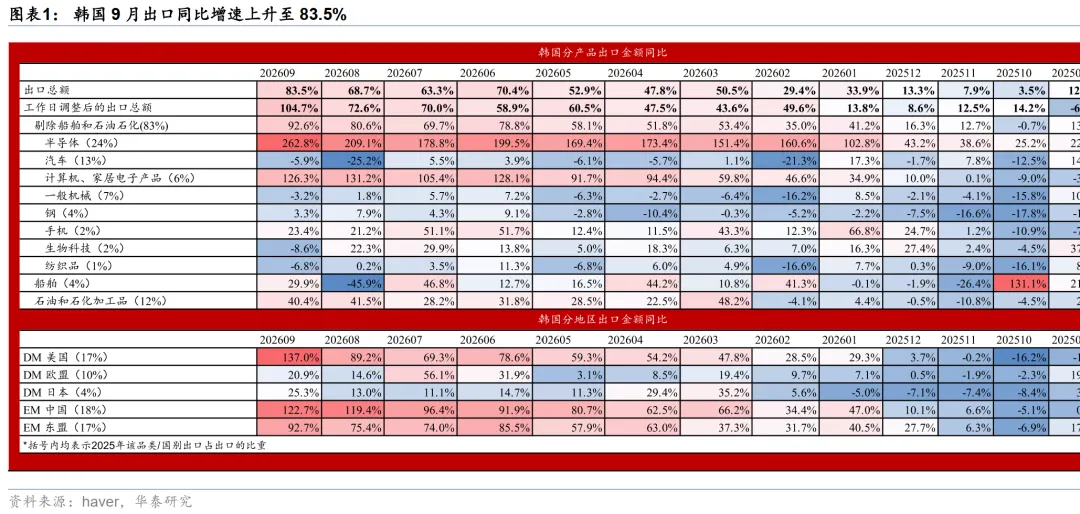
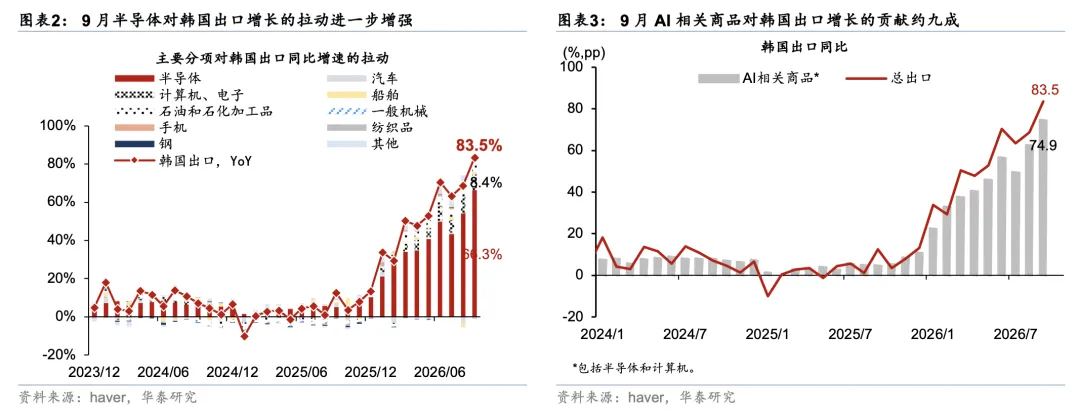
概览:AI链高景气和季末出货共同推动韩国9月出口同比攀至83.5%,日均出口同比增长104.7%;其中,狭义AI链(半导体和计算机)贡献了约九成的出口增长,非AI链出口也较8月有所修复。出口强势推动韩国三季度贸易顺差达1,153亿美元、对名义GDP增长的贡献约19.6个百分点。展望四季度,全球制造业动能偏强叠加AI链需求仍有望支撑韩国出口高增,但随着同比基数逐月抬升、存储价格环比涨幅收窄,韩国出口增速进一步上行的空间或受限。
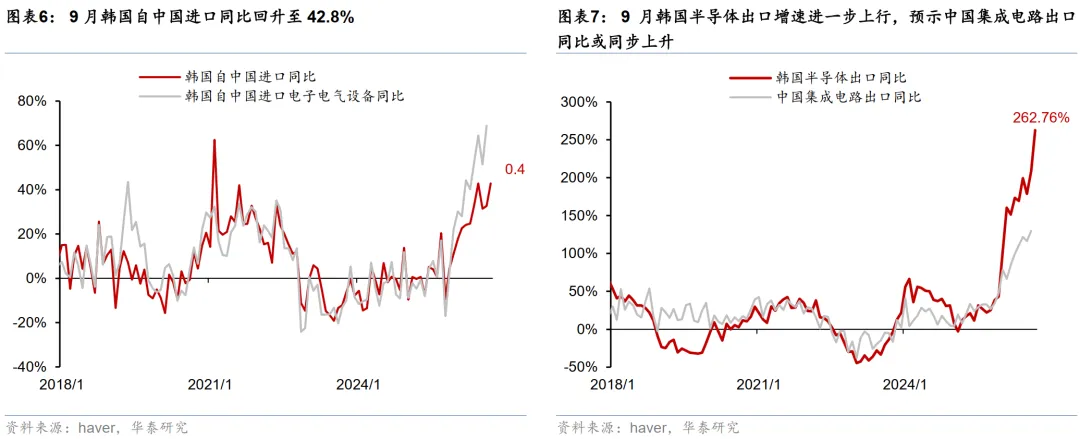
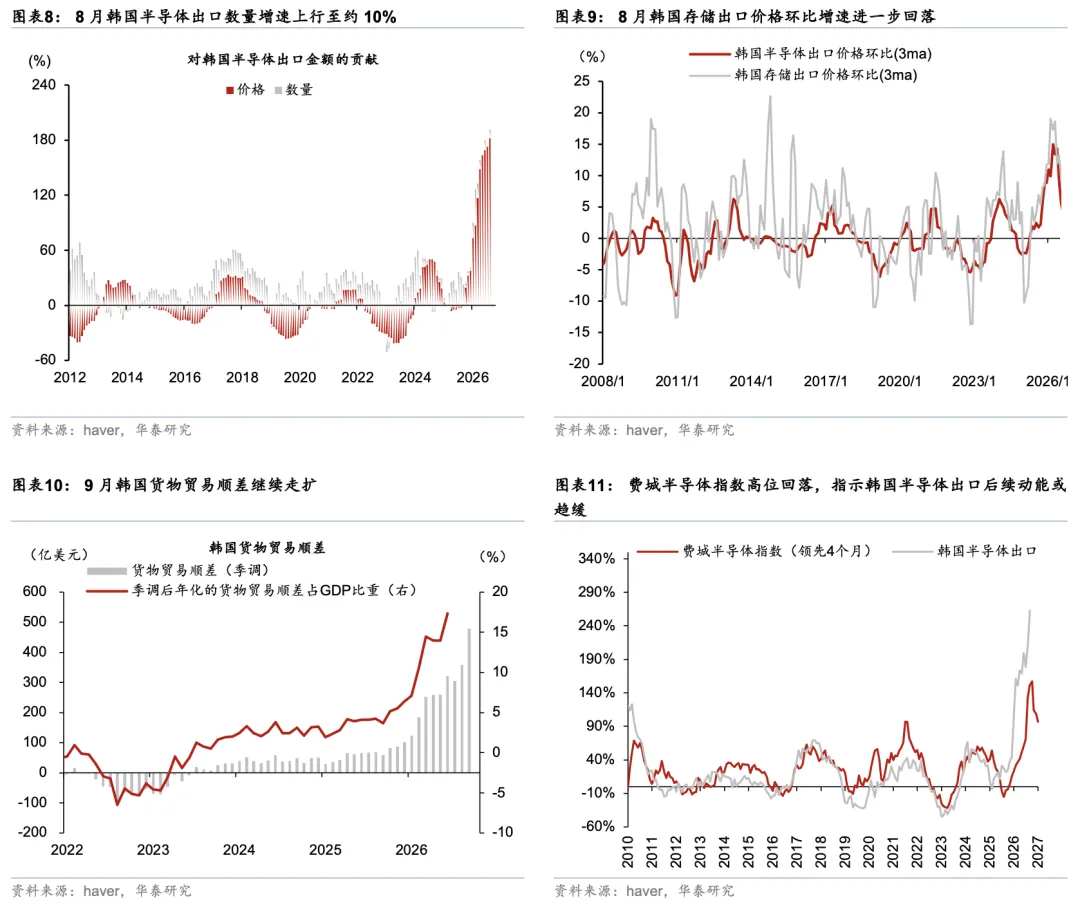
狭义AI链仍贡献了约九成的出口增长,但存储价格的涨价幅度已趋缓。数据中心需求、存储价格上涨及季末效应推动AI链出口进一步上行,9月韩国半导体出口同比由8月的209.1%进一步上升至262.8%;计算机出口同比增长435.3%,高于8月的419.5%。按上年基数测算,两者合计的狭义AI链占总出口的比重达55.6%、占出口增量的约90%。然而,存储价格环比涨幅明显收窄,例如NAND 128G价格的环比涨幅自6月以来持续放缓、9月降至约0.4%。广义AI链的需求亦维持强劲,在美国AI数据中心建设需求拉动下,9月韩国钢铁出口同比增长3.3%。整体看,AI链贸易景气度仍高,但四季度开始半导体出口基数大幅抬升、叠加价格环比涨幅收窄,预计狭义AI链出口增速可能高位放缓。
非AI链出口温和修复,高油价继续推动石化类出口高增,而汽车等品类受中秋假期错位扰动。9月非AI链(剔除半导体和计算机)出口同比约增长11.8%,高于8月的约8.2%。其中,油价上涨推动化工类出口“量缩价升”,9月石油和石化产品出口同比分别增长72.0%、5.1%,但两者出口量分别下降6.9%和19.1%;汽车及零部件出口同比下降5.9%,主要受中秋假期错位和二手车出口大幅下滑(-56.8%)拖累;船舶出口同比由8月的-45.9%回升至29.9%,受LNG船等高附加值船舶交付带动;一般机械出口同比则下降3.2%。
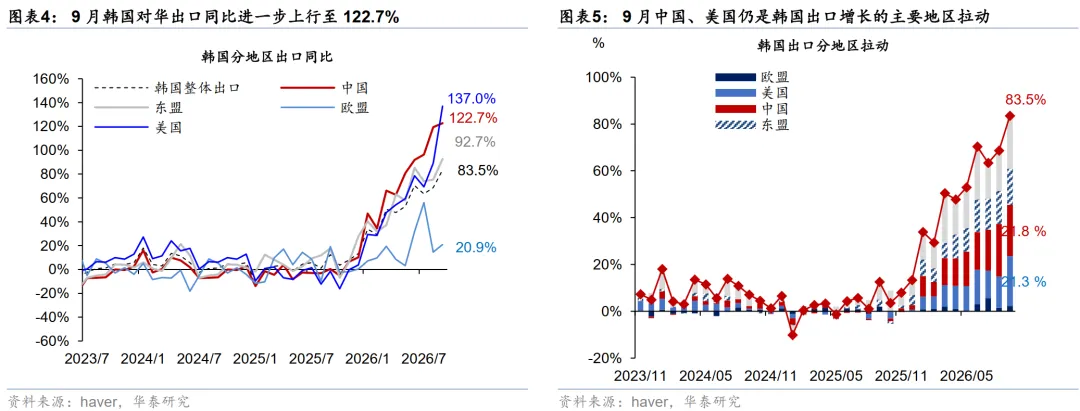
AI资本开支持续带动东亚电子产业链贸易扩张,韩国对中国和东盟出口延续高增,而对中东出口继续收缩。9月韩国对中国出口同比增长122.7%,前25天对华半导体出口同比高达321%,指向区域内集成电路和电子中间品贸易仍处于高景气阶段。按照韩国半导体出口和对华贸易推算,预计9月中国集成电路出口同比达150%左右,较8月的129.8%进一步上升;对中国总出口的贡献预计将上行至约9个百分点。9月韩国对美国出口同比由89.2%升至137.0%,对东盟由75.4%升至92.7%,均指向AI相关需求继续带动跨境中间品贸易;对欧盟出口由14.6%升至20.9%。此外,美伊冲突下中东航运受阻,9月韩国对中东出口同比连续第二个月负增长(-14.1%)。
图表
文章来源
本文摘自2026年10月1日发表的《AI链放量推动韩国出口继续攀升》
易峘 研究员 SAC No. S0570520100005 | SFC AMH263
陈玮 研究员 SAC No. S0570524030003 | SFC No. BVH374
关注我们
华泰证券研究所国内站(研究Portal)
https://inst.htsc.com/research
访问权限:国内机构客户
华泰证券研究所海外站
https://intl.inst.htsc.com/research
访问权限:美国及香港金控机构客户
添加权限请联系您的华泰对口客户经理
免责声明
▲向上滑动阅览
本公众号不是华泰证券股份有限公司(以下简称“华泰证券”)研究报告的发布平台,本公众号仅供华泰证券中国内地研究服务客户参考使用。其他任何读者在订阅本公众号前,请自行评估接收相关推送内容的适当性,且若使用本公众号所载内容,务必寻求专业投资顾问的指导及解读。华泰证券不因任何订阅本公众号的行为而将订阅者视为华泰证券的客户。
本公众号转发、摘编华泰证券向其客户已发布研究报告的部分内容及观点,完整的投资意见分析应以报告发布当日的完整研究报告内容为准。订阅者仅使用本公众号内容,可能会因缺乏对完整报告的了解或缺乏相关的解读而产生理解上的歧义。如需了解完整内容,请具体参见华泰证券所发布的完整报告。
本公众号内容基于华泰证券认为可靠的信息编制,但华泰证券对该等信息的准确性、完整性及时效性不作任何保证,也不对证券价格的涨跌或市场走势作确定性判断。本公众号所载的意见、评估及预测仅反映发布当日的观点和判断。在不同时期,华泰证券可能会发出与本公众号所载意见、评估及预测不一致的研究报告。
在任何情况下,本公众号中的信息或所表述的意见均不构成对任何人的投资建议。订阅者不应单独依靠本订阅号中的内容而取代自身独立的判断,应自主做出投资决策并自行承担投资风险。订阅者若使用本资料,有可能会因缺乏解读服务而对内容产生理解上的歧义,进而造成投资损失。对依据或者使用本公众号内容所造成的一切后果,华泰证券及作者均不承担任何法律责任。
本公众号版权仅为华泰证券所有,未经华泰证券书面许可,任何机构或个人不得以翻版、复制、发表、引用或再次分发他人等任何形式侵犯本公众号发布的所有内容的版权。如因侵权行为给华泰证券造成任何直接或间接的损失,华泰证券保留追究一切法律责任的权利。华泰证券具有中国证监会核准的“证券投资咨询”业务资格,经营许可证编号为:91320000704041011J。