ARTICLE · 1112513
通达信软件用法———三种市盈率你真的会看吗(二)?
通达信软件用法———三种市盈率你真的会看吗(二)?欢迎 
置顶精品
使用的重要说明:
百度网盘不再维护,原有文件留存供读者怀旧
阿里云盘内,通达信内文件在软件有多处重大更新时上传,新增内文件做为日常的增补,其他文件多为本人收藏,顺便放在分享文件夹内,读者自己打开各取所需。
历史精品
公式已替换,老读者需要自行前往下载,单独使用的读者可能需要单独联系一下,一定不要去重复付费。
更多个性化数据由读者参考视频自行更换所需其他数据
模板示例
以下内容是由豆包针对
通达信软件用法——杜邦分析副图公式
制作的一套
个股【K 线 + 估值 PE + 杜邦财务】标准化分析模板
用来对公司进行的一个简单分析判断,示例教学放在
其他无私文章则汇总在
内,通过汇总后,让阅读界面更整洁一些,新老读者自行阅读参考始用
⚠️仅指标框架学习,不构成任何投资建议
今日分享
三种 PE 的口径差异
这张图和上一张正好是镜像排列,非常有教学价值。
我先把数值对齐:
当前顶部:静盈 6.72 > 动盈 6.30 > PETTM 4.18 绿虚线 = TTM PE(1 月 8.71 → 4 月 7.11 → 7 月 4.35 → 现在 4.18) 紫线 = 静态 PE 白线 = 动态 PE
百分比:0.38(历史极低分位)|行业平均:4.98|机构预测三年复合增速:3.127%
一、这是什么排列:TTM 独低型按 EPS 反推(PE 越小 = EPS 越大):
二、六种位置关系及背后含义
按 EPS 从大到小排(注意 PE 排序是反的):
实例分析
三、你这张图当前形态的解读
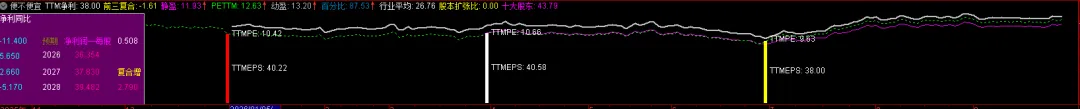
当前:静盈 11.93 < PETTM 12.63 < 动盈 13.20,对应:
- 去年全年 EPS > 近 12 个月 EPS > 今年预测 EPS
—— 公司盈利处于明确的下行通道,不是企稳。 动态 PE 比静态 PE 高约 10%(13.20/11.93),说明简单年化后的今年 EPS 比去年全年还低约 10%。 注意顶部那个 "百分比: 87.53" —— 这是当前 PE 的历史分位数。虽然 12 倍绝对数看着不贵(行业平均 28.76,折价 56%),但已经比历史上 87.5% 的时间都贵了。 这就是 "绝对低估、相对高位" 的典型组合:不是估值便宜,而是盈利下滑把 PE 被动顶上去了。
四、图里三个标记点在说什么
竖线标注的是 TTMPE 和 TTMEPS:
位置 TTM PE TTM EPS 反推股价 解读 红柱(约 1 月) 10.42 40.22 ≈419 正常区间 白柱(约 4 月) 10.66 40.58 ≈433 EPS 微增,估值平稳 黄柱(约 7 月) 9.63 38.00 ≈366 EPS 掉了 6%,股价跌了 15%—— 股价跌得比盈利快,估值被砸到历史极端低位 当前 12.63 ? ≈500+ EPS 尚未完全修复,但股价先回来了,PE 被动抬升
- 这是一个非常经典的"业绩挖坑→估值砸坑→股价先于业绩修复"的走势。
- 黄柱那根 9.63 倍就是情绪 / 估值底,现在 PE 回到 12 倍但 EPS 还没回到 40 以上,属于估值修复走在基本面前面
- 五、观察跟踪的注意事项(实战清单)
- 披露窗口的跳变是 "换分母",不是信号
- 4 月底年报 + 一季报集中披露后,静态 PE 会突然从前年切到去年,TTM 会踢掉前年 Q1、补进今年 Q1。看到 PE 单日跳几个点,先去对披露日历,不要当成涨跌信号。
- 1–3 月期间静态 PE 用的是更早年度的数据,参考价值最低。 拆单季 EPS,别只看累计 TTM 是四个季度之和,趋势要看单季净利同比 / 环比。
- 你图里 4→7 月 EPS 从 40.58 掉到 38,说明 Q2 单季出了问题。跟踪下一份季报:单季 EPS 能否回到 10 元以上(年化 40+),决定 TTM 是继续下滑还是拐头。
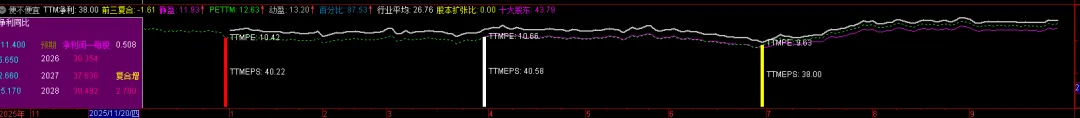
- 警惕通达信动态 PE 的季节性年化陷阱 它就是简单地 "累计 EPS ÷ 季度数 × 4"。
- 如果公司旺季在 Q4(比如白酒、工程结算),Q1×4 会严重低估 EPS→高估 PE;如果旺季在 Q2,同理反向。
- 修正方法:
- 用去年各季度占全年的权重来年化,而不是除以季度
- 三者的发散度比绝对值更重要
- 三条线挤在一起 = 盈利稳定,PE 可信;
- 三条线张口 = 盈利波动大或预期分歧大,这时候 PE 失真,要切到 PB、PS、扣非 PE 一起看。
- 扣非 PE 一定要单独看:如果最近 EPS 是靠卖资产、政府补贴、投资收益撑着,那 TTM PE 10 倍可能是假象。
- "低 PE + 高分位" 是价值陷阱预警 你现在就是这种状态:
- 绝对 PE 12 倍 vs 行业 28 倍看着便宜,但自身历史分位 87%。背后逻辑是 EPS 在往下走。只要 EPS 不止跌,PE 越低越危险—— 因为分母继续缩,PE 会被动抬升,股价还要跌。
- 股本扩张比 = 0.00 这点要持续盯
- 你图上显示 0.00,说明近期没有增发 / 送转摊薄。一旦这个数变成正的(定增、转债转股、大比例送转),EPS 会被机械摊薄,历史 PE 的可比性就断了,要复权后再比。
- 行业平均 28.76 这个参照系要打折用
- 行业平均被龙头和亏损股拉扯的情况很多。你这只 PE 只有行业的 4 折,要么是业务结构确实差一档,要么是市场给了周期折价。要去拆行业里可比公司(同市值、同毛利率梯队)的 PE 中位数,而不是平均。
- 右侧确认信号
- 真正的拐点不是看 PE 跌到多少,而是看:单季 EPS 同比转正 + TTM 线开始上翘 + 动态 PE 回落到 TTM 下方(动盈 < TTM)。这三个同时出现,才说明盈利从下行切回上行。
- 你现在三条线还是 "静 < TTM < 动" 的下行排列,拐点信号尚未确认。
总结
- 一句话总结
- 你这张图:
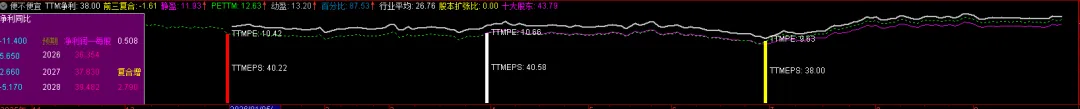
- 三条线呈 "静态最低、动态最高" 的下行排列,说明盈利还在滑坡;
- 黄柱那根 9.63 倍是情绪底,现在股价回来了但 EPS 没回来,PE 修复抢跑了。
- 接下来重点盯下一份季报的单季 EPS 能否回到 10 元上方——
- 在那之前,12 倍 PE 不是便宜,是 "分母还在缩"。
其他无私文章则汇总在
内,通过汇总后,让阅读界面更整洁一些,新老读者自行阅读参考始用
⚠️仅指标框架学习,不构成任何投资建议
今日分享
三种 PE 的口径差异
这张图和上一张正好是镜像排列,非常有教学价值。
我先把数值对齐:
当前顶部:静盈 6.72 > 动盈 6.30 > PETTM 4.18 绿虚线 = TTM PE(1 月 8.71 → 4 月 7.11 → 7 月 4.35 → 现在 4.18) 紫线 = 静态 PE 白线 = 动态 PE
百分比:0.38(历史极低分位)|行业平均:4.98|机构预测三年复合增速:3.127%
一、这是什么排列:TTM 独低型按 EPS 反推(PE 越小 = EPS 越大):
二、六种位置关系及背后含义
按 EPS 从大到小排(注意 PE 排序是反的):
实例分析
三、你这张图当前形态的解读
当前:静盈 11.93 < PETTM 12.63 < 动盈 13.20,对应:
- 去年全年 EPS > 近 12 个月 EPS > 今年预测 EPS
—— 公司盈利处于明确的下行通道,不是企稳。 动态 PE 比静态 PE 高约 10%(13.20/11.93),说明简单年化后的今年 EPS 比去年全年还低约 10%。 注意顶部那个 "百分比: 87.53" —— 这是当前 PE 的历史分位数。虽然 12 倍绝对数看着不贵(行业平均 28.76,折价 56%),但已经比历史上 87.5% 的时间都贵了。 这就是 "绝对低估、相对高位" 的典型组合:不是估值便宜,而是盈利下滑把 PE 被动顶上去了。
四、图里三个标记点在说什么
竖线标注的是 TTMPE 和 TTMEPS:
| 9.63 | 38.00 | EPS 掉了 6%,股价跌了 15%—— 股价跌得比盈利快,估值被砸到历史极端低位 | ||
- 这是一个非常经典的"业绩挖坑→估值砸坑→股价先于业绩修复"的走势。
- 黄柱那根 9.63 倍就是情绪 / 估值底,现在 PE 回到 12 倍但 EPS 还没回到 40 以上,属于估值修复走在基本面前面
- 五、观察跟踪的注意事项(实战清单)
- 披露窗口的跳变是 "换分母",不是信号
- 4 月底年报 + 一季报集中披露后,静态 PE 会突然从前年切到去年,TTM 会踢掉前年 Q1、补进今年 Q1。看到 PE 单日跳几个点,先去对披露日历,不要当成涨跌信号。
- 1–3 月期间静态 PE 用的是更早年度的数据,参考价值最低。 拆单季 EPS,别只看累计 TTM 是四个季度之和,趋势要看单季净利同比 / 环比。
- 你图里 4→7 月 EPS 从 40.58 掉到 38,说明 Q2 单季出了问题。跟踪下一份季报:单季 EPS 能否回到 10 元以上(年化 40+),决定 TTM 是继续下滑还是拐头。
- 警惕通达信动态 PE 的季节性年化陷阱 它就是简单地 "累计 EPS ÷ 季度数 × 4"。
- 如果公司旺季在 Q4(比如白酒、工程结算),Q1×4 会严重低估 EPS→高估 PE;如果旺季在 Q2,同理反向。
- 修正方法:
- 用去年各季度占全年的权重来年化,而不是除以季度
- 三者的发散度比绝对值更重要
- 三条线挤在一起 = 盈利稳定,PE 可信;
- 三条线张口 = 盈利波动大或预期分歧大,这时候 PE 失真,要切到 PB、PS、扣非 PE 一起看。
- 扣非 PE 一定要单独看:如果最近 EPS 是靠卖资产、政府补贴、投资收益撑着,那 TTM PE 10 倍可能是假象。
- "低 PE + 高分位" 是价值陷阱预警 你现在就是这种状态:
- 绝对 PE 12 倍 vs 行业 28 倍看着便宜,但自身历史分位 87%。背后逻辑是 EPS 在往下走。只要 EPS 不止跌,PE 越低越危险—— 因为分母继续缩,PE 会被动抬升,股价还要跌。
- 股本扩张比 = 0.00 这点要持续盯
- 你图上显示 0.00,说明近期没有增发 / 送转摊薄。一旦这个数变成正的(定增、转债转股、大比例送转),EPS 会被机械摊薄,历史 PE 的可比性就断了,要复权后再比。
- 行业平均 28.76 这个参照系要打折用
- 行业平均被龙头和亏损股拉扯的情况很多。你这只 PE 只有行业的 4 折,要么是业务结构确实差一档,要么是市场给了周期折价。要去拆行业里可比公司(同市值、同毛利率梯队)的 PE 中位数,而不是平均。
- 右侧确认信号
- 真正的拐点不是看 PE 跌到多少,而是看:单季 EPS 同比转正 + TTM 线开始上翘 + 动态 PE 回落到 TTM 下方(动盈 < TTM)。这三个同时出现,才说明盈利从下行切回上行。
- 你现在三条线还是 "静 < TTM < 动" 的下行排列,拐点信号尚未确认。
总结
- 一句话总结
- 你这张图:
- 三条线呈 "静态最低、动态最高" 的下行排列,说明盈利还在滑坡;
- 黄柱那根 9.63 倍是情绪底,现在股价回来了但 EPS 没回来,PE 修复抢跑了。
- 接下来重点盯下一份季报的单季 EPS 能否回到 10 元上方——
- 在那之前,12 倍 PE 不是便宜,是 "分母还在缩"。