ARTICLE · 1124691
冒充民政部发补贴的 App,被民政部亲手揭穿了
QUOTE
骗局最可怕的地方,不是它演得像假的,而是它把真政策做成了假入口——你越熟悉「高龄补贴」这四个字,越容易掉进去。
—— Sunwing
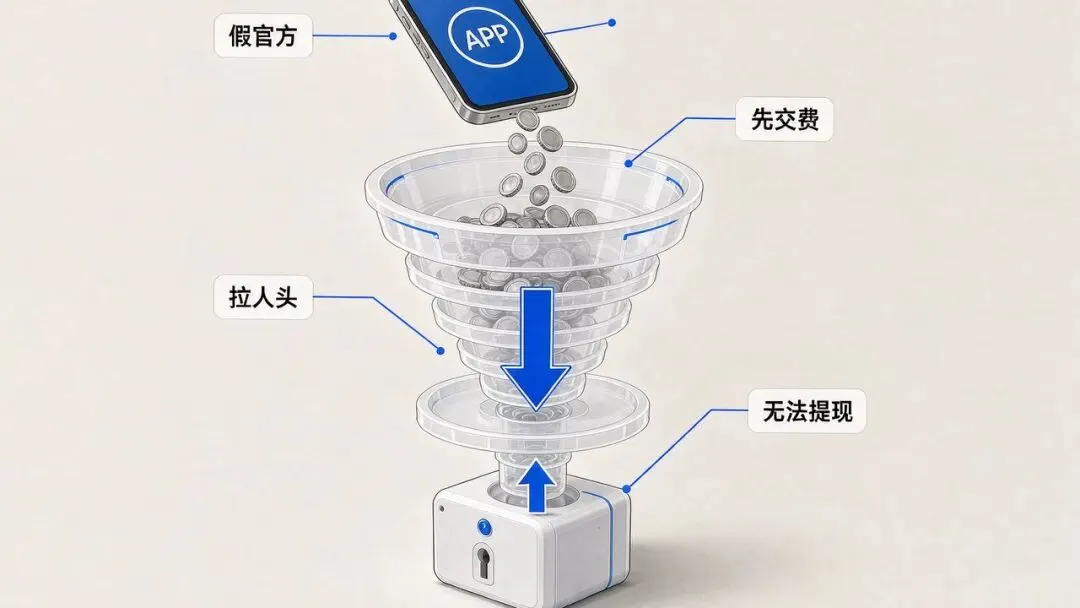
10 月 3 日前后,民政部发布了一条防诈骗提示:近期出现一些非法养老 App,以「民惠通」等为名实施诈骗。不法分子伪造文件、冒充民政部工作人员,宣称可以「发放高龄补贴」,要求先缴纳保险金、保证金、激活费等费用;或者以「签到赚钱」「高额返利」「拉人头返佣」为诱饵,诱导用户充值投资,最终无法提现(来源:民政部提示,经新华社发布)。
民政部在提示中明确了两点:其一,民政部从未设立或批准设立「民惠通」等项目,也未推出任何类似产品或相关 App;其二,已经参与或可能遭受损失的用户,建议尽快向属地公安机关报案,如遇可疑情况,可拨打 110 报警或 96110 反诈专线咨询举报。
本文看点
01
假 App 的三件道具:假文件、假身份、真政策
02
「签到赚钱」的算术,为什么经不起一遍推敲
03
三步识骗法:转发给家里长辈就够用了
AN OFFICIAL WARNING
一条提示背后的两个信号
这条提示有两个值得注意的信号。
第一个信号是「点名」。民政部门公开发布防骗提示并不常见,而这次直接点出了「民惠通」这样的具体名称,说明这类 App 的传播已经形成了一定规模,需要动用部级渠道来辟谣。官方亲自下场拆穿,本身就是事情严重程度的注脚。
第二个信号是「真政策被借用了名字」。高龄补贴是真实存在的惠民制度——全国多地都有面向高龄老人的津贴发放,由各地民政部门组织实施。骗子正是看中了这一点:政策是真的,焦虑是真的,只有 App 是假的。
— 官方点名:「民惠通」从未存在
这个组合非常危险。老人可能听社区说过「有高龄补贴这回事」,也可能在新闻里见过类似字眼,于是一个自称「民政部官方渠道」的 App 出现在手机里,名称、界面、话术都朝着「官方」的方向精心设计,第一眼的可信度就被拉满了。
THREE PROPS
骗局的三件道具
把这次点名的骗术拆开看,可以整理成三件道具。
第一件是假文件。伪造红头文件、政策截图,制造「国家在发钱」的第一印象。文件里往往有具体的金额、期限、申领条件,细节越具体越显得可信。
第二件是假身份。冒充民政部工作人员,通过电话、社交软件主动联系,语气权威、流程熟练,甚至能报出一些公开可查的政策名词。角色扮演的目的只有一个:让受害者相信自己正在和一个真实存在的官方人员打交道。
第三件是真政策。这是三件道具里最隐蔽的一件——骗局借用的是真实的制度名义,让受害者用「我知道这个政策」来替代「我核实过这个渠道」。
— 假文件、假身份、真政策
三件道具凑齐之后,收费环节就顺理成章:保险金、保证金、激活费,名目不同,逻辑相同——钱在补贴到账之前先付出去。而任何真正的政府补贴,都不需要受领人先付费。
FOLLOW THE MONEY
「签到赚钱」的算术经不起一遍推敲
提示里还点出了另一种玩法:「签到赚钱」「高额返利」「拉人头返佣」。这类话术换过很多马甲,本质是同一套算术。
先看「签到赚钱」:每天打开 App 点一下就有收益,门槛低到不像话。但一个不产生任何真实价值的操作,钱从哪里来?答案只有一个——后来的充值者。只要新钱进来的速度跟不上收益分出去的速度,整个盘子就会停摆,提现按钮就永远转圈。
再看「高额返利」:充值越多、返利比例越高。正常投资不存在无风险高返利,这不是常识盲区,而是所有庞氏结构的第一特征。
最后是「拉人头返佣」:收益的主要来源不是产品,而是发展下线。当一个 App 把「邀请好友」放在比「产品功能」更核心的位置,它的商业模式就已经写在了脸上。
— 签到、返利、拉人头,同一套算术
这三条特征,用任何一条去比对「民惠通」类 App 都能对上。反过来说,这也是普通人最实用的自查方法:一个 App 同时出现「签到给钱、充值返利、邀请返佣」,无论它把名字起得多像官方,都应当立即关闭并举报。
WHY THE ELDERLY
为什么专挑老年人下手
这类骗局的目标画像非常清晰,不是因为老年人「傻」,而是因为这场围猎精心选择了老年人最薄弱的三个环节。
其一是信息核实成本。老年人获取政策信息的渠道以电视、社区、口耳相传为主,面对一个自称官方的 App,缺少便捷的核实手段。其二是情感触点。补贴、养老、健康,每一个词都连着最现实的担忧,情绪一被激活,判断力就下降。其三是操作依赖。很多老人对新 App 的功能不熟,反而全程听从「客服」指引,等于把每一步都交给了对方。
而子女的缺位放大了这一切。多数年轻人看到这类 App 会本能地怀疑,但老人手机里的 App,子女往往根本看不到——转账发生在老人自己的手机里,直到提不出来才被发现。
— 转账发生在老人自己的手机里
这就是为什么民政部的提示最后落点是「尽快报案」和两个号码:110 与 96110。发现越早,止损越快;而发现的概率,几乎完全取决于家人之间有没有这个话题。
还有一个现实问题不能回避:追损很难。这类资金一旦转出,往往在几分钟内被拆成多笔转移,公安机关系列侦办需要时间,受害老人能追回的比例并不乐观。把防线前移——事前的一次家庭群转发、一次「官方 App 都查不到」的对照演示——远比事后报案划算。给长辈手机装上国家反诈中心 App、打开转账延迟到账,都是十分钟内能做完的事,但正是这些小事,挡住了绝大多数损失。
THREE STEPS
三步识骗法:今天就能用上
把官方提示拆成最简操作,就是三步。
第一步,认渠道:民政部在提示中明确表示,从未设立或批准设立「民惠通」等项目,未推出任何类似产品和 App。凡是自称通过某个 App 领取补贴的,一律先默认为假。真正的补贴申领,走社区、街道等线下官方渠道或当地政务服务平台。
第二步,守底线:所有要求「先交费才能领钱」的——不管名目是保险金、保证金还是激活费——直接判定为诈骗。政府发钱,不会先收钱。
第三步,留证据、快求助:怀疑被骗或已转账,立即拨打 110 报警或 96110 反诈专线咨询,同时保存好 App 名称、转账记录、聊天记录等证据,尽快向属地公安机关报案。
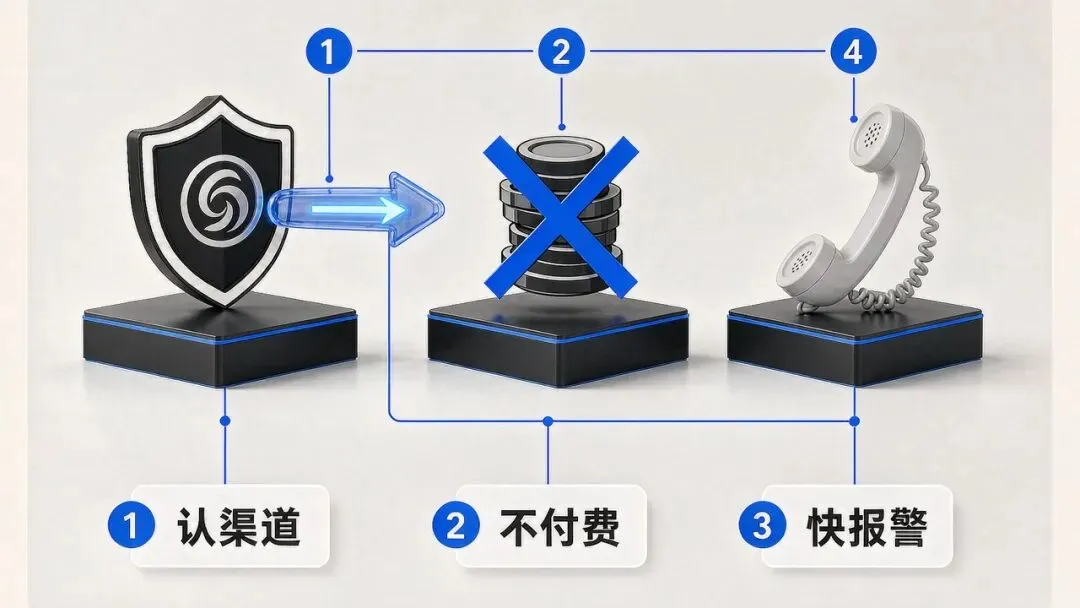
— 认渠道、不付费、快报警
最后多说一句:反诈这件事上,最有效的防线不是老年人的警惕心,而是子女的一次主动转发。把民政部这条提示转进家庭群,比任何事后追损都有用。
骗子从不发明新的贪婪,他们只是给旧的贪婪,套上一件官方的外衣。
如果你觉得今天这篇有收获,欢迎点赞、在看、转发三连,我们下篇见。