ARTICLE · 1137969
中信建投 | Muse下载量稳居高位,智谱接入Amazon Bedrock
文|杨艾莉 杨晓玮 蔡佳成 马晓婷
产业更新:个人Agent进展快、关注度高,国产模型陆续进入全球云分销体系;海内外前沿模型密集迭代。
1/个人助理进展快:Muse下载量稳定在高位,巨头与创业公司同场起跑。OpenAI DevDay发布智能体Dot,对标Meta的Muse;豆包加速推进个人助理项目Spell与现有产品整合,预计较快对外推出;独立应用Instinct年化GMV近10亿美元,目前估值100亿美元。
2/国产模型陆续进入全球云分销体系,商业回报改善:智谱接入AWS Bedrock,GLM 与K3进入OpenAI企业采购。
3/海外前沿模型密集迭代;旗舰模型的能力提升和价格变化是核心。
4/国内大厂数据中心AI容量扩张提速,关注交付与资本回报;海外CSP:Agent推动需求扩散至执行环境与数据层。
一、全球AI进展及更新
1、行业观点
【大模型及AI应用板块】
国庆期间核心:个人助理关注度高,国产模型陆续进入全球云分销体系;海内外前沿模型密集迭代
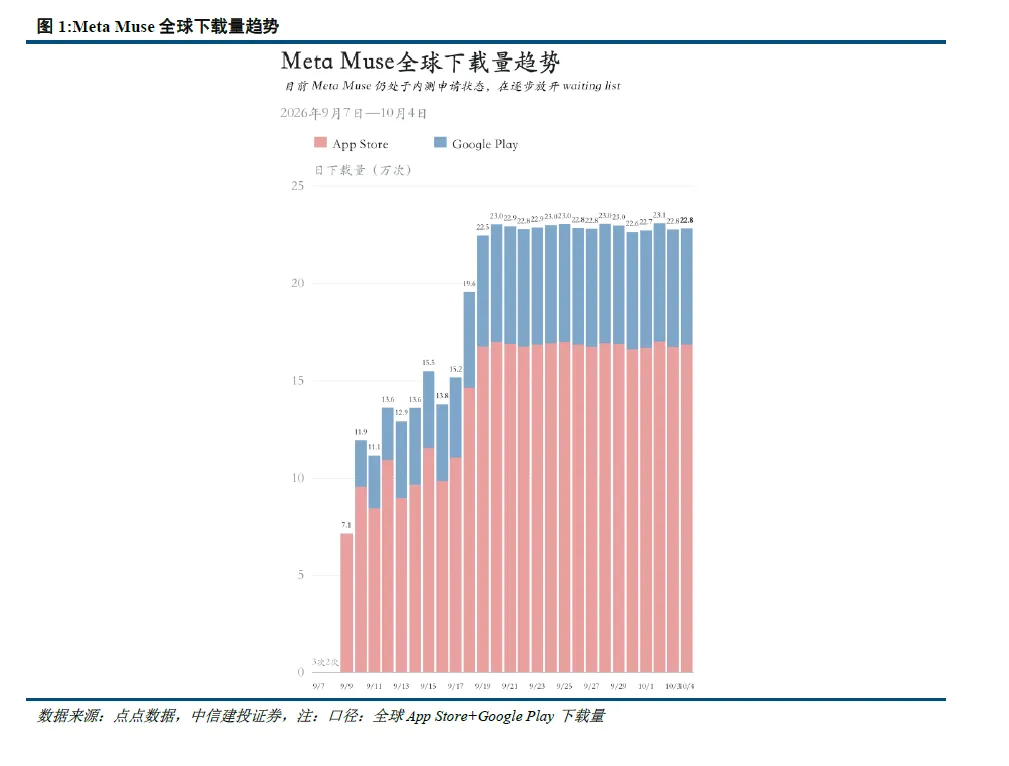
1 / 个人助理Agent关注度高:Muse下载量稳定在高位,多家大模型厂商/大厂加快个人Agent布局。
1)OpenAI DevDay 核心是发布了常驻智能体 Dots对标Meta的Muse,每个 dot 配一台专属云电脑和浏览器,继承用户本人权限,可经 ChatGPT 内 4000 多个应用干活、在 Slack/Teams 回消息,即日向 Pro 及以上开放、费用含在订阅内。
2)豆包加速推进个人助理项目Spell与现有产品整合。据《科创板日报》援引知情人士称,Spell从4月开始内测,计划与豆包更深度结合,新产品由Spell项目与豆包对话团队共同负责,预计较快对外推出。
3)个人助理新秀产品Instinct:用户真实闭环体验,目前估值100 亿美元。硅谷公司 Spear Street 发布的个人 AI 助理 Instinct近期关注度高,创始人 Noah Shinn 23 岁,产品形态没有 App的,用户在iMessage/WhatsApp/短信里直接给Instinct下指令,Agent 在自己的云电脑上操作浏览器,用授权的邮箱、日历、银行卡完成订票、订餐、购物、退订。目前年化GMV逼近 10 亿美元,依靠邀请制用户目前已经破 10 万,日环比增长稳定 10%~11%、营销支出几乎为零,邀请码在 eBay 被炒到约 300 美元;10月5日上线群聊功能(好友无账号也能把 Agent 拉进群)。
我们认为,Instinct 与 Meta Muse 验证,个人助理是 2026 年下半年最重要的 C 端赛道,巨头(Meta、字节、腾讯)与创业公司同场起跑,我们认为核心变量是信任(支付与隐私授权)以及生态整合能力。
2 / 国产模型陆续进入全球云分销体系:智谱接入 AWS Bedrock,GLM 与 K3 进入 OpenAI 企业采购。10月6日 AWS Bedrock 官宣接入智谱 GLM-5.3,按模型调用量与智谱收入分成。此前 9月30日美国推理服务商 Baseten 成为 OpenAI B2B 市场首批开源模型服务商,企业可在 Codex 中原生调用 GLM-5.3-Flash 与 Kimi K3。
3 /国庆前后,海外前沿模型密集迭代:Gemini 4 Argon、Claude Opus 5.5 / Sonnet 5.5、GPT-6 Sol / Luna、Grok 4.7、Kling 4.0、MiniMax M3.1-Flash-Preview等。我们认为,近期模型迭代的核心,都是将旗舰能力下沉到半价:Opus 5.5 降价 20%、Argon 打 1/5 价格、GPT-6 Luna 打一折。
4 / Anthropic 招股书部分信息披露
路透社 9月28~29日独家曝光 Anthropic IPO 招股书,核心分点如下:
——营收与亏损:2025 财年营收 45.9 亿美元(增长 12 倍);运营亏损 80.6 亿美元(2024 年为 29.8 亿);净亏损近 420 亿美元中,340 亿是可转换工具公允价值变动。
——算力投入:2025 年算力与基础设施支出 73.3 亿美元(一年三倍、占总运营支出过半);未来一年云计算/算力投入承诺近 5180 亿美元。
——客户依赖程度:近25%的收入来自两家客户,且许多大客户未签长期合同。
——IPO 时间表:彭博 10月1日报道,定于 10月14日举行 IPO 前投资者日,目标 11 月初挂牌,估值区间 1.5~2 万亿美元,募资规模计划超越 SpaceX的860亿美元的纪录。
提示关注10月14日 Anthropic 投资者日和11月份具体上市时间,将为大模型板块整体估值设立估值框架。
5 / AMD 82 亿美元收购 World Labs:算力巨头补充上游模型能力
AMD 9月28日宣布以约 82 亿美元全股票收购李飞飞创立的 World Labs,为公司史上第二大收购,预计 2026 年底前完成;李飞飞出任 AMD 执行副总裁兼首席科学家,直接向苏姿丰汇报。World Labs 主攻世界模型(生成和重建 3D 物理环境),首款产品 Marble 已上线。我们认为,芯片公司购买模型团队,主要是为下一代芯片架构的设计做提前考量。
【云计算板块】
1/ 国内大厂数据中心AI容量扩张提速,关注交付与资本回报
——五大厂商容量集中,字节和阿里领先。据9月27日云头条转引 SemiAnalysis 图表刻度估算,2026年底中国境内预计已交付容量:字节约5.3GW、阿里约3.9GW、腾讯约2.4GW、百度约1.1GW、华为约1.0GW,合计约13.7GW。以上为自建与租赁合计的IT电力容量,包含传统云等负载,不能直接换算为AI算力或GPU数量;公司分项为公开转引估读,未取得付费模型底表。
——自建与租赁路径分化。字节以租赁为主,华为以自建为主,阿里、腾讯和百度采用混合模式。SemiAnalysis公开报告预计中国2026年底容量超过24GW,另有约20GW明确时间表的项目储备及约30GW已宣布项目;报告还指出,传统低密度机房空置与AI机房紧缺同时存在。
我们认为,国内算力扩张对第三方IDC的拉动,首先取决于大厂租赁需求及订单交付。对互联网公有云而言(阿里、腾讯、百度),主要关注新增容量能否转化为外部云收入或内部业务效率,并覆盖折旧和资金占用。
2/ 海外CSP:Agent推动需求扩散至执行环境与数据层
——近期更新集中在企业Agent落地。微软9月24日更新Foundry模型、语音及长任务能力,9月28日将Fabric业务数据接入Copilot;AWS与Salesforce扩大Agent及数据互通;Google Cloud在9月更新中强化沙盒、存储和推理调度。三家的共同方向是让模型调用进入持续运行的企业工作流。
我们认为,云需求有望由训练和推理进一步扩散至CPU执行、内存、存储、数据库和安全治理。大厂优势来自企业客户、应用入口与完整云产品。
2、全球AI产业进展
大模型:海外前沿模型密集迭代,旗舰模型降价
1、国庆前后前沿模型密集升级,编程、长任务执行是主要迭代方向,同时旗舰能力下沉到半价。我们认为,GPT-6.1 Sol和Sonnet 5.5强化的是常用工作负载的性能效率,Gemini 4 Argon扩展长程推理能力,重回T1;但旗舰模型价格在降低,Opus 5.5 降价 20%、Argon 打 1/5 价格、GPT-6 Luna 打一折。
——Google Gemini 4 Argon(9月30日)。沉寂 7 个月后的旗舰,Artificial Analysis 智能指数 53 分追平 GPT-6 Astra、重回前三,幻觉率为高分模型中最低;首发优惠价 $2/$10(约为 Astra 的 1/5);先通过Fairwind计划向受信任网络安全防守方分阶段开放,尚未面向所有开发者。最大输出上限由64K升至100万token;面向长程编码、法律、金融与防御性网络安全任务。
——Anthropic Claude Sonnet 5.5(9月22日/9月28日)。一周内双发。Opus 5.5 定价比 Opus 5 低 20%、典型负载成本降 40%、Terminal-Bench 4.0 达 66.4%;Sonnet 5.5 输出速度比Sonnet 5提高30%以上、单任务成本最高降 30%。
——OpenAI GPT-6.1 Sol/Luna(9月22日)。API 价格较上代促销价腰斩(Luna 低至 $0.10/$0.50)。
——Grok 4.7(xAI,9月21日):结束四次跳票,50 万 token 上下文,定价不变($2/$6),Artificial Analysis 智能指数 46 分、首进全球前四;但单任务 token 消耗翻倍引发"总价不便宜"争议。
——Kling 4.0(快手,9月28日官宣内测):单次原生生成最长 30 秒(翻倍)、最多 10 张关键帧、4K HDR,正式版 10 月上线。
——MiniMax M3.1-Flash-Preview(9月28日公测)。在 MiniMax Code 灰度上线并开启公测:最高 1M token 上下文、原生多模态输入、五档推理强度;仅限 Token Plan 订阅(约 22 美元/月起)在 MiniMax Code 内使用,未公布按 token 价格与模型卡。
商业化:以Muse为代表的个人助理Agent破圈中,智谱接入Amazon Bedrock开启云分成
1/我们判断综合token定价依然在下降。1)GPT-6.1 Sol降价。GPT-6.1 Sol标准API每百万输入/输出token仍为2/10美元,缓存输入由GPT-6 Sol的每百万tokens 0.20美元降至0.10美元,下降50%。2)。Sonnet 5.5定价与Sonnet 5相同,任务成本(token消耗)最多降低30%。Sonnet 5.5输入/输出/缓存读取分别为每百万tokens 2/10/0.20美元。
2/个人助理Agent关注度高:Muse下载量稳定在高位,多家大模型厂商/大厂加快个人Agent布局。9月30日OpenAI发布了常驻智能体Dots,对标Muse,每个dot配一台专属云电脑和浏览器,继承用户本人权限,可经 ChatGPT 内 4000 多个应用干活、在 Slack/Teams 回消息,即日向 Pro 及以上开放、费用含在订阅内;豆包加速推进个人助理项目Spell与现有产品整合,据《科创板日报》援引知情人士称,Spell从4月开始内测,计划与豆包更深度结合,新产品由Spell项目与豆包对话团队共同负责,预计较快对外推出。
3/智谱上架Bedroc开启开源模型云分成。GLM-5.3进入Amazon Bedrock,符合条件企业可通过托管API调用,预计将于Kimi类似落地分成模式,增厚利润。开源模型的商业化回报在改善。
4/OpenAI进一步推进广告业务,将推出视觉广告展示、强化归因。10月5日公告,将在图片生成过程中展示视觉广告,计划10月稍后在美国向部分广告主启动测试,面向Free和Go用户;接入Hightouch、Tealium、LiveRamp等数据系统,并扩展AppsFlyer、Adjust等归因伙伴;与Haus、Measured、WorkMagic探索地域实验,衡量广告真正带来的增量,而不只是点击后发生了多少购买,以补齐效果广告能力。
5/大模型在加深与B端的合作。10月1日OpenAI与Synopsys的多年合作披露收入共享,拟将模型、算力及EDA许可打包交付,分成比例未披露;同日Anthropic扩大巴克莱合作。9月29日Meta扩展Muse小企业连接器,接入商家营销和财务工具。
Token:OpenRouter周度token调用连续9周环比增长
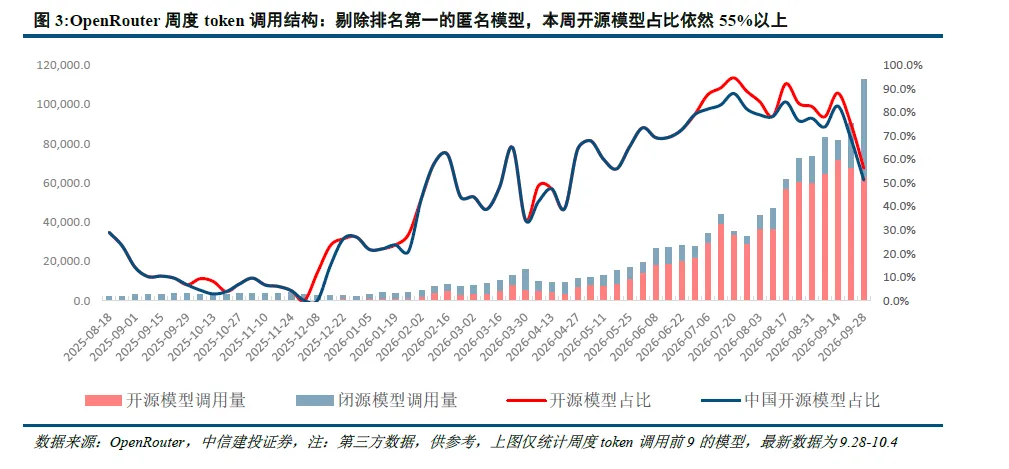
最新一周(9.28-10.4)Token调用165.9万亿,环比+13.7%,连续9周环比增长,近2周增长重新提速,预计系新模型Space Bunny Alpha(匿名模型)、GPT-6 Luna等发布的拉动。匿名模型Space Buny Alpha当周排名升至第一;调用前5中,其余均为国产模型,分别为DeepSeek V4.1 Flash、GLM 5.3 Flash、Mimo-V2.6-Flash、Hy4 preview。
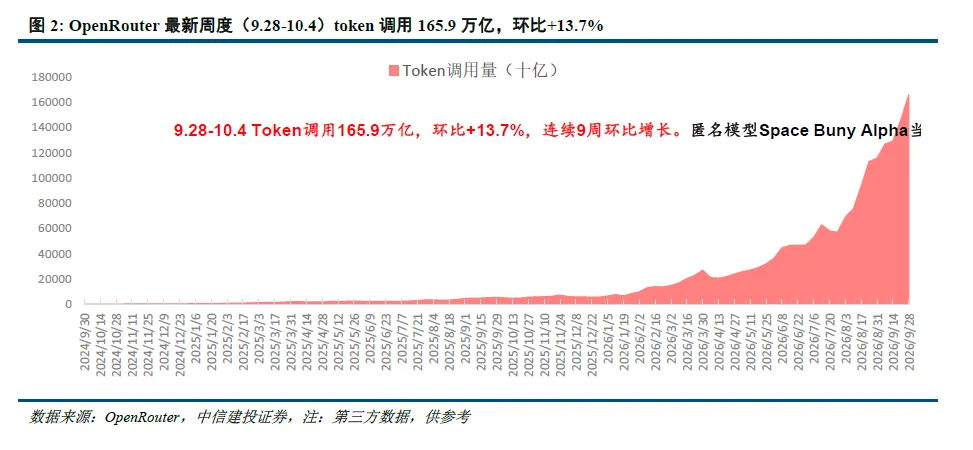
OpenRouter周度token调用中,近2周开源模型下降明显,主要系匿名模型Space Bunny Alpha调用量大,近2周调用位于第3、1,其是否开源尚未明确,故未统计在开源模型中。(该数据统计调用量top9)。
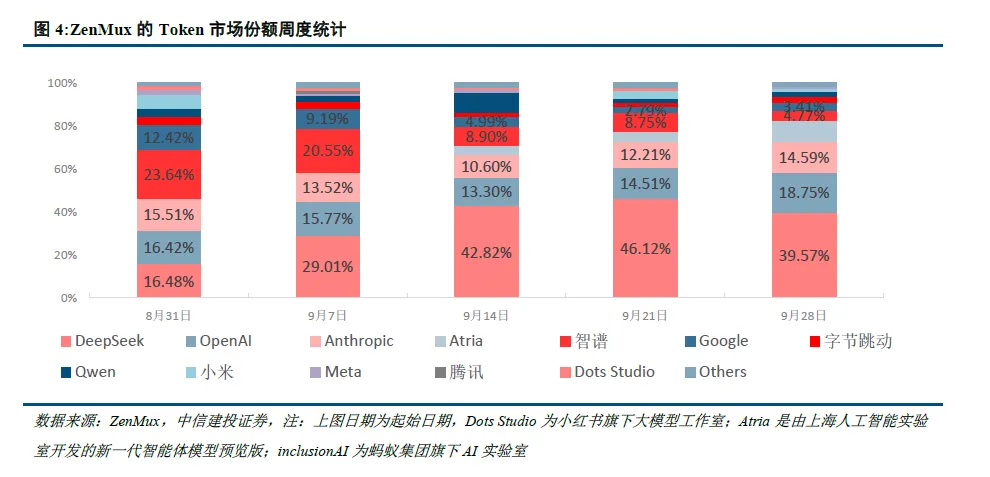
最新一周(9.28-10.4)token市场份额(ZenMux口径),DeepSeek调用占比依然位于第一,OpenAI调用占比再次提升。据ZenMux(大模型聚合平台)的统计,本周token市场份额前5为DeepSeek、OpenAI、Anthropic、Atria、智谱。其中,DeepSeek调用占比39.57%,前五中国产模型合计占比53.94%;OpenAI调用占比18.75%,环比+4.2pcts,预计系GPT-6 Luna等模型的拉动。
1)AI模型迭代快于商业化变现的风险:国产模型密集发布但企业级付费转化和C端订阅渗透仍需培育,技术能力与变现节奏可能形成剪刀差。
2)AI短剧内容同质化与爆款率低迷的风险:上半年AI短剧上线超12万部但播放量破百万不足10%,产能爆发与爆款稀缺并存,存量博弈下变现效率承压。
3)算力与上游硬件成本持续上行的风险:海外CSP资本开支合计约7250亿美元,DRAM现货价格环比涨约40%,AI内容生产成本结构短期难改善。
4)AI生成内容版权界定模糊与监管收紧的风险:训练数据版权、生成内容归属等法律边界尚不清晰,重大版权判决或监管收紧可能影响业务节奏。
5)传统内容公司AI改造投入产出不确定的风险:工作流重构和团队培训短期推升成本,若AI未显著降本或提升爆款率,利润率拖累将持续2-3年。
6)海外AI竞赛引发出口管制升级的风险:中美AI竞争背景下,若管制波及TPU、HBM等关键环节,国内模型训练效率和内容生产成本将受影响。
7)AI变现路径多元但单点贡献仍小的风险:多数公司AI业务收入占比不足10%,若2027年前未提升至20%以上,概念溢价向业绩验证切换时估值承压。
8)行业从流量驱动向内容驱动切换的阵痛风险:产能爆发但内容质量和叙事深度仍待提升,中小团队可能因跟不上转型节奏而批量出清,格局波动加大。
杨艾莉:中信建投证券传媒互联网行业首席分析师,中国人民大学传播学硕士,曾任职于百度、新浪,担任商业分析师、战略分析师。2015年起,分别任职于中银国际证券、广发证券,担任传媒与互联网分析师、资深分析师。2019年4月加入中信建投证券研究发展部担任传媒互联网首席分析师。曾荣获2019年wind资讯传播与文化行业金牌分析师第一名;2020年wind资讯传播与文化行业金牌分析师第二名;2020年新浪金麒麟评选传媒行业新锐分析师第二名。
杨晓玮:中信建投证券传媒互联网行业联席首席分析师,上海交通大学金融硕士,主要研究全球大模型与应用、互联网平台、全球游戏行业及潮流玩具。
蔡佳成:中信建投证券全球AI创新与互联网行业研究员,哥伦比亚大学硕士、波士顿大学学士,主要研究传媒互联网领域。
马晓婷:中信建投证券全球AI创新与互联网行业研究员,上海财经大学学士,上海社会科学院硕士,主要研究全球大模型与AI应用、广告营销及长视频平台。
证券研究报告名称:《周观点:Muse下载量稳居高位,智谱接入Amazon Bedrock》
对外发布时间:2026年10月7日
报告发布机构:中信建投证券股份有限公司
本报告分析师:
杨艾莉 SAC 编号:S1440519060002
SFC 编号:BQI330
杨晓玮 SAC 编号:S1440523110001
蔡佳成 SAC 编号:S1440524080008
马晓婷 SAC 编号:S1440525070013
近期热门视频
重要提示:
通过本订阅号发布的观点和信息仅供中信建投证券股份有限公司(下称“中信建投”)客户中符合《证券期货投资者适当性管理办法》规定的机构类专业投资者参考。因本订阅号暂时无法设置访问限制,若您并非中信建投客户中的机构类专业投资者,为控制投资风险,请您请取消关注,请勿订阅、接收或使用本订阅号中的任何信息。对由此给您造成的不便表示诚挚歉意,感谢您的理解与配合!
免责声明:
本订阅号(微信号:中信建投证券研究)为中信建投证券股份有限公司(下称“中信建投”)研究发展部依法设立、独立运营的唯一官方订阅号。
本订阅号所载内容仅面向符合《证券期货投资者适当性管理办法》规定的机构类专业投资者。中信建投不因任何订阅或接收本订阅号内容的行为而将订阅人视为中信建投的客户。
本订阅号不是中信建投研究报告的发布平台,所载内容均来自于中信建投已正式发布的研究报告或对报告进行的跟踪与解读,订阅者若使用所载资料,有可能会因缺乏对完整报告的了解而对其中关键假设、评级、目标价等内容产生误解。提请订阅者参阅中信建投已发布的完整证券研究报告,仔细阅读其所附各项声明、信息披露事项及风险提示,关注相关的分析、预测能够成立的关键假设条件,关注投资评级和证券目标价格的预测时间周期,并准确理解投资评级的含义。
中信建投对本订阅号所载资料的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证。本订阅号中资料、意见等仅代表来源证券研究报告发布当日的判断,相关研究观点可依据中信建投后续发布的证券研究报告在不发布通知的情形下作出更改。中信建投的销售人员、交易人员以及其他专业人士可能会依据不同假设和标准、采用不同的分析方法而口头或书面发表与本订阅号中资料意见不一致的市场评论和/或观点。
本订阅号发布的内容并非投资决策服务,在任何情形下都不构成对接收本订阅号内容受众的任何投资建议。订阅者应当充分了解各类投资风险,根据自身情况自主做出投资决策并自行承担投资风险。订阅者根据本订阅号内容做出的任何决策与中信建投或相关作者无关。
本订阅号发布的内容仅为中信建投所有。未经中信建投事先书面许可,任何机构和/或个人不得以任何形式转发、翻版、复制、发布或引用本订阅号发布的全部或部分内容,亦不得从未经中信建投书面授权的任何机构、个人或其运营的媒体平台接收、翻版、复制或引用本订阅号发布的全部或部分内容。版权所有,违者必究。