ARTICLE · 1140255
快手和抖音的战争,从短视频打到AI?

能在AI视频上赢回来?
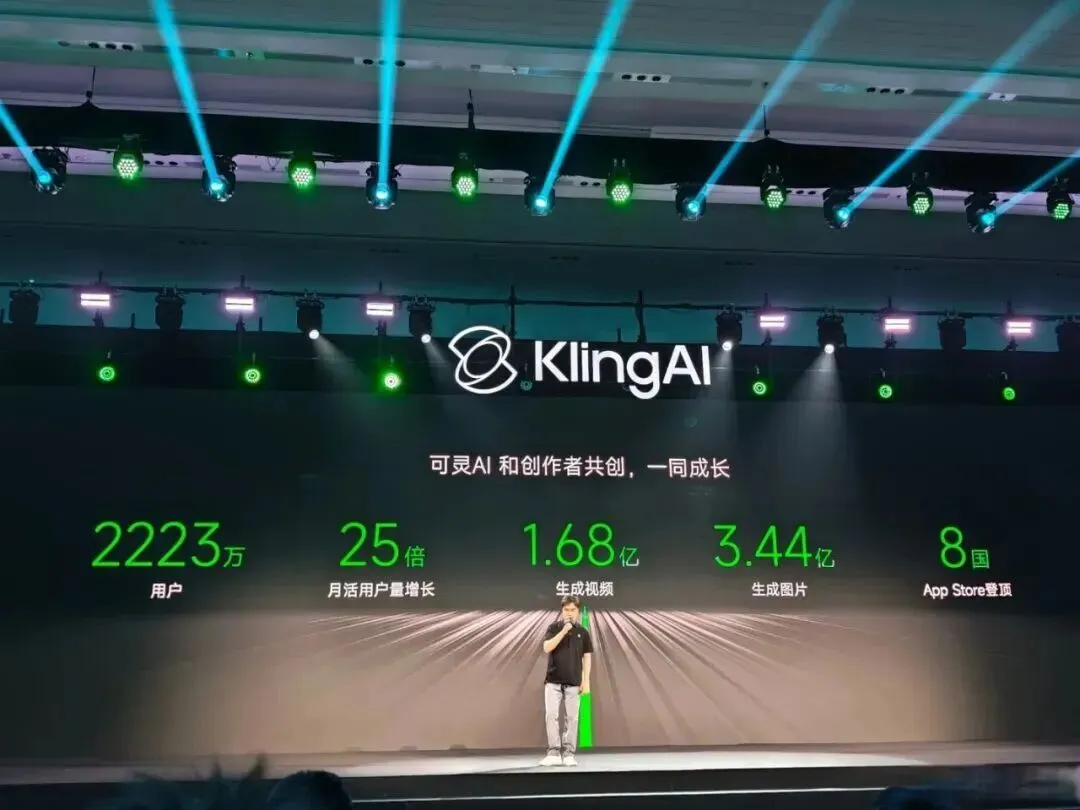
国庆刚完,可灵AI那边就传出消息,计划在未来12个月内启动赴港上市流程,预计2027年初递交申请。
要知道,从Sora横空出世至今,不少大厂都在布局AI视频领域。快手和的抖音之间的竞争,也从过去短视频,切换为可灵和Seedance。
短视频时代,快手是追赶者,AI视频时代有没有可能完成反超,可灵上市就显得至关重要。
01
快手的算盘
事实上,不少人都认为可灵上市有点早。因为它的4.0才刚要上线,产品还在快速迭代,功能和体验都在不停调整。老实说,现在就谈上市,步子确实有点急。不过,从快手的角度来看,这一步不得不迈。
最直观的,就是算力开销带来的成本压力。做视频大模型有多烧钱,大家心里都有数。单卡成本摆在那,再加上核心团队薪酬、数据采购、日常迭代的持续投入,用无底洞形容不为过。
快手主站的基本盘确实稳,日活、营收都撑得住。但现在广告、直播电商的增长都已摸到天花板,内部既要跟抖音争主业存量,又要砸钱做AI,两头都得花钱,腾挪空间其实并不大。
把可灵拆成独立主体上市融资,相当于多开了一条资金通道,不用再从上市公司的主业现金流里抠,就不会反复拖累集团的利润表。
对快手主业来说,反而是种松绑,成熟业务赚的钱,可以更多用在回购、分红和核心业务迭代上,不用无限补贴AI这个算力黑洞。
另外,如今快手在港股的市盈率才7倍出头,市场完全把它当成一家增长见顶的传统短视频公司来定价。
这层框架里,可灵做得再好,也只是个成本部门,换不来对应的估值提升。但拆出来就完全不一样了。
AI公司讲的是技术壁垒、收入增速和行业空间,估值逻辑和互联网公司天差地别。同样的团队、同样的技术,换个独立主体的身份,估值或许能翻好几倍。不管是对股东,还是对员工期权,都是划算的买卖。
当然,此举同样有战略层面的意思。快手和字节在短视频领域斗了快10年,已经很难在老赛道掀起什么风浪。AI视频则是全新的赛场,技术路线尚未定型,市场格局也没固化,谁都有机会冲出来。
快手抢着做第一个冲IPO的视频大模型玩家,就是想拿下“国内视频大模型第一股”的名头,不管是挖人才、谈合作,还是打品牌声量,都能占得先机。
02
字节为什么稳得住?
跟快手的急比起来,字节在AI业务上就显得不慌不忙了。
这很好理解,毕竟字节的Seedance系列坐拥国内80%市占率,多镜头叙事和角色一致性等短剧量产的核心能力,都是行业标杆。同时,剪映的AI生成功能、抖音里的各类AI特效,早就铺给无数创作者,用户数据反馈和迭代速度没人比得过。
这其实对应着字节的一贯思路。在它看来,AI不是独立生意,视频生成技术最大的价值,不是直接卖API赚那点钱,而是给抖音和剪映提效。通过降低内容创作的门槛,让普通人能做出好内容,丰富平台的内容供给,最终拉动平台的流量和广告收入。
技术内嵌在整个生态里,前端有用户场景给AI喂数据,后端有成熟的商业化渠道接变现,形成的正向循环,比单独上市的价值大得多。
况且,以字节的体量,完全有能力用自有资金支撑AI业务的长期研发,不需要靠上市来募资。若强行把视频大模型拆出去,反而可能破坏抖音、剪映的协同效率。为了短期的估值溢价,牺牲长期的生态优势,这笔账怎么算都不划算。
03
AI视频的故事不好讲
说到底,可灵冲刺IPO,最值得关注的不是快手能不能成,是资本市场到底愿不愿意为AI视频买单。
现在的AI视频赛道,还是预期远大于实际产出。技术上说,虽然头部玩家都能做到30秒生成,可灵4.0甚至支持续拍2分钟,但逻辑连贯性差、物理细节失真、长叙事断裂的问题依然存在,距离真正的工业化大规模应用,还有不小的距离。
商业化道路就更现实了。目前主流玩法就API调用、会员付费、企业定制这几种。整体营收规模都不大,全行业都还没找到爆发式的盈利路径。
以Sora为例,当初声势是够大,可算力成本高得出奇,曾有机构算过,一天就要烧上千万美元,收入却没多少,最后直接关停消费端,连API都停了。说实话,连OpenAI这种不差钱的都扛不住纯视频产品的成本,足以说明这个赛道有多恐怖。
所以,快手卡在这个节点去上市,本质上就是卖想象力,是在赌AI视频未来会重构整个内容产业,成为下一代互联网的核心生产工具。
不过,港交所专门为未盈利的特专科技企业开了上市通道,AI是重点鼓励领域之一。只要技术壁垒足够高,增长故事够清晰,就算暂时没有盈利,一样能获得资本市场的认可。
可灵10亿美元的融资目标,放在现在冷清的一级市场可能很难,但在公开市场,有快手这样的大厂背景背书,也不是不可能完成的任务。
当然,这条路也不是这么好走的。
AI行业里,技术迭代太快了,半年就是一个技术周期。今天的领先优势,说不定明天就被后来者抹平。字节、腾讯、百度都在重兵投入,还有一堆创业公司虎视眈眈,可灵能不能一直守住身位还不好说。
同时,可灵还面临估值压力。现在180亿美元的一级估值,对应36倍左右的市销率,已经包含了不少稀缺性溢价和增长预期。一旦上市后收入增速掉下来,或者商业化进度不及预期,估值很容易迎来大幅回调。
更关键的是,纯卖模型、卖时长的路已经被证明走不通。可灵真正的优势,其实是背靠快手的内容生态,海量短剧、电商、广告客户等。如果能把从生成到投放再到转化的完整链路跑通,卖的就不只是视频时长,而是整套商业解决方案,那时估值逻辑就完全不一样了。反过来,若是做不到这一点,只靠卖会员和API,迟早会陷入价格战,撑不起现在的高估值。
因此,不管从哪个角度来看,可灵这波IPO传闻其实更像一个信号,预示着AI视频的竞争,已经从技术研发的上半场,进入资本与商业化的下半场。至于最终谁能跑出来,咱们就拭目以待了。
阿科|编辑
labubu|校对
科技茶社|出品
END
本文仅代表作者个人观点,部分图片来自网络,未能核实版权归属,不作商业用途,如有侵犯,敬请作者与我们联系。
往期推荐
商务合作
手机:15802805047(微信同号)
转载:kfyjwh004