ARTICLE · 1158828
APP不赚钱?10大行业商业化变现拆解,案例+模式+指标
 火焰广告传媒
海外广告变现 · APP定制 · 网站系统定制
做APP定制和海外变现咨询这些年,火焰广告传媒的团队被客户问得最多的一句话是:"我们的APP日活还没起来,现在谈海外广告变现是不是太早了?"
为了回答这个问题,我们把10个行业、90款跑出来的APP逐个拆了一遍:聊天社交、游戏、工具、短剧、音频、AI、电商、阅读、IoT、健康,每个行业9款,数据全部对着财报和行业监测核过。拆完先说一个教训——
这10个行业的赚钱逻辑几乎没有交集。学错了行业,比不学还糟。
聊天社交靠广告加增值服务,短剧靠广告分账,游戏靠内购,工具靠订阅,电商靠佣金加广告,IoT靠云存储。同样是日活10万,商业价值能差出一个数量级。所以这篇文章不做跨行业大排名,一个行业一个行业讲,每个行业只回答三个问题:靠什么冷启动,靠什么破规模,最后靠什么赚钱。
全文只有一条规律跨行业成立:日活是结果,商业化是设计。变现模式都是定在日活起来之前的。
红果短剧月活3.68亿(QuestMobile 2026年6月),超过爱优腾芒四家长视频的总和。但它是先用"免费+广告分账"定好模式,日活才长出来的。
一、先校准坐标:APP增长的四个阶段
阶段是通用的,打法是行业的:社交在第一阶段赌关系链,游戏赌内容,工具赌效率。到第四阶段只剩一条铁律:商业化要在画第一版原型图时就定好,等日活过了10万再想,学费已经交完了。
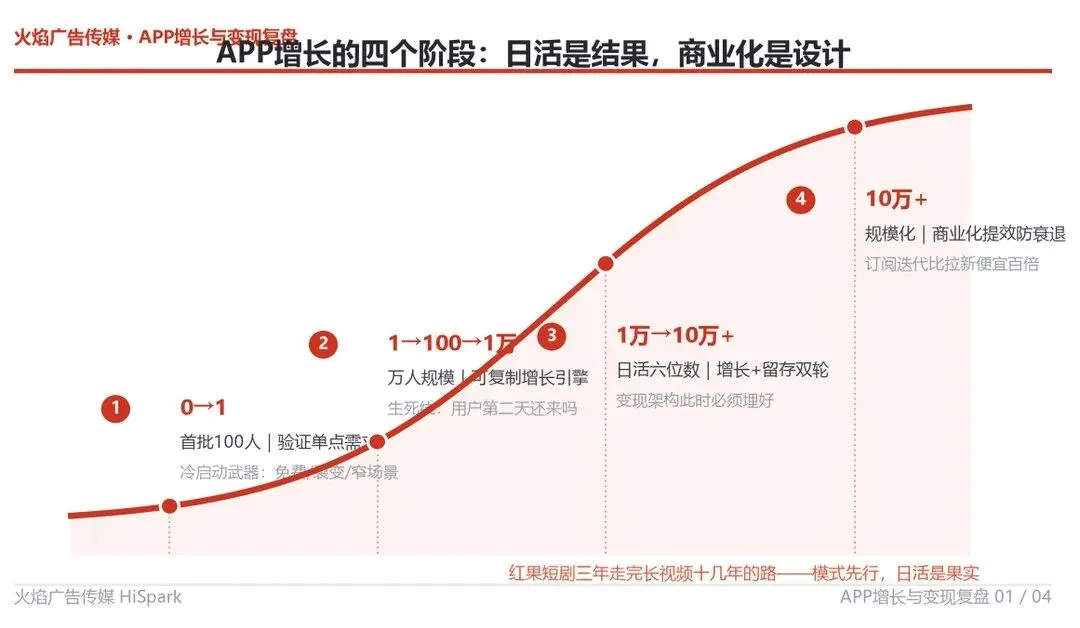
APP增长的四个阶段:日活是结果,商业化是设计(火焰广告传媒整理)
二、聊天社交:赢家通吃,广告与增值双引擎
这个行业最特殊:用户在哪儿,取决于他的朋友在哪儿。天然赢家通吃,第二名连汤都喝不上,所以冷启动只有一条路——挑一个足够窄的场景,让关系链自己滚。
 | |||
 | |||
 | |||
 | |||
 | |||
 | |||
 | |||
 | |||
 |
这个行业的主流盈利模式写在财报里:Facebook 97.6%的收入来自广告,微信13.85亿月活上面跑着支付和视频号广告两台引擎,秀场直播靠打赏分成。规模型社交的钱主要从广告来,重度用户的钱从增值服务来——会员、打赏、虚拟道具,两条腿各吃各的。
Discord是个特例,要单独说清楚:它97%的用户一分钱不花,3%的Nitro订阅养活了9.5亿美元的年生意。这个数字证明重度用户溢价撑得起一门生意,但它是订阅型特例,不代表社交行业的主答案——关系链产品的第一引擎,仍应按广告+增值服务设计。Soul补上了小体量的解:日活千万级,靠虚拟道具+会员+广告三路收钱,2024年经调整盈利3.37亿元。它2019年就开始做变现,比日活破千万早了两年。
行业干货:社交类没有"等用户多了再收费"这个选项。关系链一旦定型,商业化手段就被锁死,所以必须早。
三、游戏:内购的天花板,0.04%的幸存率
 | |||
 | |||
 | |||
 | |||
 | |||
 | |||
 | |||
 | |||
 |
盯住部落冲突2019年那一手。一款运营七年的老游戏,靠一个月卡订阅实现收入V型反转——变现方式的迭代,比拉新便宜一百倍。
Roblox打开了新维度:游戏平台不自己做内容,靠"给创作者分钱"变成生意——2025年给开发者分了15亿美元,头部1000名创作者人均赚130万美元。内容的供给问题用分账解决,和红果短剧的逻辑一模一样。
但先泼冷水。Supercell自己统计过:2020年以来全球上线的约5.3万款手游里,累计收入超过10亿美元的只有22款,概率0.04%。
行业干货:游戏的钱在内购和月卡,头部效应极端残酷。0.04%的爆款率意味着,把"做出爆款"当商业计划,约等于买彩票。
四、工具:免费换规模,订阅换利润
 | |||
 | |||
 | |||
 | |||
 | |||
 | |||
 | |||
 | |||
 |
美图的结构清晰得像数学题:2.76亿月活里只有6.1%付费,撑起了76.6%的收入。免费功能换规模,每16个人里转化1个VIP,剩下94%的用户留给广告。
Canva把这套打法推到全球:2.65亿月活、3100万付费,付费率约12%——工具出海的付费率天花板,靠的是"免费层真的能用+付费层真的超值"。扫描全能王则证明分区域定价的价值:海外收入占三分之一、还在以每年34%的速度涨。
行业干货:工具没有网络效应,用户随时能走。免费要够慷慨,付费要够超值,订阅+海外广告双引擎是标准答案。
五、短剧:广告养内容,出海再赚一遍
微短剧市场规模2023年374亿元、2025年破1000亿元(DataEye)。这个赛道把"广告养内容"跑到了极致,还在海外赚第二遍:
 | |||
 | |||
 | |||
 | |||
 | |||
 | |||
 | |||
 | |||
 |
红果三年走完长视频平台十几年的路,靠三件套:免费(零门槛)+广告分账(创作者有动力供给内容)+抖音导流(流量成本几乎为零)。月度分账从1亿到5亿只用了一年,钱直接分给内容方,供给就滚滚而来。
出海那一排更值得看。同一个内容资产,两套变现架构:国内靠广告,欧美按集付费。看GoodShort和ShortMax那两行的"单下载收入"——11.93美元对3.62美元,同样的模式,变现效率差出5倍。变现架构的差距,就体现在这一行数据上。
行业干货:短剧验证了"广告养内容"的天花板,还顺手示范了出海的第二曲线。你的APP只要有内容消费时长,这一页作业最值得抄。
六、音频:订阅是主流,广告是第二引擎
 | |||
 | |||
 | |||
 | |||
 | |||
 | |||
 | |||
 | |||
 |
Spotify给出了全行业最高的付费率天花板:38.6%。靠的是全球独占的音乐版权池和十几年的订阅习惯培育。国内没有一家能复制,因为版权和付费习惯两个条件都不成立。
于是中国音频走出第二条路:汽水音乐、番茄畅听用"免费+广告"起量,一年做到亿级月活——音乐行业卷不动订阅的,全在往这个方向挤。YouTube Music给了第三种解法:不单独卖会员,跟YouTube Premium捆绑着卖,硬捆出1.25亿订阅。
行业干货:音频证明付费率天花板可以到38.6%,也证明免费+广告在中国永远有市场。选哪条路,取决于你的内容独占性有多硬。
七、AI应用:流量已分胜负,变现刚刚开局
AI是唯一一个"用户先到位、商业模式后找"的行业,而且规模战已经打完:ChatGPT和Gemini双双月活破10亿,后面跟着豆包3.82亿、千问1.66亿、DeepSeek1.29亿的格局。
 | |||
 | |||
 | |||
 | |||
 | |||
 | |||
 | |||
 | |||
 |
ChatGPT把广告跑通了:上线不到一年,广告年化收入破10亿美元——对话里藏着明确意图,广告卡在回答下方,用户处在决策阶段,转化率高于普通信息流。
国内走的是另一条路。豆包跳转抖音来客收渠道佣金(综合费率约12%),千问直接接淘宝商品目录,把对话接到交易上——中国AI不急着卖广告,急着接生意。DeepSeek的C端干脆完全免费,收入全靠API,还拿走了86.8%的API市场。
行业干货:AI应用的用户规模不等于商业价值。10亿月活里付费的只有6%,国内厂商干脆绕开C端付费直接接交易。这个阶段入场,变现设计比模型参数更决定生死。
八、购物电商:广告加佣金,平台的印钞机
 | |||
 | |||
 | |||
 | |||
 | |||
 | |||
 | |||
 | |||
 |
拼多多那行拆开看:广告收入和佣金收入几乎对半——平台电商的终局就是"广告+佣金"两台印钞机,一个向想买流量的商家收,一个向想成交的商家收,净利率22.66%,全行业最高。
对照组是京东:一年卖货13091亿元,自营净利率只有1.5%,真正增长快的是广告——平台及营销服务收入一年涨18.9%。重资产生意赚辛苦钱,平台生意赚印钞钱,差距就在商业模式本身。
闲鱼补了个时代注脚:免费九年之后,2024年9月开始向全体卖家收0.6%的基础软件服务费——月活2.09亿的社区,也到了交账单的时候。
行业干货:电商是唯一"广告和佣金都能收"的行业,代价是履约和补贴的无底洞。没有供应链优势就做平台抽成,别碰自营。
九、图书阅读:免费赢了流量,付费守住利润
 | |||
 | |||
 | |||
 | |||
 | |||
 | |||
 | |||
 | |||
 |
免费模式已经拿下网文市场82%的份额。但付费那条线没死:阅文的月付费用户只有900万,可每个付费用户每月肯掏32.9元,还同比涨了2.8%——付费用户的黏性比想象中高。
QQ阅读藏着一个被忽略的指标:人均日使用时长168.7分钟,全行业第一。阅读是所有内容形态里的时长黑洞,这也是番茄系敢做600亿生意的底层资产。
最会转身的是掌阅:短剧衍生业务一年增长139%,撑起公司57%的收入——阅读公司活成了短剧公司,IP从文字卖到了视频。WebNovel再把这套IP卖到海外,AI翻译把出海成本打下来之后,中国网文已经攒下约2.5亿海外读者(中国作协口径)。
行业干货:免费赢规模、付费守利润,两条腿都要有。番茄的600亿和阅文的ARPPU上涨,说的是同一件事的两面。
十、IoT:硬件是入口,订阅是生意
 | |||
 | |||
 | |||
 | |||
 | |||
 | |||
 | |||
 | |||
 |
智能家居类App用户规模已达3.83亿(QuestMobile 2025.10),但这个行业没人看日活——米家1.1亿月活背后,小米IoT一年卖1232亿元硬件;涂鸦更彻底,不赌C端,直接把平台卖给厂商,赚"让别人做智能硬件"的钱。
V380和YOOSEE验证了IoT最朴素的钱路:硬件微利出货,App免费,云存储按月收。摄像头用户的付费理由极硬——安全回放,续费率天然高。
行业干货:IoT看单设备生命周期价值,不看日活。硬件微利出货、App免费、云服务按月收,是全行业验证过的钱路。
十一、健康:不为功能付费,为结果付费
 | |||
 | |||
 | |||
 | |||
 | |||
 | |||
 | |||
 | |||
 |
健康类月活榜第一名美柚超过5000万,第二名平安健康2100多万,再往后直接掉到百万级——这个行业的流量分布比社交还极端,而且第一名靠的是"经期记录"这么一个小到不能再小的工具场景。用户要的不是大而全的健康平台,是一个把一件事做到极致的入口。
Keep 2025年首次盈利,但拆开看有一半收入来自卖运动装备和食品,会员订阅只有6.8亿——用户不肯为"课程"付费,肯为"装备"付费,这是健康行业最拧巴也最真实的付费心理。
平安健康走的是B端路:企业健康管理业务一年增长40.6%,服务6700家企业客户,靠"公司替员工买单"绕开了C端付费难题,经营利润首次转正。
行业干货:健康类用户不为功能付费,为结果付费。纯靠会员订阅的健康APP至今没有跑出大公司的,Keep和薄荷都靠电商补上了第二条腿。
十二、对号入座:你的APP该学谁
10个行业拆完,先看一张行业全景图,每个行业的代表选手和它的变现引擎都在上面。
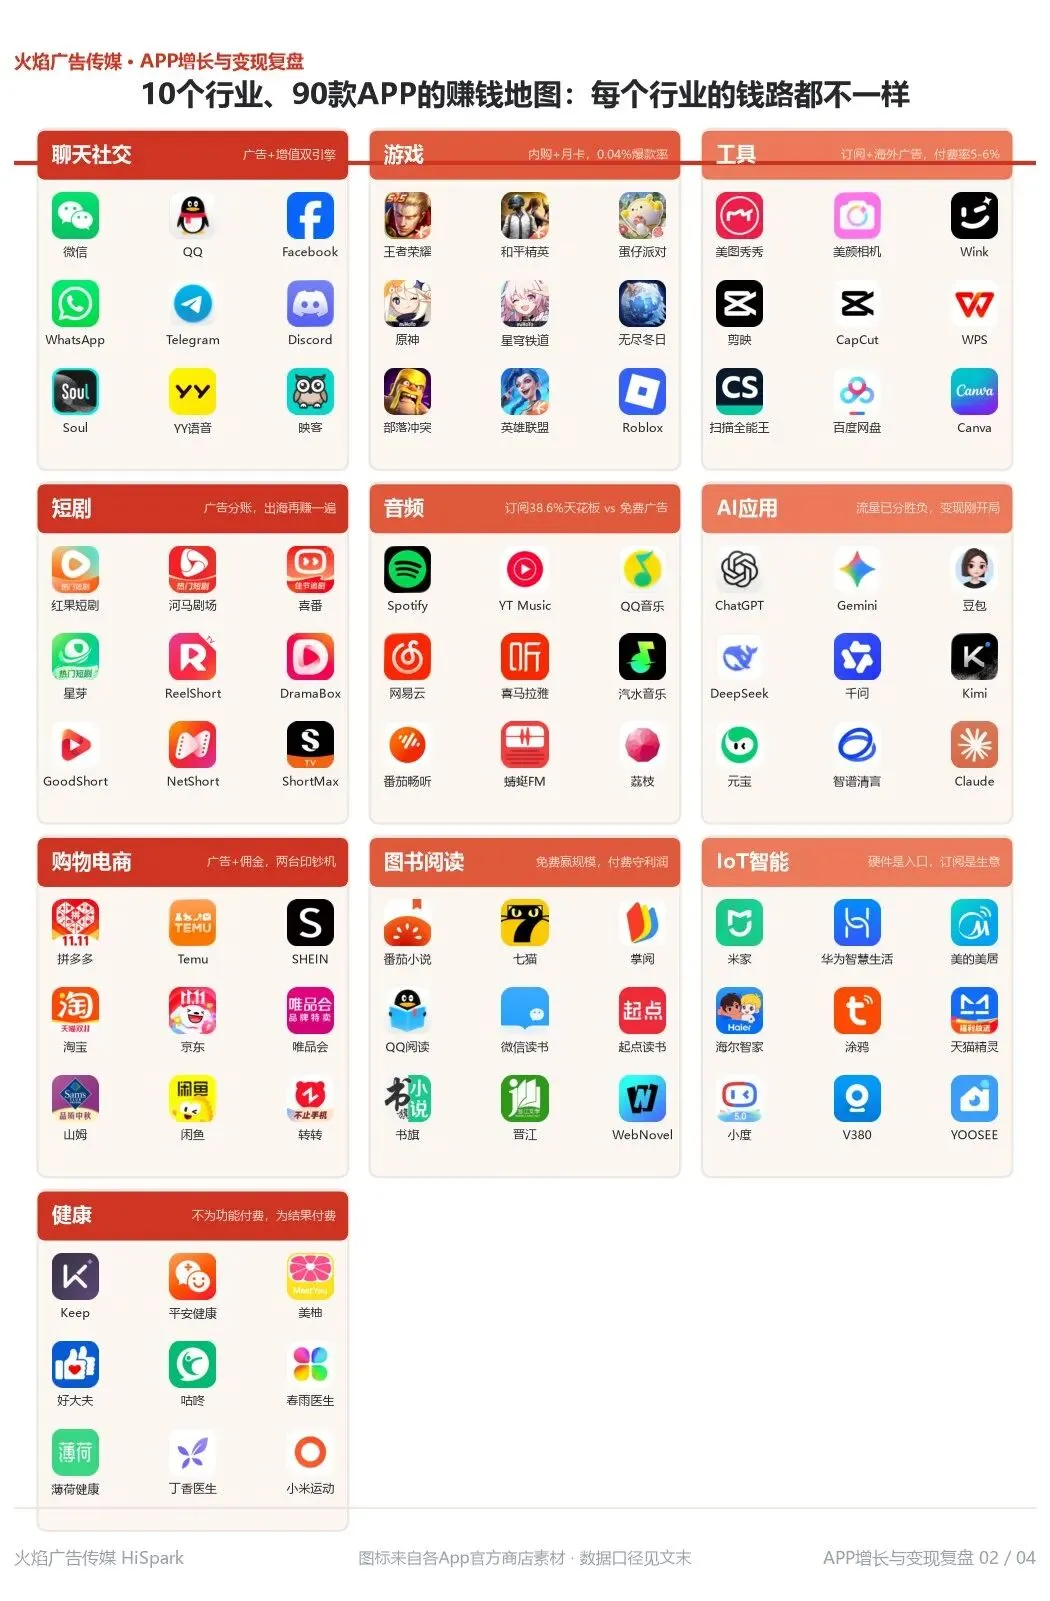
10个行业、90款APP的赚钱地图:每个行业的钱路都不一样
付费率的天花板差距,看这张图更直观——同样是做APP,Spotify能到38.6%,Telegram只有1%,差了30多倍:
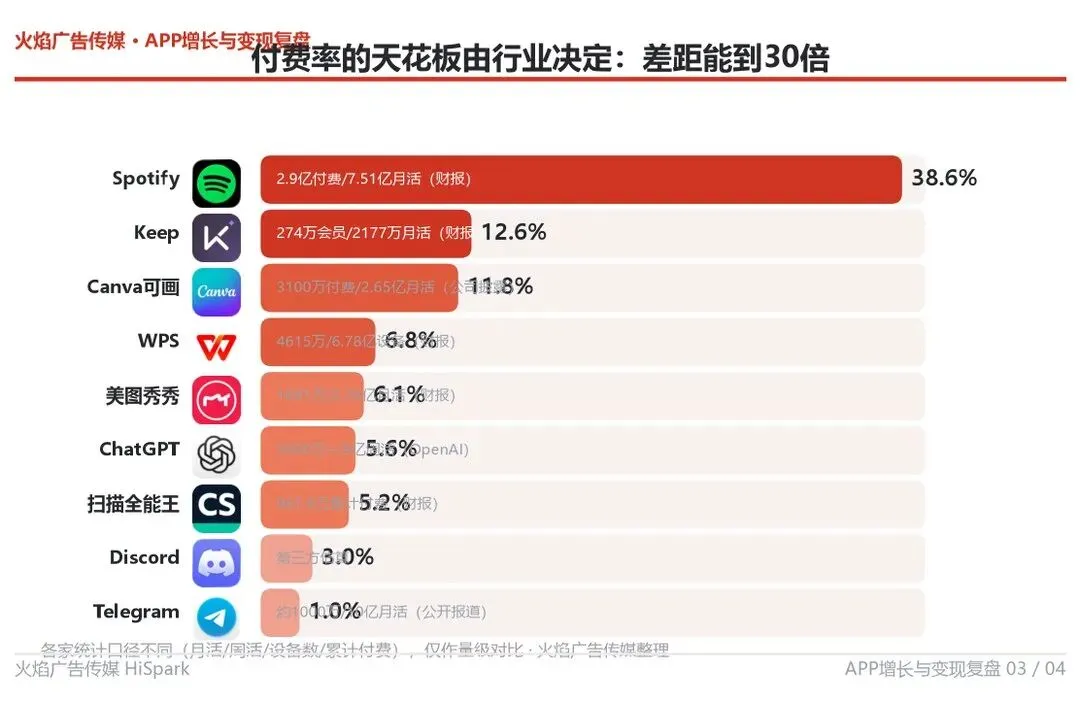
付费率的天花板由行业决定:差距能到30倍(各家属地口径不同,仅作量级对比)
落到你的产品上,直接查这张表:
行业逻辑各不相同,跨行业成立的底线只有三条:
第二、三条落到日活没破10万的产品上,就是下面三张牌。
十三、日活没破10万,海外广告变现怎么开始
三张牌,按你产品类型选:
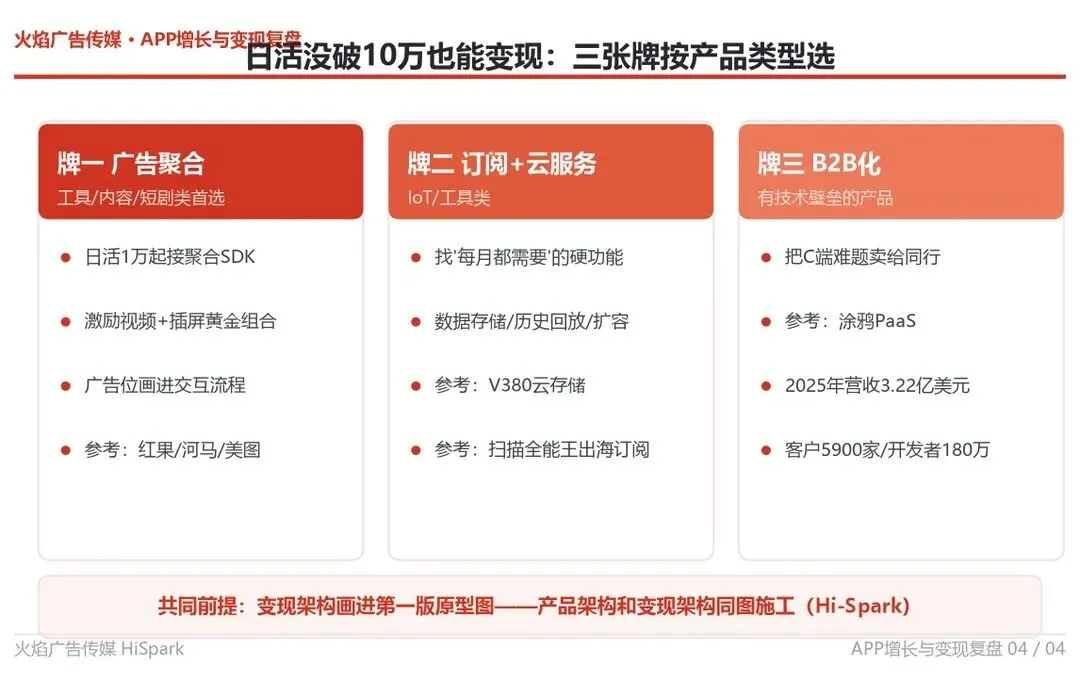
三张牌:广告聚合 / 订阅+云服务 / B2B化(火焰广告传媒整理)
牌一:广告聚合(工具、内容、短剧类首选)。日活1万起就能接入聚合SDK,这是海外广告变现门槛最低的入口,激励视频+插屏是工具类的黄金组合。关键在广告场景设计——美图的VIP弹窗、红果的"看广告解锁下一集",都是把广告位画进交互流程里。上线后硬塞的,用户会用脚投票。
牌二:订阅+云服务(IoT、工具类)。V380的云存储、美图的VIP、扫描全能王的分区域订阅都证明:给用户一个每月都需要的硬功能,比一次性买断稳定十倍。你的APP里有没有"数据要存、历史要查、容量要扩"的场景?那就是订阅点。
牌三:B2B化(有技术壁垒的产品)。涂鸦把C端难题变成B2B生意,一年3.22亿美元。你的APP如果能服务同行,比服务散客值钱。
这三张牌的共同前提只有一个:变现架构画进第一版原型图。这正是我们的主场——Hi-Spark聚合广告SDK可以在你原型阶段就把广告位、订阅位一次设计完,产品架构和变现架构同图施工。产品和变现分两家做,返工几乎是确定的。
判断你该先打哪张牌,比多做十个功能都值钱。
写在最后
10个行业、90款APP,压缩成三句话:
1顺序上:先定变现模式,再画原型图——红果、美图、V380全是这么干的。
2节奏上:3%的付费率就能养活生意,别等"用户多了再收费"。
3方向上:内容、工具、阅读类APP,海外广告变现是第一引擎,架构先行。
日活10万是里程碑,不是门票。变现从第一行代码就开始了。
📌 免费领取:《APP商业化路径决策图》——关注后后台回复"路径"获取
决策图包括:
● 10个行业、90款APP的冷启动武器与变现模式对照全景表
● 按产品类型选变现方式的决策流程图
● 广告位/订阅位设计进原型的3个检查项
你现在最卡哪一步——日活增长、留存,还是变现架构?评论区告诉我们,点赞最高的方向,下一篇我们拿真实案例深拆。
数据口径:本文数据来源分层标注——财报及招股书(Meta、Spotify、腾讯音乐、网易云音乐、阅文集团、掌阅科技、金山办公、合合信息、小米集团、涂鸦智能、拼多多、京东、唯品会、Keep、平安健康、Soul、美图公司、Roblox、Canva公司披露)、行业监测(QuestMobile、AppMagic、扬帆出海/Sensor Tower、DataEye、易观、网经社、中国信通院)、官方披露(OpenAI、谷歌、Supercell、腾讯、网易、王者荣耀十周年共创之夜、美柚)、公开报道(36氪、每日经济新闻、界面新闻、路透等)、行业约数(eCPM差异、云存储模式、智能音箱出货等)。部分收入为第三方估算,仅供参考。App图标来自苹果App Store公开素材,仅作编辑说明用途,版权归各公司所有。数据与观点仅供参考,不构成投资或经营决策建议。数据口径截至 2026 年 10 月。
 火焰广告传媒(HiSpark)
专注海外广告变现与流量运营
星星之火 · 可以燎原 · 万物互联 · 你我相连