ARTICLE · 1177378
金融资产减值怎么考?CPA考生必存的高频考点整理(附易错点避坑)
一、先明确:金融资产减值的适用范围
备考第一步,要先分清哪些金融资产需要减值,避免和“公允价值变动”混淆:
1.1 需要计提减值的金融资产
1、摊余成本计量的金融资产:如债权投资、贷款、应收账款
2、以公允价值计量且其变动计入其他综合收益的金融资产:如其他债权投资、其他权益工具投资
3、租赁应收款、合同资产
4、未担保余值
1.2 无需计提减值的金融资产
以公允价值计量且其变动计入当期损益的金融资产,减值直接体现在“公允价值变动损益”,无需单独计提减值准备。
二、核心规则:两种减值模式
金融资产减值采用“预期信用损失模型”,核心是“提前确认潜在损失”,而非实际发生时才确认。根据资产类型不同,分为两种模式:
模式1:一般减值模式(适用于大多数债权类资产)
适用资产:债权投资、其他债权投资(以公允价值计量且其变动计入其他综合收益的金融资产下的债权类)、应收账款、合同资产等
核心逻辑:按“信用风险是否显著增加”分两个阶段,减值计提金额不同
阶段一:信用风险未显著增加
◦ 计提金额:未来12个月内的预期信用损失
◦ 会计分录(以债权投资为例):
借:信用减值损失
贷:债权投资减值准备
阶段二:信用风险已显著增加
◦ 计提金额:整个存续期的预期信用损失
◦ 会计分录与阶段一一致,仅金额不同
转回规则:当信用风险改善,预期信用损失减少时,可转回减值准备,分录与计提相反(不超过原计提金额)
模式2:简化减值模式(适用于低风险债权类资产)
适用资产:应收账款(不含重大融资成分的应收账款)合同资产、租赁应收款(不含购买或源生的已发生信用减值的资产)
核心逻辑:无需区分信用风险阶段,直接计提整个存续期的预期信用损失。
会计分录:
借:信用减值损失
贷:坏账准备(应收账款)/ 合同资产减值准备 / 租赁应收款减值准备
模式3:特殊处理(其他权益工具投资)
适用资产:其他权益工具投资(以公允价值计量且其变动计入其他综合收益的金融资产下的权益类,如持有上市公司非交易性股权)
核心逻辑:虽计提减值,但不计入“信用减值损失”,而是计入“其他综合收益”
会计分录:
借:其他综合收益
贷:其他权益工具投资——公允价值变动(或单独设置“其他权益工具投资减值准备”科目,简化处理)
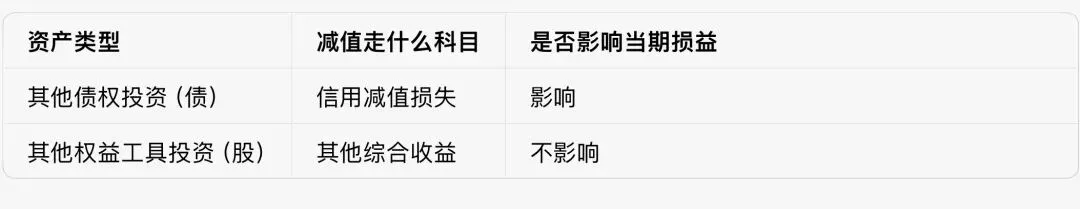
⚠️ 关键区分:债权类资产减值计入“信用减值损失”,权益类减值计入“其他综合收益”,千万别记混!
三、CPA易错点避坑
1、误区:所有金融资产都计提“信用减值损失”
纠正:以公允价值计量且其变动计入其他综合收益的金融资产权益类资产减值计入“其他综合收益”;以公允价值计量且其变动计入当期损益的金融资产不计提减值。
2、误区:其他债权投资减值冲减“其他综合收益”
纠正:其他债权投资减值单独计提“减值准备”,不冲减其他综合收益
3、误区:转回减值无上限
纠正:转回金额不得超过原计提的减值准备金额
4、误区:信用风险显著增加的判断无需考虑主观因素
纠正:判断信用风险是否显著增加,应当兼顾:客观指标(逾期天数、外部评级、经营数据等)、合理且可验证的主观信息(债务人经营前景、行业变化、内部评级等)
5、纠正:应收账款可以走模式一,也可以走模式二,不是矛盾,而是“企业可以二选一”。不含重大融资成分的应收账款,可以不判断信用风险是否显著增加,直接按整个存续期提预期信用损失。但长账期融资应收不能简化,要判断信用风险是否显著增加,分两个阶段提取预期信用损失。
6、纠正:以公允价值计量且其变动计入其他综合收益的金融资产”其实分两类:
债权类 → 其他债权投资,收取本金+利息
借:信用减值损失
贷:其他债权投资减值准备
权益类 → 其他权益工具投资,股权投资
借:其他综合收益
贷:其他权益工具投资——公允价值变动
有的教材也写成减值准备,但本质一样,都是走权益
今天微活一点点