ARTICLE · 1191824
44 款海外短剧/漫剧 App 盘点:中国出海 38 席,拿走约九成收入
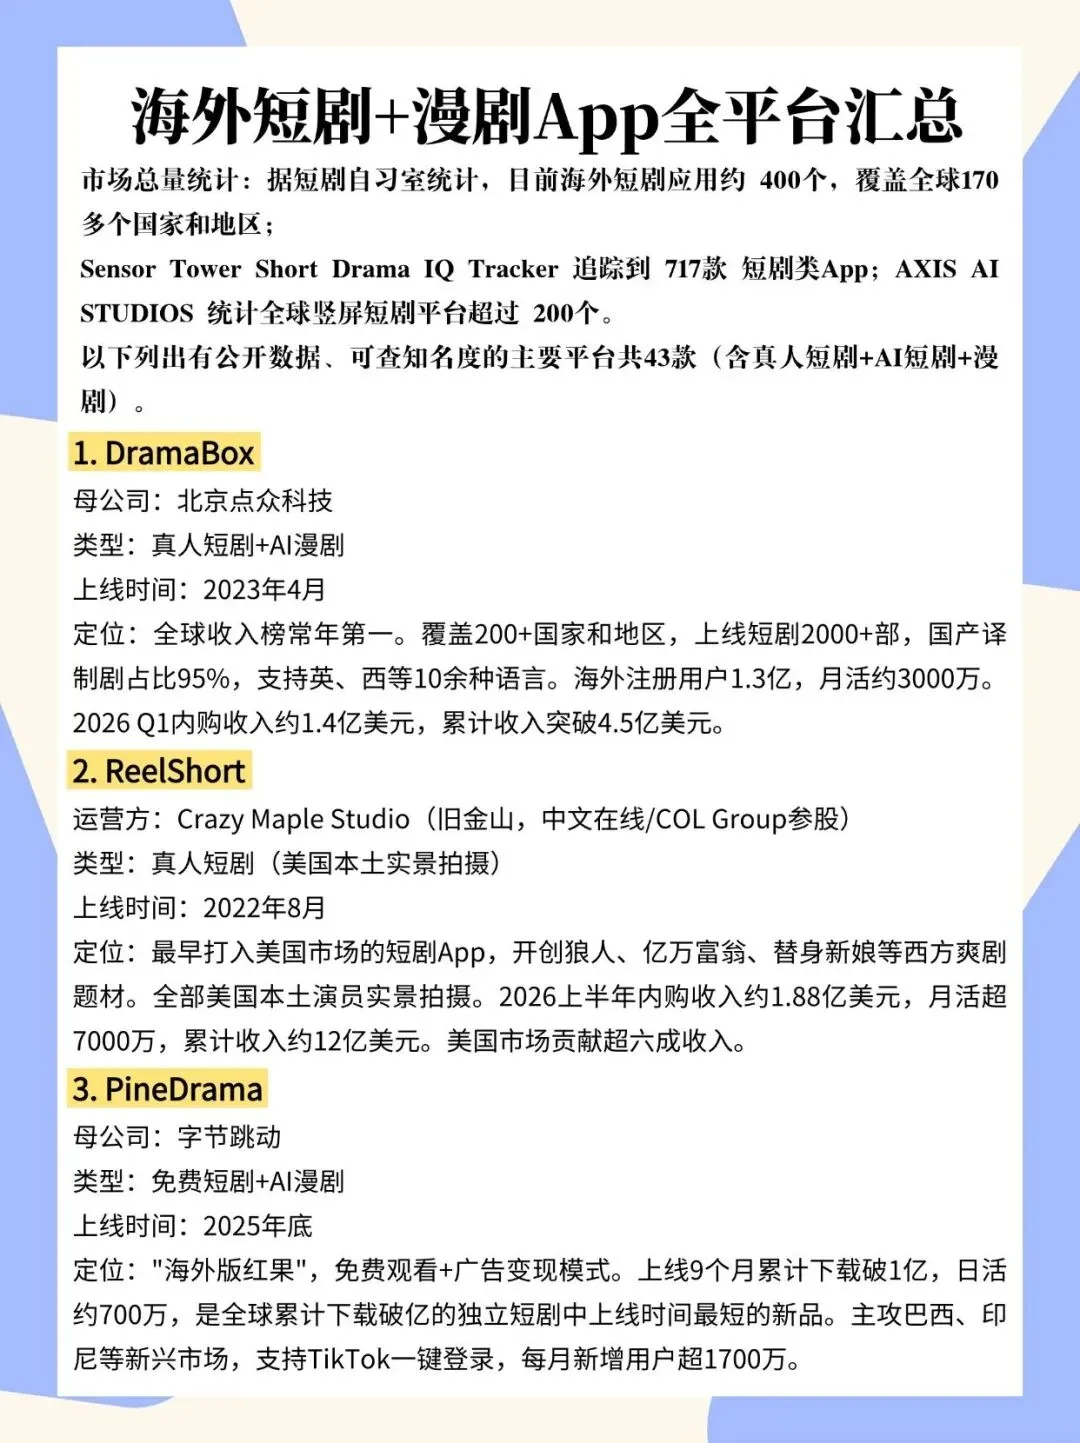
先把盘子有多大摆出来:短剧自习室的口径是,目前海外短剧应用约 400 个,覆盖 170 多个国家和地区;Sensor Tower 的 Short Drama IQ Tracker 追踪到了 717 款短剧类 App(截至 2026 年中,含长尾产品);AXIS AI STUDIOS 那边,全球有一定内容库的竖屏短剧平台超过 200 个。
这篇文章把其中知名度较高、有公开数据可查的 44 款主要平台全部收录——真人短剧、AI 短剧、漫剧都算在内。先说结论:44 款里中国出海占 38 席,海外本土只有 6 席;中国企业拿走了全球下载量的八成以上、海外市场约九成的收入。2026 年海外微短剧市场规模预估 60 亿美元起步(DataEye 研究院口径)。
下面按梯队和背景逐款过。
一、头部三强:收入榜上的常客
1. DramaBox(点众科技|真人短剧+AI漫剧|2023 年 4 月上线)
全球收入榜的长期第一名。覆盖 200 多个国家和地区,剧库超 2000 部,九成五由国产剧译制而来,支持英语、西语等十余种语言;海外注册用户 1.3 亿,月活约 3000 万。2026 年一季度内购约 1.4 亿美元,累计收入已突破 4.5 亿美元。
2. ReelShort(Crazy Maple Studio 运营,中文在线/COL Group 参股|真人短剧·美国实景|2022 年 8 月上线)
最早打进美国市场的玩家,狼人、亿万富翁、替身新娘这批西方爽剧题材就是它带火的,全部由美国本土演员实景出演。2026 上半年内购约 1.88 亿美元,月活超 7000 万,累计收入约 12 亿美元,其中六成以上来自美国市场。
3. PineDrama(字节跳动|免费短剧+AI漫剧|2025 年底上线)
人称"海外版红果":免费观看、广告变现。上线仅 9 个月下载破 1 亿,是累计下载破亿的独立短剧里最快的一个;日活约 700 万,每月新增用户超 1700 万,主攻巴西、印尼等新兴市场,支持 TikTok 一键登录。
二、大厂与主力平台
4. NetShort(重庆麦芽传媒|真人短剧+AI漫剧|2024 年 11 月上线)
AI 漫剧出海的半壁江山。覆盖 40 多个国家和地区、17 种语言,剧库超 45000 部;2026 上半年内购约 1.28 亿美元、下载 1.35 亿次,7 月单月下载超 2300 万次登顶行业第一。对 AI 内容的分成最高给到九成以上,月产能 8 部以上可谈专属合作。
5. DramaWave(昆仑万维|付费短剧+AI漫剧)
昆仑旗下付费档。2026 上半年投放素材量 320 万组,行业第一;率先押注 AI 漫剧与 AI 真人剧,界面支持 24 种语言、覆盖面最广。人均观看超 30 分钟,月活突破 8000 万,7 月单月流水 6500 万美元以上。
6. FreeReels(昆仑万维|免费短剧+AI漫剧·IAA 广告变现)
昆仑旗下免费档。2026 上半年下载 2.18 亿次,居海外短剧 App 首位,累计下载破 2 亿;主攻东南亚、拉美这类获客成本低的市场。
7. ShortMax(九州文化|真人短剧+AI漫剧·AI 占产能 95%)
背靠国内微短剧头部制作公司(代表作《无双》),路线是"网文出海 IP+本土化改编"。市占率约 7.1%,日活峰值约 550 万,已投入超 1 亿元储备网文 IP。
8. GoodShort(新阅时代|付费短剧+网文IP改编)
从网文业务里长出来的产品,单下载收入约 11.93 美元,在头部平台里相当能打;2026 上半年内购约 3879 万美元,排第四。自家网文平台同时供给 IP 和用户,付费转化不依赖单一买量。
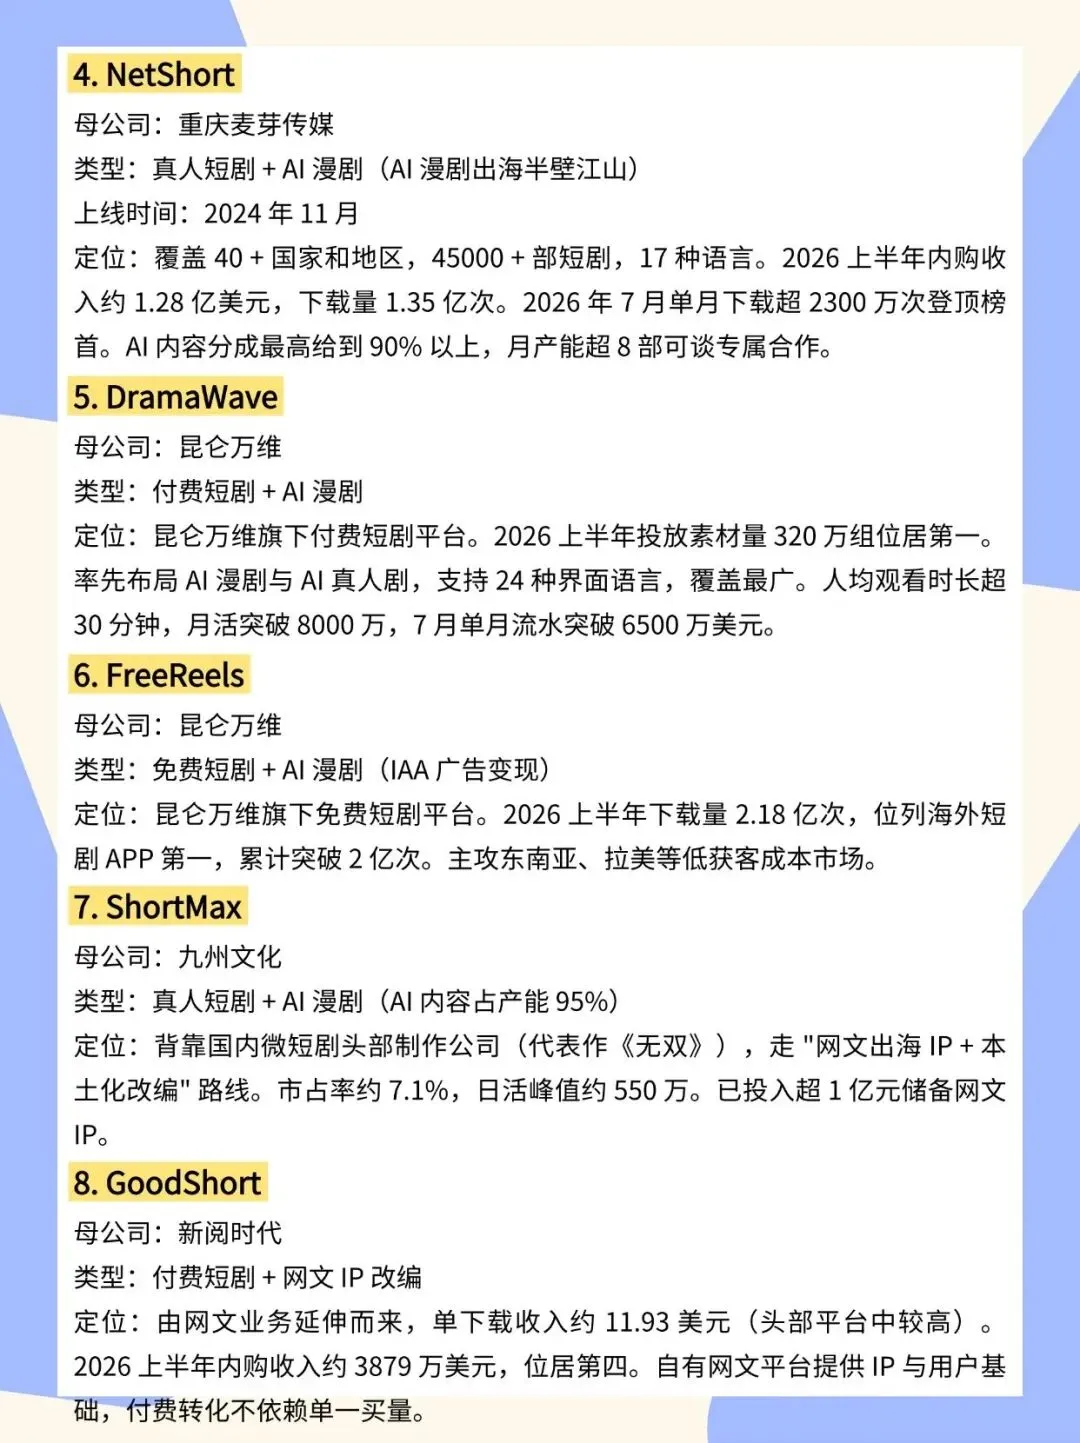
9. FlickReels(掌玩网络 / FARSUN PTE. LTD.,杭州掌玩科技|真人短剧+银发剧|2024 年 7 月上线)
覆盖 200 多个国家、15 种语言,切入少有人做的银发剧(中老年题材)细分,制作品质高、内容日更。北美和日本市场增长凶猛,收入一度暴涨 375%;还联合听花岛投入 10 亿元,推"下一代 Netflix"计划。
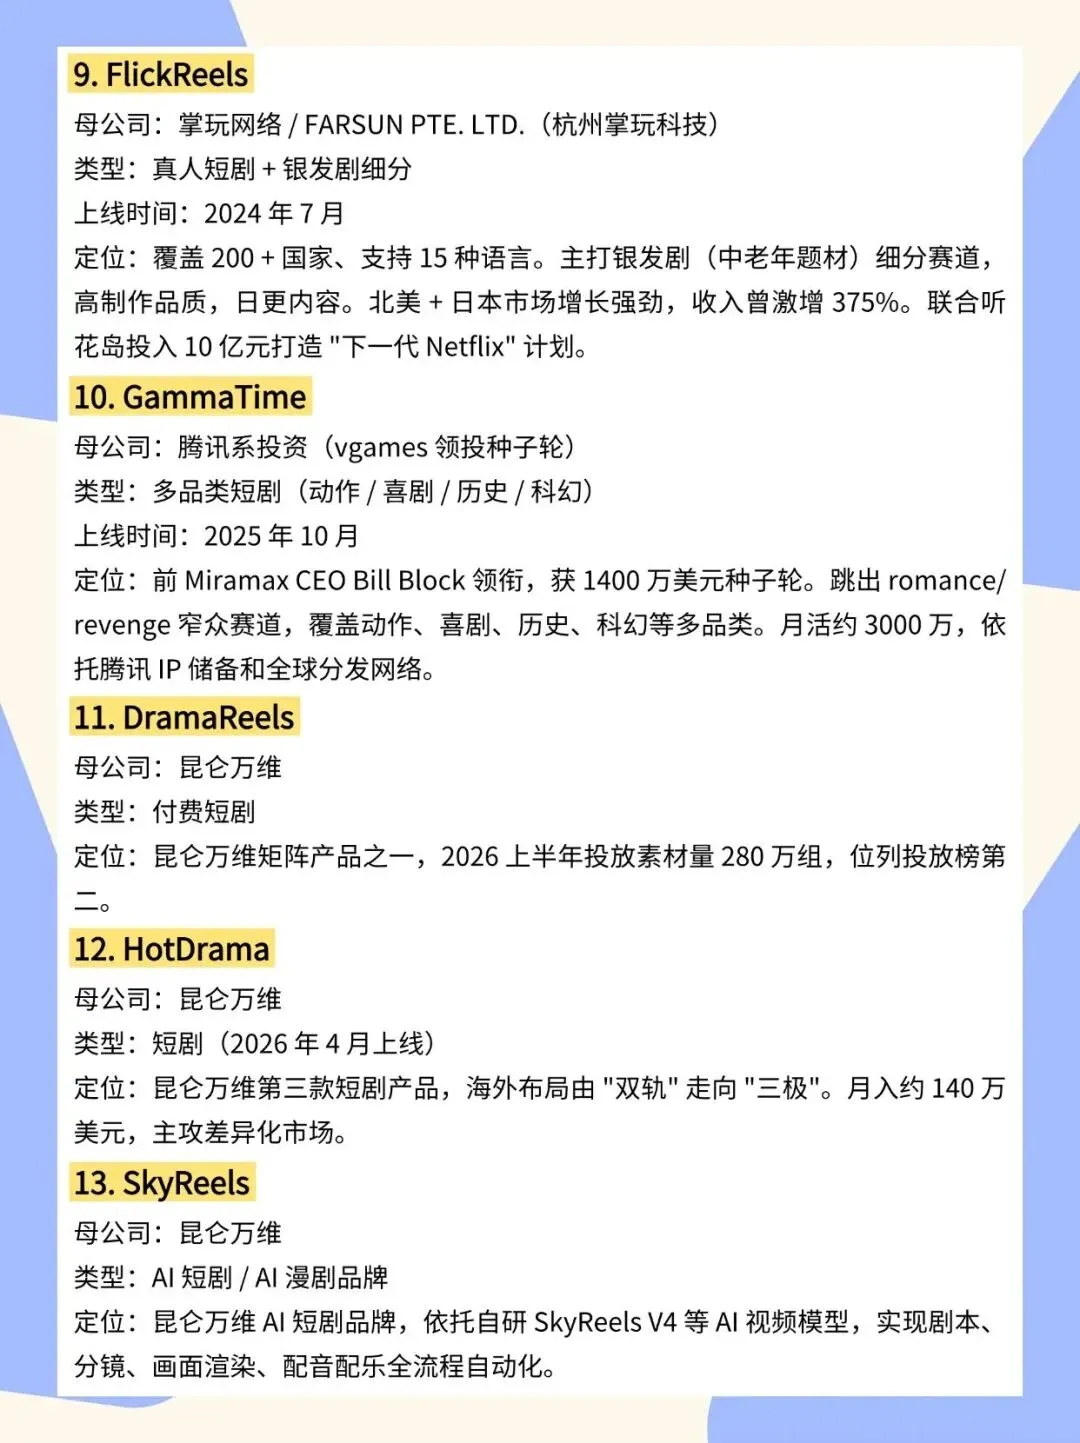
10. GammaTime(腾讯系投资,vgames 领投种子轮|多品类短剧|2025 年 10 月上线)
由前 Miramax CEO Bill Block 坐镇,拿过 1400 万美元种子轮。刻意绕开 romance/revenge 的窄赛道,做动作、喜剧、历史、科幻等多品类;月活约 3000 万,背后有腾讯的 IP 储备和全球分发网络。
11. DramaReels(昆仑万维|付费短剧)
昆仑矩阵里的投放主力,2026 上半年投放素材 280 万组,位列投放榜第二。
12. HotDrama(昆仑万维|短剧|2026 年 4 月上线)
昆仑第三款短剧产品,海外布局从"双轨"走向"三极"的标志;月入约 140 万美元,主打差异化市场。
13. SkyReels(昆仑万维|AI短剧 / AI漫剧品牌)
昆仑的 AI 短剧品牌,靠自研 SkyReels V4 等 AI 视频模型,把剧本、分镜、画面渲染、配音配乐做成全自动化流水线。
三、网文系与细分赛道
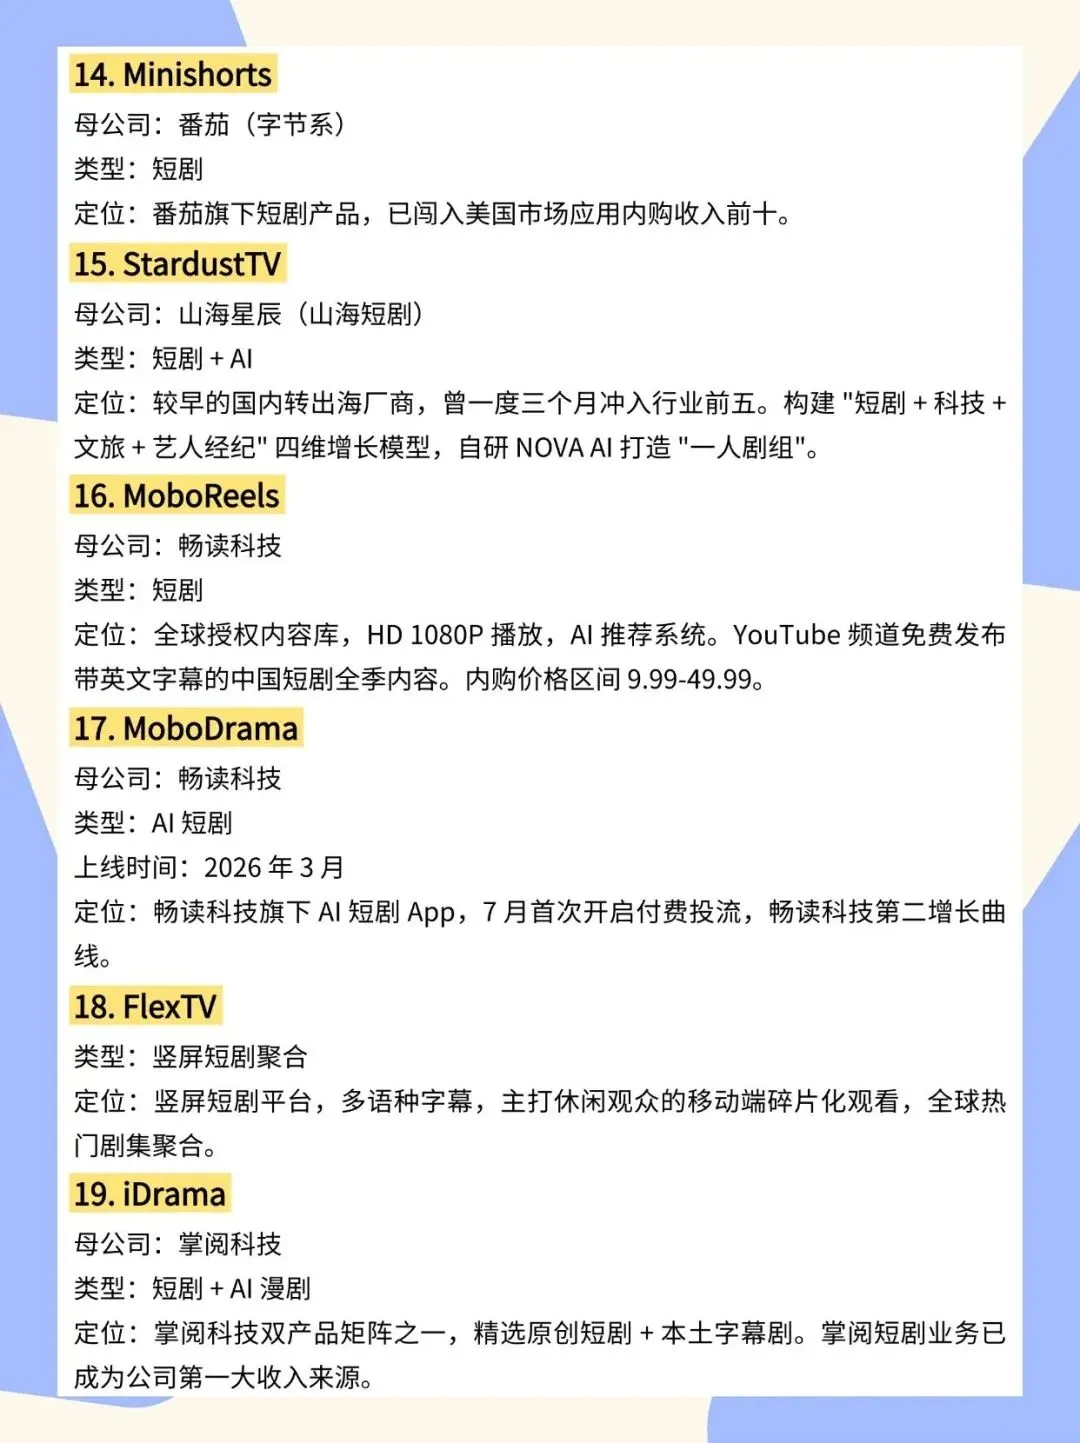
14. Minishorts(番茄/字节系|短剧)
番茄旗下的出海产品,已挤进美国市场应用内购收入前十。
15. StardustTV(山海星辰|短剧+AI)
较早一批从国内转出海的厂商,曾用三个月冲进行业前五;打法是"短剧+科技+文旅+艺人经纪"四维模型,自研 NOVA AI 主推"一人剧组"。
16. MoboReels(畅读科技|短剧)
全球授权内容库,1080P 高清播放,带 AI 推荐系统;在 YouTube 频道免费放送带英文字幕的中国短剧全季内容,App 内购价格区间 9.99-49.99。
17. MoboDrama(畅读科技|AI短剧|2026 年 3 月上线)
畅读旗下 AI 短剧 App,7 月首次开启付费投流,是公司的第二增长曲线。
18. FlexTV(竖屏短剧聚合)
竖屏短剧聚合平台,多语言字幕,面向休闲用户的移动端碎片化观看,聚合全球热门剧集。
19. iDrama(掌阅科技|短剧+AI漫剧)
掌阅双产品矩阵之一,走精选原创短剧+本土字幕剧路线;短剧业务已经成为掌阅第一大收入来源。
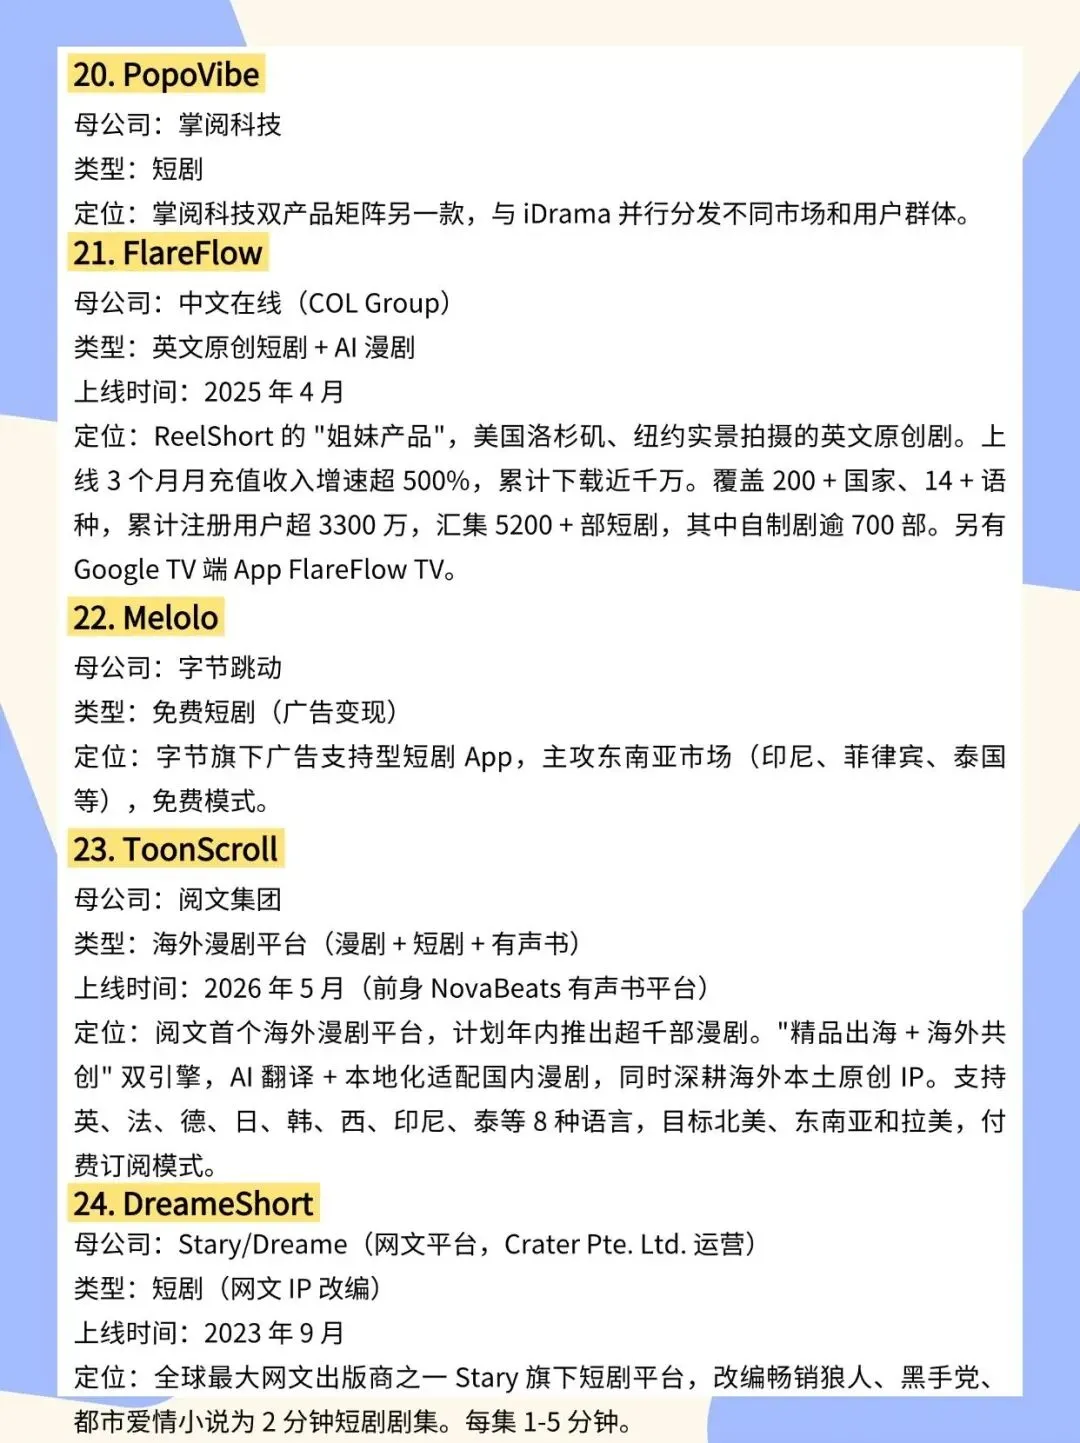
20. PopoVibe(掌阅科技|短剧)
矩阵里的另一款,与 iDrama 分开运营,面向不同的市场和用户群体。
21. FlareFlow(中文在线 COL Group|英文原创短剧+AI漫剧|2025 年 4 月上线)
ReelShort 的"姐妹产品",剧组驻洛杉矶、纽约实景拍摄英文原创剧。上线 3 个月,月充值收入增速超 500%,累计下载近千万;覆盖 200 多个国家、14 种以上语言,注册用户超 3300 万,剧库 5200 多部(自制剧逾 700 部),另有 Google TV 端的 FlareFlow TV。
22. Melolo(字节跳动|免费短剧·广告变现)
字节旗下广告支持型短剧 App,免费模式,主攻印尼、菲律宾、泰国等东南亚市场。
23. ToonScroll(阅文集团|海外漫剧平台:漫剧+短剧+有声书|2026 年 5 月上线,前身 NovaBeats)
阅文第一个海外漫剧平台,年内计划推出超千部漫剧。打法是"精品出海+海外共创"双引擎:一边用 AI 翻译加本地化把国内漫剧送出去,一边深耕海外本土原创 IP。支持英、法、德、日、韩、西、印尼、泰 8 种语言,瞄准北美、东南亚和拉美,付费订阅制。
24. DreameShort(Stary/Dreame,Crater Pte. Ltd. 运营|网文IP改编短剧|2023 年 9 月上线)
全球最大网文出版商之一的 Stary 旗下平台,把畅销的狼人、黑手党、都市爱情小说改成每集 1-5 分钟的短剧集。
四、AI 黑马与在测产品
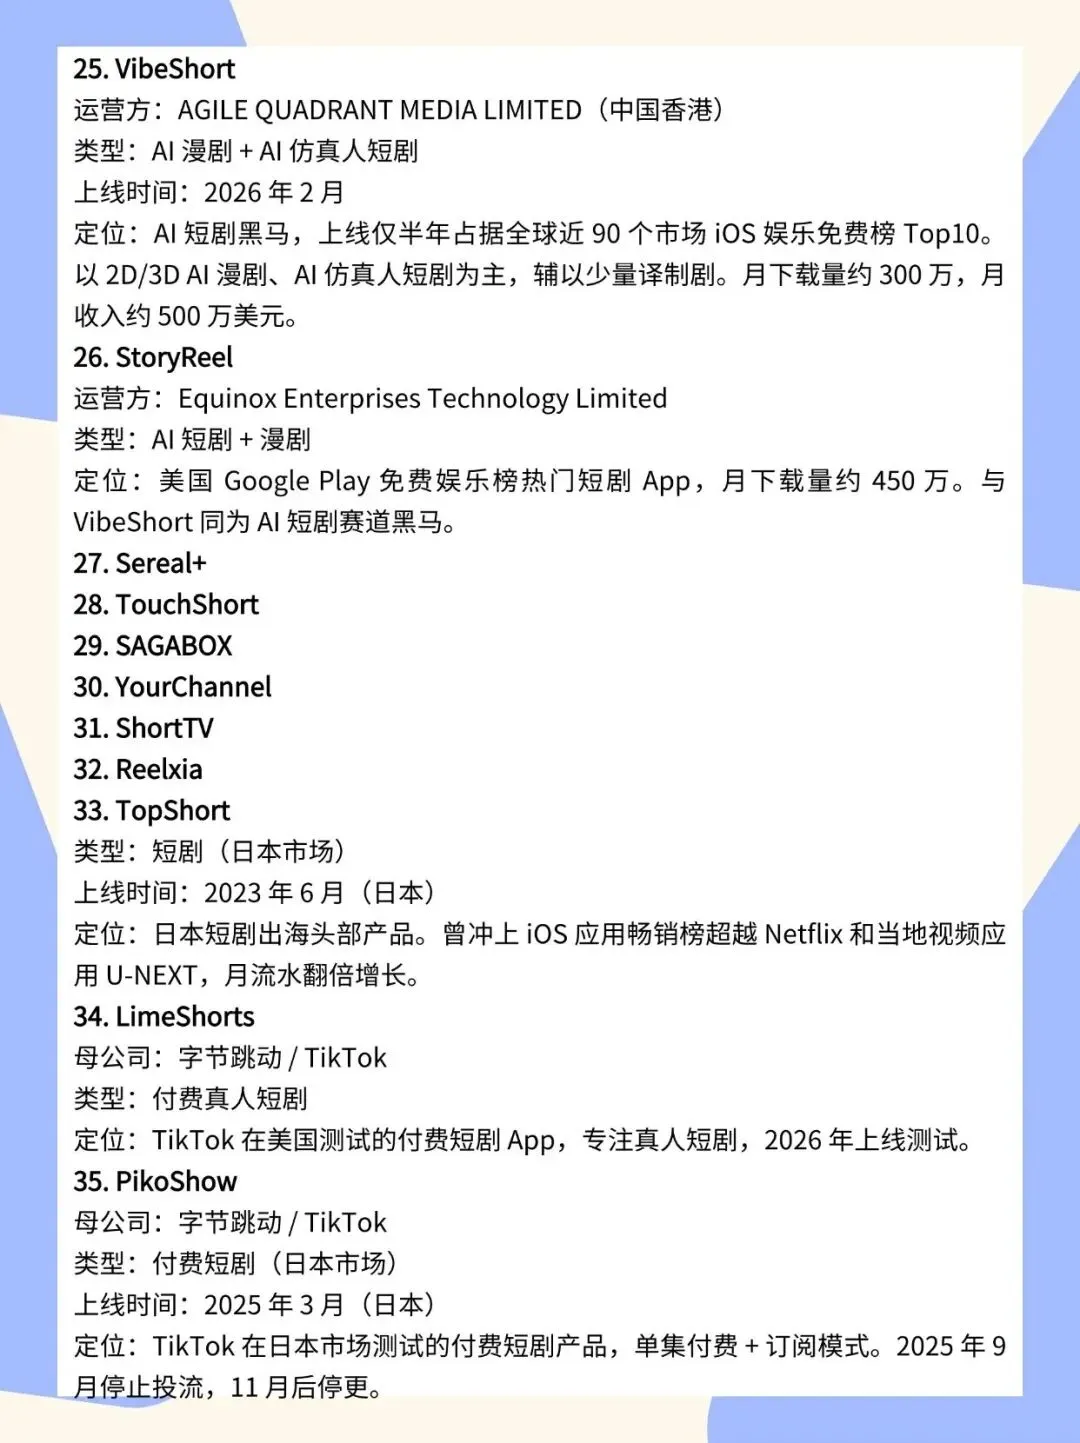
25. VibeShort(AGILE QUADRANT MEDIA LIMITED,中国香港|AI漫剧+AI仿真人短剧|2026 年 2 月上线)
今年的 AI 短剧黑马:上线仅半年,拿下全球近 90 个市场 iOS 娱乐免费榜 Top10。产品以 2D/3D AI 漫剧、AI 仿真人短剧为主,掺少量译制剧;月下载约 300 万,月收入约 500 万美元。
26. StoryReel(Equinox Enterprises Technology Limited|AI短剧+漫剧)
美国 Google Play 免费娱乐榜上的热门短剧 App,月下载约 450 万,与 VibeShort 同属 AI 赛道的黑马。
27-32. Sereal+、TouchShort、SAGABOX、YourChannel、ShortTV、Reelxia
同属知名度较高的出海短剧产品,公开资料较少,此处列名备查。
33. TopShort(日本市场短剧|2023 年 6 月日本上线)
日本赛道的出海头部产品,曾冲上 iOS 应用畅销榜、压过 Netflix 和本地视频应用 U-NEXT,月流水翻倍增长。
34. LimeShorts(字节跳动/TikTok|付费真人短剧)
TikTok 在美国测试的付费短剧 App,专注真人短剧,2026 年启动测试。
35. PikoShow(字节跳动/TikTok|付费短剧·日本市场|2025 年 3 月日本上线)
TikTok 在日本试水的付费短剧产品,单集付费+订阅制;2025 年 9 月停止投流,11 月之后停更。
36. ShortCool(浙江能量时代影视,宁波|短剧+AI|2026 年 3 月上线)
宁波首个短剧出海平台,面向北美、东南亚、中东、日韩和欧洲市场做多语种同步上线。
37. Pocket TV(短剧·创作者经济导向)
思路比较特别的一个创作者生态平台:把畅销小说和有声书改编成短剧,开放编剧投稿、续集委托、内容竞赛等变现方式,服务文学代理人、出版商和 IP 持有方。
38. Footage(短剧+电视剧聚合)
在线剧流媒体平台,把电视剧和短剧装进同一个 App。
五、海外本土六家
39. My Drama(含 Holywater)(乌克兰|真人短剧)
海外本土头部短剧公司,旗下 Holywater 与 Fox Entertainment 达成合作并获其投资,已闯进 2026 上半年内购收入 TOP20。
40. Vigloo(韩国 Spoon Labs|短剧+漫剧,2026 年 5 月上线独立漫剧专区)
韩国本土最大的短剧平台,把 AI 漫剧与 AI 仿真人剧分开运营;约 400 部作品中 AI 创作内容约 30 部,偏日韩市场,甜宠霸总题材为主。
41. Shortical(以色列|短剧)
闯入 2026 上半年内购收入 TOP20 的海外本土平台之一。
42. CandyJarTV(德国|短剧)
欧洲本土短剧平台,同样进了 2026 上半年内购收入 TOP20。
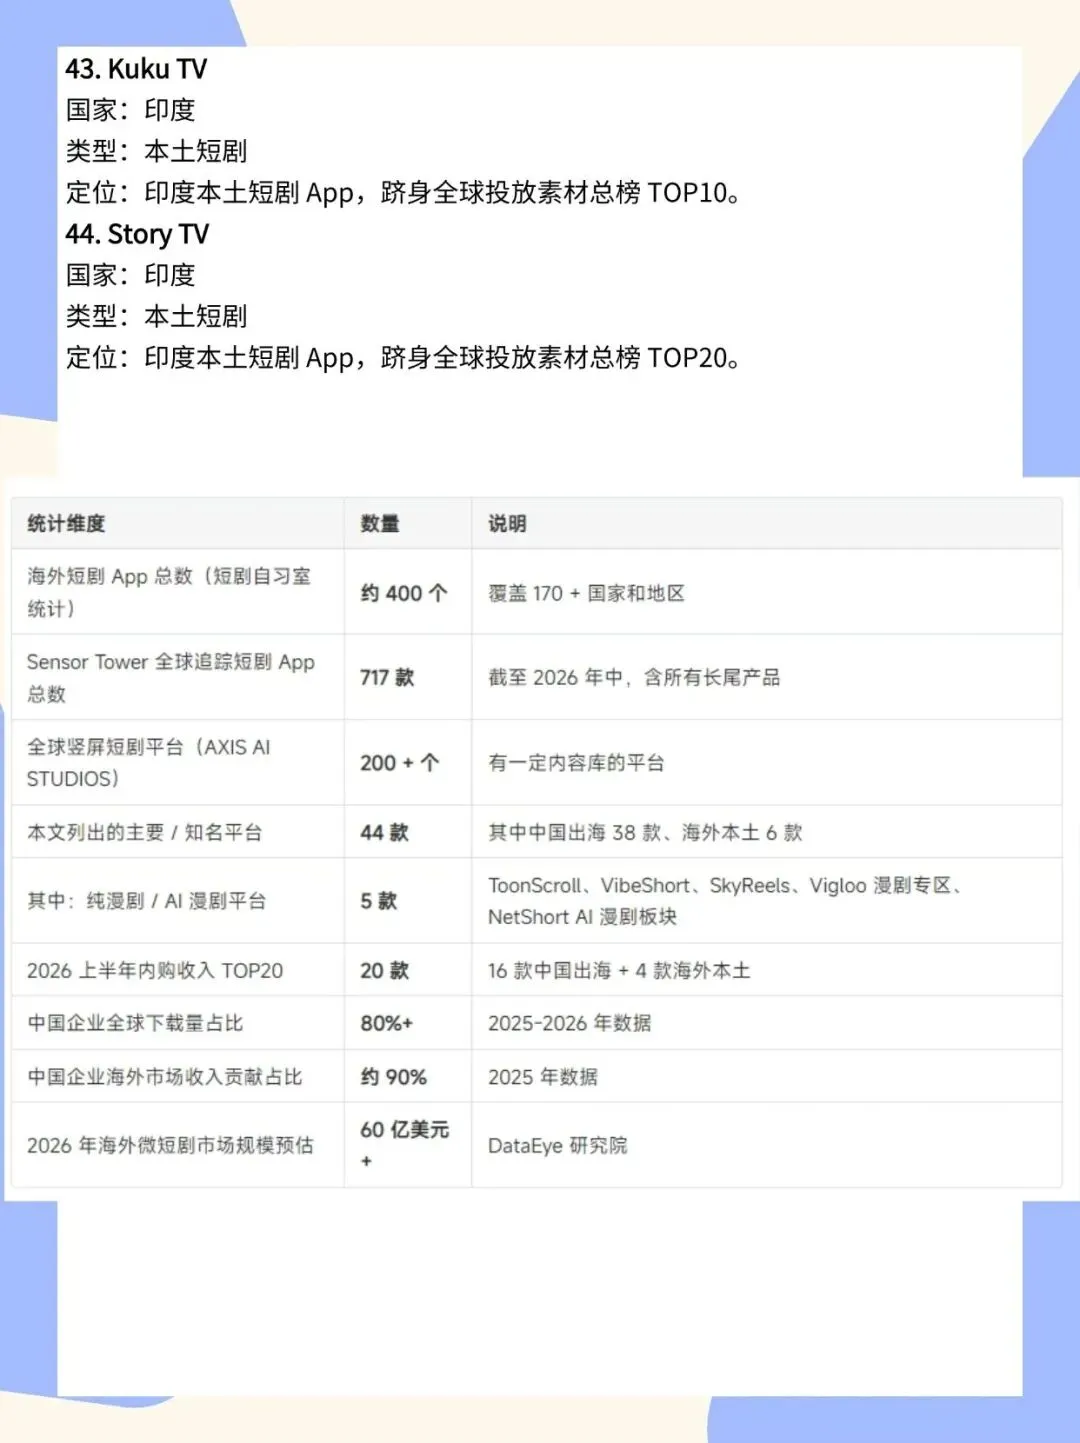
43. Kuku TV(印度|本土短剧)
印度本土短剧 App,跻身全球投放素材总榜 TOP10。
44. Story TV(印度|本土短剧)
印度本土短剧 App,跻身全球投放素材总榜 TOP20。
六、把市场全景再串一遍
· 海外短剧应用约 400 个,覆盖 170 多个国家和地区(短剧自习室统计);
· Sensor Tower 追踪到的短剧类 App 共 717 款,截至 2026 年中、含长尾产品;
· AXIS AI STUDIOS 口径下,全球有一定内容库的竖屏短剧平台超 200 个;
· 本文收录的 44 款主要平台里,中国出海 38 款、海外本土 6 款;纯漫剧 / AI 漫剧相关的 5 款:ToonScroll、VibeShort、SkyReels、Vigloo 漫剧专区、NetShort AI 漫剧板块;
· 2026 上半年内购收入 TOP20 中,中国出海占 16 款、海外本土 4 款;
· 中国企业拿走全球下载量的 80% 以上(2025-2026 年数据),海外市场收入贡献占比约 90%(2025 年数据);
· 2026 年海外微短剧市场规模预估 60 亿美元以上(DataEye 研究院)。
看完这份名单,两个感受比较直接:一是中国厂商在这条赛道上的密度和统治力,远比大多数人印象中高;二是 AI 漫剧、AI 真人剧已经从概念变成了各家产品线里的标配,昆仑万维一家就铺了五张牌。
数据说明:本文信息整理自短剧自习室等公开行业统计及各平台公开资料,配图为汇总原表;收入、下载等数据以各平台最新披露为准,核对于 2026 年 10 月。