ARTICLE · 1208086
AI连续干活几个月不掉线!a16z重磅预言:按人头卖软件已死,AI开始按结果分钱
凌晨两点,美国一家律所的语音信箱里,躺着一条车祸伤者的求助留言。
第二天上午十点,接线员才慢吞吞地回拨过去。太晚了伤者昨晚同时联系了五家律所,最先秒回的那家,已经把代理合同签走了。
就算侥幸签下案子,噩梦也才刚开始律师助理要打电话找目击证人,前四通没人接,助理手头案子堆积如山,干脆放弃了第五通;几百页的医院诊疗记录里,医生随手写下的一行“疑似轻微脑损伤”被漏看,原本能谈下百万美元的和解案,最后只赔了十几万。
这种纰漏不能单怪某个员工粗心人类白领协作体系存在长达数十年的结构性缺陷:只要一件工作需要跨越几周、倒手好几个人,价值就会在每一次交接棒时悄然漏光。
2026年10月14日,硅谷顶级风投机构 a16z(Andreessen Horowitz)普通合伙人 David Haber 发表了一篇震动科技圈的长文,《赢得接力赛:高价值客户旅程中的长程智能体》。
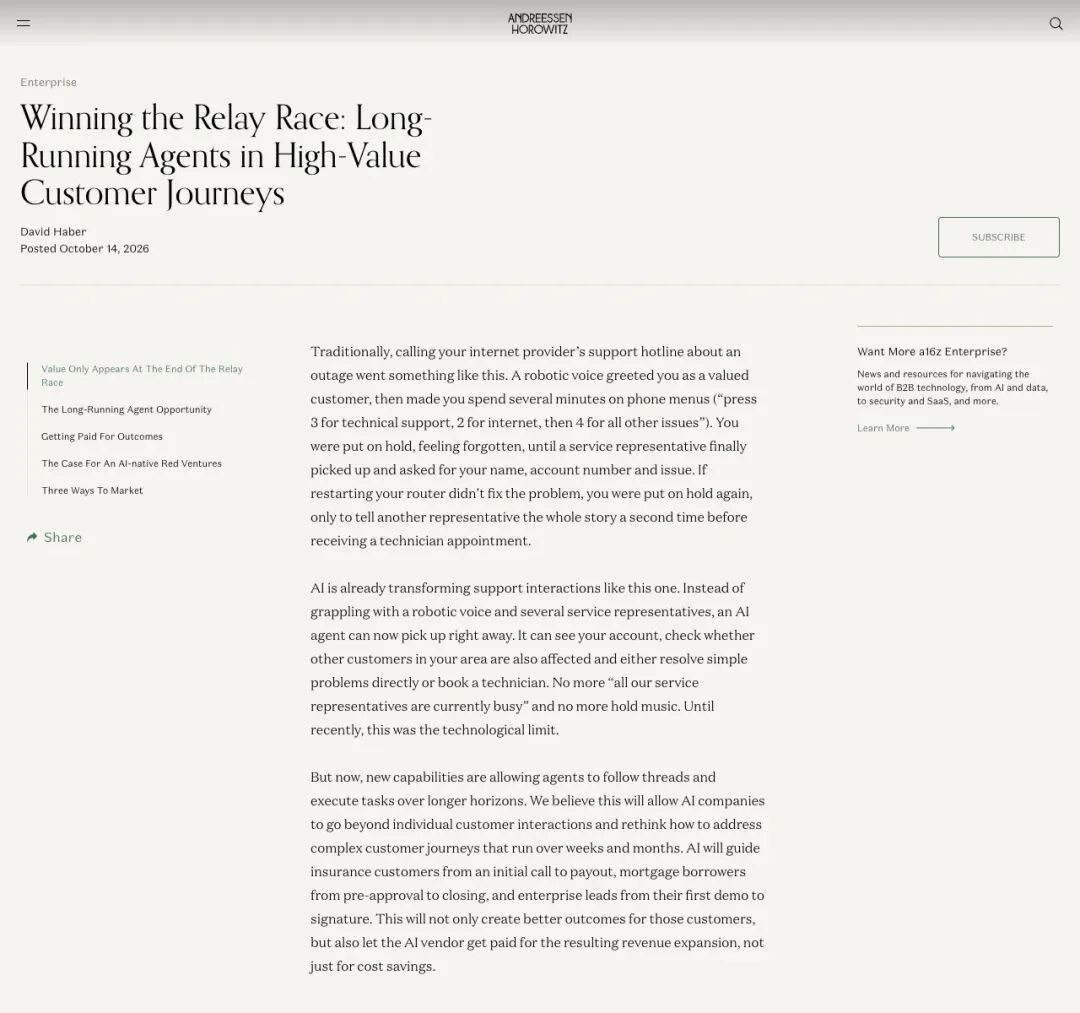
▲ David Haber 在 a16z 官网发表长文,直指长周期白领流程的重构
在这篇被创业者疯狂转发的文章里,Haber 抛出了一个极具杀伤力的判断:过去三年,AI 只能干几秒钟、几分钟的短活;而现在,能连续运转数周甚至数月的“长程智能体(Long-Running Agents)”已经杀入牌桌。
它们不再满足于帮人类省下几块钱的加班费。它们要一人包揽整场接力赛,然后像合伙人一样,直接向企业要求按最终结果分账。
01节点一:每单损耗上万美元!揭秘白领流水线的“接力赛黑洞”
要理解 a16z 提出的逻辑,核心在于厘清两个概念:智能体(Agent)与接力赛式协作(Relay Race)。
平时我们在网页对话框里让 AI 写周报、翻译邮件,那叫“聊天助手”,你推一下,它动一下。而 AI 智能体(Agent) 是长了“手脚”的软件,它能自己打电话、发邮件、查数据库。至于 Haber 口中的“长程智能体”,则是进化出了“长线记忆与日程表”的超级员工:它能紧盯一个终极目标,潜伏在系统里几十天,到了关键节点自己醒来,还会派生出一群“子智能体”分头去催文件、核对账单。
为什么这种能力如此致命?因为人类社会最值钱的生意,往往都是一场漫长的“接力赛”。
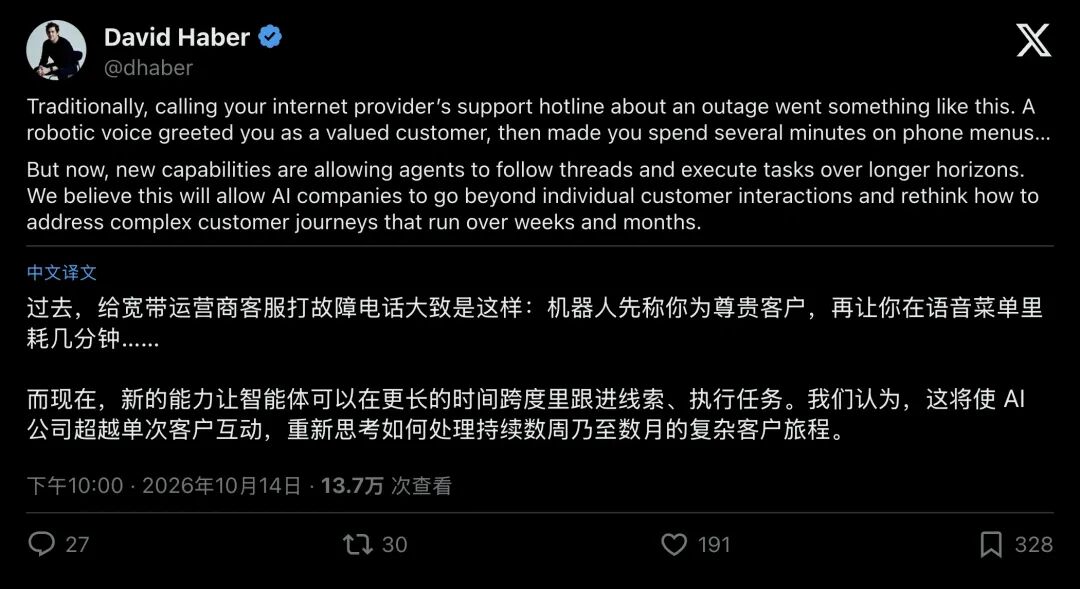
▲ Haber 从日常客服热线切入,指出 AI 正在攻克跨周跨月的复杂旅程
在进入风投圈之前,David Haber 曾创办过中小企业借贷平台 Bond Street 并担任 CEO,后来又出任高盛全公司战略团队高管。他太懂金融与法律后台那些不为人知的烂账了。
看看美国最典型的一场金融接力赛:买房办贷款(房贷发起与承保)。
普通人很难想象,在金融高度发达的美国,银行每办下一笔房贷,平均要花掉 30 到 60 天。据全美房贷银行家协会(MBA)统计,独立抵押贷款银行每发起一笔贷款,平均硬成本常年高达 1.1 万至 1.22 万美元(传统商业银行甚至超过 1.6 万美元),其中六成以上全砸在了人工和沟通内耗上。
为什么办个房贷比买辆车还贵?因为这笔单子要在 5 到 8 个不同岗位之间疯狂倒手:
- 信贷员(LO)
拉来客户,聊好首付预算; 交棒给文审员(Processor),进入长达数周的“补件地狱”,查两年的报税单、两个月的银行流水、找雇主开收入证明; 交棒给估价师与产权公司,上门看房、查产权纠纷; 交棒给审贷员(Underwriter),对着房利美上千条枯燥的规则核对负债率; 最后才到交割与资金行,划款放贷、打包卖给二级市场。
▲ 拥有高盛高管与信贷创业背景的 David Haber,同时也是信贷基础设施 Setpoint 的董事会成员
在这条长达 45 天的链条里,到处都是漏钱的窟窿。
最要命的叫“利率锁定超期”客户签约时往往锁了 30 天的优惠利率。结果客户上传银行流水时漏拍了附页,后台文审员因为太忙,隔了三天才打开系统发现缺件,再发邮件去催。一来二去拖过了 30 天,优惠利率作废!客户要么自掏几千美元交延期费,要么一怒之下直接毁约跳单。
信贷员电话里听到的客户兼职收入细节,传到审贷员手里就变成了冷冰冰的“不合规驳回”。每一棒交接,上下文都在丢失
而当一个长程智能体接管全场,游戏规则瞬间变了。
从客户点击申请的第一秒起,同一个 AI 就死死咬住这笔单子,全程在线 45 天。客户刚传上扫描件,AI 几秒钟内就发现少了一页,立刻发短信或 WhatsApp 追问;遇到律所取证的场景,人类助理打四通电话就放弃,AI 可以面不改色地打第 5 通、第 10 通、第 20 通;医生笔记里藏得再深的伤情线索、房贷流水里再不起眼的异常转账,它都能逐字扒出来。
在 Haber 领投并担任董事的信贷流转平台 Setpoint 等新一代基础设施配合下,原本耗时两周的材料收集被压缩到 48 小时,45 天的放款周期被硬生生砍到 15 天,连最后向过桥资金行交割查验的繁琐流程,都能自动打上合规时间戳秒级完成。
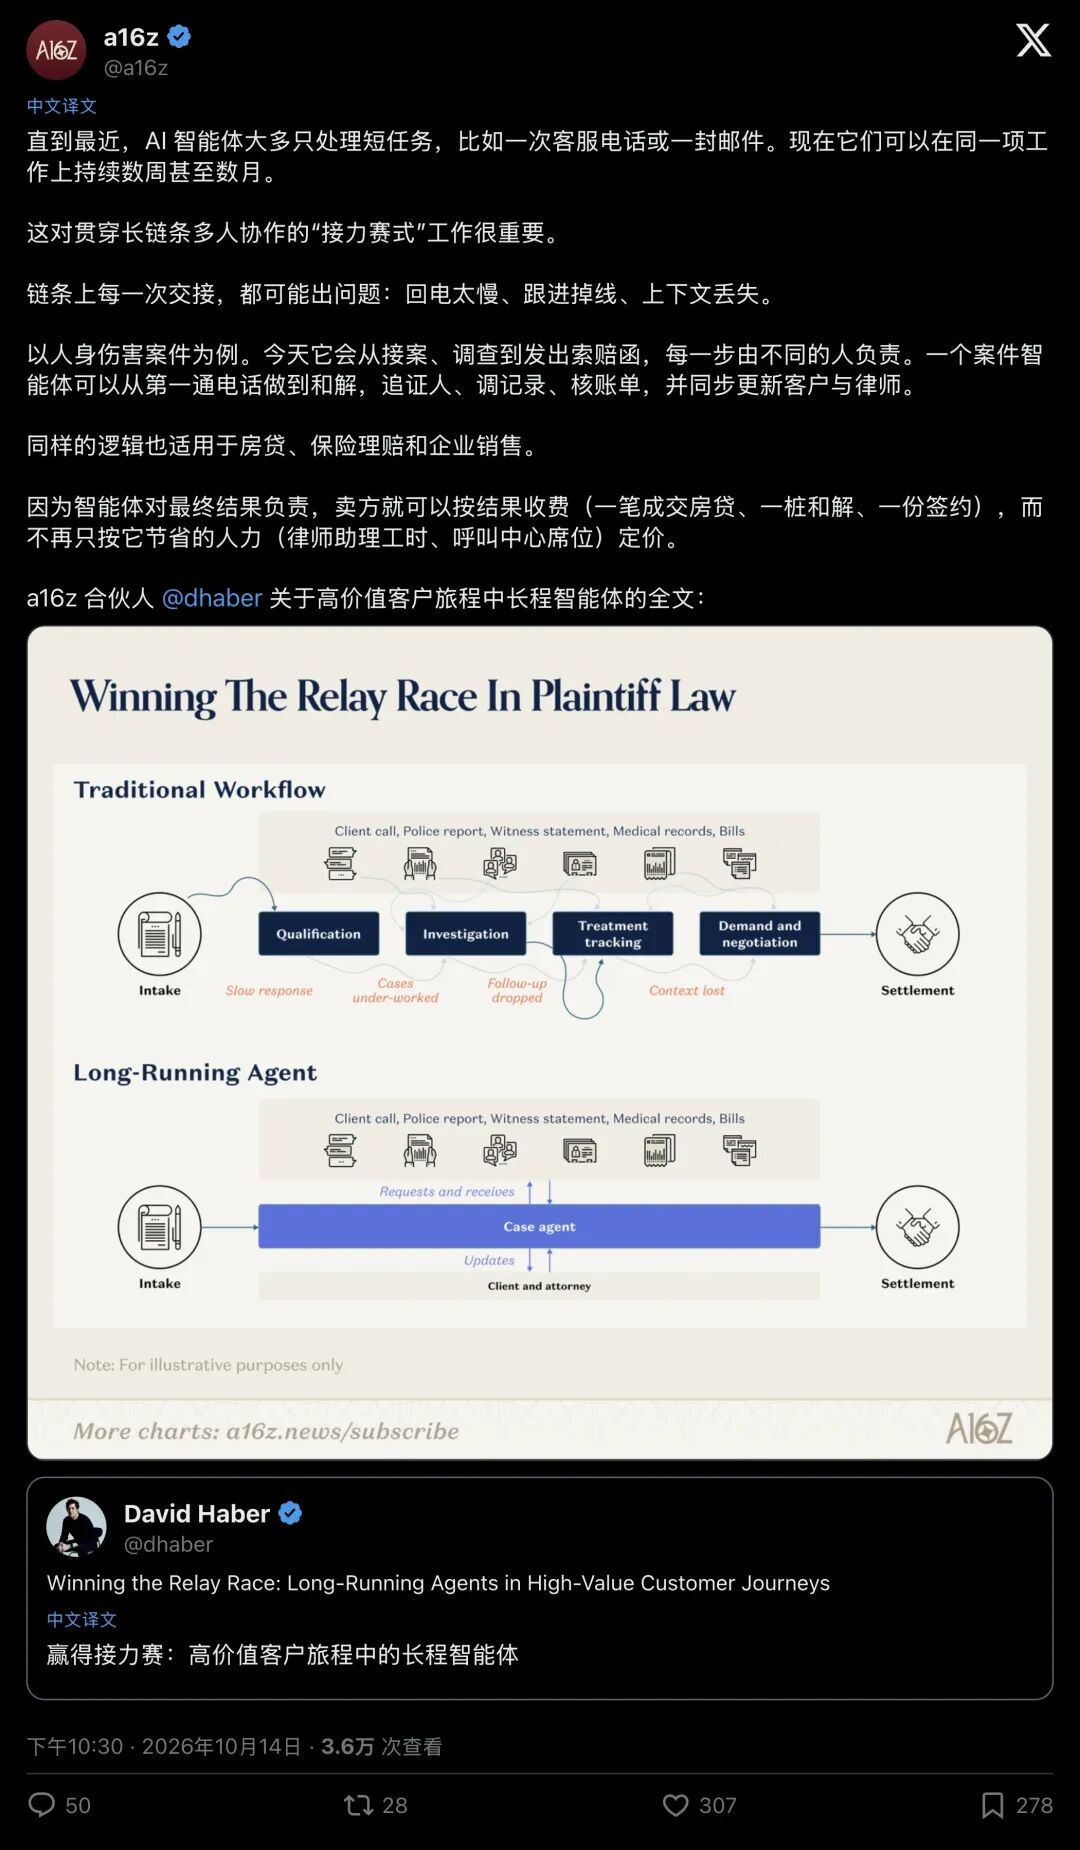
▲ a16z 官方拆解:当单一智能体包揽全流程,交接泄漏不复存在
白领工作最大的成本往往源于人与人交接时的“信息失真”,单个人节奏快慢反倒居于次要。 彻底消除交接断层,软件才算扣响了撬动高额利润的扳机。
02节点二:按人头卖软件已死!AI 盯上了企业最肥的“营收账本”
技术跑通了全流程,紧接着就是商业模式的暴烈洗牌。
在同日发布的拆解帖中,a16z 画出了企业级 AI 的“三级跳”演化图,直接扒下了传统软件行业的底裤:
- 第一代:助手(Assistant)。
几秒钟干完一件事,比如帮你润色一封跟进邮件。它抢的是“软件预算”,企业每个月按员工账号(Per-Seat)付你几十美金,天花板极低。 - 第二代:短时智能体(Agent)。
几分钟处理完一次互动,比如接听一通客户的退款电话。它替代了外包客服,抢的是“人力预算”,帮企业省了几个工时,就分走一部分省下的工资。 - 第三代:长程智能体(Long-Running Agent)。
连续几周、几个月死磕一个结果,比如帮车祸伤者拿到最高赔偿、帮银行把房贷顺利放出去。因为它对最终结果负责,它抢的是企业的“营收增长盘子”!
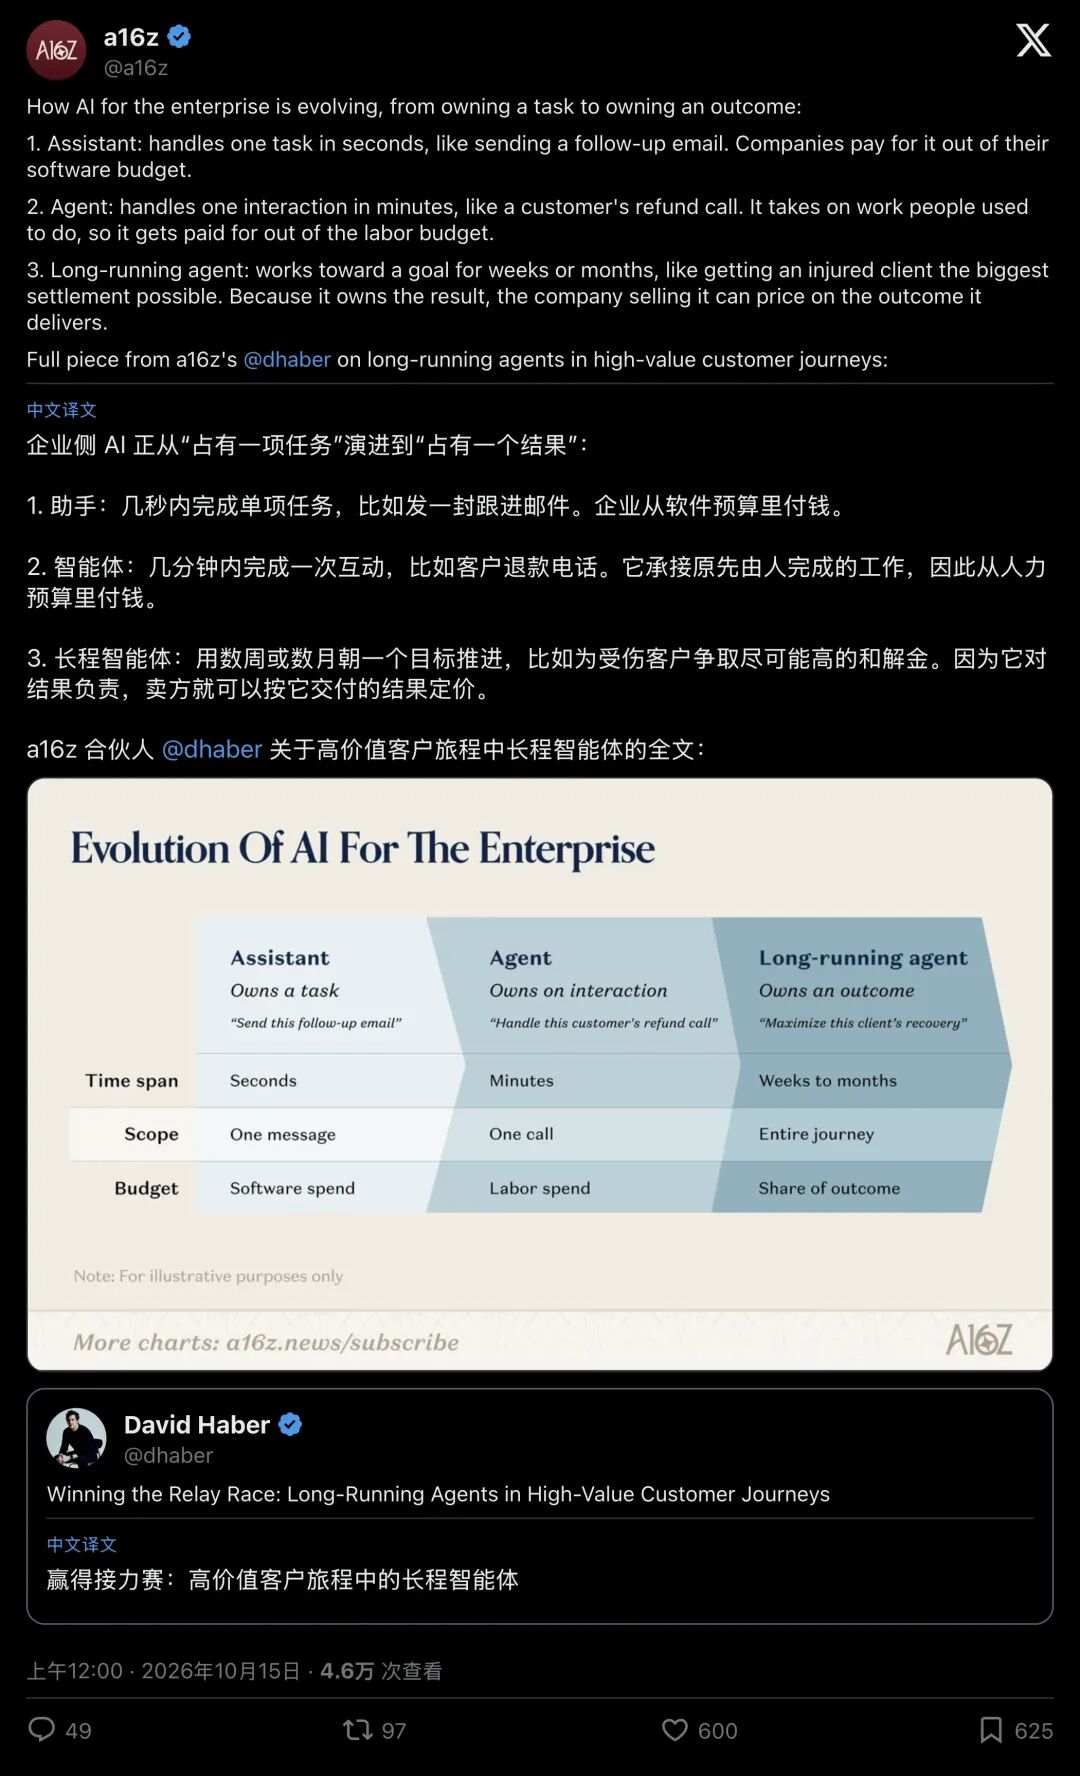
▲ 从软件预算、人力预算到按结果定价:AI 的商业胃口正在发生质变
算一笔账你就明白这有多暴利
以前做房贷软件,按人头卖给信贷员,一个人头一个月收几百美元,银行稍微缩编你就丢单。现在,长程 Agent 直接替银行把外包文审的活干了,传统外包团队处理一单收 1000 到 2000 美元,AI 厂商直接报价 500 到 800 美元/单的“完结放款费”。银行省下一半开销的同时,软件厂商能拿到 80% 的毛利空间;借由放款快、跳单少建立的壁垒,AI 公司甚至能进一步按新增放款总额抽成(比如抽 5 到 10 个基点)。
Haber 在文中搬出了一个极具警示意味的历史参照:Red Ventures(简称 RV)。
这家昔日的营销外包巨头,干的就是“接力赛包工头”的活:自己建比价网站抓客户线索,养成百上千名销售打电话卖保险,最后按成功卖出的保单数量向保险公司收钱。2022 年,RV 靠这套模式狂揽约 14 亿美元营收、3.7 亿美元 EBITDA(税息折旧及摊销前利润)。
但到了 2025 年,RV 的这项利润指标据估算已腰斩至 1.6 亿美元左右。为什么?因为上游的消费者开始直接问个人 AI 买什么保险,传统导流网站失灵了;而下游,长程智能体可以跨语种、跨渠道、近乎无限并发地跟进客户。用血肉之躯堆出来的电话漏斗,在不知疲倦的硅基军团面前不堪一击。
“我们需要想象一种 AI 原生的 Red Ventures。”Haber 写道对于想要下场捞金的创业者,他指出了三条走向市场(GTM)的路径:
- 卖平台(Sell the platform)
:把智能体租给企业嵌进现有流程。上限极高,但大企业审批慢,功劳算谁的容易扯皮。 - 卖服务(Sell the service)
:直接抢传统外包(BPO)的饭碗,接手现成的外包预算,按交付结果收钱,成单最快。 - 做全栈(Go full-stack)
:干脆自己下场开公司!比如自己买下不良债务包,用 AI 去催收,把所有利润一分不剩全吞下,代价是要自己扛起沉重的牌照与合规大山。
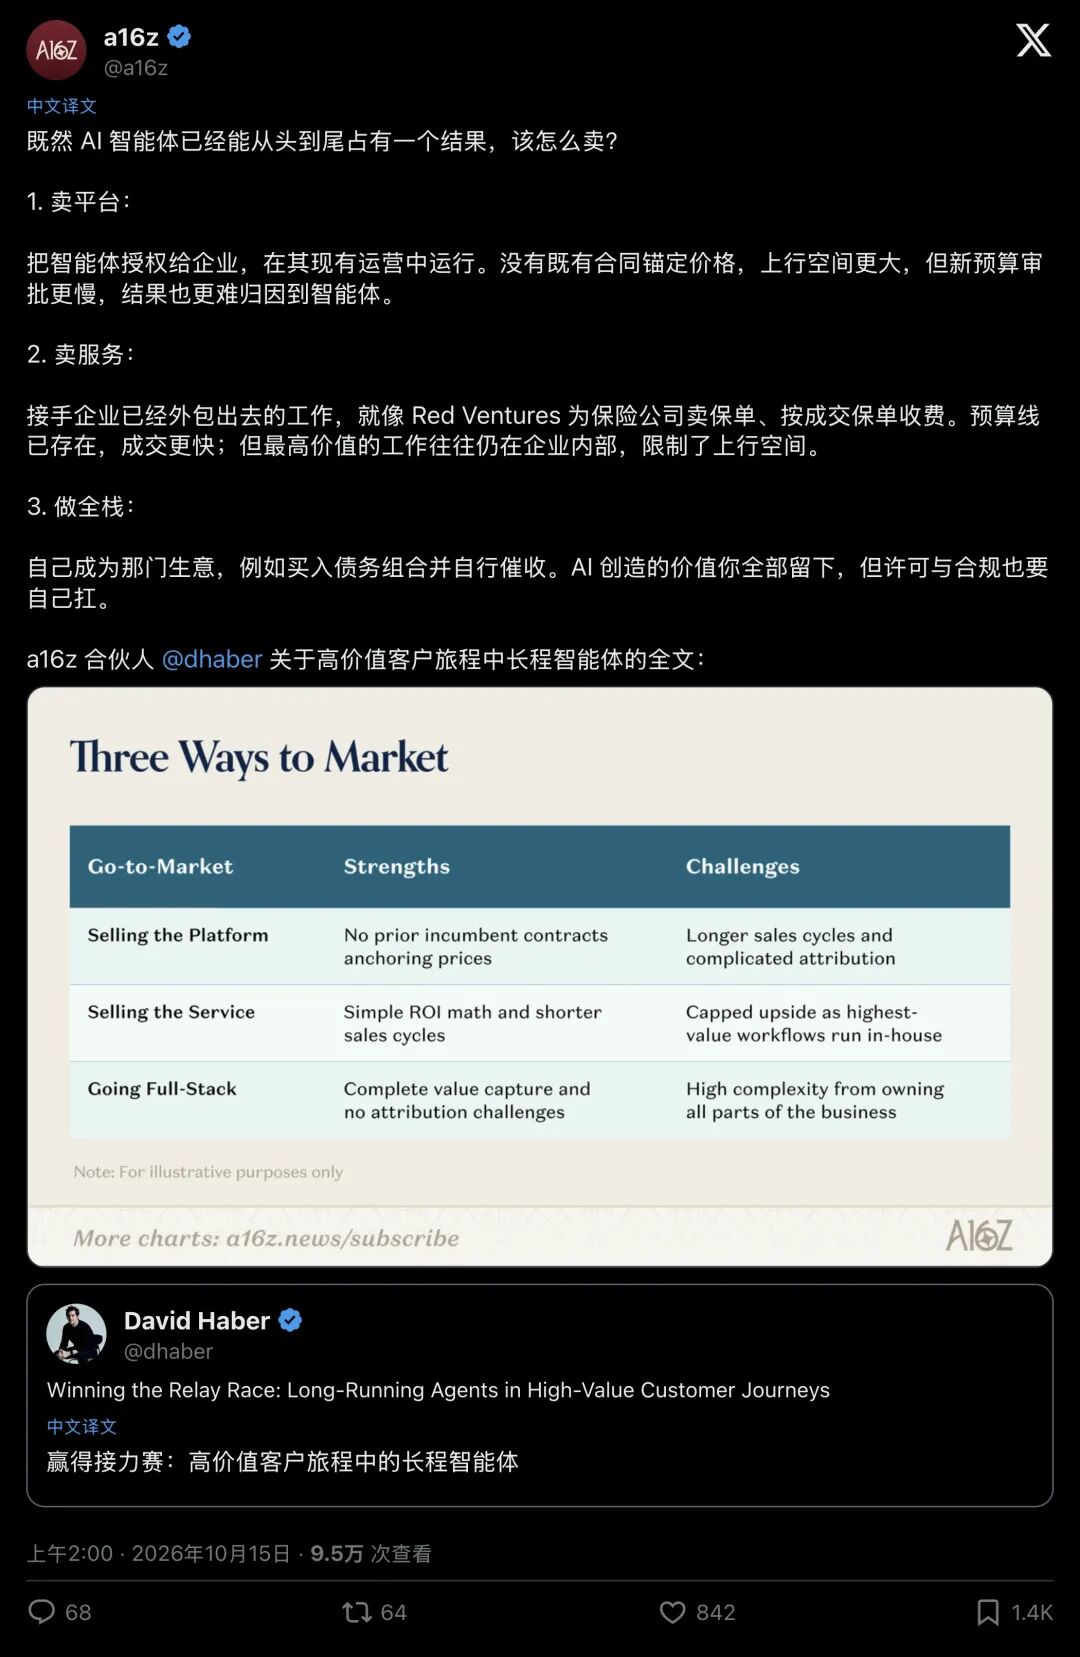
▲ 卖软件、卖服务还是自己下场当庄家?长程智能体重写了创业路径
这一判断迅速在全球科技圈引发广泛共振。海内外创业团队已经将这套逻辑直接映射到电商全链路智能体上:AI 已经从单纯写文案的辅助软件,演化为能够独立选品、做图、投流、复盘的完整业务单元。无论是卖软件、做代运营还是自己下场卖货,商业逻辑都已经彻底打通。
03节点三:硅谷深夜泼冷水:“拿结果的钱,就得背搞砸的锅!”
然而,就在风投们为“按结果分钱”欢呼雀跃时,X 平台上的技术老兵与一线操盘手们,却迅速撕开了这幅性感蓝图背后的残酷真相。
第一盆冷水:交接棒根本没消失,只是藏进了 AI 脑子里。
长程智能体真能几个月不丢上下文吗?开发者 Bhuvan 一针见血地指出:当一个 Agent 连续跑上好几周,面对海量的邮件、通话录音和文档,它必须不断压缩自己的历史记忆。
“每一次压缩历史,本质上都是把接力棒交给了一个‘知道得更少的未来自己’。” 人类员工之间的交接漏损,就此演化为智能体在时间轴上的“自我失忆”。从业者 Vi Iyengar 也在探讨中提出,真实商业场景往往充满变数与动态博弈,中途客户会变卦、新角色会插手,单凭持续运行时间长并不能解决问题,关键在于能否在混乱多变的局势中始终锚定最初目标。
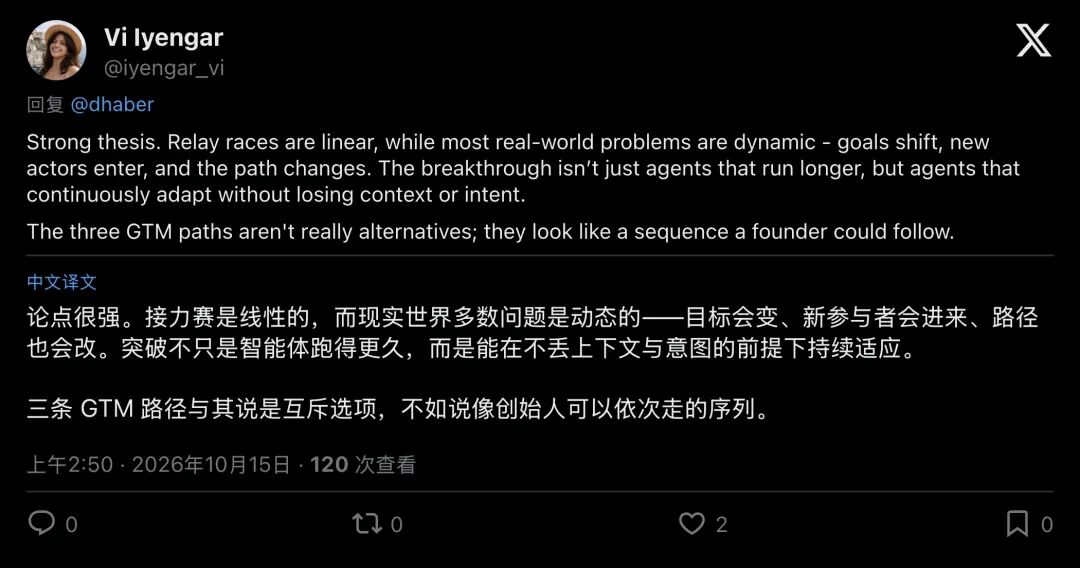
▲ 评论区犀利补充:现实商业流程充满动态变数,接力赛的比喻可能过于线性
有趣的是,创业者 Fred Hsu 提出了一个反直觉的解法:要想让长程 Agent 稳稳拿住跨公司的上下文,根本不需要发明什么花哨的新协议,最古老的电子邮件(Email)就是最好的温床。“慢,恰恰是个优点”在涉及大额金钱和法律效力的深水区,持久、留痕、带域名身份认证的邮件系统,天然就是智能体跨月协作的信任账本。
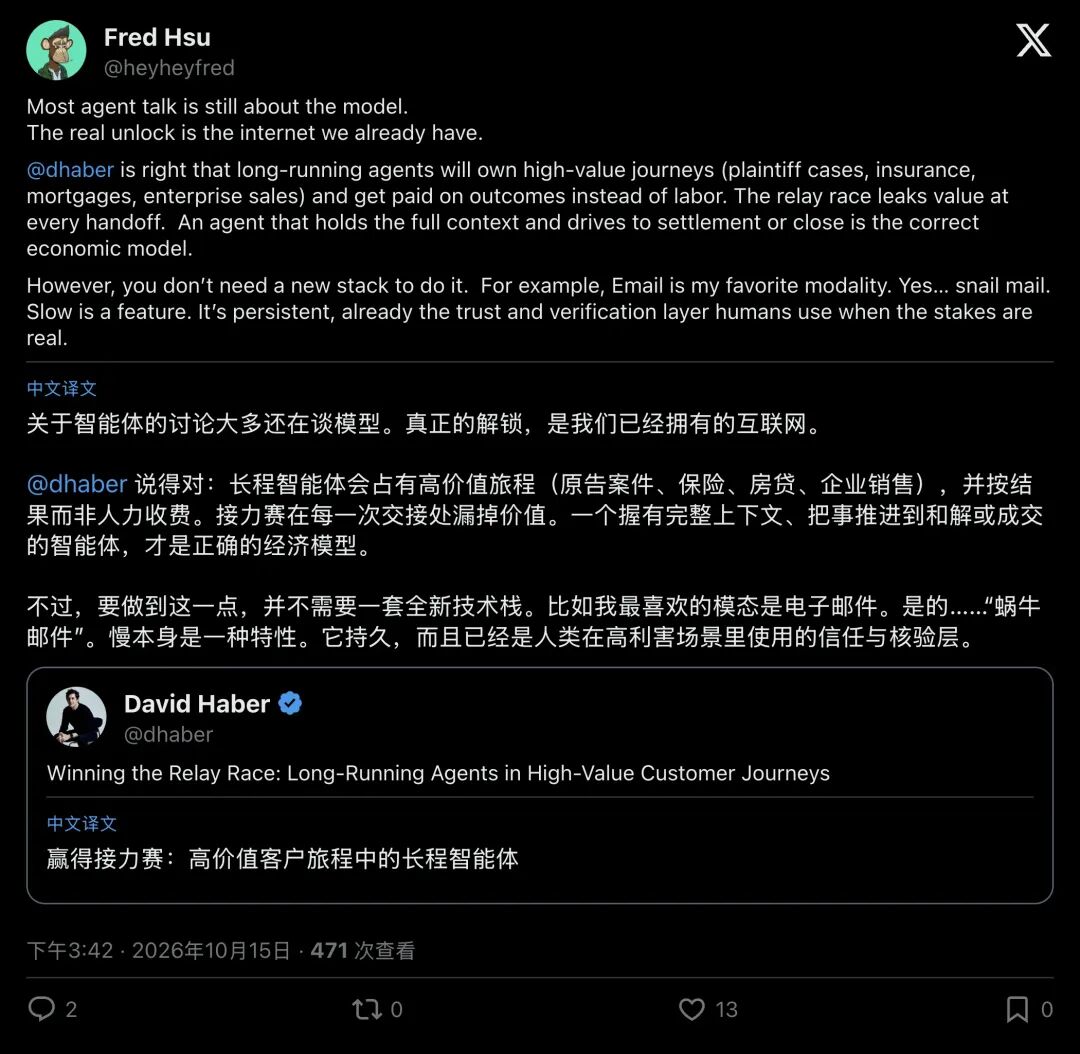
▲ Fred Hsu 指出:老派的电子邮件恰恰是长程智能体最可靠的信任与验证层
第二盆冷水:一人包揽全局,意味着错误会被静默放大。
在传统的律所或银行接力赛里,虽然交接会漏信息,但下一棒的审贷员或主办律师,客观上也在给上一棒“挑刺查错”。
评论者 Matt Hertel 发出灵魂拷问:“如果一个智能体从头包揽到尾,错误就会在同一个黑盒里静默发酵好几周。在最终签字和解之前,谁在半路检查这个 AI?”
网友 Phil Hie 直指问题的核心所在:
“占有结果,就意味着出事时要占有责任(owning the outcome means owning the blame when it breaks)。”
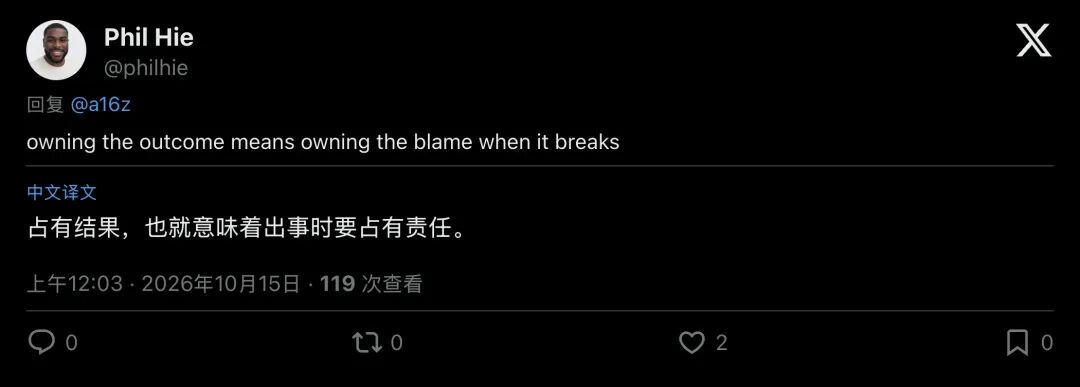
▲ 业内人士直言权责对称:拿结果的钱,就得背搞砸的锅
如果 AI 漏算了一笔医疗账单导致索赔缩水,或者把企业的财务账目结错了,谁来签字坐牢?谁来赔钱?
第三盆冷水:按结果分账,在现实合同里远没那么好签。
就在 Haber 发文前一周,另一家风投机构 Euclid 在《False Profits(虚假的利润)》一文中,刚刚对硅谷跟风鼓吹“按结果定价(Outcome-based pricing)”泼了一盆冰水。
调查数据显示,在约 230 家软件与 AI 公司中,将“按结果收费”作为主力模式的只有区区 5%。行业之所以落地困难,原因显而易见:
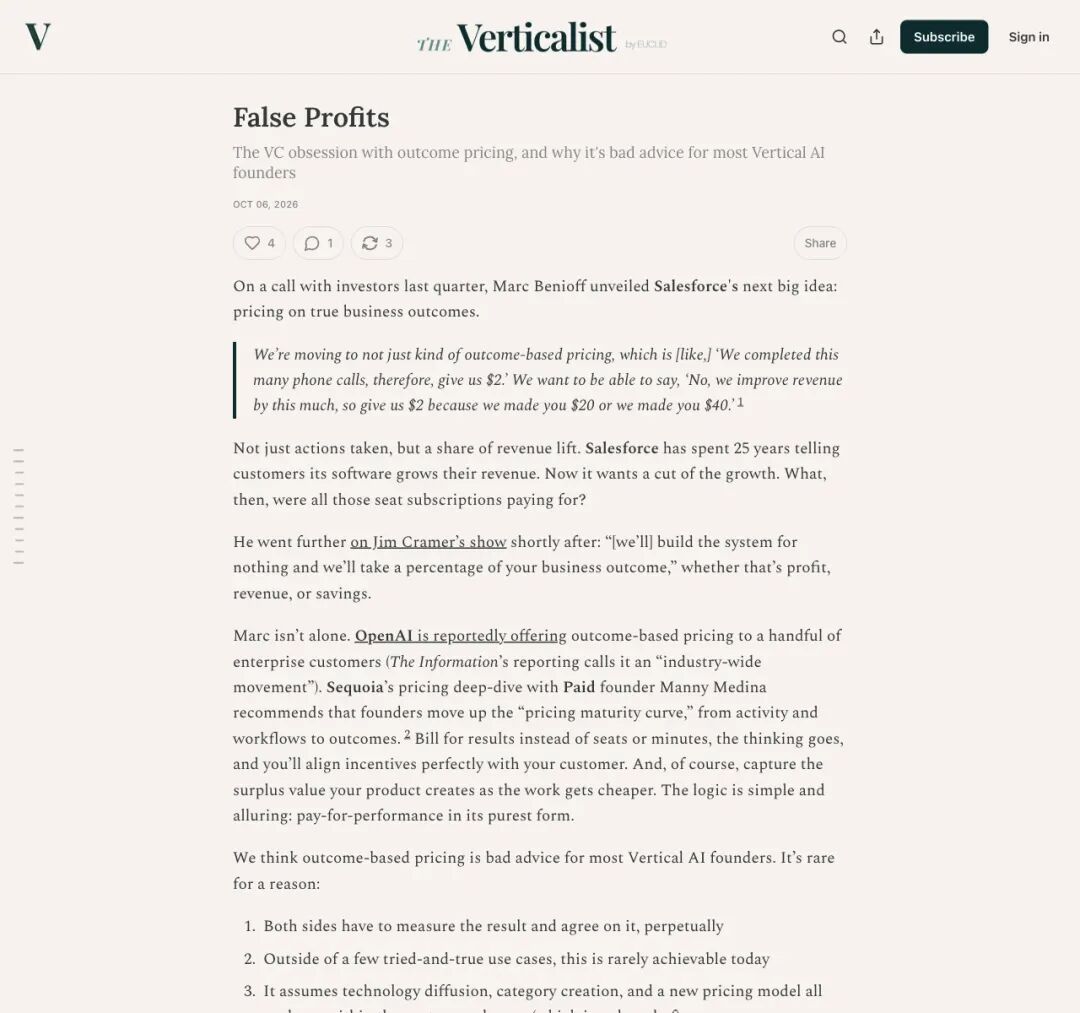
▲ 投资机构 Euclid 撰文警告:盲目追求按结果分成,对多数早期创业者可能是毒药
首先,功劳归因是一笔糊涂账一单企业销售签下来、一桩伤情案谈成高额和解,到底是因为你的 AI 催件催得好,还是因为当月市场行情好、或是人类王牌律师最后出庭震慑了对面?客户凭什么把增收的功劳算在你头上?
其次,法律红线寸步难行就连 Haber 本人也在文中指出,美国绝大多数州的法规严厉禁止“非持牌人员参与瓜分律师费”。即便软件系统协助律所多争取到 100 万美元赔偿金,技术方依法也不能直接按比例提成,只能退而求其次设计阶梯式服务定价。
04尾声:从“卖铲子”到“上赌桌”
把正反两方的底牌摊开在桌面上,2026 年秋天的这场硅谷大讨论,本质上揭示了 AI 商业化最深刻的一次基因突变。
过去几十年,软件公司的黄金法则是“旱涝保收”:我只负责卖给你一把锋利的铲子(SaaS 账号),至于你挖不挖得出金子、矿洞塌不塌方,那是你自己的事,月底记得交租就行。
而今天,长程智能体正在把软件商逼上赌桌。
当智能体具备跨周跨月独立办案、独立审贷的能力后,确实有机会撬动远超传统软件十倍的“营收分账”;然而硬币的另一面,是技术开发商必须直接承担起如律所合伙人或信贷承保人一般的运营风险,直面长周期失控、记忆衰减、法规监管以及失误可能招致的赔偿责任。
接力赛的哨声已经吹响在承接丰厚商业回报的同时,智能体也接下了一份必须为全流程成败兜底的沉重责任。