ARTICLE · 1216953
电动工具行业专题研究:AI基建风起,电动工具再迎繁荣周期(附下载)
AI 基建周期引领产业景气度加速向上,效率及性能更优的专业化工具品类有望更受益。龙头复盘:创科实业做对了什么?以Milwaukee 品牌为核心切入高景气、高黏性的专业级Pro 工具市场,依托M12/M18 电池平台形成生态锁定,再借助与家得宝核心渠道的深度合作把产品优势转化为份额优势,把高毛利率和自由现金流再投入研发、品类扩张与客户触达,形成正向飞轮。作为对比,史丹利百得痛点不在于品牌知名度不足,而在于消费级DIY 产品占比高、对地产市场的风险敞口大,且并购后进入去杠杆和剥离修复期。牧田电机在北美相对弱势、结构更偏传统专业工具,缺少类似Milwaukee 那样持续打开新垂直场景的高增长引擎。量增逻辑:工具密集型是AIDC 建设的重要特征,带来更高的工具采购及消耗强度。AIDC 建设中的工具使用密度约为一般基础设施项目的2 倍,差异来源于:1)数据中心单位面积的机械、电气和管道(MEP)系统复杂度远超普通建筑;2)精密布线、冷却系统安装等工序对工具的精度和专业化要求更高。3)美国建筑劳动力持续短缺,承包商倾向于使用更高效的专业工具来弥补人力缺口,推高人均工具使用量。具体来看,以MEP 为代表的建筑服务往往占据数据中心建设价值量的60%+,电气布线、管道加工、精密安装等专业工具的使用密度远高于传统商业建筑。同时,AI 算力的高功率密度进一步放大了这一强度,单园区动辄数百兆瓦级容量,还需叠加冗余、备电、升压变与变电站配套,单个园区的电气内容显著增加。
1. 电动工具行业:大市场稳健增长,结构性机会突出
1.1. 产品定义:应用场景多元,底层技术逐步趋同
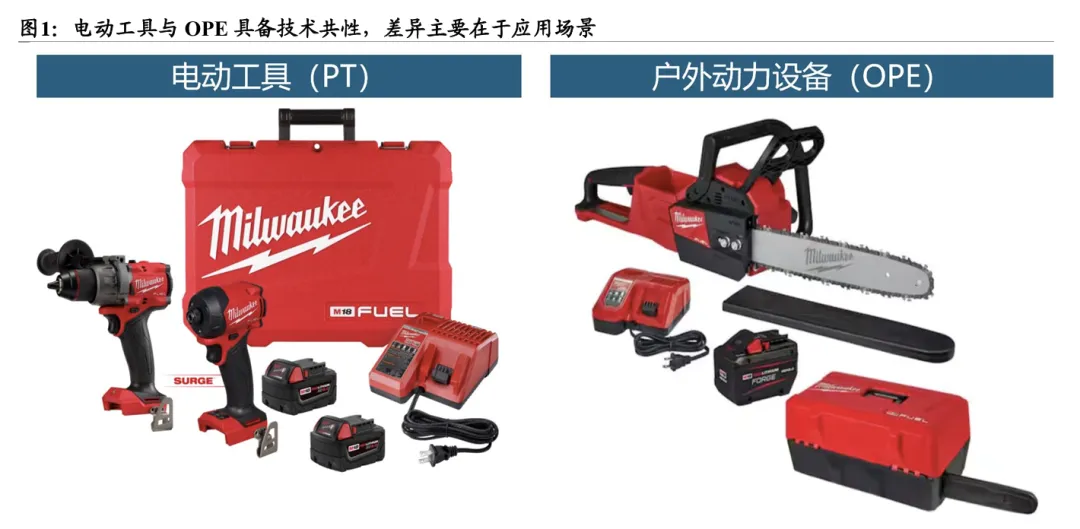
电动工具产品种类丰富,终端应用覆盖专业及消费市场。广义电动工具是 以电机为动力,通过传动机构驱动工作部件完成钻孔、紧固、锯切、切割和 打磨等作业的机械设备。根据供电方式,电动工具可以分为有绳和无绳产品; 根据用户及使用场景,则可以分为专业级和消费级产品。 按应用场景划分:专业级工具主要应用于建筑施工、工业及设备维护、 汽车维修、基础设施和公用事业等领域。由于工具故障可能造成作业 中断,专业用户通常更加关注功率、耐用性、安全性、连续作业能力及 维修效率。消费级工具主要面向 DIY、家庭装修和日常维修,使用频 率相对较低,消费者更加关注产品价格、重量、操作便利性以及不同工 具之间的兼容性。 按供电方式划分:有绳电动工具通过电源线连接插座或交流电源来驱 动的工具,比如电钻、角磨机、电锤等。无绳电动工具也叫电池式电动 工具,产品摆脱固定电源和电源线限制,更适用于移动施工、户外作业 及缺乏稳定电源的工作环境。随着锂电池和无刷电机性能提升,无绳 电动工具已经由轻型、低负载产品逐步扩展至更多专业级应用。 户外动力设备(OPE)与电动工具存在技术共性,差异主要在于应用场景。 狭义语境下的电动工具与户外动力设备是两类产品,两者在技术体系上具 备较强共通性,但工作部件及应用场景存在明显差异。OPE 即户外动力设 备,主要包括链锯、修枝机、割灌机和割草设备等,广泛应用于园林绿化、 市政维护、商业物业及住宅庭院。而电动工具主要应用装修及维护场景。
电动工具产业链呈现清晰的上游核心部件、中游整机制造、下游渠道应用 的垂直结构: 上游:电池、电机及电子控制系统构成无绳产品的核心技术底座。电 动工具及电池动力OPE 产业链上游主要包括锂电芯、电池包、BMS、 充电器、无刷电机、控制器和功率器件,同时涉及钢材、铝材、铜、工 程塑料、齿轮、轴承及紧固件等原材料和结构件。 中游:品牌企业围绕统一动力平台开展产品研发、整机制造和品类扩 张。中游环节主要包括产品研发、结构设计、供应链管理、制造组装、 质量测试及品牌运营。品牌企业根据专业施工、DIY 及户外作业等不 同需求,确定产品的功率、重量、安全性和耐用性。 下游:需求同时受到专业施工活动、消费支出和户外作业需求影响。 专业端应用主要包括建筑施工、工业及MRO、汽车维修、基础设施和 公用事业;消费端则主要包括DIY、家装维修和家庭园林;OPE进一 步覆盖园林绿化、市政维护、商业物业和住宅庭院。
1.2. 电动工具:市场稳步扩容,无绳化驱动结构升级
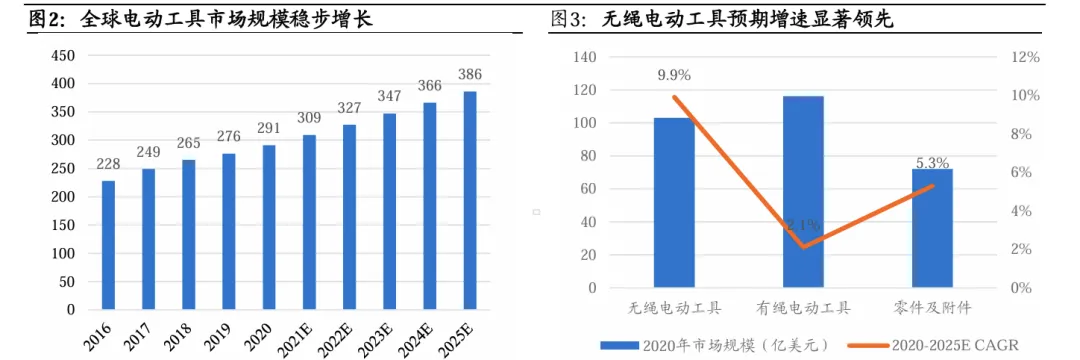
电动工具行业保持稳步增长,多元应用场景支撑行业需求。根据弗若斯特 沙利文于泉峰控股招股书中披露的数据显示,全球电动工具市场规模由 2016 年的228亿美元增长至2020年的291亿美元。2016-2020年复合年增 长率为6.2%;招股书预计2025年市场规模将进一步达到386亿美元。电动 工具广泛应用于建筑施工、工业制造、设备维修等场景,兼具工业产品和耐 用消费品的属性,多元化的需求为行业提供支撑。分产品类别看,电动工具 下可以分为无绳电动工具、有绳电动工具以及零件和配件。在2020年,这 三者的市场规模分别为103亿美元、116亿美元和72 亿美元,预计2020 2025 年复合年增长率分别为 9.9%、2.1%和 5.3%。其中无绳电动工具保持 较快的增长,有绳电动工具其次。终端用户日益青睐锂电电动工具和户外动 力设备,主要由于相关产品在用户体验、成本效益以及环保等方面具备优势, 同时能够提供可与传统产品媲美的动力和性能。
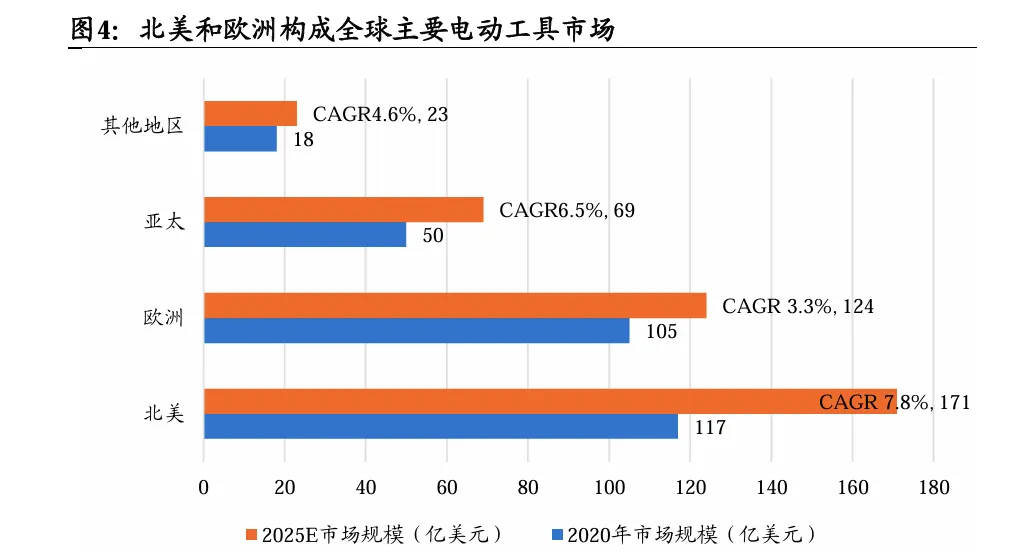
欧美市场需求规模领先,工业级及专业级产品构成市场主体。从地区分布 来看,北美和欧洲是全球主要的电动工具市场。根据泉峰控股招股书显示, 2020年北美,欧洲,亚太以及其他地区的电动工具市场规模分别为117亿 美元、105亿美元、50亿美元和18亿美元。预计2020-2025年,北美、欧 洲、亚太和其他地区的复合年增长率为7.8%、3.3%、6.5%和4.6%。其中, 北美市场在2020年的规模最大,预测期内的增速也高于其他地区;欧洲市 场规模位于第二,两者共同构成电动工具的主要市场。从终端用户类别来看, 2020年全球工业级和专业级电动工具规模为202亿美元,消费级电动工具 规模为89亿美元。预计2020-2025年,工业级和专业级市场的复合年增长 率为6.1%,消费级市场的复合年增长率为5.3%。工业级及专业级产品在 2020年的市场规模以及预测期内的复合增速均高于消费级产品,是全球电 动工具市场的主要终端用户类别。
1.3. OPE:从燃油到锂电,动力切换重塑产品结构
户外动力设备(OPE)打开市场空间,电动产品增速领先。户外动力设备 (OPE)主要应用于草坪、花园和庭院维护的场景。典型产品包括割草机、 吹风机、扫雪机等。根据招股书资料显示,按照销售收入计算,全球 OPE 市场规模由2016年的201亿美元增长至2020年的250亿美元,预计于2025 年进一步增长到324亿美元。2020-2025年年复合增长率预计为5.3%,全球 OPE 市场在预测期内保持增长。
产品动力迭代加快,无绳化趋势持续深化。以动力来源划分OPE工具,可 分为三种:引擎、有绳电动和无绳三类。根据弗若斯特沙利文数据,全球无 绳OPE市场规模预计由2020年的36亿美元增至2025年的56亿美元,对 应复合增长率为9.0%,高于同期引擎OPE的5.0%和有绳的4.4%,这组数 据的对比显示出OPE动力结构正在逐步向无绳化的方向发展。随着锂电池 成本的下降和产品性能的不断改善,无绳OPE在续航能力、造作便利性和 使用场景等方面的竞争力有望进一步增强。
2. 龙头复盘:创科实业持续跑赢行业的驱动是什么?
2.1. 总览:高ROE核心驱动是高营收增长支撑的高周转
此报告完整内容与行业资料合集,可扫码进入星球社群查看
(本文仅供参考,不代表我们的任何投资建议。如需使用相关信息,请参阅报告原文。)