ARTICLE · 1235421
钻石还能给AI芯片散热?这座拿下“克拉自由”的河南小县,风口藏不住了
作者:见微
出品:#市值财经
提起河南柘城,多数人的第一印象是能实现“克拉自由”的网红县城。
但很少有人意识到,这座既无钻石矿、也无区位优势的平原农业县,真正的产业话语权远不止消费端的首饰钻石。
从精密机床的磨削抛光,到芯片晶圆的精密切割,再到未来AI芯片的散热基材,全球工业制造的“硬度基准”,很大程度上攥在柘城手里。
官方数据显示,这里的金刚石微粉产量和出口量均占全国90%以上,培育钻石毛坯产量占全国半壁江山,223家超硬材料企业组成的产业集群,撑起了全球最完整的金刚石产业链条。
更值得关注的是,这个看似传统的县域产业,正在悄悄跳出“工业磨料”与“消费钻石”的旧框架,闯入半导体、AI算力等高端制造核心赛道。
一场从工具材料到功能材料的价值跃迁正在发生,也在悄然重构A股超硬材料赛道的估值逻辑。
不产一颗天然钻石矿的柘城,凭什么成为“中国钻石之都”?
据商丘市人民政府公开信息,柘城现有超硬材料企业223家,年产金刚石单晶60亿克拉、金刚石微粉150亿克拉、培育钻石1200万克拉;其中金刚石微粉年产量和出口量均占全国90%以上,培育钻石产量占全国60%以上。
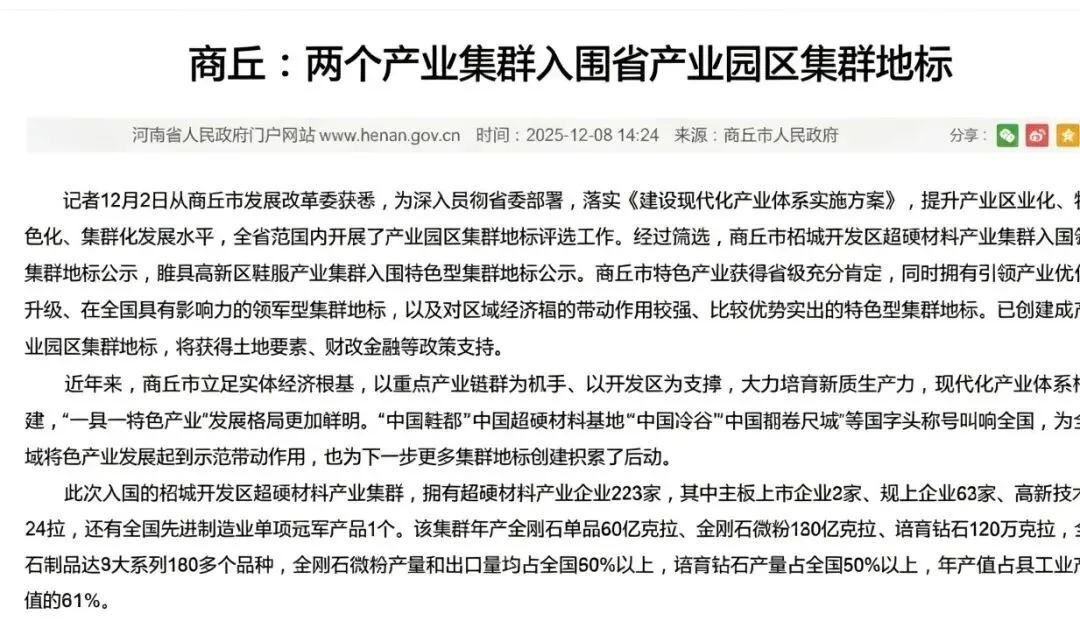
图源:河南政府官网
而这份产能的分量,远不止数字本身。
在工业制造体系里,金刚石是公认的“工业牙齿”,从汽车零部件、航空航天器件的精密磨削,到光伏硅片、半导体晶圆的切割抛光,加工精度的上限,直接由金刚石微粉的品级决定。
柘城的微粉产能覆盖了从普通工业级到高端精密级的全序列,实质上定义了全球中高端工业磨削的基准线,这也是“全球工业硬度基准”的真正内涵。
但这份垄断地位,起点却只是一位返乡工程师的手工技术。
上世纪80年代,在郑州磨料磨具磨削研究所工作的柘城人冯金章,受家乡邀请返乡创业,带回了金刚石微粉筛分技术。
当时国内单晶合成技术掌握在少数国企手里,柘城没有盲目上产能,而是选择了门槛最低、也最苦最累的微粉分选环节切入,靠人工将不同粒径的金刚石颗粒精准分类。
正是这个看似低端的起点,埋下了集群化崛起的种子。
随着越来越多本地人入行,微粉加工的工序被拆解得越来越细,每个环节都有专门的工厂做到极致。
四十年下来,柘城形成了从原辅材料、单晶合成、微粉加工到培育钻石、终端制品的全产业链闭环,供应链成本较分散产区具备显著优势,交付效率更是远超同行。
更关键的是,柘城产业已从产品输出走向标准输出,集群内企业参与制定了多项行业与团体标准,从规则层面巩固了话语权。
大众对柘城金刚石的认知,大多停留在培育钻石首饰的消费属性上。
但事实上,消费级培育钻石只是产业延伸出的分支,工业金刚石才是真正的基本盘,而当下金刚石更具想象力的增长曲线,是其正从“工具材料”向“功能材料”的升级。
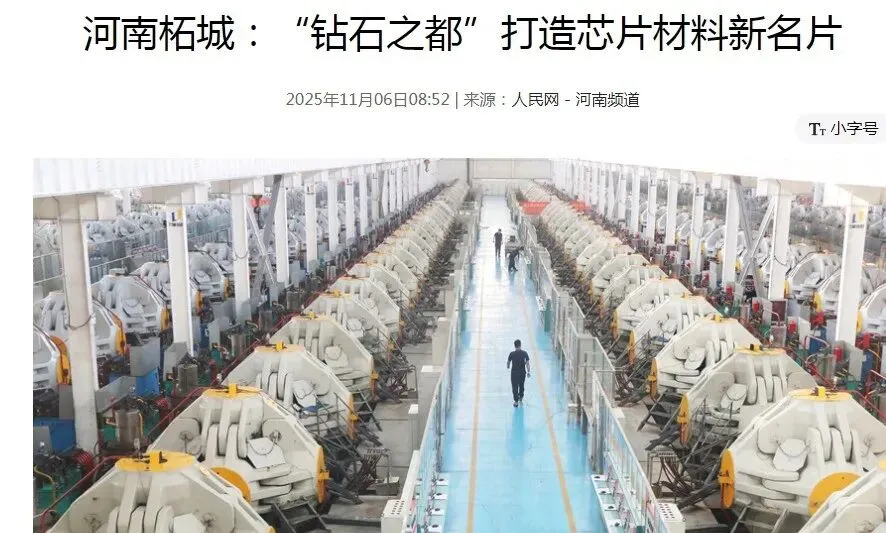
图源:人民网
第一个落点是半导体精密加工耗材。
芯片制造的精度要求严苛到纳米级,晶圆切割与抛光长期依赖超高精度金刚石磨料,而这一环节曾长期受制于海外企业。
但柘城头部企业力量钻石攻克的“IC芯片超精加工用特种异型八面体金刚石技术”,打破了国外在该领域的垄断,为国产芯片制造提供了关键的高端耗材保障。
其参与完成的“半导体材料高质高效磨粒加工关键技术与应用”项目,获得国家科学技术进步二等奖。这意味着柘城金刚石已经切入芯片制造的核心耗材环节,从通用工业耗材跃升为半导体关键材料。
第二个更具爆发力的赛道,是AI芯片散热。
随着高端GPU功耗持续攀升,传统铜、铝散热材料已逼近物理极限,金刚石凭借远超铜等材料的热导率,被行业视为高功率芯片散热的关键候选方案。
柘城企业在这一方向上也已率先落子。
头部企业力量钻石的半导体高功率散热片项目于2025年初投产,2026年6月又将10.28亿元募集资金变更投向金刚石功能材料,聚焦散热材料、光学材料与声学振膜的规模化生产。
同时,柘城的惠丰钻石年产20吨高导热金刚石粉体项目也已于2026年6月正式投产,头部企业的产能布局,正在把金刚石散热从实验室推向量产验证的前沿。
据中泰证券测算,2026年全球高端AI芯片用金刚石散热片市场规模约87亿元,到2030年有望达到592亿元,复合年均增速超过50%。
若叠加半导体耗材、光学窗口等多场景应用,金刚石正从百亿级工具材料市场,闯入千亿级功能材料新赛道。
产业价值的跃迁,最终都会传导到资本市场。
在柘城超硬材料产业集群中,已走出力量钻石、惠丰钻石两家上市公司,二者也构成了观察这一产业资本化价值的分层样本。
核心龙头是力量钻石(301071.SZ)。
作为全产业链布局的行业龙头,公司业务覆盖金刚石单晶、微粉、培育钻石三大品类,同时掌握HPHT和CVD两大制备技术,是国内少数能同时切入半导体耗材与散热赛道的企业。
其10.28亿元功能材料项目的启动,也将进一步巩固技术壁垒,提升高端产品占比与毛利率。
第二梯队是惠丰钻石(920725.BJ)。
作为工信部认定的人造单晶金刚石微粉制造业单项冠军,公司依托在金刚石微粉领域长期积累的粉体技术,向高导热金刚石粉体及复合材料延伸,切入芯片散热的上游材料环节,是北交所超硬材料板块中转型路径较为清晰的标的。
2026年6月,其年产20吨高导热金刚石复合材料及粉体项目正式投产,成为公司从传统磨料企业向高端功能材料企业升级的关键。
更值得关注的,是整个赛道估值逻辑的切换。
过去A股超硬材料企业被归为传统周期制造股,估值高度绑定基建投资节奏与培育钻石价格周期,市盈率长期停在十几倍。
但随着柘城企业向半导体耗材、AI芯片散热等高端功能材料升级,行业估值参照系也随之改变。
半导体耗材、高端散热材料公司市盈率普遍在30倍以上,与前者形成明显的估值断层。
而当前,市场仍在用“培育钻石”的旧标签给柘城产业定价,但当地企业早已在半导体功能材料赛道形成产能布局。
认知标签与产业基本面之间这段尚未被充分定价的错位,正是这座县城真正的价值空间。
END
免责声明(上下滑动查看全部)
市值财经特此声明,我们所提供的所有信息与内容均基于已公开的资料进行客观汇编与分析,但我们无法保证这些信息的绝对准确性、完整性与时效性。本文所含的任何观点、分析与结论,仅为市值财经基于特定时间点的独立见解,不代表任何投资建议或策略;金融市场存在风险,投资者据此做出的任何决策应自行承担全部责任。若您对本刊内容有任何疑问或发现任何疏漏,请直接通过我们的官方后台渠道联系我们,我们将第一时间核查处理。