ARTICLE · 1292326
盘点那些曾经不靠谱的软件开发
业务是源头,记账是口径,源头不能迁就口径
先讲一件前几天开发时遇到的奇葩事:财务部要求在 MES 里加一个控制模块,合同数量要去跟 ERP 的合同数对账——合同数是 1 万件,你生产了 1 万 1 千件,多生产的那 1 件,都不许入库。听完我愣了半天:这不是这是逼生产把账做假么?多不靠谱的开发。
一直在分析这个拧巴的现象,列列那些不靠谱的原因:
01 不靠谱之一:触犯企业管理底线——账实相符
最典型的,就是上面那个"多产 1 千件不让入库"的要求。
这句话听着像财务在帮忙控成本,其实是把财务账当成了业务的控制权。财务账是什么?它是统计口径、结算口径,它记的是"按什么规则算钱",它回答的问题不是"真实业务如何发生、为什么发生、能不能不发生"。
不让业务系统办理超量入库,这么干,触犯的是企业管理最根本的一条底线——账实相符:业务账必须跟实际发生一致。你在钱口拦,业务口照常生产,账和实迟早对不上;账实一旦不符,成本反映不出来,生产过程控制不住,后面收拾起来全是眼泪。
02 不靠谱之二:把"记账"和"记录"当成一回事
一套系统恨不得把所有事都管了,结果把两件根本不同的事焊在一起。
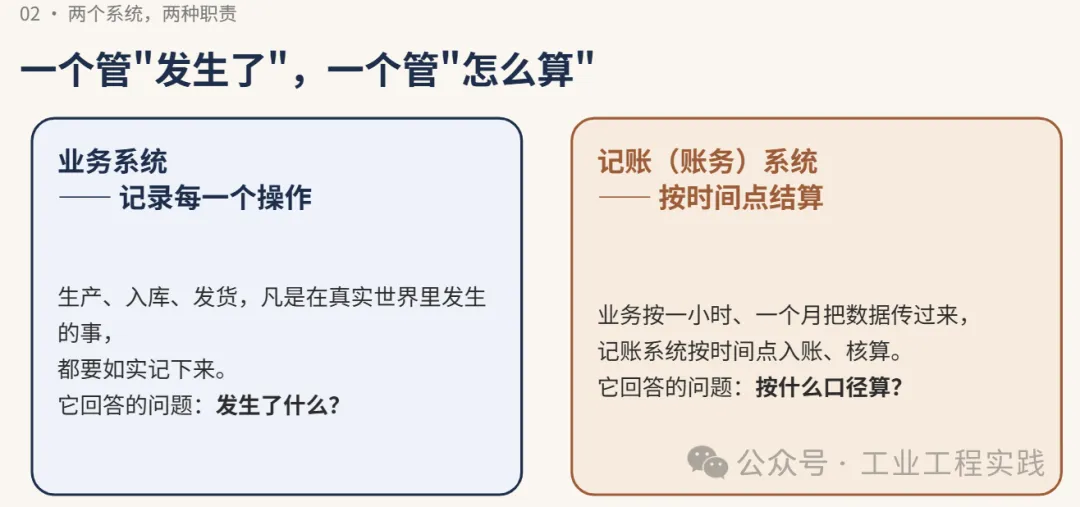
业务系统,负责记录每一个真实发生的操作。WMS 、MES 都是业务系统——它们是实时发生、实时记录。它们回答的问题是:发生了什么?
记账(账务)系统,负责按时间点结算。财务 ERP 里的财务模块,按小时、按月记录钱的进出,以合同维度做统计。它回答的问题是:按什么口径算?
要注意,记账系统里的钱,本身是不带业务属性的——没有建立作业-变成成本账,财务记账系统它不知道这笔钱是哪个作业发生的、消耗了哪些资源、带来了哪些费用成本要计入这个作业,最终归集到各个财务科目。所以这俩根本不在一个维度上。软件开发但凡没把这俩分开,必出乱子。
03 不靠谱之三:把财务当"实权部门",指望它降本增效
财务部重要不重要?重要。它是全公司钱流水的衙门,所有的钱从它这里往外出、往回收,它是账房的守门人。
但重要 ≠ 是业务发生的实权控制部门。业务发生,根本不经过财务的控制,不经过财务的过程和流程。你想在财务口拦,能拦住的,只有"钱往外出的那一个时间点"。
所以想靠财务口降本增效,是控不住的——本,是作业带来的成本,是时间消耗、资源消耗带来的成本。你不在作业这一口去控、去优化,堵死结算口,这不是降本,这真会逼着业务口做假账。
企业管理,守的基本铁律——账实相符
盘点至此可以看清,那条铁律并非由软件定义,而是企业管理本身确立的——账实相符:业务账必须与实际发生保持一致,这是企业管理不可逾越的底线。
软件开发真正需要厘清的是两件事:哪一个是记账系统(统计口径),哪一个是记录-业务系统(承担记录职能)。二者应各司其职,而非把不同职能部门各自的管理诉求,在系统层面混为一谈。
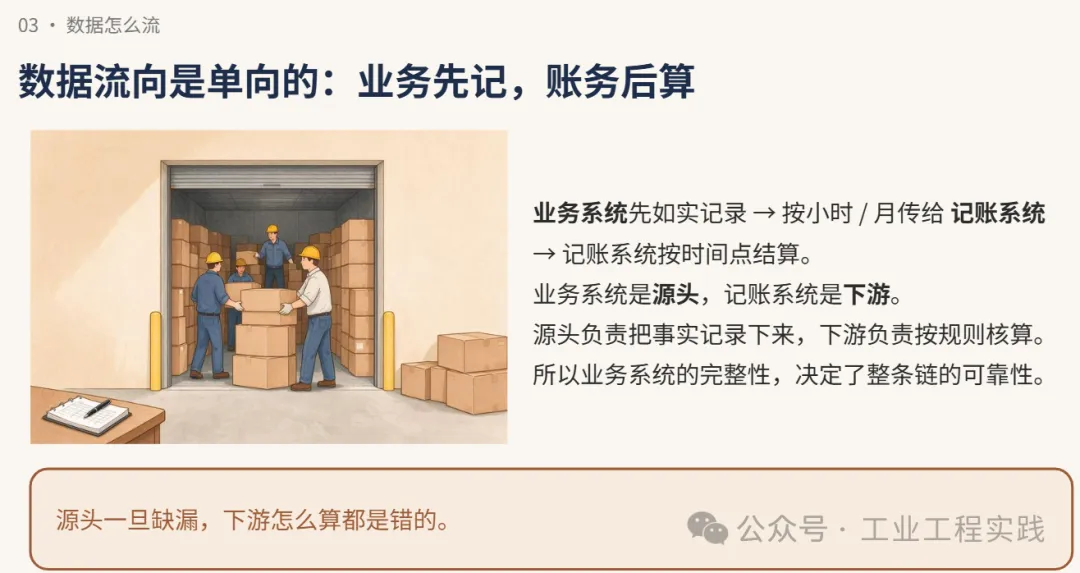
尤其不能以某一部门的预期——最典型的即财务部门——反过来削减业务的真实数据。这种逻辑本身就存在根本性错误。
正确的路径应当是:全面还原作业现场,从更高的层面审视问题发生的根源,再加以解决。作业理顺之后,财务数据自然随之成形——而这两端之间,往往隔着相当远的距离。
因为中间至少隔着三层:先是作业变动,带来时间与资源的消耗,随后才归集为成本,最终才体现为对外的财务会计账。作业、消耗、成本、账目,四者串联成一条完整的链路,任何一环缺失,账目便失去根基。
正因如此,我一直力推作业成本法/管理会计的建设:以作业成本为纽带,把对外的财务账与对内的作业发生连接起来。生产过程中的成本归集不可中断,一旦断裂,财务账目便无法反映真实经营。
一定是先有事实,再有口径;源头不能迁就口径。
你们有没有这样本末倒置的软件开发结果?