ARTICLE · 1295961
被加速的进化:从IDC报告看中国AI CRM卡位战
被加速的进化:从IDC报告看中国AI CRM卡位战当对面的竞争对手开始部署24小时不眠不休的智能体,以天甚至小时为单位处理业务、分析预测,而你的企业还在走层层审批、按部就班的老流程。说实话,这很难不让人焦虑。 但贩卖AI焦虑不是《首席信息官》要做的事。这一次,我们把视线从客户挪到企业软件行业本身,深层次去探讨:当越来越多企业开始按照AI的速度运转,那些为他们提供软件和服务的厂商,还能按照过去的节奏做生意吗? 事实上,如果客户的时间表变了,企业软件行业的竞争规则,也不可能一成不变。这就是中国企业软件市场正在发生的残酷现实。 近日,IDC发布《中国AI增强的销售管理型CRM市场份额(1H26)》报告。由于报告是付费的,这里不方便全文披露,但几个关键数字值得拿出来看: 2026年上半年,中国AI CRM市场规模达到5.971亿元,同比增长331.3%。其中,销售易以13.1%的份额位居第一,同比增长446.4%,增速也超过了市场整体水平。 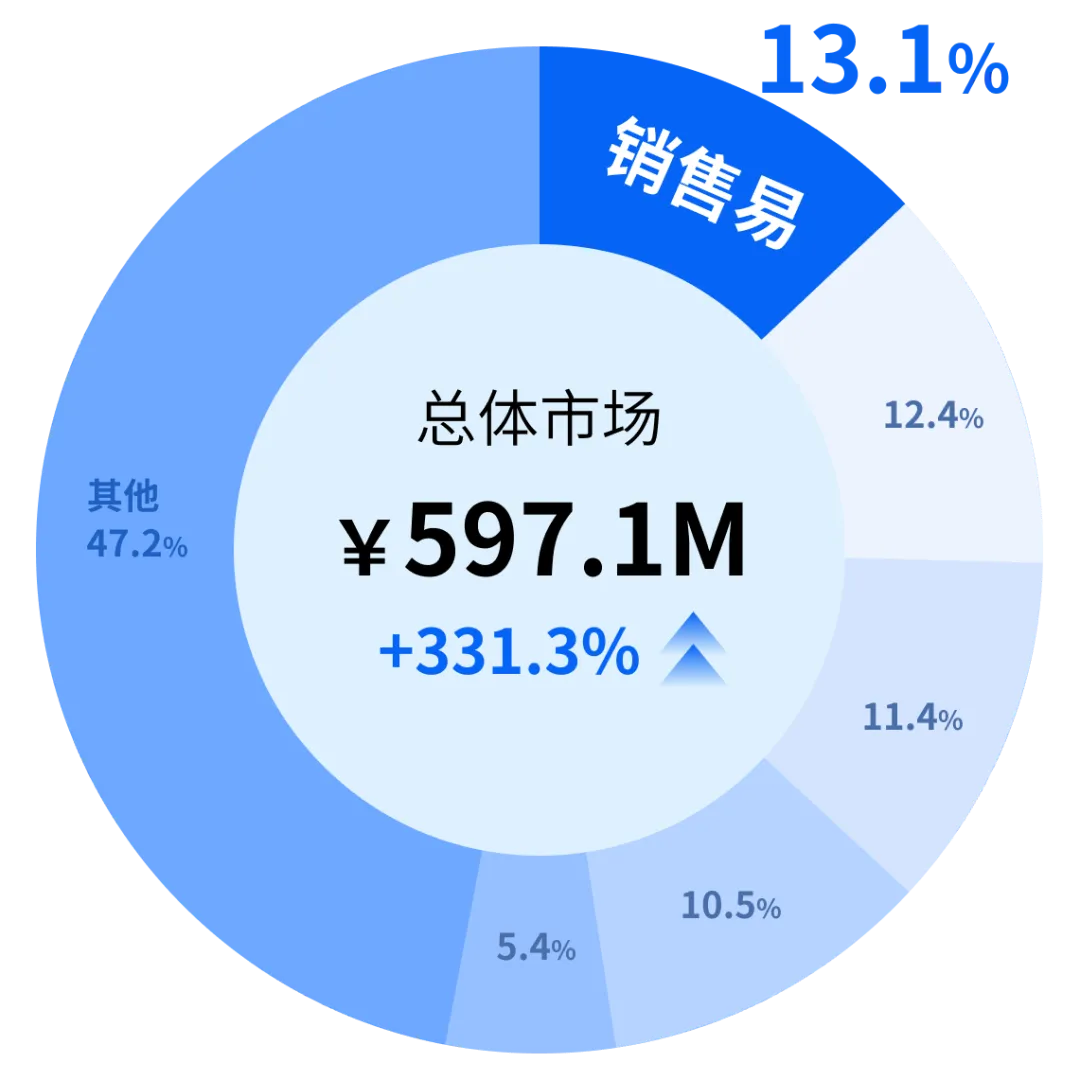
数字很漂亮,但我们发现了一个问题:第一名的市场份额占比并不绝对,而且与第二名——一家国际厂商之间仅相差0.7个百分点。与此同时,前五名之外还有47.2%的份额散在各家手里。 这就说明了一个事实:AI CRM赛道,仍旧是一个还在高速膨胀、格局分散、谁也没站稳的市场。目前它竞争激烈,没有一家就此放弃机会。 而销售易的登顶,本身是一个值得关注的信号。因为CRM这个领域,过去很长时间是国际巨头的地盘,现在正在出现转机。所以,我们需要问三个问题: 一场不可逆的几何级落差 商业竞争里真正令人窒息的,从来不是差距本身,而是差距拉开的速度还在加快。 传统软件时代,落后厂商追赶领跑者,无非是多投入些研发资源、多招些程序员,用半年时间抄齐功能模块。但在AI智能体时代,这种追赶逻辑失效了。 实践表明,企业软件的竞争重心开始从功能积累转向业务闭环的持续迭代。对于AI CRM来说,一个完整的闭环是从判断、执行到结果验证,再到下一轮优化。当智能体一旦扎进客户的业务流程里,厂商就能从真实使用中发现问题、验证能力、改善产品,从而让智能体在下一次的业务判断中更准、交付更快、成本更低。 这就形成了一种全新的竞争飞轮:客户使用越深,真实业务反馈越丰富,进而反馈转化为产品能力的效率越高,产品就越有机会吸引更多客户,进入更多复杂场景。 
更何况这个飞轮还是有复利的。当它转起来后,刚开始两家厂商之间的差距也许只有3 个月;而当飞轮转上两年,跑在前面的智能体已经历了数千次真实场景的闭环迭代,落后者的系统可能还处于缺乏真实高频交互的起步阶段。 这种几何级数的代差,会让领先者越跑越快,落后者的生存空间被一点点剥蚀。最后,落后者不是被同行打败的,是被技术迭代的速度蒸发掉的。 从这个角度看,销售易那十多年的CRM经验和6000多家中大型企业客户的含金量就和过去不一样了。 这些客户分布在制造、医疗健康、消费等多个领域,面临的销售问题也各不相同。商机怎么预测、复杂产品怎么报价、渠道怎么协同、服务流程怎么串……销售易常年泡在这些场景里,接触到的都是经营现场又杂又具体的问题。 比如,我们熟知的销售易与艾默生、米其林、美年健康的合作,它们所给的不只是logo 墙上的品牌背书,更值钱的是它们持续抛过来的复杂需求,这些需求会逼着产品一轮一轮改。 所以,AI时代厂商的竞争力是三件事叠出来的: 1、客户规模决定你能碰到多少问题; 2、闭环能力决定你能解决多少问题; 3、产品化能力决定这些经验能不能变成下一轮的筹码。 现在看起来,销售易离第二名只有不到一个百分点。两年后呢?如果飞轮越转越快,会不会是7个点甚至更多?我们不妨可以大胆预测。 单一厂商,跑不过一整个生态 如果说上面这个飞轮是厂商自主转起来的,那么还有一股力量来自外部,逼着整个行业重排座次。 当下,我们必须承认一个事实:AI 自身正在疯狂进步。基础模型按月升级,原生Agent 按天迭代,技术半衰期短到几乎没有一家厂商能靠一次升级吃上几年红利,安稳将不再是常态。或许你刚把组织架构和业务流程适配某一代模型,下一代更强的智能体就来了。 所以,除了业务闭环外,软件厂商竞争的焦点也已从静态的产品功能比拼,彻底转向了持续适应升级的动态能力。但是,哪家企业服务厂商能单挑一整条技术进化曲线?这就是销售易在这一轮洗牌中占据先机的另一个深层逻辑——它与腾讯完成了一个生态与资源的极度共振。 过去讨论腾讯对销售易的支持,通常聚焦于资本、客户资源、企业微信入口。这些确实重要,但《首席信息官》更愿意把它看成第二个极其关键的飞轮:打磨产品—夯实技术底座—铺开生态场景。 在技术与架构层,依托腾讯底座的大模型能力与云端基础设施,销售易能够以最快速度完成NeoAgent 2.0的能力进化;在生态与入口层,通过与腾讯智能体以及生态的无缝连接,销售易获得了高频的业务场景与高粘性交互入口;在客户信任层,腾讯的深厚积累与销售易多年聚焦大中型企业CRM的行业纵深相结合,构成了极高的竞争壁垒。 
几样东西叠加,它才抢下IDC榜单第一。更重要的是,抢到了AI CRM早期卡位战里最有价值的那个位置。 有一个很典型的例子:今年9月,销售易推出面向更广泛用户的销售易·易启,并结合WorkBuddy打造易启Buddy应用,就体现出这一飞轮的思路。通过更自然的交互方式,降低CRM的使用门槛,让原本需要学习复杂系统的用户,更容易直接使用AI处理销售任务。 因此,销售易的实践告诉我们,AI时代谁能更高效地整合技术、产品、场景与生态资源,谁就能更快地将技术进步转化为商业优势。 不断抬高的基准线正在淘汰原地踏步者 还有一种现象比较反常:一家公司的产品明明没有变差,却可能在很短时间内失去了市场。 其实,这根本不是他们自己造成的。换句话说,产品没有变差,客户也没有流失,但整个行业衡量先进与落后的基准线已经悄悄抬高。这就让企业软件厂商面临一个新的考验:不仅要持续创新,还必须让自己的进化速度跟得上不断抬高的行业标准。 销售易在这一轮竞争中,恰恰是因为它没有停留在过去CRM的优势上。这些年,他们不断创新,持续调整AI产品的架构、能力与使用方式,尝试让AI从辅助销售人员,进一步走向直接参与业务执行。 而IDC的数字也能从侧面印证这一点。前面提到,市场整体增长331.3%,销售易446.4%,竟高出115.1个百分点。所以说,在一个本身已经高速增长的市场里,销售易不仅跟上了行业扩张,还实现了更快的自我加速。 当然,增速不等于技术进化速度,两者不能划等号。但结合它在产品架构上连续的调整动作,至少能看出一件事:销售易没有守着传统CRM的客户底子等AI红利落下来,而是在主动适配新一轮技术周期。 
这也揭示了AI时代企业软件竞争的又一个新规律:过去,领先意味着比竞争对手走得更远;现在,领先还意味着必须比不断抬高的行业基准线跑得更快。 终局未定,进化才刚开始 到这里总结一下。 过去,我们习惯了看榜单,去问谁是第一。但在AI重构企业软件的下半场,这个问题其实已经不重要了。当CRM正在藏进日常对话里,当Agent开始自己做业务判断,当付费逻辑从卖席位转向为业务结果买单,企业未来买的不再是一套工具,是一种新的组织效率。 IDC的这份报告给出了一个阶段性答案——销售易暂时跑在前面。但13.1%的份额同时在提醒我们,格局远没到写定的时候。AI可能让先发者的积累更值钱,也可能让后来者用更短的时间追上来。两种可能同时存在,现在押注哪一边都太早。 所以,回到一开始我们提出的问题——这个第一名值得关注的地方,不在名次本身,而在它是怎么跑上去的,以及这套进化速度能不能保持。 至于AI CRM接下来会怎么走,《首席信息官》不能轻言。但相对确定的一点是:随着技术和业务闭环越绑越紧,跟不上节奏的玩家会被边缘化,而那些真正把生态和飞轮优势搭起来的厂商,已经在另一条跑道上自顾自地加速了。
它为什么能拿到第一? 且在一个技术不断加速、竞争优势随时可能被颠覆的市场,销售易会靠什么拉开差距? 最终又将怎样守住优势呢?