ARTICLE · 1310519
9999 天后还款、信用卡在银行 APP 凭空消失?拆解中绿平债用来迷惑负债人的两大假象
免责声明:本文仅为反诈科普曝光,内容来源于公开新闻报道、受害者反馈,不构成法律判决;债务关系以银行、征信中心官方记录为准,请勿轻信各类 “平债、免还” 项目。
很多深陷债务泥潭的人,刷到中绿平债会员晒出来的截图时,很容易被震撼:云闪付、支付宝里信用卡还款日直接变成 9999 天以后,打开工行等银行 APP,原本绑定的信用卡条目直接不见了。讲师拿着这些截图反复宣讲:这就是国家平债通道生效了,债务已经兜底,以后不用还钱了。
不少负债人被这一幕击中,交入门费、拉亲戚朋友入局,抱着债务一笔勾销的期待。但很少有人知道,这两个看起来极具说服力的画面,根本不是债务被清零,只是一套流传很久、专门用来收割负债群体的视觉骗术。
先说第一个疑点:还款日显示 9999 天之后。 银行根本不存在一个 “国家平债接口”,不可能后台直接把普通人信用卡还款日改成几千年以后。这个显示异常,本质是卡片进入长期逾期、止付、冻结状态之后,APP 前端页面的异常兜底显示代码。
银行系统设计逻辑是:当账户状态异常、无法正常生成下一期账单、无法计算正常还款日,前端页面没有办法展示正常还款日期,就会填充一个极大的默认占位数字,也就是大家看到的 9999、9999 年。它只是页面渲染出错,不代表债权消失、不用还钱。
债务本身还完整保留在银行核心账务系统、人行征信系统里面。银行后台的欠款本金、利息、罚息,每天都在正常累计。这个 9999 天只是一个 “页面 bug”,不是官方结清凭证。很多会员只看云闪付的展示,不去单独拨打银行官方客服、不去打纸质征信报告核验,就掉进了这个信息陷阱。
第二个假象:银行 APP 里面信用卡看不到、被隐藏。 这里分两种情况,全部都和 “债务抹平” 没有半点关系。 第一种:会员自己手动在银行 APP 里做了卡片隐藏、关闭卡片展示、临时挂失、锁卡止付。很多银行手机银行自带隐藏卡片功能,勾选之后首页不再展示这张卡,但是债权、账单、逾期记录全部保留,随时可以在设置里面恢复显示。讲师专门教会员打开这个功能,用来给新人演示 “卡被系统消掉了”。 第二种:卡片因为长期逾期,银行做了止付、冻结,卡片状态异常之后,APP 首页不再默认展示该信用卡,但是账户档案依然存在,催收、起诉、上报失信的权利银行一分都没有放弃。
很多人会混淆:APP 首页看不看得见卡片、云闪付日期显示乱码,和银行底层债权是两套完全独立的数据。展示页面可以因为异常状态发生变化,但是银行的债权台账、征信记录,不会跟着前端页面一起消失。
两种现象分开拆解
一、云闪付 / 支付宝里还款日显示 9999 天、9999 年
云闪付、支付宝的信用卡账单信息,是对接银行接口拉取的同步数据,不是银行核心账务系统。
当持卡人持续大量投诉、反复信访、恶意施压(反催收团伙教的投诉模板、12378、12363 批量投诉),银行后台会把账户标记为【争议账户 / 待核查投诉账户】;这个标记状态下,账单生成逻辑暂停、不自动生成当期账单;前端接口没有正常还款日可以返回,程序就会填充一个兜底默认值:9999(代表无效、未知、待处理),于是显示成 “9999 天后还款”;重点:核心账务系统里欠款本金、利息、罚息一直在累计,银行内部记账一分不少,只是第三方查询渠道拿不到正常账单日期。
二、工行 APP 里面信用卡卡片 “消失、看不到了”
分两种情况,中绿平债会员大多是第一种:
账户风控冻结 / 止付,卡片前端隐藏(最常见)银行收到大量投诉之后,为了管控风险,对该信用卡做止付、限制出账、冻结卡片。 部分银行 APP 的逻辑:卡片止付冻结之后,首页卡片列表不再展示卡片,要进【全部账户 / 更多卡片 / 账户明细】或者打银行客服才能查到账户; 卡片看不见 ≠ 销户、≠ 债务消除。欠款依然挂在这个信用卡账户下,逾期照常上报征信。极少数:APP 手动隐藏卡片(用户自己在 APP 设置里点隐藏卡片),这个是纯界面设置,随时可以调出来,骗局里很少单用这个,一般搭配上面的投诉冻结。
这也是中绿平债这个传销团伙最狡猾的地方:他们不搞很高深的黑客技术,只是利用银行 APP 自带功能、异常账户的页面 bug,包装成 “国家秘密平债系统” 的落地证据。
结合公开报道,这个所谓的中绿平债,并不是什么新政策项目,是老牌中绿传销换出来的新玩法,核心模式依旧是五级三晋制,一单 2900 元,最高可以购买 15 单,合计 43500 元。承诺投入之后,不仅债务清零,两三年之后还能拿到上千万、上亿回报,收益来源不靠平债业务,完全依靠不断拉新人交入门费、发展下线返利维持齐鲁频道。
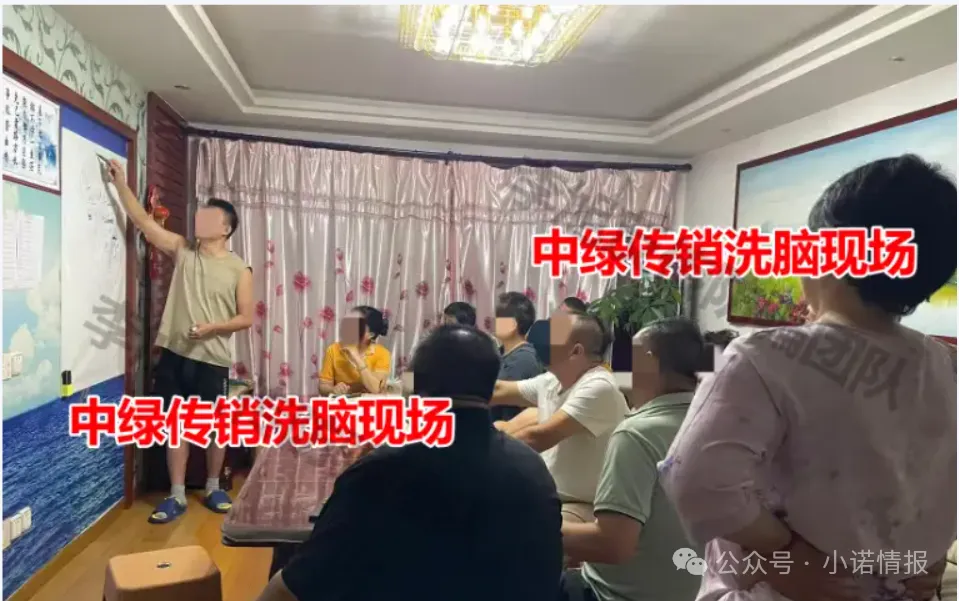
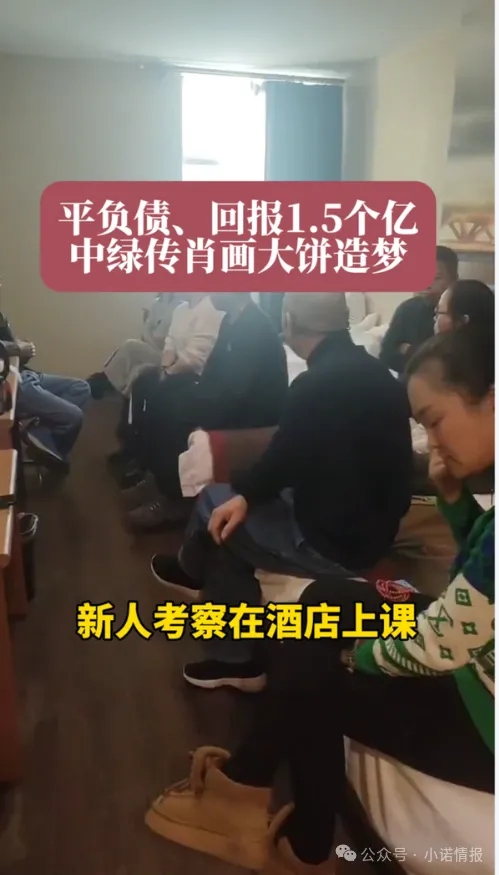
团伙有一套标准化洗脑话术:拿着这些 9999 还款日、卡片隐藏截图当 “成功案例”,对外宣称有内部绿色通道,国家专门设立资金池帮老百姓化解信用卡、网贷负债,不断诱导负债者交钱、邀约身边同样欠钱的亲友加入。甚至教唆部分会员继续去办卡、贷款套现,把资金交到组织里面,美其名曰 “激活平债资格”。
等到受害者交钱、拉了一堆亲友之后,绝大多数人并不会等到债务真正结清。当有人去银行柜台打印账单、去人民银行打印详细征信报告,才会残酷发现:欠款一分不少,罚息越滚越多,逾期记录稳稳留在征信上。这个时候上线就会换一套说辞:你资格不够、点位没排到、心不诚、需要继续发展更多下线才能解锁平债名额,继续拖着受害者不断投入、拉人。
很多受害者本身已经背负沉重债务,本来想找一条上岸的路,最后不仅债务没有减少,额外搭进去几万的入会费,还要承担拉亲友进来之后的人情纠纷。一旦按照他们的教唆恶意拖欠银行欠款,银行正常起诉、强制执行,名下银行卡、微信支付宝被冻结,被限高,甚至因为骗贷、恶意透支承担相应法律责任。
在这里给所有负债朋友一句实在提醒:
判断债务有没有结清,唯一权威渠道:银行柜台纸质账单、银行官方客服核实、中国人民银行征信中心打印纸质征信报告。云闪付、第三方 APP 页面显示异常截图,不能作为结清依据。 不存在秘密 “平债试点”,国家化债政策针对的是地方政府债务,从来没有出台政策,帮普通老百姓免除信用卡、网贷个人欠款。凡是说可以私下帮你抹掉个人债务,还要收费用、需要拉人头的,全部是传销和诈骗。 如果确实无力偿还信用卡、网贷,合法路径只有一个:主动联系放款机构协商个性化分期、延期还款,所有协商方案,直接和银行官方客服沟通,不要委托任何所谓 “平债、解债” 团队。
不要被一张截图里的 9999 天迷惑,页面上改得了数字,改不掉真实的债务,更改不掉法律的责任。负债已经很难,千万不要病急乱投医,再踩进传销骗局,让自己雪上加霜。
如果你身边有人转发这类截图、打算交钱加入中绿平债,一定要转发这篇文章给他。发现该团伙聚集洗脑、发展下线的线索,可以保留证据向当地公安机关、市场监管部门举报。
小诺日常业务如下:
1,帮助受害人挽损,写专题曝光文章(项目方以及团队长)
2,推广全网最新撸羊毛项目,欢迎咨询。
3,一对一分析项目运营情况,预测项目运营周期(付费)