ARTICLE · 1313489
2026初中财务人员行政后勤笔试题库考试题库|274道题,含题目、答案与解析
2026初中财务人员行政后勤笔试题库考试题库|274道题,含题目、答案与解析资料
关注公众号,后续同类资料、重点题目和备考内容会持续更新。
完整资料共274道题,具体包含:单选题83道、多选题45道、判断题36道、填空题21道、名词解释22道、简答题27道、论述题11道、案例分析题10道、材料分析题11道、写作题8道。
完整文件已经按题型或章节分类整理,购买后交付内容包含题目、答案与解析。
资料内容与分类
完整资料共274道题,具体包含:单选题83道、多选题45道、判断题36道、填空题21道、名词解释22道、简答题27道、论述题11道、案例分析题10道、材料分析题11道、写作题8道。
部分真实内容展示
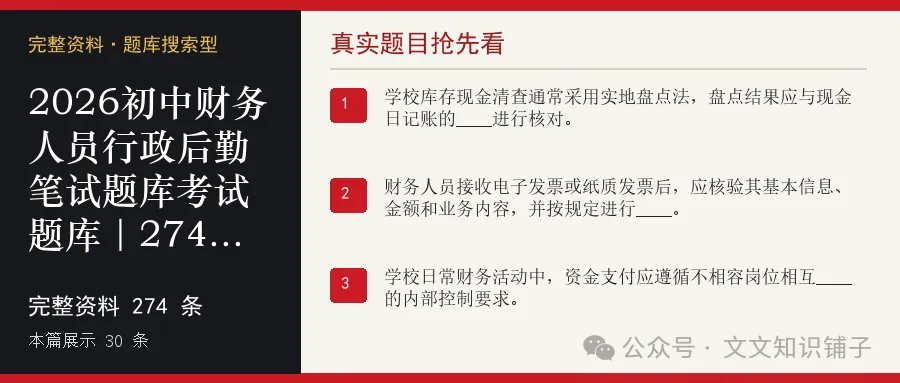
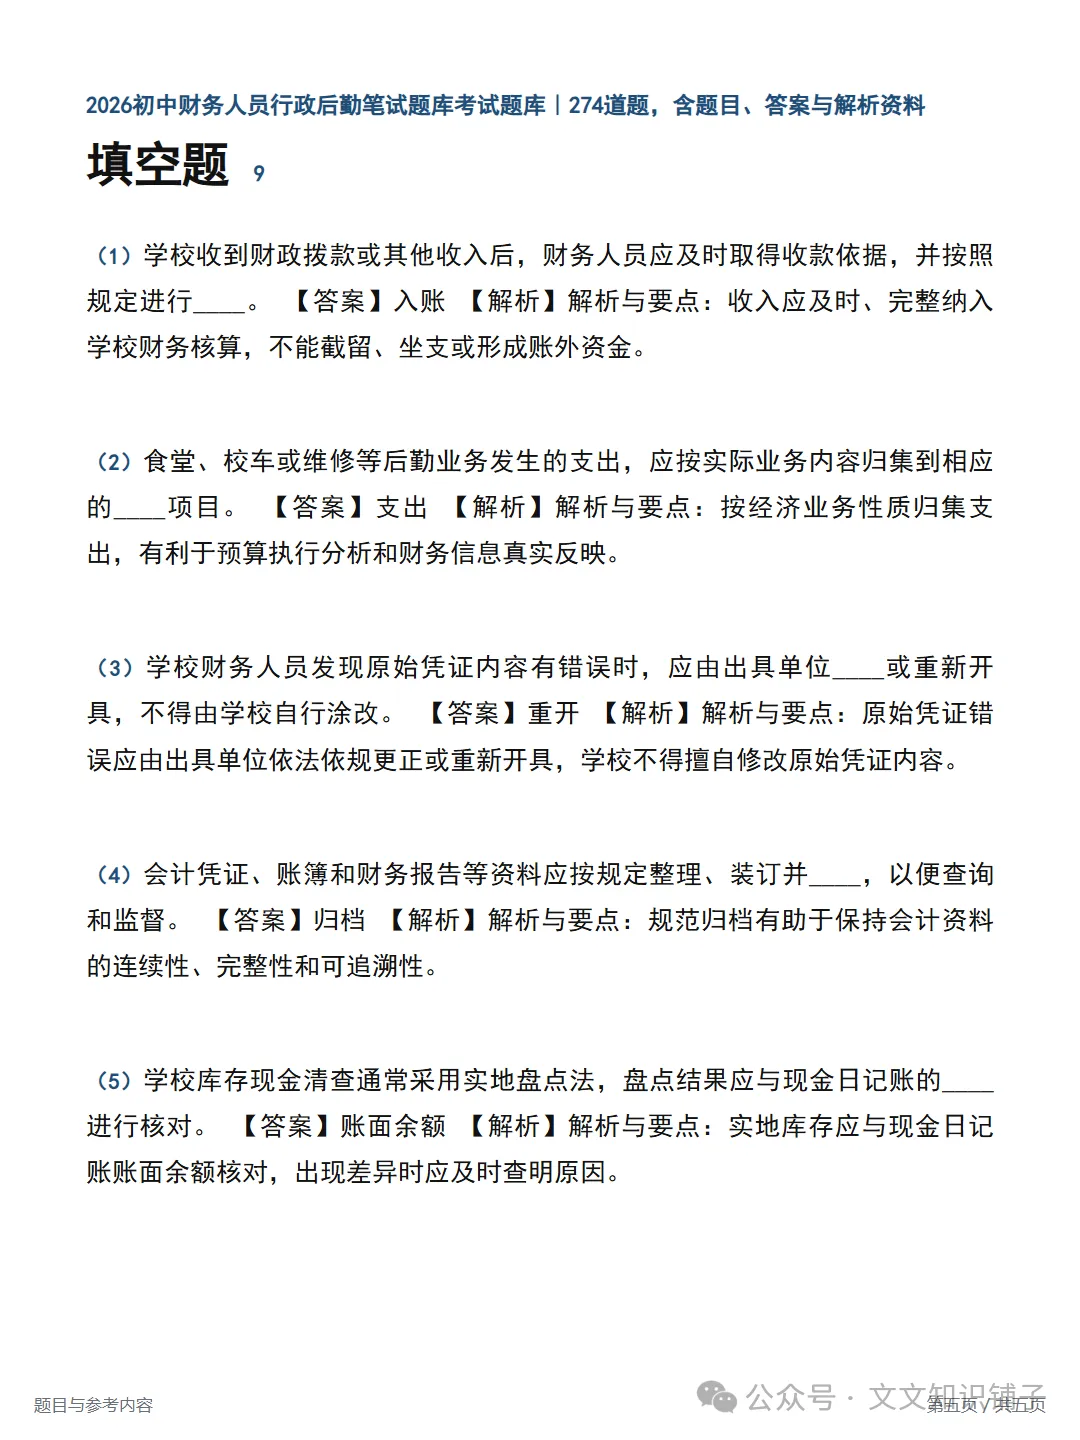
1. 学校库存现金清查通常采用实地盘点法,盘点结果应与现金日记账的____进行核对。
【答案】
账面余额
【解析】
解析与要点:实地库存应与现金日记账账面余额核对,出现差异时应及时查明原因。
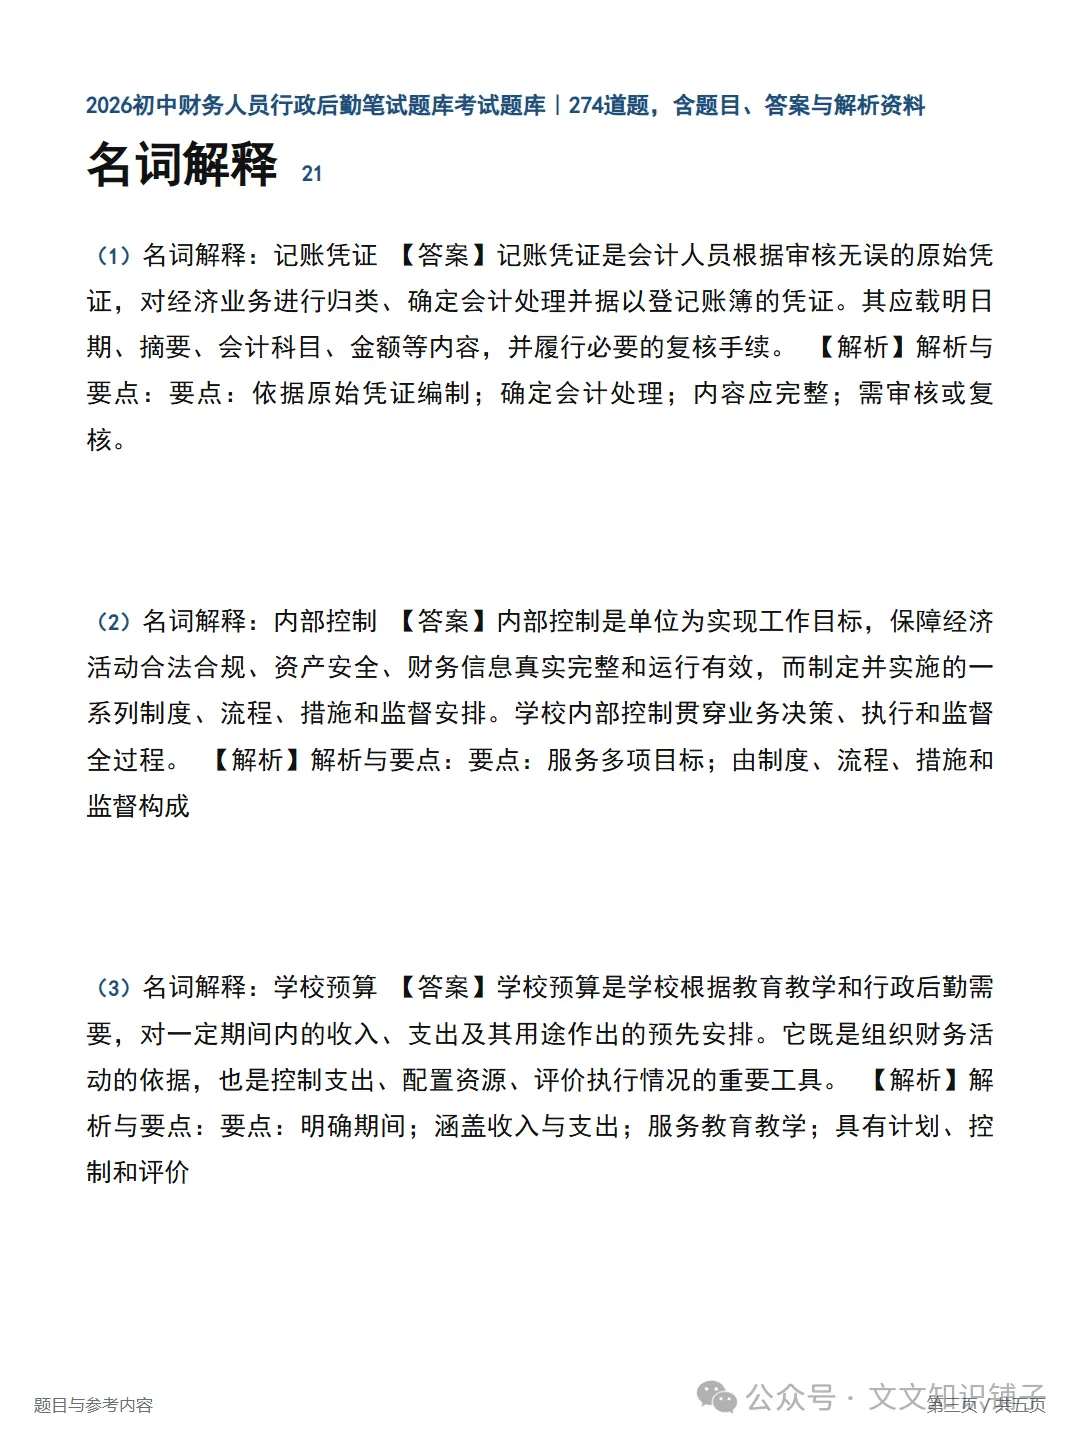
2. 名词解释:学校预算
【答案】
学校预算是学校根据教育教学和行政后勤需要,对一定期间内的收入、支出及其用途作出的预先安排。它既是组织财务活动的依据,也是控制支出、配置资源、评价执行情况的重要工具。
【解析】
解析与要点:要点:明确期间;涵盖收入与支出;服务教育教学;具有计划、控制和评价作用。
3. 财务人员接收电子发票或纸质发票后,应核验其基本信息、金额和业务内容,并按规定进行____。
【答案】
归档
【解析】
解析与要点:发票及相关资料应按照学校财务档案管理要求留存,确保后续查验和核算有据可依。
4. 名词解释:学校决算
【答案】
学校决算是学校对预算年度内各项收入、支出及预算执行结果进行汇总、核算和报告形成的财务成果。决算应当以真实完整的会计资料为基础,反映预算执行、资金使用和资产变动情况。
【解析】
解析与要点:要点:对应预算年度;反映执行结果;以会计资料为基础;强调真实、完整。
5. 学校日常财务活动中,资金支付应遵循不相容岗位相互____的内部控制要求。
【答案】
分离
【解析】
解析与要点:申请、审批、执行和记录等职责适当分离,有助于降低差错和舞弊风险。
6. 名词解释:政府会计
【答案】
政府会计是以政府及其组成部门、事业单位等为核算主体,对经济业务或者事项进行确认、计量、记录和报告的会计制度体系。学校财务人员应据此反映单位财务状况、运行情况和预算执行情况。
【解析】
解析与要点:要点:核算主体为政府会计主体;包含确认、计量、记录、报告;兼顾财务与预算信息。
7. 财务人员不得使用个人账户代收代付学校公款,学校资金应通过学校依法开立的____办理。
【答案】
银行账户
【解析】
解析与要点:公款收支应纳入学校统一财务管理,使用个人账户会削弱资金监督和核算的规范性。
8. 名词解释:会计凭证
【答案】
会计凭证是记录经济业务或者事项发生、明确经济责任并据以登记账簿的书面证明,包括原始凭证和记账凭证。学校财务人员应审核其真实性、合法性、完整性和手续是否齐备。
【解析】
解析与要点:要点:证明经济业务;明确责任;分为原始凭证和记账凭证;是登记账簿依据。
9. 学校收到财政拨款或其他收入后,财务人员应及时取得收款依据,并按照规定进行____。
【答案】
入账
【解析】
解析与要点:收入应及时、完整纳入学校财务核算,不能截留、坐支或形成账外资金。
10. 名词解释:原始凭证
【答案】
原始凭证是经济业务或者事项发生时取得或者填制的,用以记录和证明业务事实的最初书面凭据。学校报销使用的发票、收据、验收单、结算凭证等,均应按规定审核后作为核算依据。
【解析】
解析与要点:要点:形成于业务发生时;记录业务事实;来源真实;须经审核后使用。
11. 食堂、校车或维修等后勤业务发生的支出,应按实际业务内容归集到相应的____项目。
【答案】
支出
【解析】
解析与要点:按经济业务性质归集支出,有利于预算执行分析和财务信息真实反映。
12. 名词解释:记账凭证
【答案】
记账凭证是会计人员根据审核无误的原始凭证,对经济业务进行归类、确定会计处理并据以登记账簿的凭证。其应载明日期、摘要、会计科目、金额等内容,并履行必要的复核手续。
【解析】
解析与要点:要点:依据原始凭证编制;确定会计处理;内容应完整;需审核或复核。
13. 学校财务人员发现原始凭证内容有错误时,应由出具单位____或重新开具,不得由学校自行涂改。
【答案】
重开
【解析】
解析与要点:原始凭证错误应由出具单位依法依规更正或重新开具,学校不得擅自修改原始凭证内容。
14. 名词解释:内部控制
【答案】
内部控制是单位为实现工作目标,保障经济活动合法合规、资产安全、财务信息真实完整和运行有效,而制定并实施的一系列制度、流程、措施和监督安排。学校内部控制贯穿业务决策、执行和监督全过程。
【解析】
解析与要点:要点:服务多项目标;由制度、流程、措施和监督构成;贯穿业务全过程。
15. 会计凭证、账簿和财务报告等资料应按规定整理、装订并____,以便查询和监督。
【答案】
归档
【解析】
解析与要点:规范归档有助于保持会计资料的连续性、完整性和可追溯性。
16. 名词解释:不相容岗位分离
【答案】
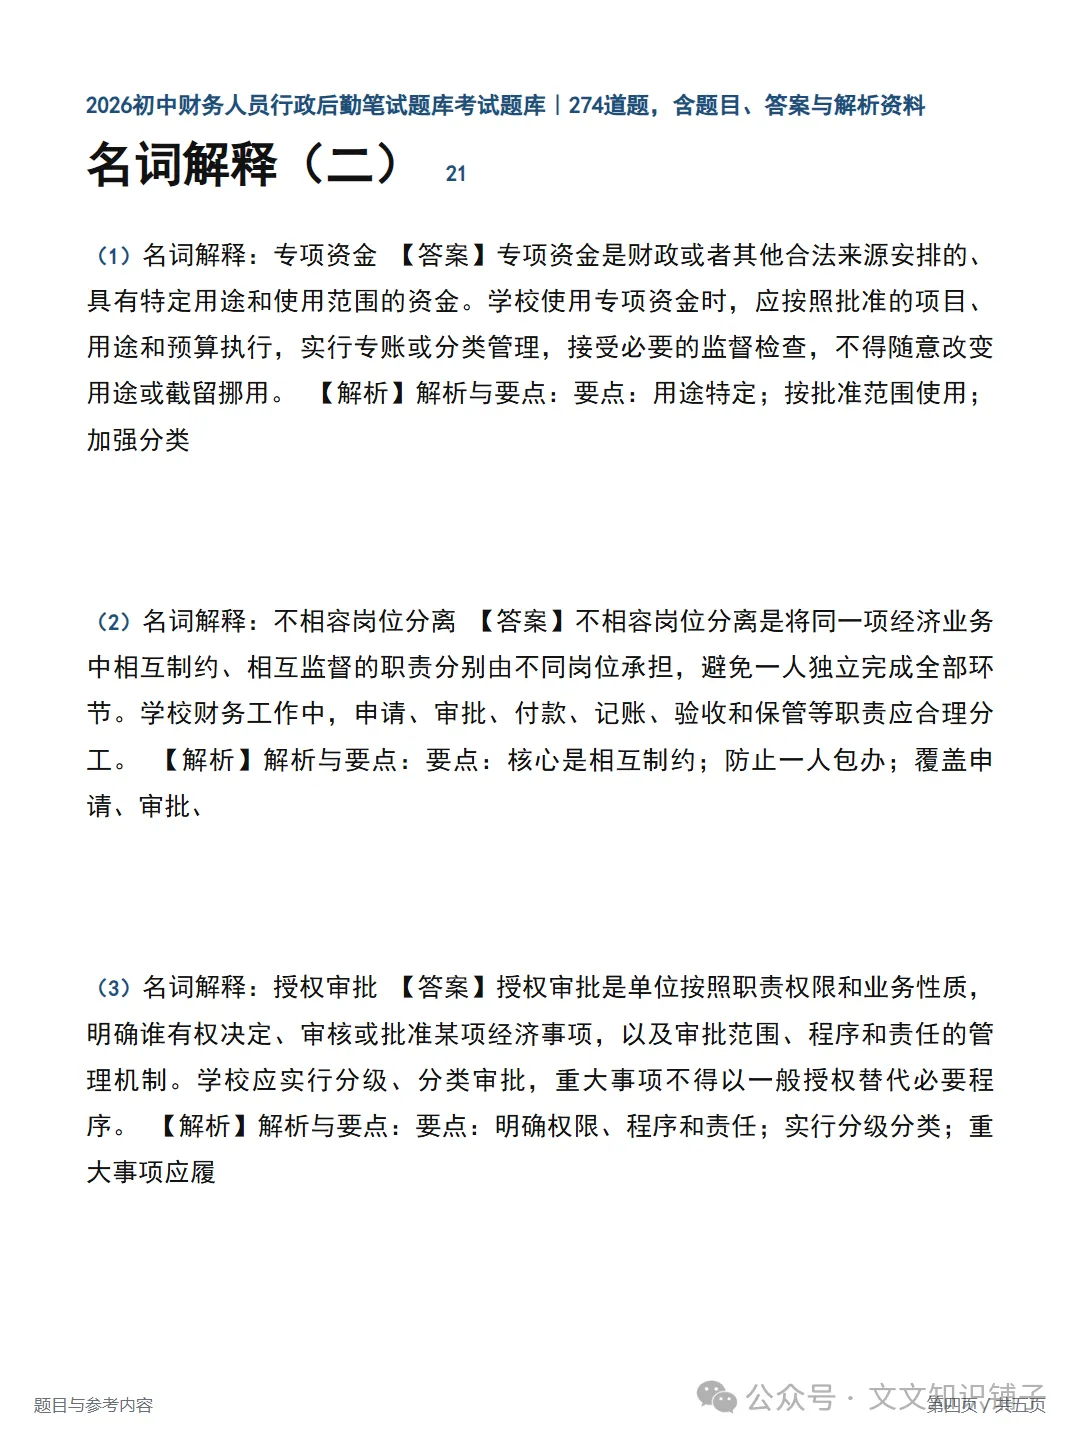
不相容岗位分离是将同一项经济业务中相互制约、相互监督的职责分别由不同岗位承担,避免一人独立完成全部环节。学校财务工作中,申请、审批、付款、记账、验收和保管等职责应合理分工。
【解析】
解析与要点:要点:核心是相互制约;防止一人包办;覆盖申请、审批、付款、记账、验收和保管等环节。
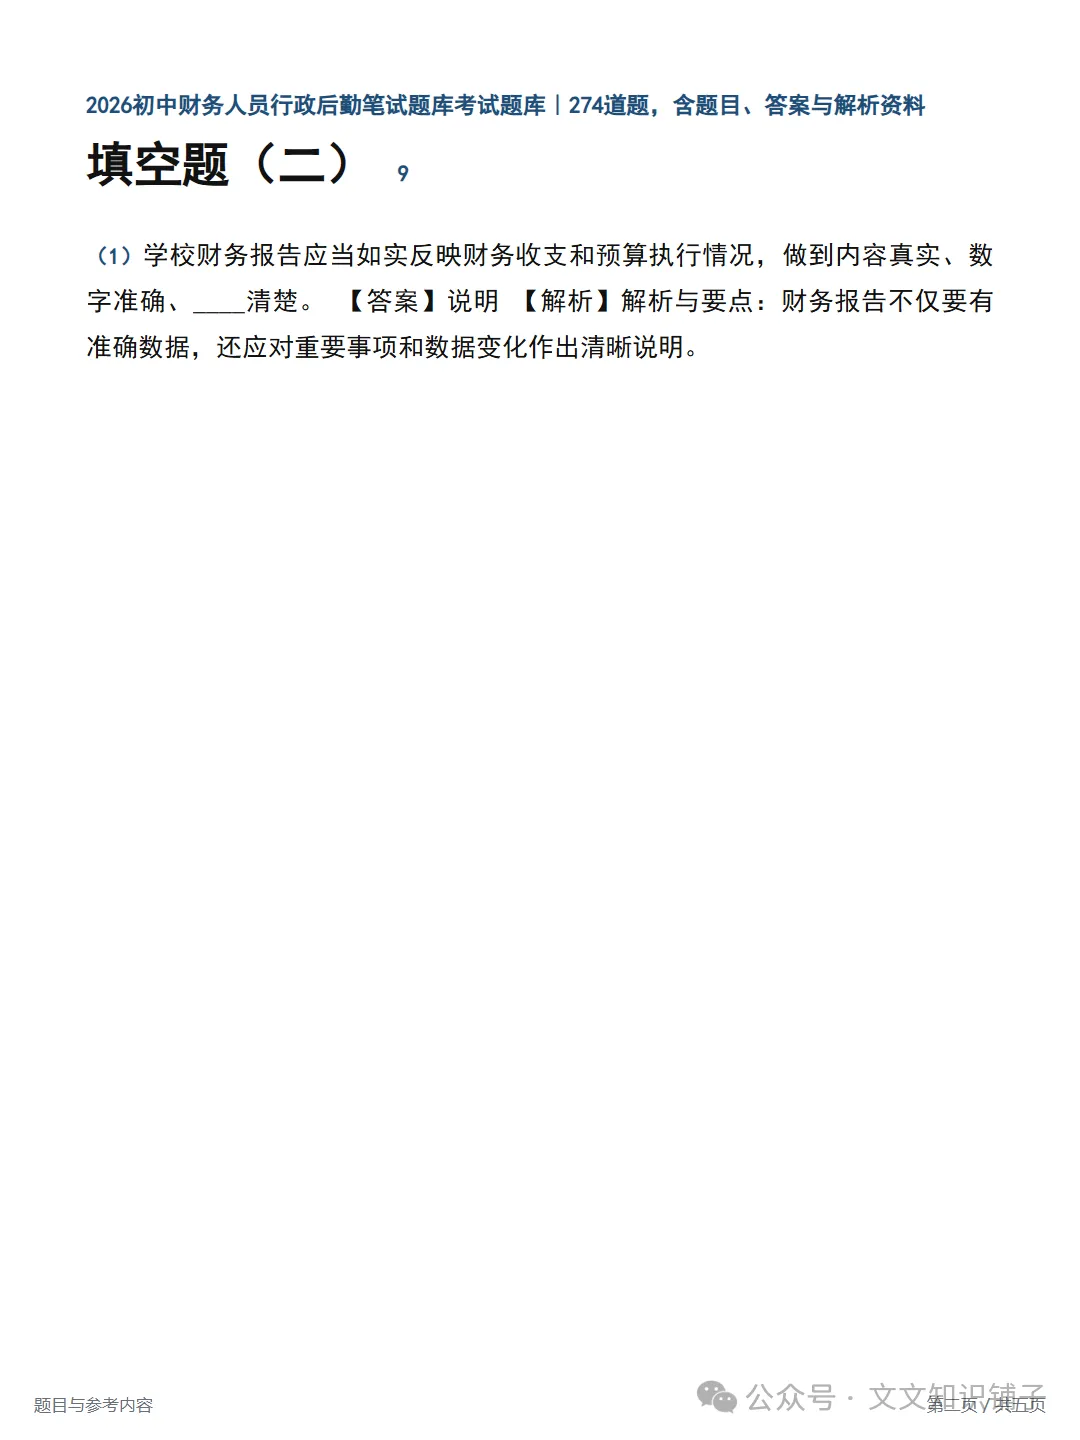
17. 学校财务报告应当如实反映财务收支和预算执行情况,做到内容真实、数字准确、____清楚。
【答案】
说明
【解析】
解析与要点:财务报告不仅要有准确数据,还应对重要事项和数据变化作出清晰说明。
18. 名词解释:授权审批
【答案】
授权审批是单位按照职责权限和业务性质,明确谁有权决定、审核或批准某项经济事项,以及审批范围、程序和责任的管理机制。学校应实行分级、分类审批,重大事项不得以一般授权替代必要程序。
【解析】
解析与要点:要点:明确权限、程序和责任;实行分级分类;重大事项应履行相应程序。
19. 名词解释:政府采购
【答案】
政府采购是国家机关、事业单位和团体组织使用财政性资金,依法采购货物、工程和服务的活动。学校采购应遵循预算约束、公开透明、公平竞争和诚实信用原则,按采购需求和规定程序实施。
【解析】
解析与要点:要点:使用财政性资金;对象包括货物、工程和服务;强调预算约束与规范程序。
20. 名词解释:采购验收
【答案】
采购验收是采购单位在供应商履行合同后,依据采购文件、合同约定和实际供货情况,对货物、工程或服务的数量、质量、规格及履约结果进行检查确认的活动。验收结论应形成记录并由相关人员签字。
【解析】
解析与要点:要点:依据合同和采购文件;核对数量、质量、规格及履约结果;形成书面记录。
21. 名词解释:固定资产
【答案】
固定资产是单位为满足自身业务活动需要而控制的,使用期限通常超过一个会计年度、单位价值达到规定标准或者虽未达到标准但具有较强实物管理要求的有形资产。学校办公设备、教学设备和专用设施等属于常见类型。
【解析】
解析与要点:要点:单位控制;用于业务活动;具有较长期使用特征;需登记、保管和定期清查。
22. 名词解释:资产盘点
【答案】
资产盘点是学校定期或根据管理需要,对实物资产的数量、状态、使用部门、存放地点及账实情况进行现场清查和核对的管理活动。盘点应形成清单和记录,对盘盈、盘亏、损毁等异常情况查明原因并按程序处理。
【解析】
解析与要点:要点:现场清查账实;核对数量和状态;记录异常;查明原因并规范处理。
23. 名词解释:专项资金
【答案】
专项资金是财政或者其他合法来源安排的、具有特定用途和使用范围的资金。学校使用专项资金时,应按照批准的项目、用途和预算执行,实行专账或分类管理,接受必要的监督检查,不得随意改变用途或截留挪用。
【解析】
解析与要点:要点:用途特定;按批准范围使用;加强分类管理;不得擅自调剂或挪用。
24. 名词解释:国库集中支付
【答案】
国库集中支付是财政资金支付管理制度,单位按照预算和用款计划提出支付申请,经审核后由国库单一账户体系将资金直接支付给收款人或用款单位。学校财务人员应核实预算、合同、凭证和审批手续,确保支付依据充分。
【解析】
解析与要点:要点:以预算和用款计划为依据;通过国库单一账户体系支付;强化审核和直接支付管理。
25. 名词解释:零余额账户
【答案】
零余额账户是财政部门或预算单位按照国库集中支付管理要求开设的账户,主要用于办理财政授权支付等业务,资金支付后按规定与国库单一账户清算,账户并非用于长期沉淀资金。具体功能以财政管理制度和账户用途为准。
【解析】
解析与要点:要点:服务国库集中支付;用于规定支付业务;支付后进行清算;不得混同一般存款账户。
26. 名词解释:学校收费管理
【答案】
学校收费管理是学校依据国家和地方有关规定,对收费项目、收费标准、收费对象、票据使用、资金收缴、退费和公示等环节实施的全过程管理。初中财务人员应坚持按规定收费、据实开票、及时入账并接受监督。
【解析】
解析与要点:要点:覆盖收费全流程;项目和标准须有依据;规范票据和入账;接受监督。
27. 名词解释:财政票据
【答案】
财政票据是由财政部门监管、按照规定印制或管理,国家机关、事业单位和其他组织在依法收取政府非税收入或从事特定财务活动时使用的凭证。学校应按规定领用、开具、保管、核销和归档,不得混用、转让或擅自扩大适用范围。
【解析】
解析与要点:要点:受财政部门监管;用途具有特定性;实行领用、开具、保管、核销和归档管理。
28. 名词解释:往来款项
【答案】
往来款项是单位在经济活动中因应收、应付、暂存、暂付款等形成的债权债务性资金。学校财务人员应按对象和事项分类登记,及时核对、清理和催收,查明长期挂账原因,防止形成呆账、坏账或资金被占用。
【解析】
解析与要点:要点:体现债权债务关系;按对象和事项登记;定期核对清理;防止长期挂账。
29. 名词解释:财务公开
【答案】
财务公开是学校按照规定,将预算收支、收费项目和标准、重大经济事项、资产管理等与师生和社会相关的财务信息,以适当方式和范围进行公开的制度安排。公开内容应真实、及时、规范,并依法保护涉密或不宜公开的信息。
【解析】
解析与要点:要点:公开事项应有范围;信息真实及时;兼顾知情权与保密要求;接受监督。
30. 名词解释:会计档案
【答案】
会计档案是学校在进行会计核算等过程中接收或形成的,记录和反映经济业务事项的具有保存价值的文字、图表及电子材料,包括凭证、账簿、报告和其他相关资料。档案应按规定整理、保管、移交和销毁。
【解析】
解析与要点:要点:来源于会计核算活动;包括凭证、账簿、报告等;实行规范保管和处置。 完整资料说明
【解析】
完整资料说明:本篇为《2026初中财务人员行政后勤笔试题库资料》的精选内容展示。购买后交付的完整资料共274道题,具体包括:单选题83道、多选题45道、判断题36道、填空题21道、名词解释22道、简答题27道、论述题11道、案例分析题10道、材料分析题11道、写作题8道。完整文件已按题型/章节系统整理,包含题目、答案与解析,展示内容仅为其中一部分。
实际资料页面
适合对象与使用方法
适合准备行业笔试、专业知识测试、专项刷题和考前查漏补缺的考生。
先按题型完成一轮基础练习;再对照答案和现有解析订正错题;最后集中复习简答、案例等薄弱题型,考前按分类快速回看。
完整资料共274道题,具体包含:单选题83道、多选题45道、判断题36道、填空题21道、名词解释22道、简答题27道、论述题11道、案例分析题10道、材料分析题11道、写作题8道。
完整文件已经按题型或章节分类整理,购买后交付内容包含题目、答案与解析。
完整资料请按照下面的方式获取:
本次内容先分享到这里。关注公众号可查看后续资料更新,需要完整内容可直接扫描下方图片获取。