ARTICLE · 1369490
告别“PDF排版时代”!证监会发布ESG报告电子化新规,“机器阅卷”时代真的来了


ESG进阶知识㊵
一直以来,很多上市公司在编制ESG/可持续发展报告时,都把大量精力花在“排版精美、图文并茂”上,做出来的PDF动辄上百页,看着非常厚重大气。
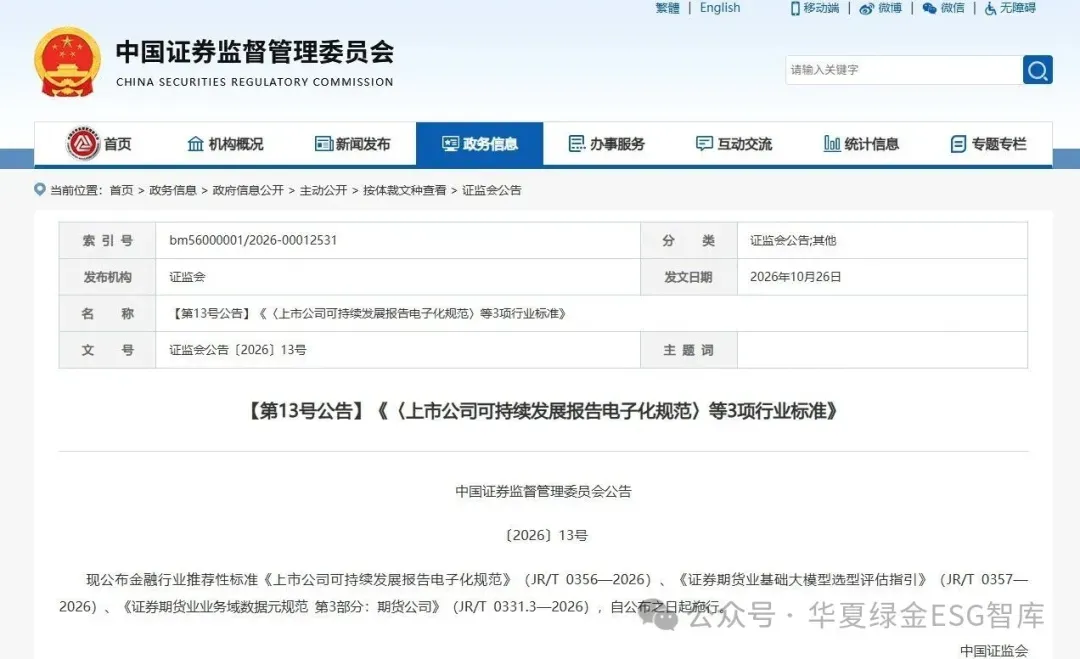
但就在今年10月,中国证监会发布了一项足以改变ESG报告底层逻辑的重磅标准——《上市公司可持续发展报告电子化规范》(JR/T 0356—2026),并自公布之日起正式施行。
这标志着,A股的可持续发展报告正式告别“人工阅读”的PDF时代,迈向“机器读取、结构化解析”的电子化新时代。对于广大上市公司而言,这绝不是换个格式那么简单,而是对企业底层ESG数据治理的一次大考。
1
什么是ESG报告电子化?
这份《规范》的核心,是引入了XBRL(可扩展商业报告语言)技术。
未来,上市公司的ESG报告不再仅仅是一份供人阅读的文档,而是要生成一份“实例文档”。这份文档会根据证监会统一制定的“分类标准”,将报告里的每一个关键数据(如碳排放量、员工流失率、独立董事占比等)打上标准的“电子标签”。
新规的三大核心变化:
分类编码统一:报告被赋予统一编码(如GH0101),信息被严格划分为基本信息、环境维度、社会维度、治理维度四大类。
元素命名极度严苛:附录A的“元素清单”对每一项数据进行了规定,甚至连命名都必须采用“驼峰命名法”(如碳排放数据必须映射到标准字段),稍有不慎系统就无法识别。
强制数据勾稽逻辑:新规不仅要求数据“看得见”,还要“算得平”。系统会通过内置的计算链接库,自动校验报告内各项数据的逻辑关联性。
2
“机器阅卷”时代,企业的痛点在哪?
过去写ESG报告,定性描述多、定量数据少,遇到数据对不上的情况,大不了文字修饰一下。但在XBRL标准下,这套行不通了。
痛点一:底层数据“找不到、对不齐”。
新规附带了庞大的元素清单,要求每一组数据都能被精准打上标签。如果企业底层的台账是散落的Excel,财务口径和环保口径打架,在转换成实例文档时就会出现大量“空值”或“错值”。
痛点二:“业务+IT+ESG”复合型人才缺失。
XBRL本质上是IT技术标准。未来的ESG报告编制,不再只是文字编辑的工作,而是需要懂业务、懂碳核算,还要懂数据标签和系统架构的跨界工程。
痛点三:评级机构与投资者的“透视眼”。
一旦数据实现结构化,评级机构(如MSCI、Wind)和金融机构的抓取成本将大幅降低。你的数据只要有问题,机器瞬间就能识别出漏洞。那些靠“漂绿”和华丽辞藻包装的报告,将无处遁形。
3
面向新规,企业该如何接招?
《规范》的实施已是板上钉钉。面对XBRL(可扩展商业报告语言)带来的技术壁垒,企业不能等到明年发布报告时再临时抱佛脚,必须从现在开始,在内部打响一场“数据治理战”。
企业可以从以下四个维度提前布局:
第一,打破“部门墙”,建立跨部门协同机制。
电子化规范要求的元素极其繁杂,涵盖了财务、环保、人力、法务等多个领域。过去那种把写报告的任务直接扔给董办或公关部“闭门造车”的做法行不通了。企业需要建立由高管牵头,财务、IT、EHS(环境健康安全)、HR等部门共同参与的协同工作组,明确每个数据标签的“责任人”。
第二,提前盘点数据资产,建立标准化台账。
对照《规范》附录A中的“元素清单”,企业应组织各业务线开展一次全面的“数据体检”。重点排查:环保台账的边界是否与财务合并报表一致?统计口径是否统一?过去散落在各个Excel表中的底层数据,必须被梳理成符合电子化标准的“数据资产池”,确保每一个披露的数字都能精准映射到标准元素。
第三,系统工具升级,告别纯手工填报。
XBRL文档的生成需要专业的工具支持。企业应在IT规划中提前引入或开发支持XBRL格式的ESG报告编制软件,实现业务数据到电子标签的自动映射。同时,打通ERP系统、能碳管理系统与ESG报告系统的底层数据链路,减少人工搬运导致的误差。
第四,强化前置“体检”,确保数据经得起交叉验证。
《规范》内置了严格的计算链接库。企业在生成实例文档前,必须开展多轮内部交叉校验,确保定性描述与定量数据一致、跨年度数据可对比。有条件的上市公司,建议提前引入第三方独立机构对底层数据进行鉴证/审验,确保最终提交的“机器可读”文档不仅格式合规,且数据质量经得起资本市场的穿透式审查。
ESG数据“最后一公里”
《上市公司可持续发展报告电子化规范》的出台,是国家推动资本市场高质量发展的必经之路。
电子化不仅仅是格式的转换,更是对企业ESG管理精细度的一次彻底检验。在这个“机器读报告”的新时代,谁先完成数据的结构化治理,谁就能在绿色金融、指数评级和投资者关系管理中抢占先机。
*本文来源:华夏绿金ESG智库