ARTICLE · 1388510
「解读与下载」2026年中国低空装备产业发展现状与趋势预测报告.pdf
2026年中国低空装备产业发展现状与趋势预测报告2035年3.5万亿 · 大疆占全球70%+
中投产业研究院(中投顾问)· 67页 · 一份以「低空装备」为独立研究对象的全景报告,覆盖概念界定、全球市场、中国市场、产业链、竞争格局、趋势展望六章,数据口径权威(发改委/民航局/赛迪/信通院),适合政府部门与产业方决策参考
思维导图版
MIND · MAP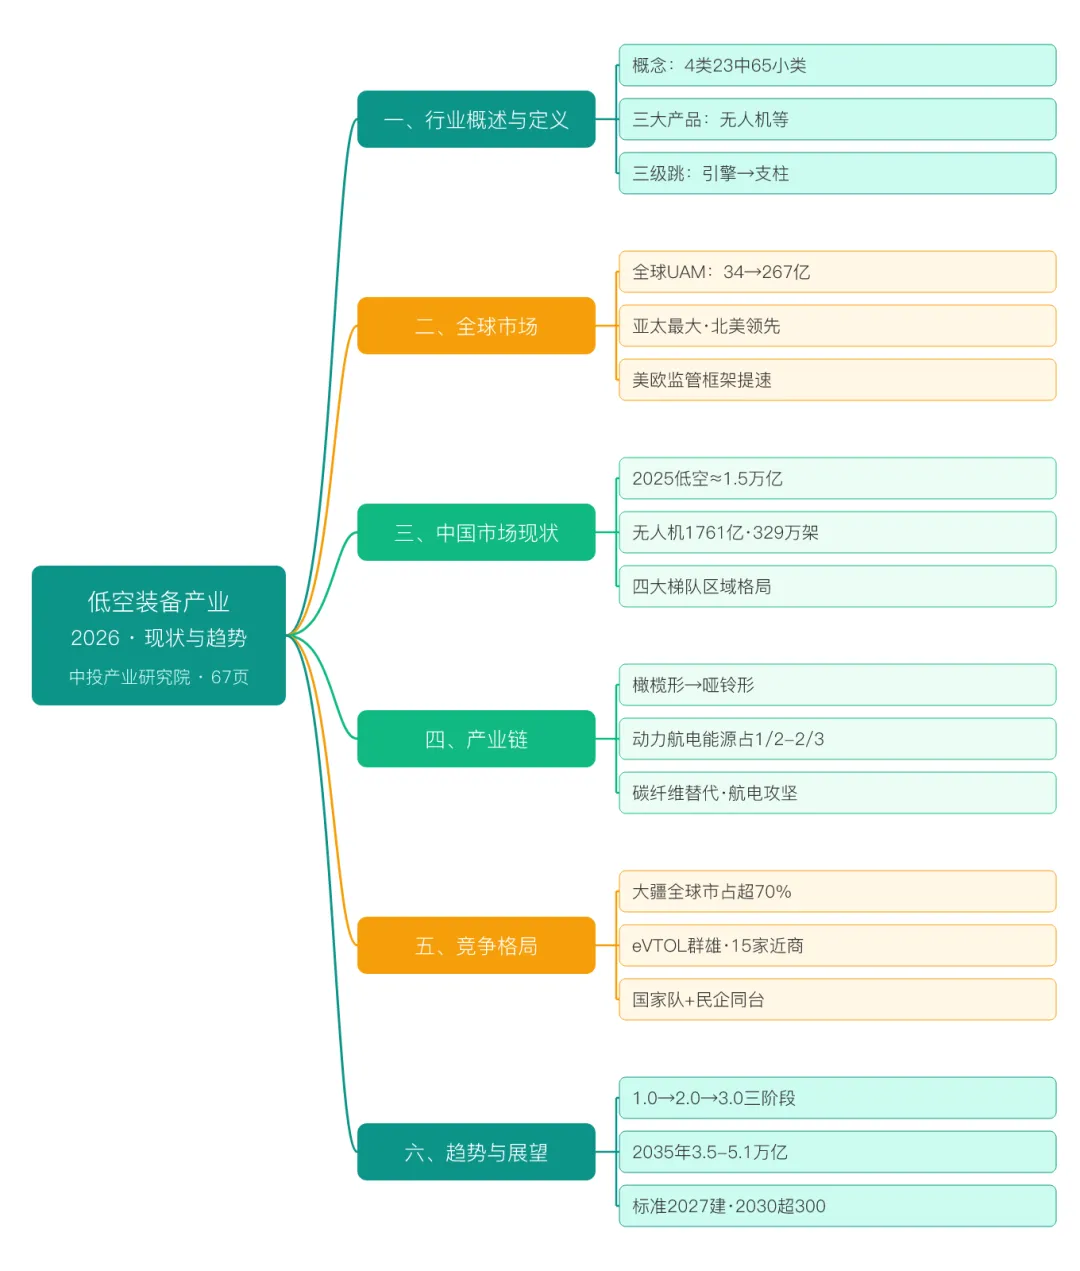
总结文字版
EXECUTIVE · SUMMARY本报告由中投产业研究院(中投顾问)出品,是少有的以「低空装备」为独立研究对象的全景式产业报告。核心判断:低空装备是低空经济「最核心的物质载体」——没有低空装备,低空经济就无从谈起;当前产业正从「政策驱动」向「市场驱动」切换、从「试点示范」向「规模应用」跨越。报告援引发改委、民航局、赛迪顾问、中国信通院等多源权威数据,给出「2035 年低空经济 3.5 万亿元」的远景,并揭示产业链「橄榄形」向「哑铃形」演变、动力/航电/能源占整机价值量 1/2 到 2/3 等关键结构。
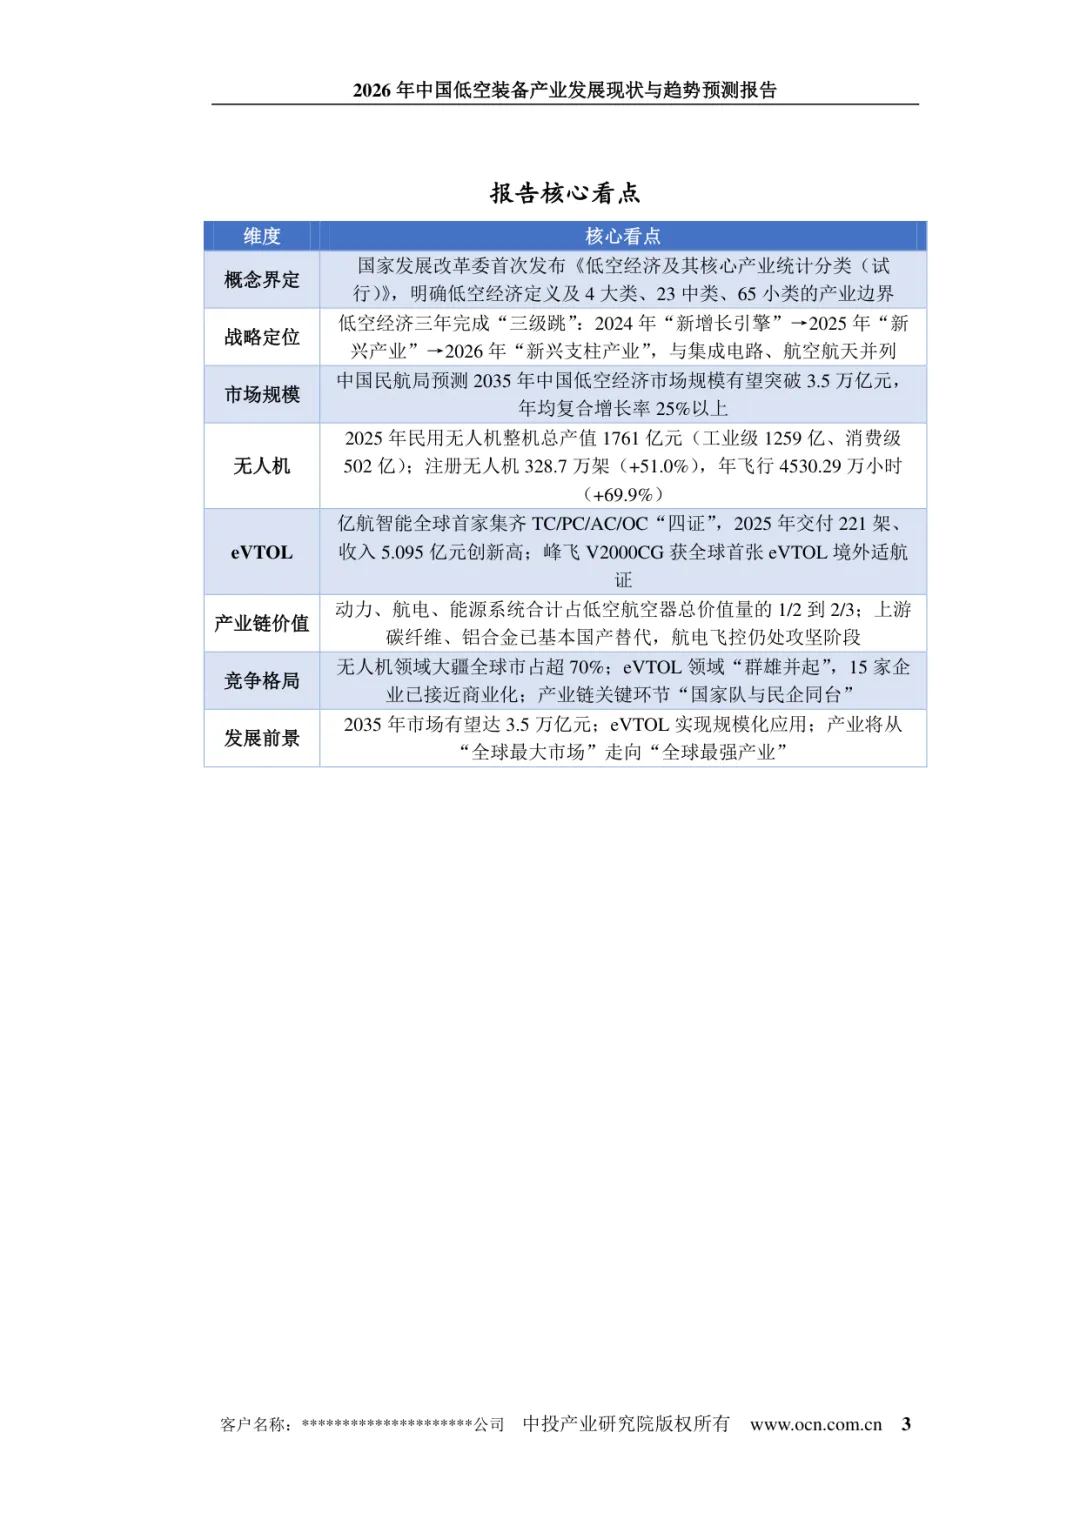
一、行业概述与定义:从「概念」到「统计分类」的权威落地 2025 年 12 月发改委印发《低空经济及其核心产业统计分类(试行)》(发改低空〔2025〕1676 号),首次从统计层面明确低空经济定义,并划出 4 大类、23 中类、65 小类的产业边界(其中核心产业 10 中类、36 小类)。低空装备被界定为「1000 米以下、可扩展 3000 米」的飞行器、作业设备及系统集合,分为传统通航、无人机、新型航空器(eVTOL/大型货运无人机)三大产品;核心技术涵盖动力、飞控导航、通信感知三大体系;应用场景分生产作业、公共服务、交通运输、消费活动四类。战略定位三年「三级跳」:2024「新增长引擎」→2025「新兴产业」→2026「新兴支柱产业」,与集成电路、航空航天并列。
二、全球市场:UAM 高速扩容,亚太最大、欧美提速 全球 UAM(城市空中交通)市场 2025 年约 25-45 亿美元,预计从 2026 年 34 亿美元增至 2035 年 267 亿美元(CAGR 25.8%);亚太为最大且增长最快市场,北美凭 FAA 框架与资本商业化领先,欧洲靠标准统一与绿色转型构建优势。美国 2025 年连出行政令与 BVLOS 规则、发布《先进空中交通国家战略 2025》;欧洲 EASA 以 SC-VTOL 构建认证体系。标志性事件:Joby 与迪拜签约空中出租车、Archer 承接 2028 洛杉矶奥运 eVTOL 接驳——全球城市空中交通正从概念验证迈向试点运营。
三、中国市场现状:万亿在即,「无人机单轮」迈向「无人机+eVTOL 双轮」 中国低空经济规模 2021 年 2911.8 亿→2025 年 8591.7 亿(赛迪)/约 1.5 万亿(民航局),2026 年有望破万亿,2035 年看 3.5 万亿(民航局)或 5.1 万亿(信通院)。无人机是绝对主力:2025 年民用无人机整机总产值 1761 亿元(工业级 1259 亿、消费级 502 亿,同比约 +20%),注册 328.7 万架(+51.0%)、年飞行 4530.29 万小时(+69.9%)。eVTOL 是增长最快板块(2024 年中国约 32 亿)。区域呈「四大梯队」格局,产业从「无人机单轮驱动」演进为「无人机+eVTOL 双轮驱动」。
四、产业链:「橄榄形」向「哑铃形」演变,价值向高附加值两端集中 产业链分上游(材料/零部件)、中游(整机集成)、下游(场景运营)。当前呈「橄榄形」——中游整机制造规模大、两端相对薄弱;价值量分布上,动力、航电、能源系统合计占低空航空器总价值量 1/2 到 2/3。国产化进度分化:碳纤维、铝合金、芳纶蜂窝等复合材料已基本实现国产替代(中国碳纤维运行产能占全球 52.5%);电机电控进入小批量供样;航电飞控仍处攻坚;发动机国外巨头垄断超 80%。趋势是价值分布从「橄榄形」向「哑铃形」演变——研发设计与运营服务两端的高附加值环节走强。
五、竞争格局:无人机大疆「一家独大」,eVTOL「群雄并起」 无人机领域大疆全球市占超 70%(消费级国内超 90%、全球中国占 70%+);工业级呈「双超多强」——大疆农业与极飞合计超 70%。eVTOL 领域「群雄并起」,约 15 家企业已接近商业化:亿航智能全球首家集齐 TC/PC/AC/OC「四证」,2025 年交付 221 架、收入 5.095 亿元创新高;峰飞 V2000CG 获全球首张 eVTOL 境外适航证;沃飞长空等加速布局。传统通航与综合服务领域,中航工业、中信海直(通航运输收入 22.16 亿、归母 3.09 亿)为代表;产业链关键环节「国家队与民企同台」。
六、趋势与展望:1.0→2.0→3.0 三阶段,2026 是「常态运营元年」 产业阶段:1.0 试点示范期(2021-2025,政策先行)、2.0 规模应用期(2026-2030,适航密集突破、场景规模拓展)、3.0 生态成熟期(2030-2035,产业链完整、商业模式成熟)。2026 年被视作从概念验证迈入场景化应用的关键转折年,有望告别试点飞行、迈入常态运营元年;关键节点 2027 年标准体系基本建立、2030 年标准超 300 项且市场破 2 万亿。政策制度上,2026 年 2 月《低空经济标准体系建设指南(2025 版)》出台(2027 基本建立、2030 超 300 项);新修订《民用航空法》2026 年 7 月 1 日施行,首设「发展促进」专章明确 300 米以下分类分级管理。挑战集中在技术成熟度与安全、空域管理与基建瓶颈、商业模式与盈利待验证三方面。
原文预览与下载
PREVIEW · DOWNLOAD
📥 免费下载《2026年中国低空装备产业发展现状与趋势预测报告》
1. 点赞并关注,后台回复 095 即可获取 PDF 原文及导图原图
2. 下期干货正在筹备!顺手点赞加分享,就是我们持续更新的最大动力 🚀