ARTICLE · 1390577
下载量只涨 1%、收入涨了 232%,给 AI 应用充订阅的人早就不靠多装一个 App 了|《2026年全球AI应用趋势洞察报告-SensorTower》通读
上一篇发完,后台被问得最多的还是钱:这波 AI 到底有没有人真掏钱、掏了多少、最后停在谁的应用商店账单上。可真把账本翻开,先撞见的是一处对不上:下载榜排在最前面的名字,收入榜里常常找不到;收入榜登顶的那款,装机量反倒排不到第一。钱和人,像走了两条道。这一篇不谈模型、不谈参数,也不谈企业怎么把智能体搬进办公室(那是 11 月 8 号智能体全景那篇,讲泛了),只翻这本账:那笔内购钱规模有多大、一年涨成什么样、两列名字为什么对不上。
先把话说在前面:这份报告成稿于 2026 年 5 月,统计窗口主要是 2025Q2—2026Q1,个别案例追到 4 月。下面每个数都是那个时间点上的账,不是此刻 11 月的实时行情,别当成当下的数读。
【报告简介】
翻开这本账,第一处不对劲的不是数字,是数字的来路。Sensor Tower 不发行 App,它给应用经济"造秤":估算 App Store 与 Google Play 的下载量、收入、活跃用户,卖给发行商与投资人。下面每个金额都是"卖秤人"称出来的估算值,不是苹果和谷歌对过账的审计财报——账本本身,先留一格。
第二处不对劲藏在榜单里。同一批应用,按下载量排一遍、按收入再排一遍,两张榜几乎不是同一批名字:装得最多的那款,收入榜上找不到;最会收钱的那款,下载只排第三。这门生意里,管装机的和管收钱的像两门不相干的活儿,而这个错位散在各章里,报告没单独拎出来讲。本文只拆跟消费者掏钱直接相关的三块——收入规模、收入榜、下载榜;企业侧落地、网站流量与广告投放按下不表。
先把数据源与统计范围立好(后面每个金额都按这个范围读)
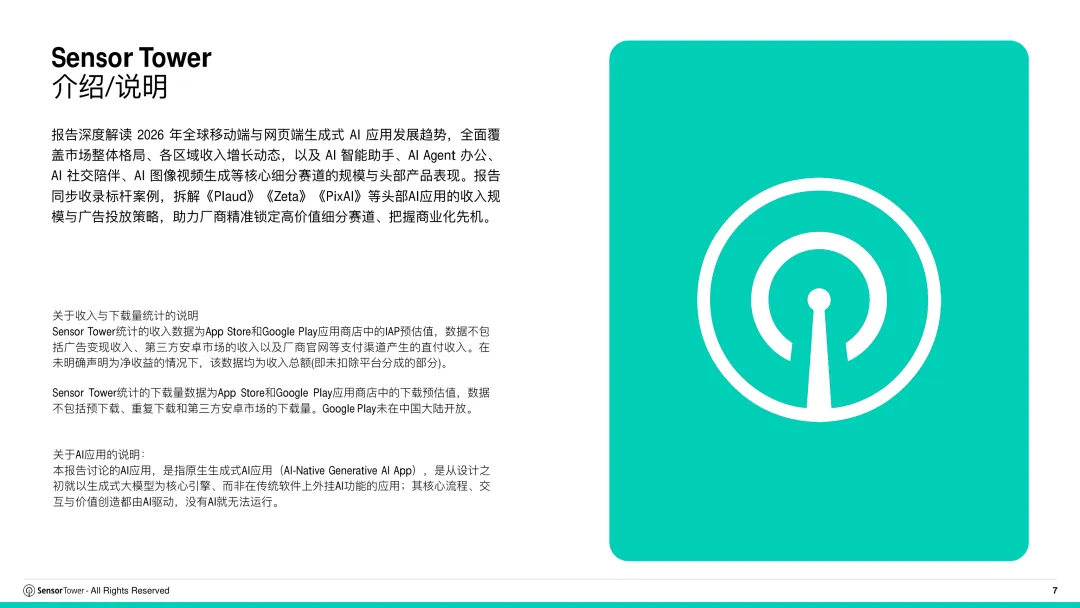
报告统计的收入,是 App Store 和 Google Play 的应用内购(IAP)预估值,订阅、虚拟礼物等付费都算在内;不含广告变现收入、第三方安卓市场收入和厂商官网等渠道的直付收入,且未扣除平台分成,为收入总额。下载量同样只算两大商店,不含预下载、重复下载和第三方安卓;Google Play 未在中国大陆开放,涉及大陆的榜单只覆盖 iOS。报告里的"AI 应用"特指原生生成式 AI 应用,传统软件外挂一个 AI 功能不算。数据源:Sensor Tower 应用表现洞察,报告第 7 页。
【报告框架:61 亿美元的账,摊成 11 个板块】
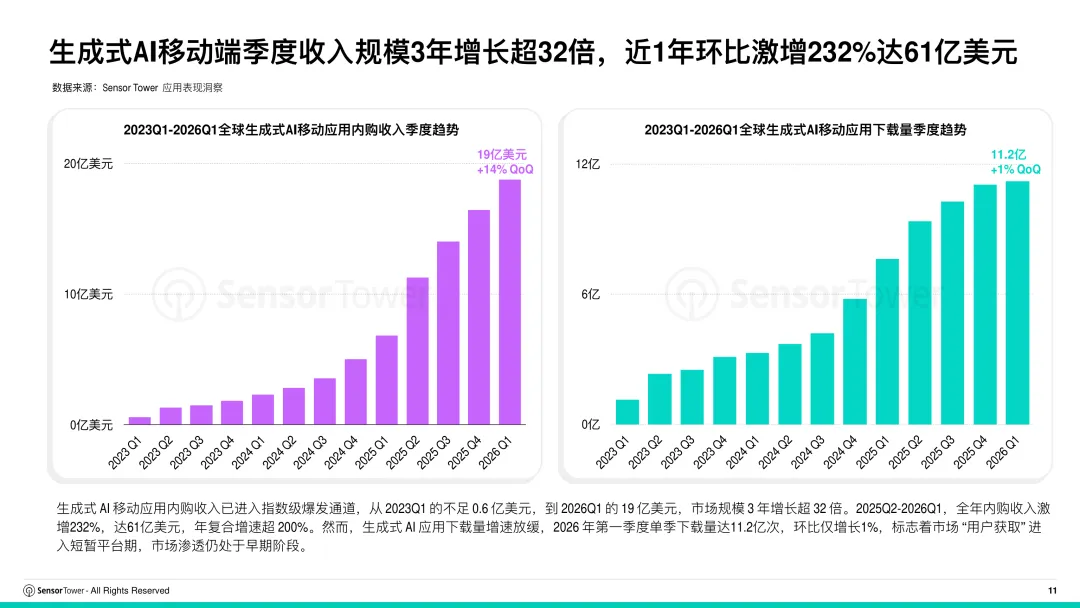
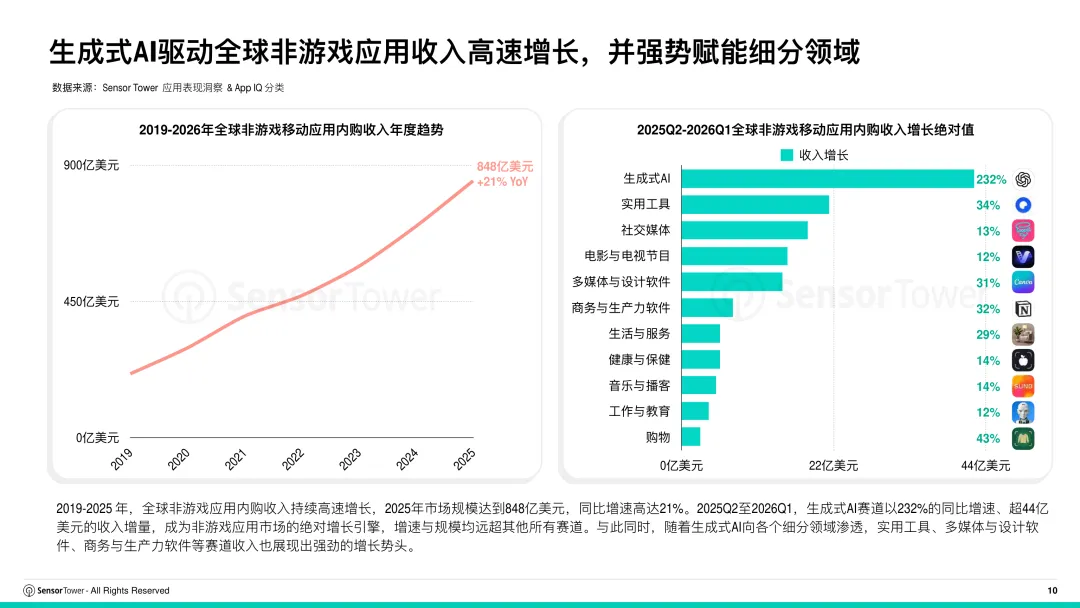
2025Q2—2026Q1 这一整年,全球生成式 AI 移动应用的应用内购收入合计 61 亿美元、同比 +232%;从 2023Q1 不足 0.6 亿美元到 2026Q1 的 19 亿美元,三年超 32 倍(数据源:Sensor Tower 应用表现洞察,报告第 11、56 页,统计范围见上)。再往上:2025 年全球非游戏应用内购收入 848 亿美元、同比 +21%,生成式 AI 以超 44 亿美元的增量成为最大增长引擎(报告第 10 页)。
但最值得停一停的是并排的另一根柱子:2026Q1 单季收入 19 亿美元、环比 +14%,单季下载量 11.2 亿次、环比只涨 1%。报告原文写的是"用户获取进入短暂平台期"。钱涨得比人多得多——这门生意这一年多出来的收入,不是靠多装一批 App,而是靠已经在用的人付得更深。
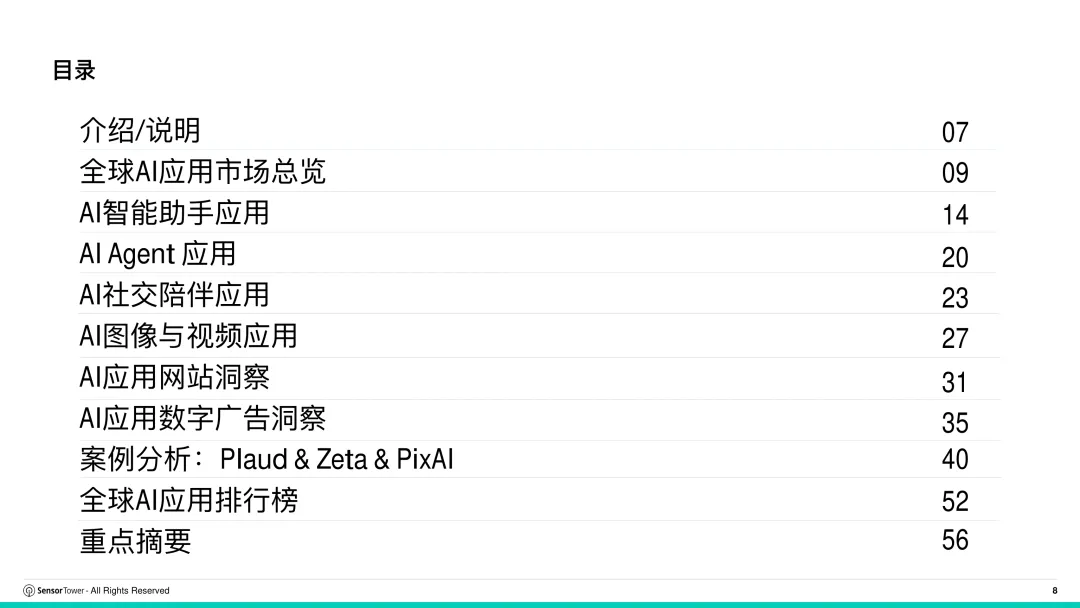
介绍/说明(数据源与 AI 应用定义) P7
全球 AI 应用市场总览 P9
AI 智能助手应用 P14
AI Agent 应用 P20
AI 社交陪伴应用 P23
AI 图像与视频应用 P27
AI 应用网站洞察 P31
AI 应用数字广告洞察 P35
案例分析:Plaud & Zeta & PixAI P40
全球 AI 应用排行榜 P52
重点摘要 P56
【分章导读:谁在收钱,钱怎么越收越深】
先看钱落在哪个市场(总览章)。数据源:Sensor Tower 应用表现洞察,报告第 12、56 页,统计范围同上。2025Q2—2026Q1,美国以接近 22 亿美元贡献全球近 38% 的收入,比第二梯队高一整个身位;日、韩、英、法、德、巴西均在 2—3 亿美元区间。增量在亚太:日本 2026Q1 同比 +262%、单季破 1 亿美元。这门生意的收钱柜台高度集中,出海先算的不是全球,是美元区。
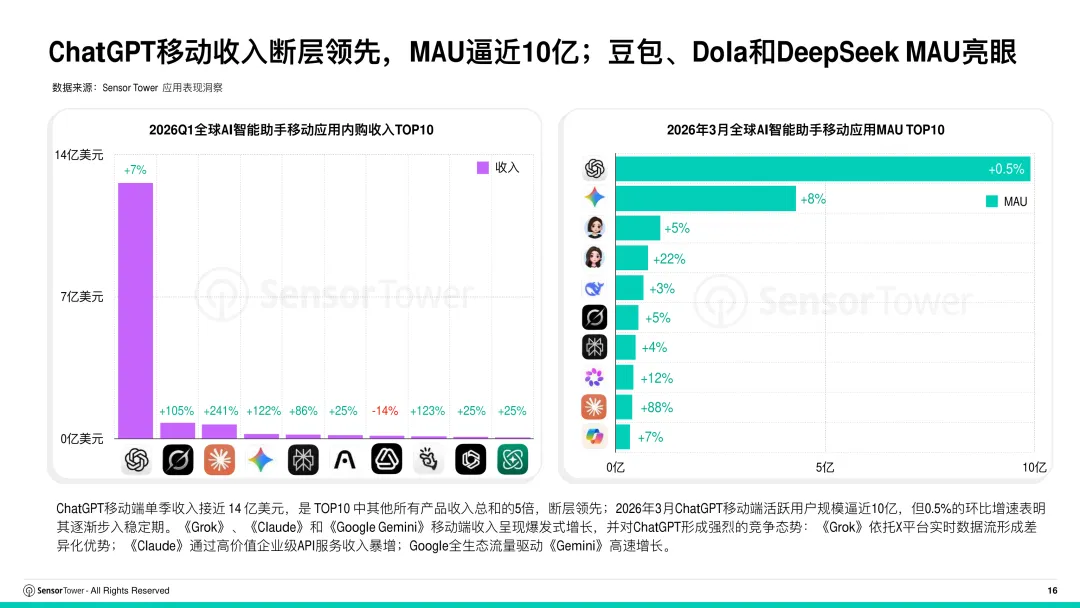
再看钱落在哪类应用(智能助手章)。2026Q1,AI 智能助手单季内购收入突破 16 亿美元、环比 +15%,几乎就是当月生成式 AI 大盘 19 亿美元的全部;同季下载量却是 8.7 亿次、环比 -2%(报告第 15 页)。榜单更集中:ChatGPT 单季收入近 14 亿美元,是收入 TOP10 其余九款总和的 5 倍;2026 年 3 月移动端月活逼近 10 亿、环比只有 +0.5%(报告第 16、56 页)。人头见顶、账单还在涨。
订阅与虚拟礼物怎么把账抬起来(社交陪伴、图像视频两章)。AI 社交陪伴 2026Q1 收入 1.5 亿美元、环比 +30%,较 2023Q1 增长超 12 倍;同季下载 8300 万次、环比 +15%。报告原话:收入增速远超用户规模增速,订阅、虚拟礼物等商业化模式被广泛接受,ARPU 显著提升(报告第 24 页)。AI 图像视频生成同期收入 1.5 亿美元、环比 +20%,下载 1.7 亿次、环比 +12%(报告第 29 页);整个图像视频应用大盘 2026Q1 收入 28 亿美元、同比 +18%,CapCut、Canva、美图同比 +75%、+19%、+56%(报告第 28 页)。这些都是各赛道自己的同比/环比,不是赛道间快慢排名——报告没给对照组,本文也不替它排。
单次下载能收回多少钱,是这门生意真正的分水岭(案例章)。《Plaud》做 AI 录音笔记、软硬件绑定,平均单次下载收入 47 美元,是 ChatGPT 移动端的 9.3 倍;2025Q2—2026Q1 收入环比 +475%,截至 2026 年 3 月累计 6500 万美元(数据源:报告第 41 页,统计范围同上)。另两个案例同一条路:《Zeta》日本收入同比 +691%、单季近 500 万美元(报告第 45 页),《PixAI》2025 年收入同比 +434%、累计破 1000 万美元、60% 来自日本(报告第 50 页)。供给侧收得动钱,靠的不是装机体量,是选准了肯按年付费的人。
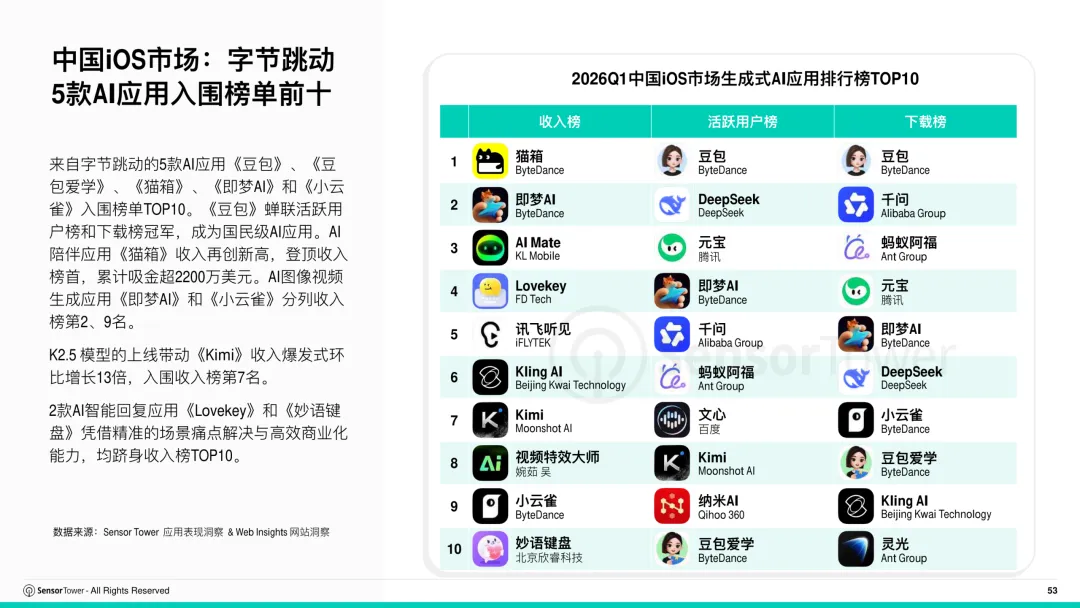
中国 iOS 榜把"人和钱对不上"又演了一遍(排行榜章)。数据源:报告第 53 页,统计范围为 2026Q1 中国大陆 iOS 市场。下载榜与活跃用户榜冠军都是《豆包》,收入榜上却没有它;登顶收入榜的是 AI 陪伴应用《猫箱》,累计吸金超 2200 万美元,第二是《即梦AI》。字节有 5 款进前十。
我的从业判断:这门生意的账已经换了算法——下载量是获客成本那一栏,单次下载收入和订阅续费才是营收那一栏。做出海投放的团队,报价单上不该只写 CPI 和下载量,得补一栏"这个市场每次下载能收回几美元":美国近 38% 的收入占比和 Plaud 47 美元的单次下载收入,是同一张表的两头。至于 61 亿美元之后还能不能照 232% 往下走,报告没给预测,我也不替它写。
【可截图保存:下载榜 × 收入榜,双榜对照】
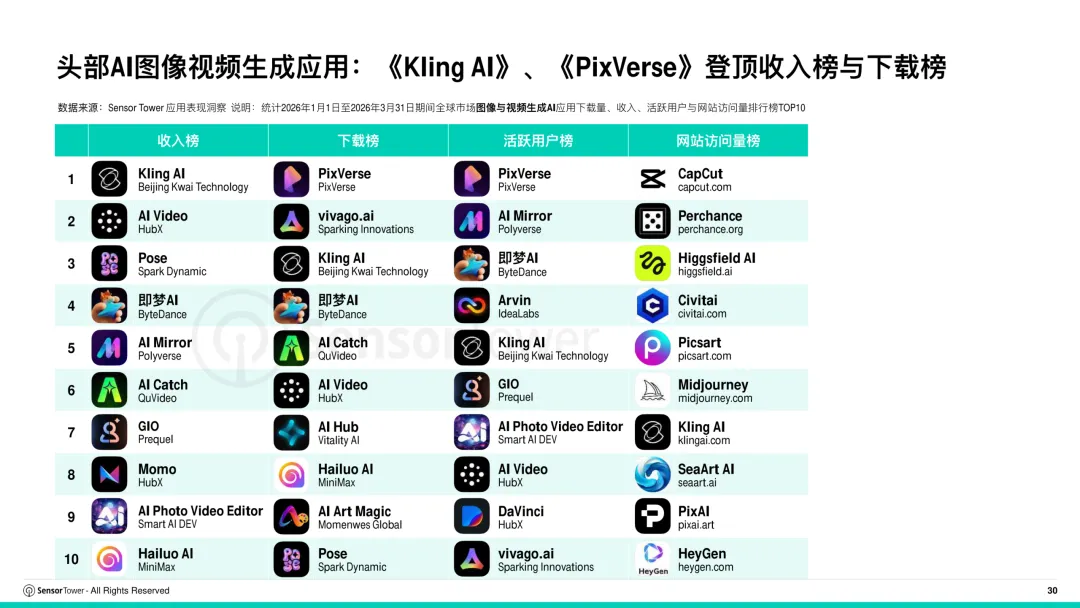
报告第 30 页把收入榜、下载榜连同活跃用户榜、网站访问量榜并排成四榜 TOP10,范围是全球市场 AI 图像与视频生成应用、2026 年 1 月 1 日至 3 月 31 日。名次错开的地方,就是这门生意最直白的一句话:装得多,不等于收得多。
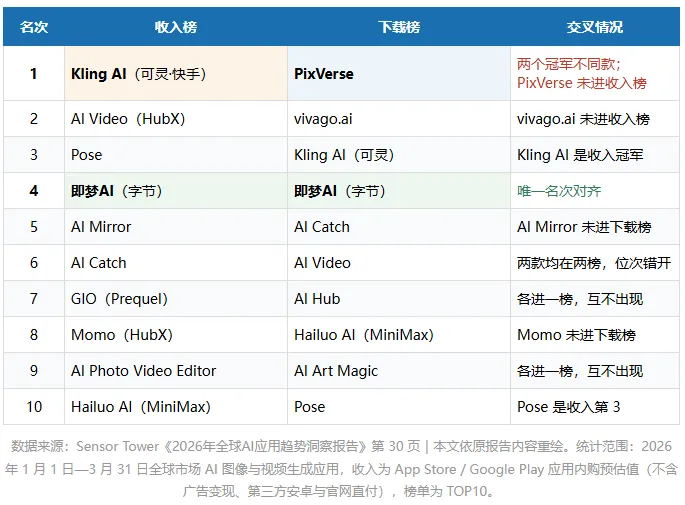
三处错位值得单独记:下载榜冠亚军《PixVerse》《vivago.ai》在收入榜 TOP10 里都没有名字;收入榜冠军《Kling AI》下载只排第 3;十个名次里只有《即梦AI》两榜同为第 4,其余各排位的名字都不重合。只进收入榜的四款(AI Mirror、GIO、Momo、AI Photo Video Editor)与只进下载榜的四款(PixVerse、vivago.ai、AI Hub、AI Art Magic)恰好各占一半。这张表和前面中国 iOS 榜是同一个故事:管装机的和管收钱的,往往不是一款产品。
【报告核心结论速览】
一、账本:2025Q2—2026Q1 全球生成式 AI 移动应用内购收入 61 亿美元、同比 +232%,三年超 32 倍;2026Q1 单季 19 亿美元(数据源:报告第 11、56 页)。
二、人和钱对不上:同季下载量 11.2 亿次、环比仅 +1%,收入环比 +14%。这一年多出来的钱,来自付费深度而不是装机体量(报告第 11 页)。
三、集中度:美国以近 22 亿美元占全球近 38%;ChatGPT 单季近 14 亿美元,是智能助手收入 TOP10 其余九款总和的 5 倍(报告第 12、16、56 页)。
四、双榜错位:下载冠军与收入冠军不是同一款;中国 iOS 下载冠军《豆包》未进收入榜,收入冠军是《猫箱》(报告第 30、53 页)。
【报告信息】
报告名称:2026年全球AI应用趋势洞察(Report · 2026 全球 AI 应用趋势洞察)
出品机构:Sensor Tower(亚太市场洞察团队)|篇幅:60 页,11 个板块
成稿时间:2026 年 5 月;数据主要截至 2026 年第一季度(2026Q1),个别榜单与案例追踪至 2026 年 4 月
数据源说明:①收入与下载量均为 Sensor Tower 应用表现洞察对 App Store、Google Play 的预估值,统计范围见正文【报告简介】所述,不含广告变现、第三方安卓市场及官网直付,未扣平台分成(报告第 7 页);②网页流量数据来自 Sensor Tower Web Insights、数字广告投放数据来自 Pathmatics,属另一套估算体系,与内购收入不可直接相加(报告第 31—39 页);③Plaud、Zeta、PixAI 三案的产品数据由 Sensor Tower 平台估算,非厂商审计财报(报告第 40—51 页)。
下一篇预告:明天 21:00 回到宠物线,写艾瑞咨询 × 中国家博会《2026 中国宠物家居行业发展趋势白皮书》——给猫狗买窝、买爬架、买猫砂盆柜的人,钱怎么花、哪些家居品类真涨了。后台回复「双榜」,取走上面这张「下载榜 × 收入榜」双榜对照表,存下就能带走。
附:《2026年全球AI应用趋势洞察》报告目录
介绍 / 说明P7
报告范围 / 收入与下载量统计说明 / AI 应用定义(原生生成式 AI 应用)
01 全球 AI 应用市场总览P9
2019—2026 非游戏应用内购收入趋势 / 生成式 AI 收入与下载量季度趋势 / 按市场收入分布 / 按类别收入与下载份额
02 AI 智能助手应用P14
收入与下载季度趋势 / 收入 TOP10 与 MAU TOP10 / ChatGPT 与 Gemini、Claude 日下载对比 / Dola 东南亚拉美 / 中国 iOS 豆包
03 AI Agent 应用P20
Manus 发布即引爆 / Genspark 转型 Super Agent、深耕日韩 (企业侧落地,本文按下不表)
04 AI 社交陪伴应用P23
收入与下载季度趋势 / 按市场收入与下载分布 / Zeta 日本市场 +691%
05 AI 图像与视频应用P27
图像视频大盘收入趋势 / AI 图像视频生成收入与下载趋势 / 收入榜、下载榜、活跃用户榜、网站访问量榜 TOP10
06 AI 应用网站洞察P31
头部网站流量与份额趋势 / 流量流向 / 月独立访客按设备拆分 (Web Insights 体系,本文按下不表)
07 AI 应用数字广告洞察P35
分市场广告支出与曝光趋势 / 广告投放 TOP10 / Genspark、Plaud、Zeta 投放策略 (应用方花钱那一侧,本文按下不表)
08 案例分析:Plaud & Zeta & PixAIP40
Plaud 软硬件结合与单次下载收入 / Zeta 韩日复制路径与留存 / PixAI 二次元生态与日本收入
09 全球 AI 应用排行榜P52
2026Q1 中国 iOS / 日本 / 韩国市场生成式 AI 应用收入榜、活跃用户榜、下载榜、网站访问量榜 TOP10
10 重点摘要P56
收入 3 年超 32 倍、近一年 +232% 达 61 亿美元 / 美国断层领跑 / ChatGPT 断层领先
附录:使用条款与版权申明 P57 / 作者简介 P58 / 全球办公室与联系我们 P59
附:报告原页面(前 10 页)
本文为 Sensor Tower《2026年全球AI应用趋势洞察》(2026 年 5 月成稿,60 页)的通读导读,要点、数据与目录均引自原报告,图表数据以原文为准。报告收入与下载量均为对 App Store、Google Play 的预估值,不含广告变现收入、第三方安卓市场收入与官网直付收入,未扣除平台分成;数据主要截至 2026 年第一季度,请勿视为当下实时数据。文中「下载榜 × 收入榜」对照表由本文依原报告第 30 页内容重绘;其余观点与从业判断为本文作者立场,仅供行业观察,不构成投资或投放建议。原始报告版权归 Sensor Tower, Inc. 所有,本文不提供原始 PDF。