ARTICLE · 1392121
国内只是打车软件,滴滴在墨西哥却做成了银行!
话说在墨西哥城,一个普通上班族月底发了工钱,压根不往银行跑,掏出手机点开一个App,钱就存进去了,家里水电费该交了,还是这个App,手头紧想应急借俩钱,手指点几下,几分钟到账,连刷的信用卡,都是这家发的。你先猜猜,这是哪家公司?说出来不少人得愣一下——滴滴。
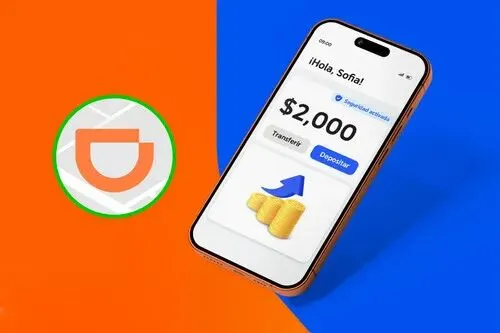
没错,就是咱们平时打车用的那个滴滴。在国内,它就是个叫车的工具,可跨过太平洋到了墨西哥,它活成了一家银行的模样。这不是打比方,人家是正经拿着当地金融牌照、在监管眼皮子底下开张的。
墨西哥这地方挺矛盾,智能手机普及率超过96%,银行账户却愣是没铺开。当地2026年的统计显示,只有63%的成年人有银行账户,差不多四成成年人连账户都没有,85%的小额买卖还得靠现金,一半以上劳动力在非正规经济里讨生活,没工资单、没雇主代发,银行根本不敢给你放贷。
这帮人日子咋过?交水电费得揣现金去便利店排队,攒钱就塞家里犄角旮旯,急事用钱只能借高利贷。他们倒想用银行,可银行嫌这活儿又碎又险,不愿搭理。
滴滴2018年进的墨西哥,没一上来就搞金融,先做打车和外卖,几年铺到70多个城市,平台用户超过3000万。墨西哥总人口1.3亿左右,摊开算,差不多每四个人里就有一个用过它。真正的伏笔藏在流水里:一个司机每天跑多少单、挣多少钱、提现规不规律,全成了风控模型里实打实的参数,银行手里没有的信用记录,滴滴靠着高频业务一点点攒出来了。
2021年,它先上线借贷产品DiDi Préstamos,额度300到46800比索,全程线上办,不用收入证明,也不用担保人,至今累计放出去超过2000万笔贷款,约七成用户是这辈子头一回拿到正规授信。
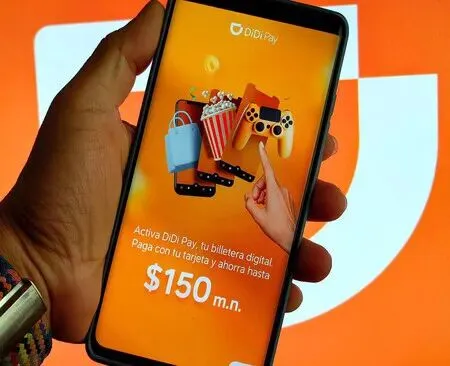
2022年又发信用卡DiDi Card,终身免年费,加油、逛超市都有返现,年发卡量很快超过百万张,10%的持卡人拿的是人生第一张信用卡。2024年它收购了当地持牌机构JP Sofiexpress,拿到SOFIPO牌照,2025年推出储蓄账户DiDi Cuenta,账户里头1万比索按15%年化计息、超出部分7%,受CNBV监管,存款还有保护基金兜底,如今用户已超200万。再加上数字钱包DiDi Pay,交水电费、充话费、转账、点外卖全包,手里有现金也不愁,遍地的OXXO便利店就能存。
那这套打法,国内巨头咋不照着整?不是不想,是真整不了。国内金融监管是道硬杠杠,存钱、放贷、发卡,样样要牌照、守规矩,谁敢把支付、借贷、外卖、打车稀里糊涂揉一个App里?再说市场早被支付宝、微信支付占得严严实实,后来者连下脚的地方都没有。墨西哥正好反过来,传统银行留下一大片空地,滴滴等于在没主的地上先盖房子再添家具。
这套打法正往整个拉美铺。滴滴国际业务覆盖14个市场,光拉美就有10个国家,哥伦比亚、智利、秘鲁、阿根廷都能看到它的身影。
不过金融业务目前只在墨西哥和巴西落地,别处主要还是出行和外卖。巴西那边,它2018年1月就全资收购了本土最大出行平台99,标的估值约10亿美元,后来又上线99 Pay,早早接入巴西官方实时支付系统PIX。
账面上也有看点。2025年滴滴国际业务收入149.47亿元,全年总营收2267亿元,占比约6.6%,7%上下,还不到一成。可增速猛,2025年国际业务交易额1170亿元、同比增长28.2%,今年二季度交易额同比增速已经冲到60%以上,订单量增长29%,把国内业务的增速甩在身后。
但也别光看见贼吃肉。国际业务2025年经调整后亏损60.5亿元,补贴营销还在烧钱,墨西哥2024年通过了零工权益保护法,司机、骑手的待遇成本只会往上走,身边还有Uber、Nu、Rappi一帮对手盯着。15%的高息揽储能不能长久,最终还得看放贷的坏账压不压得住。
同一家公司,在国内是打车工具,出了国门成了金融基础设施,听着魔幻,逻辑却一点不玄乎:生意这东西,有时候问题不在你本事,在脚下那块地。熟悉的地方卷不动了,别人瞧不上的空白处,反倒可能藏着最大的机会。换个地方,有时候真就是换个活法。你要是遇上这么个能存钱、能借钱、能交水电费的打车软件,敢把工资放进去不?评论区唠唠。