ARTICLE · 986508
AI芯片太热了:英伟达换上液态金属散热,A股这条线悄悄走强
行业快讯 · 对外版 数据口径:TrendForce、赛迪顾问、中金公司、东方证券等公开研报;东方财富、新浪财经行情(截至 2026-08-28 收盘);仅为行业信息梳理,不构成投资建议。
摘要
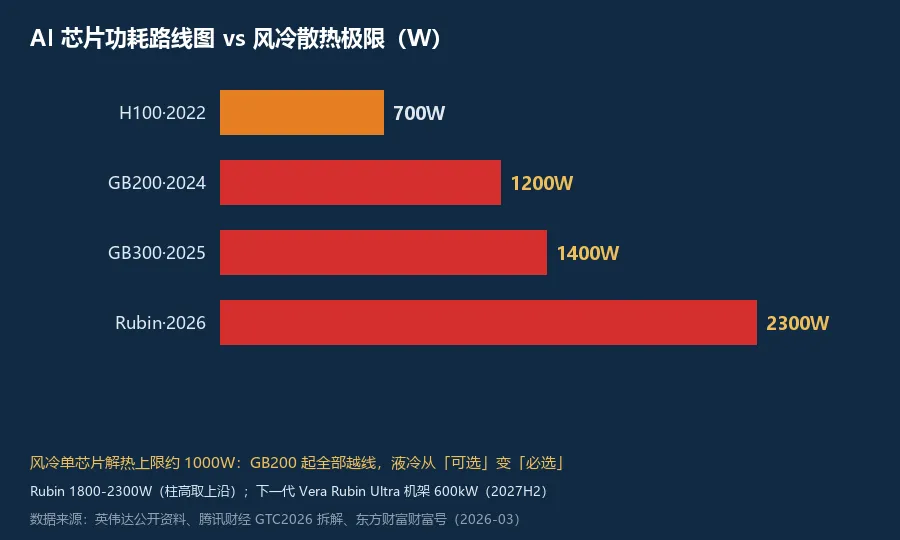
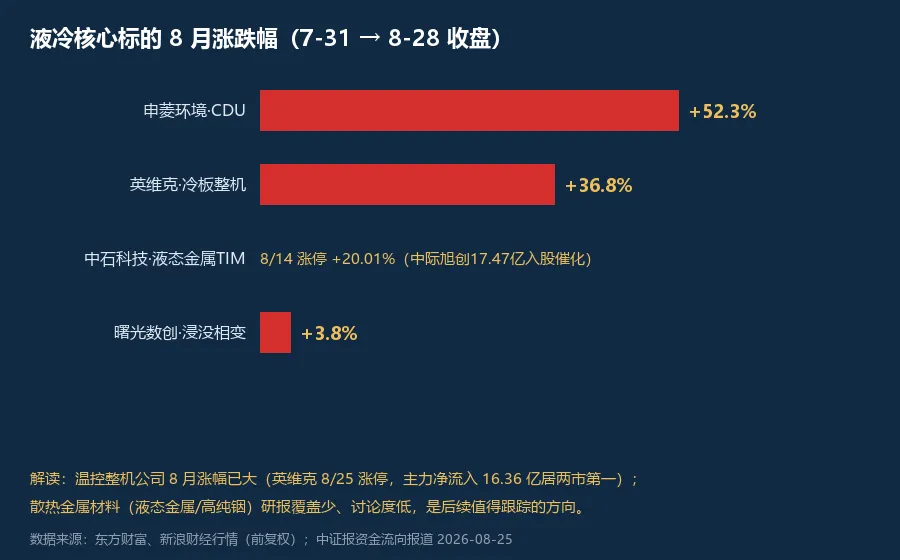
AI 芯片的功耗正在快速攀升:英伟达最新的 Rubin 芯片单颗功耗达到 1800-2300W,是目前主流 GB300 的近一倍,而传统风冷散热的上限大约只有 1000W——风冷已经压不住新一代 AI 芯片的热量,液冷成为标配。行业机构 TrendForce 数据显示,AI 芯片液冷渗透率将从 2024 年的 14% 升至 2026 年的 53%。更值得注意的是,英伟达在 Rubin 上把散热的关键材料从"相变材料"换成了液态金属(铟基)——这个变化让液冷产业链上多出一个过去讨论不多的环节:散热金属材料。8 月以来,液冷板块整体走强(英维克月涨 36.8%、申菱环境涨 52.3%),但资金的主要火力集中在温控整机环节,金属材料环节的讨论度还明显偏低。
一、发生了什么:AI 芯片的"散热天花板"被击穿
过去两年,AI 芯片功耗的攀升速度远超预期:
(数据来源:英伟达公开资料、GTC2026 技术拆解)
风冷散热的物理上限约为单芯片 1000W、单机柜 80kW。从 GB200 开始,高端 AI 芯片就已经越线,到 Rubin 这一代(整机柜功耗 190-230kW),风冷彻底退出,液冷成为唯一选择——液冷从"可选配置"正式变成"必选配置"。
二、市场有多大:渗透率一年跳升 20 个百分点
- 渗透率:TrendForce 数据显示,AI 芯片液冷渗透率 2025 年约 33%,2026 年升至 53%,2027 年有望接近 60%;中商产业研究院口径,中国液冷服务器渗透率 2025 年 20%,2026 年预计跳升至 37%。
- 市场规模:不同机构口径有差异——中金公司预测 2026 年全球智算中心液冷市场约 1147 亿元;另一份行业统计口径为 2026 年全球全场景液冷约 233 亿美元(约 1640 亿元,同比 +79%);赛迪顾问统计 2025 年中国液冷数据中心市场 159.8 亿元,未来三年增长逾一倍。
- 政策助推:工信部要求新建大型数据中心 PUE ≤1.25、高密度智算中心 PUE ≤1.1;2026 年底前东数西算枢纽新建项目 70% 采用液冷技术;液冷国家标准已落地(曙光数创牵头编制)。
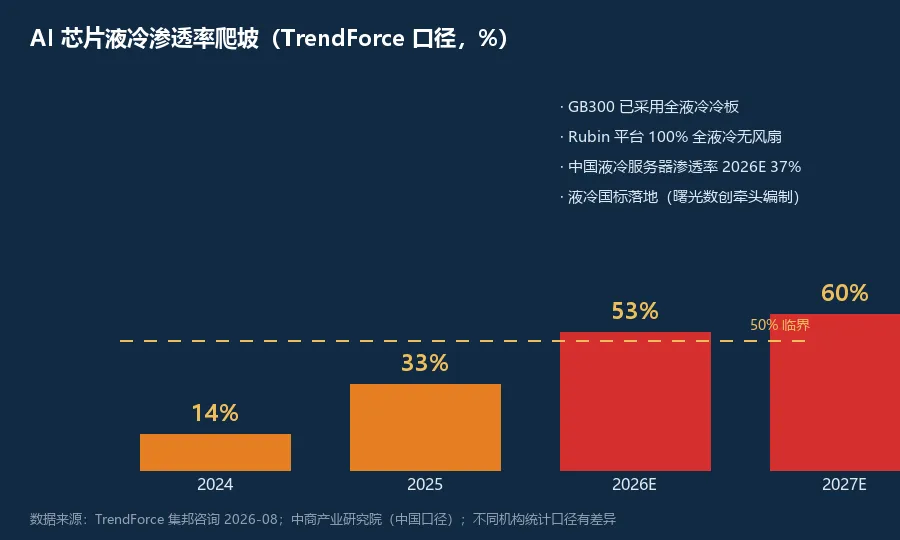
小提示:看到"渗透率 30% / 40% / 53%"不同数字时不用纠结,它们统计的范围不同(全部数据中心 / AI 服务器 / AI 芯片),方向一致:渗透率在快速爬坡。
三、新变化:英伟达把散热材料换成了液态金属
这是本轮最值得注意、也是市场讨论最少的变化。
Rubin 平台的散热方案里有三处材料升级(据 GTC2026 技术拆解与产业链信息):
- 热界面材料换成液态金属:芯片与冷板之间的导热层,从上一代的相变材料改为铟基液态金属,导热系数是普通硅脂的 10-20 倍。单颗 Rubin 芯片用铟约 1-2 克,带动高纯铟(5N)用量增长 40%-60%。
- 冷板镀金:液态铟在液态下会缓慢腐蚀铜面,所以所有铜接触面需要电镀金防腐——散热系统里出现了"黄金"。
- 微通道冷板精细化:冷板流道间距从 0.15 毫米缩小到 0.1 毫米,铜加工精度要求大幅提高。
一句话概括:液冷不仅是"装水冷",里面还藏着一条"金属升级"线——铟、金、铜、铝的用量和加工要求都在提升。
四、A股现状:整机已大涨,材料还安静
8 月以来液冷板块明显走强,但内部分化很大:
资金动向:8 月 25 日液冷板块掀起涨停潮(英维克、康盛股份、金富科技、亿利达等涨停),英维克当日主力净流入 16.36 亿元居两市第一;但 8 月 26-28 日板块转入高位分歧,曙光数创 8/26 单日下跌 10.9%。
一个值得留意的现象:温控整机公司的涨幅与热度都起来了,而与"液态金属散热材料"直接相关的公司(见第五节)研报覆盖还很少、市场讨论度明显偏低——这个环节目前处于"产业在变、股价还没怎么动"的状态。
五、产业链地图:哪些公司在做散热金属材料
以下为公开资料整理的产业链客观梳理(仅为信息罗列,不构成任何投资建议):
温控整机/系统层(8 月已被资金充分关注):英维克、申菱环境、曙光数创、同飞股份、高澜股份等。
散热金属材料层(讨论度尚低):
(注:多数公司为多业务经营,散热金属材料在营收中的占比差异很大,需以公司公告口径为准。)
六、普通读者可以跟踪的五个信号
如果想持续观察这条线,以下指标都是公开可查的:
- 液冷渗透率数据:TrendForce、赛迪顾问每季度发布;
- 铟价走势:长江有色、上海有色网每日报价——若暴涨需警惕材料方案被替换;
- 温控公司财报:英维克、申菱环境的季度营收与毛利率变化(英维克 2026 上半年净利同比下降 14.3%,增收不增利是当前主要争议点);
- 材料环节催化:中石科技与中际旭创的合作进展、安泰科技液态金属订单披露;
- 板块热度指标:单日换手率连续超过 8% 时,短线拥挤度需要警惕。
风险提示
AI 资本开支不及预期;液冷渗透率爬坡低于预期;铟价大幅上涨可能引发材料方案替代;板块短期涨幅较大后的回调风险;部分公司液态金属相关收入占比很低,存在概念属性大于业绩属性的情况。
数据来源与合规声明
数据来源:TrendForce 集邦咨询、赛迪顾问、中金公司、东方证券、摩根大通、高盛、DIGITIMES Research、群智咨询、中商产业研究院等公开研报;东方财富、新浪财经、腾讯财经行情数据(截至 2026-08-28 收盘);上市公司 2026 年中报公告及公开报道。
合规声明:本文作者王睿(基金经理)。本文仅为行业信息梳理,不构成任何投资建议。文中提及的所有上市公司仅为产业链梳理之用,不代表推荐。股市有风险,投资需谨慎。读者应基于自身独立判断做出投资决策,并自行承担投资风险。
投资有风险,入市需谨慎。
📊 资讯通道 · 更多财经干货、投教、深度研报 👉 螭吻传媒门户:https://bjcwwh.com/?utm_source=wechat&utm_medium=article&utm_campaign=wanglang 🛠️ 量化通道 · 量化策略信号、交易复盘 👉 零时量化:https://admin.cnlstn.com/?utm_source=wechat&utm_medium=article&utm_campaign=wanglang
💬 关注小王说波浪,留言交流,与更多交易者一起进阶
【免责声明】本文基于公开信息与作者研究整理,仅供学习研究参考,不构成任何投资建议。投资有风险,入市需谨慎。