ARTICLE · 1011347
浜松光子学:AI数据中心的光子学高毛利的工业应用 全年指引再上调至¥2390亿
浜松光子学(TSE: 6965)在8月6日发布了FY2026第3四半期决算(9个月,截至6月30日)。核心数据:营收¥1730亿(+11.3%),营业利润¥163亿(+33.1%),净利润¥126亿(+31.3%)。同时全年指引再次上调——营收从¥2320亿调到¥2390亿(+12.7%),营业利润从¥200亿调到¥220亿(+36.1%),净利润从¥164亿调到¥175亿(+23.2%)。这已经是今年第二次上调了。今天我们来回顾一下虽然已经晚到的财报。。
涨的是什么?一句话:AI数据中心带动的半导体检测设备需求。浜松不做芯片,也不做光刻机——它做的是芯片制造和检测过程中用到的光源、传感器和光学系统。光刻机的光源需要氙灯、晶圆检测需要图像传感器、失效分析需要X射线源、硅晶圆切割需要隐刃切割(Stealth Dicing)激光引擎。这些全是浜松的核心产品。当AI推动半导体capex暴涨,浜松就是那个"卖水人"。
一个让我印象深刻的数字:工业应用(Industrial)Q3 YTD营收¥646亿,同比+20.6%,其中半导体制造和检测设备收入¥310亿(+18.6%),半导体失效分析系统¥93亿(+34.1%,HBM需求驱动),非破坏性检测¥149亿(+20.0%,AI服务器电路板检测需求驱动)。三条线全部两位数增长,全和AI有关。今天就聊聊这份财报。
一、先聊聊这家公司
浜松光子学(Hamamatsu Photonics K.K.),1953年成立,总部在静冈县浜松市,是光子学(Photonics)领域的全球龙头。公司口号是"PHOTON IS OUR BUSINESS"——光子就是我们的生意。东京证券交易所代码6965,市值约¥8000亿(约400亿RMB)。CEO是丸野俊,从财报看是个非常务实的日本工程师型管理者。
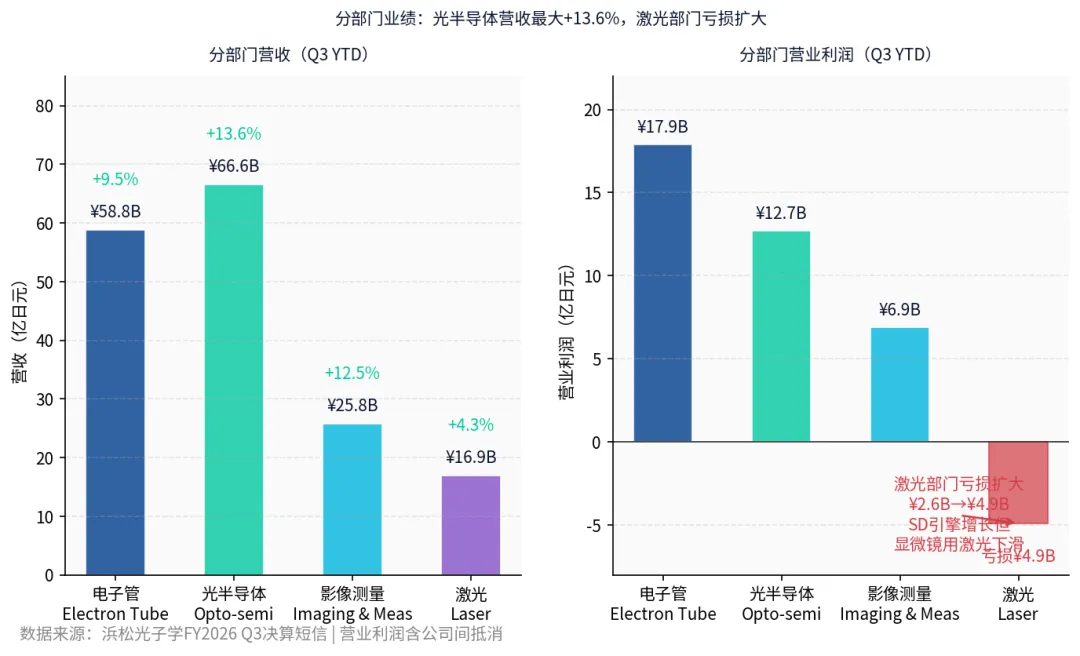
浜松的业务围绕四个部门展开:电子管(Electron Tube)——光电倍增管(PMT)、氙灯、X射线源;光半导体(Opto-semiconductor)——光电二极管、图像传感器;影像测量仪器(Imaging & Measurement)——半导体失效分析系统、数字切片扫描仪;激光(Laser)——隐刃切割引擎、光纤激光器。前两个部门做的是器件(光源和探测器),后两个做的是系统和整机。
在半导体产业链中,浜松的位置很独特——它不直接卖设备给晶圆厂,而是把光源、传感器和激光引擎卖给设备厂商(如东京电子、DISCO、ASML等),再由后者集成到刻蚀、沉积、切割、检测设备中。比如DISCO的隐刃切割机里用的激光引擎就来自浜松(SD Engine系列)。再比如半导体检测设备里的各种光源和光学传感器,很多都是浜松提供的。这种"器件→设备商→晶圆厂"的商业模式让浜松成为半导体产业链中不那么显眼但不可或缺的一环。
二、几个值得注意的数字
📌 Q3 FY2026 YTD实际 + 全年指引(第二次上调):
9个月营收 ¥1730亿(+11.3%),营业利润 ¥163亿(+33.1%)
9个月净利润 ¥126亿(+31.3%),EPS ¥43.05
毛利率 48.3%(持平),营业利润率 9.5%(+1.6pp),EBITDA ¥332亿(+17.2%)
全年指引(上调后):营收 ¥2390亿(+12.7%),营业利润 ¥220亿(+36.1%)
全年净利润指引 ¥175亿(+23.2%),EPS ¥60.53
工业应用Q3 YTD ¥646亿(+20.6%),其中半导体制造检测¥310亿(+18.6%)
按地区:北美¥416亿(+13.2%),亚洲¥538亿(+14.5%),日本¥372亿(+8.2%)
汇率假设:USD/JPY 158.25,EUR/JPY 183.43,CNY/JPY 22.10
几个我觉得最有意思的点:
1. 营业利润增速(+33.1%)远超营收增速(+11.3%)——运营杠杆在发挥作用。营收增长11.3%但营业利润增长了33.1%,说明利润弹性很大。主要原因是高毛利的工业应用(特别是半导体检测设备用的光源和传感器)占比提升,以及日元贬值带来的汇率收益。不过毛利率本身48.3%和去年同期持平,增量利润主要来自收入结构改善和汇率,而非涨价。
2. 工业应用三条线全部两位数增长,全和AI有关。半导体制造检测设备¥310亿(+18.6%),驱动力是AI数据中心带动的半导体capex投入——光源和传感器用于晶圆检测设备需求强劲。半导体失效分析系统¥93亿(+34.1%),特别提到HBM相关的失效分析需求增长——HBM堆叠结构复杂,需要更多失效分析工具。非破坏性检测¥149亿(+20.0%),X射线源用于AI服务器电路板检测需求旺盛。
3. 激光部门是唯一亏损部门,而且亏损在扩大。 Q3 YTD激光部门营收¥169亿(+4.3%),但营业亏损从¥26亿扩大到¥49亿。隐刃切割(SD)引擎增长不错(AI驱动的硅晶圆切割需求),但光纤激光器用于激光显微镜的部分下滑了。亏损扩大的原因可能是新产品研发投入加大,以及光纤激光器业务面临价格竞争。这是浜松目前唯一的短板。
4. 中国收入基本持平——¥314亿,同比仅+0.5%。 亚洲整体+14.5%但增量几乎全来自非中国地区(韩国半导体、东南亚)。中国市场增长停滞可能反映了国内半导体设备国产替代加速,或者国内客户在高端光子器件上采购节奏放缓。不过浜松表示中国市场仍然重要,且PMT/SiPM等高端探测器在国内仍有垄断地位。
图1:浜松光子学季度营收推移——Q2利润率12.6%创新高,Q4指引¥66B
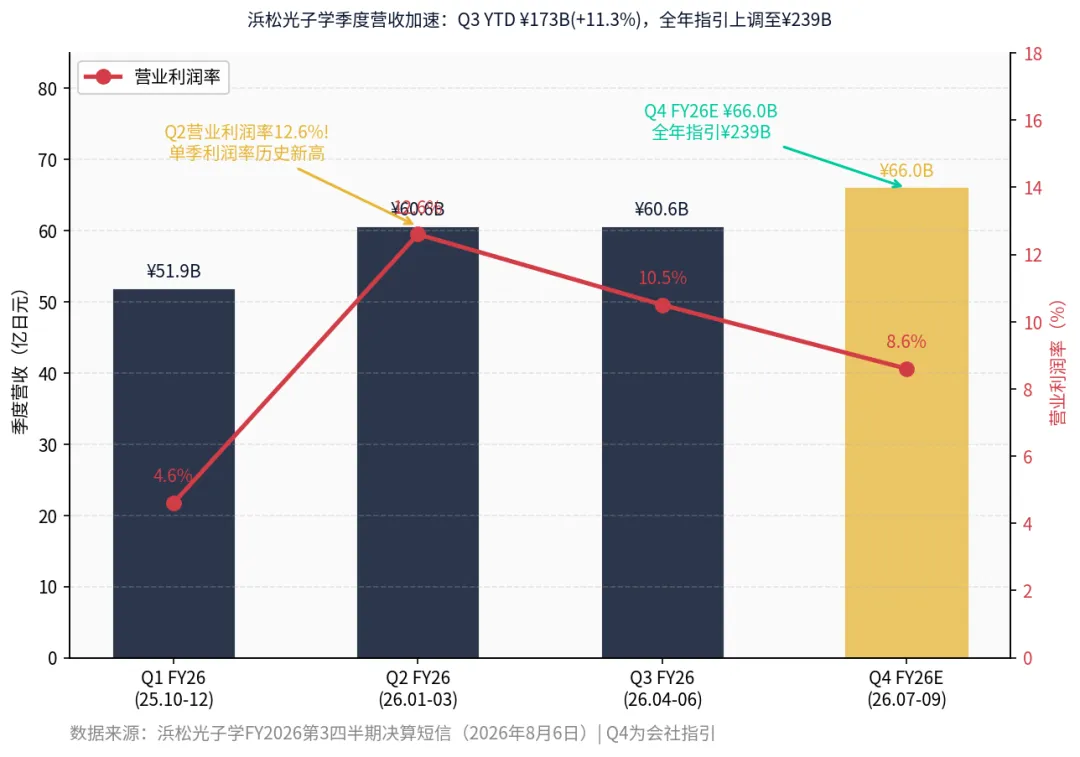
图2:按应用分类营收——工业驱动+20.6%,学术研究下降-11.2%
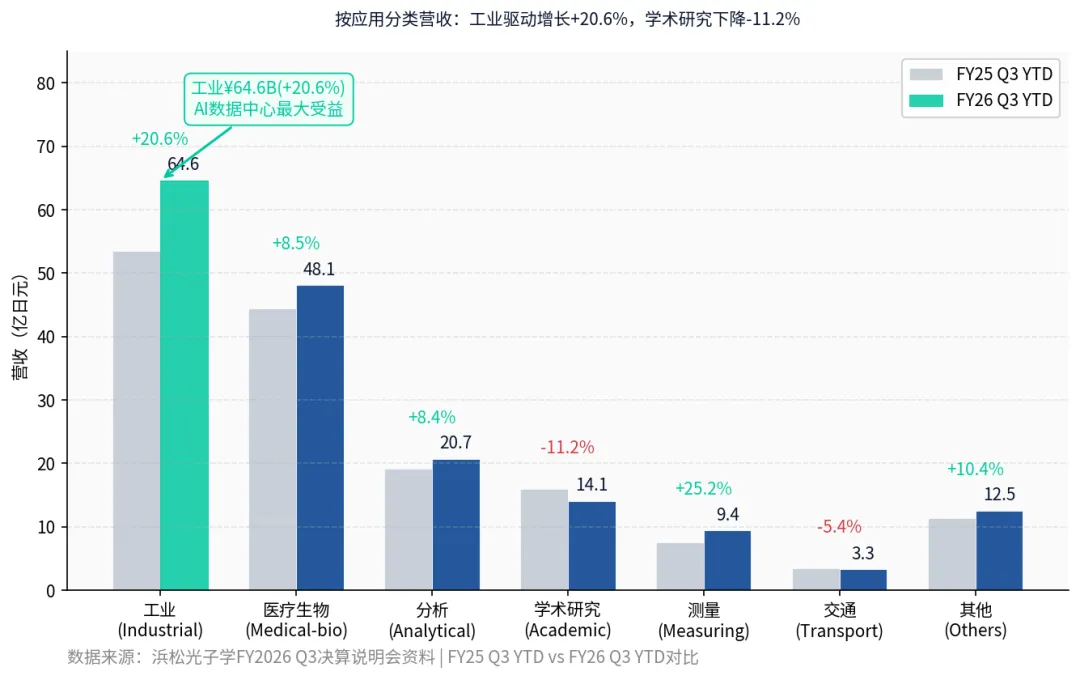
图3:分部门营收与利润——光半导体最大+13.6%,激光部门亏损扩大
三、国内对标公司怎么样了
浜松光子学在光学/光子学领域的国内对标公司,主要是舜宇光学科技(2382.HK)、永新光学(603297)和奥普特(688686)。三家刚发布了2026年半年报。
舜宇光学科技——2026年H1收入约219.06亿元(+11.5%),毛利约42.69亿元(+9.6%),股东应占溢利约18.08亿元(+9.9%)。舜宇是国内最大的光学元件公司,主要做手机镜头、车载镜头、机器视觉镜头。和浜松的对标点在于两者都做光学元件,但方向不同:浜松偏向光电器件(光源+探测器),舜宇偏向光学镜头(成像系统)。舜宇的毛利率约19.5%,远低于浜松的48.3%,主要因为舜宇面向消费电子(低毛利),浜松面向工业和科研(高毛利)。
永新光学——2026年H1营收5.64亿元(+28%),其中光学元件组件3.86亿元(+45.75%),光学显微镜1.7亿元(+3.13%)。永新的光学元件增速非常快,但体量小(H1仅5.64亿),和浜松(FY26E ¥2390亿≈1170亿RMB)差距超过200倍。永新的强项在精密光学元件和显微镜,和浜松的影像测量仪器部门有一定对标关系。
奥普特——2026年H1营收9.04亿元(+32.46%),归母净利润1.70亿元(+16.78%),扣非净利润1.57亿元(+18.39%)。奥普特是国内机器视觉核心零部件龙头,产品包括光源、镜头、相机、视觉控制器。和浜松的对标点在于两者都做工业用的光源和光学传感器,但奥普特偏FA自动化,浜松偏半导体制造检测。奥普特增速+32.5%超过浜松的+11.3%,但体量差距巨大(9亿 vs 1170亿RMB级别)。
图4:浜松光子学 vs 舜宇光学 vs 永新光学 vs 奥普特——光学/光子学对标分析
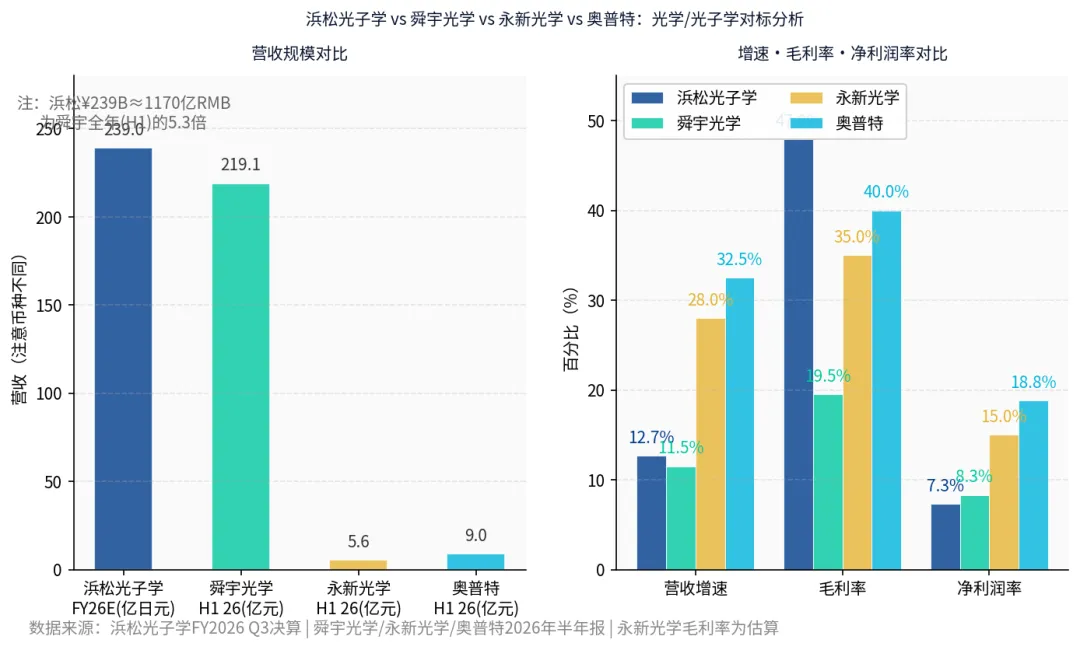
体量差距巨大,但国内公司在细分领域增速更快。 浜松FY26E营收¥2390亿(约1170亿RMB),是舜宇全年收入的5倍以上,是永新的100倍以上。但国内公司增速亮眼:永新+28%、奥普特+32.5%,都超过浜松的+11.3%——主要因为国内公司基数小,且在"国产替代"逻辑下增速更快。毛利率方面浜松48.3%大幅领先舜宇19.5%,但奥普特约40%已经接近。浜松的护城河在于高端光子器件的技术积累和专利壁垒——PMT国内市占率36.8%、核医学成像探测器82.3%——这些领域国内公司短期内很难突破。
四、管理层说了什么
8月7日的Q3决算说明会上,管理层传递了几个关键信息:
1. AI数据中心是浜松最大的增长驱动力。 管理层在说明会PPT中专门做了一页"AI数据中心相关业务机会"的图,列出三大方向:先进半导体制造和检测(光源、传感器、SD引擎,过去3年CAGR +18.5%);AI服务器板检测(X射线源,CAGR +12.6%);数据中心高速光通信(光收发器用光学传感器,CAGR +43.2%)。三条线的CAGR都不低,特别是光通信+43.2%——这个增速在光子学行业里相当惊人。
2. HBM失效分析需求强劲。 半导体失效分析系统Q3 YTD营收¥93亿,同比+34.1%,是所有子分类中增速最快的。管理层特别提到这是HBM相关的失效分析需求增长驱动的。HBM堆叠结构比传统DRAM复杂得多——多层DRAM芯片通过TSV垂直堆叠,失效模式更多样化,需要更高精度的失效分析工具。浜松在这方面有技术积累优势。
3. 全年指引上调的两个原因:需求强+日元贬值。 管理层明确说上调指引的原因是:(1)工业设备领域的订单持续强劲,特别是半导体制造检测设备;(2)汇率走向超出预期(日元贬值程度比5月时的假设更深)。假设汇率为USD/JPY 158.25——这个水平比5月时的假设更深。也就是说,利润增长有一部分是汇率带来的,不全是内生增长。但即使剔除汇率,半导体检测设备的需求确实是实实在在的。
4. 量子计算布局——与Yaqumo签署MOU。 6月4日,浜松与Yaqumo公司签署谅解备忘录,共同开发中性原子量子计算用先进光学系统。Yaqumo是基于京都大学高桥实验室和分子科学研究所大森实验室研究成果成立的初创公司,在中性原子量子计算领域处于全球领先。浜松提供光探测器、成像技术和单光子级检测能力,配合其光纤激光和LCOS-SLM技术,进入量子计算这个前沿领域。虽然短期收入贡献有限,但这是一个面向未来的战略布局。
5. 订单持续强劲,CCC改善中。 管理层表示订单保持强劲(工业应用尤其),库存随订单增加而上升,但现金转换周期(CCC)持续改善——从FY25Q4的290天降到FY26Q3的264天,目标240天。这说明公司在管理运营效率上取得了进展。
五、下期前瞻
浜松光子学的财报节奏(财年截至9月30日):
1. Q4 FY2026(全年)——预计在2026年11月上旬发布。公司Q4指引营收¥660亿,全年¥2390亿。关注Q4实际是否超指引——如果半导体检测设备需求继续超预期,全年可能再次beat。
2. FY2027全年展望——预计在11月全年财报发布时给出。关键看点:AI数据中心投资能否持续驱动半导体capex增长?如果CY2027 WFE继续增长(SEMI预测+21.8%),浜松的工业应用收入有望继续两位数增长。
3. 关注核心指标:半导体制造检测设备订单趋势、HBM失效分析收入能否持续高增长、激光部门能否扭亏、中国收入能否恢复增长、量子计算相关业务进展。
4. 汇率敏感:浜松的汇率假设是USD/JPY 158.25。如果日元继续贬值(突破160+),利润还有上行空间;如果日元升值回145以下,则可能低于指引。
国内对标这边,舜宇光学、永新光学、奥普特的26Q3季报预计在10月底发布。舜宇的手机镜头和车载镜头需求是否回暖、永新的光学元件+45.75%增速能否持续、奥普特的机器视觉在半导体领域渗透进展,都是值得关注的看点。
六、参考来源
浜松光子学FY2026第3四半期决算短信(2026年8月6日)[来源] 浜松光子学FY2026 Q3决算说明会资料(英文版)[来源] 浜松光子学FY2026第3四半期决算说明会(日文版)[来源] 浜松光子学FY2026 Q2决算短信(2026年5月14日)[来源] 浜松光子学IR Day激光事业说明(2026年3月13日)[来源] 舜宇光学科技2026年中期业绩公告[来源] 舜宇光学2026年中期业绩报告新浪财经报道[来源] 永新光学2026年半年报点评新浪财经[来源] 奥普特2026年半年报中国证券网报道[来源] 2026年中国半导体光电探测器竞争格局分析报告[来源] Stealth Dicing Engine产品介绍(DISCO技术评论)[来源]
一句话总结:浜松光子学Q3 FY26 YTD营收¥1730亿(+11.3%),营业利润+33.1%大幅跑赢营收增速,全年指引第二次上调至¥2390亿(+12.7%)。核心驱动力是AI数据中心带动的半导体检测设备需求——工业应用+20.6%,其中半导体制造检测+18.6%、HBM失效分析+34.1%、AI服务器板检测+20.0%。浜松的位置很独特:不做芯片也不做光刻机,而是做芯片制造和检测过程中用的光源、传感器和激光引擎——是半导体产业链中的"光子学卖水人"。激光部门是唯一亏损且扩大的短板。中国收入基本持平(+0.5%),国产替代压力下增长承压。国内对标舜宇光学+11.5%、永新+28%、奥普特+32.5%增速不输但体量差距5-200倍,毛利率差距也明显(舜宇19.5% vs 浜松48.3%)。浜松在PMT、高端探测器等领域的专利和技术壁垒短期难以撼动。量子计算布局(与Yaqumo合作中性原子QC)是面向未来的战略看点。
—— 海外半导体漫游 · 个人笔记 ——