ARTICLE · 1041730
AI 周报:华为芯片提前三个季度,内存涨价五倍,油价破 900 元,美联储加息了
这一周,AI 圈发生了两件方向完全相反的事。一件在加速。9月17日,华为把昇腾 960 芯片的发布时间提前了三个季度。A 股上市公司一周签下超过一百亿元的算力合同。苹果接受了三星存储芯片涨价三到四成。一件在收紧。霍尔木兹海峡被宣布封锁,油价史上首次站上 900 元/桶,10 年期美债收益率破 5%,美联储三年多来首次加息。
产业在加速,世界在收紧。这两股力量正在同一周里掰手腕。
华为把芯片提前了三个季度,也把竞争的单位换掉了
1024 卡变成 4096 卡
9月17日,华为全联接大会 2026 在上海开幕。轮值董事长汪涛给出的芯片节奏比市场预期快:昇腾 960DT 将在 2027 年一季度就绪,比原目标提前三个季度;昇腾 960PR 在 2027 年三季度就绪,提前一个季度。往后是一年一代,昇腾 970 定在 2028 年,昇腾 980 定在 2029 年。
主角是昇腾 960 超节点。单个超节点搭载的算力卡数量,从上一代的 1024 卡直接升到 4096 卡,并且是业界第一个用 NPO(近封装光学)的超节点,可以支撑 10 万亿参数模型的训练和推理。配套的 Atlas 960 液冷超节点计划 2027 年三季度上市,Atlas 860 风冷超节点 2027 年二季度上市。存量方面,昇腾超节点已经部署超过 1000 套,昇腾 950 开始规模商用。汪涛还有一句判断:10 万卡以上的超节点集群,2027 年将成为基础配置。
单卡性能的差距短期追不上,打法就换了。把 4096 张卡装进一个超节点,用互联、封装和散热把规模化效率做出来,用系统换等效算力。NPO 是其中最关键的信号,它把光引擎从可插拔模块挪到靠近芯片的位置,等于把光互联这一段自己做。竞争的单位从芯片变成系统,定价权和话语权也跟着换了位置。
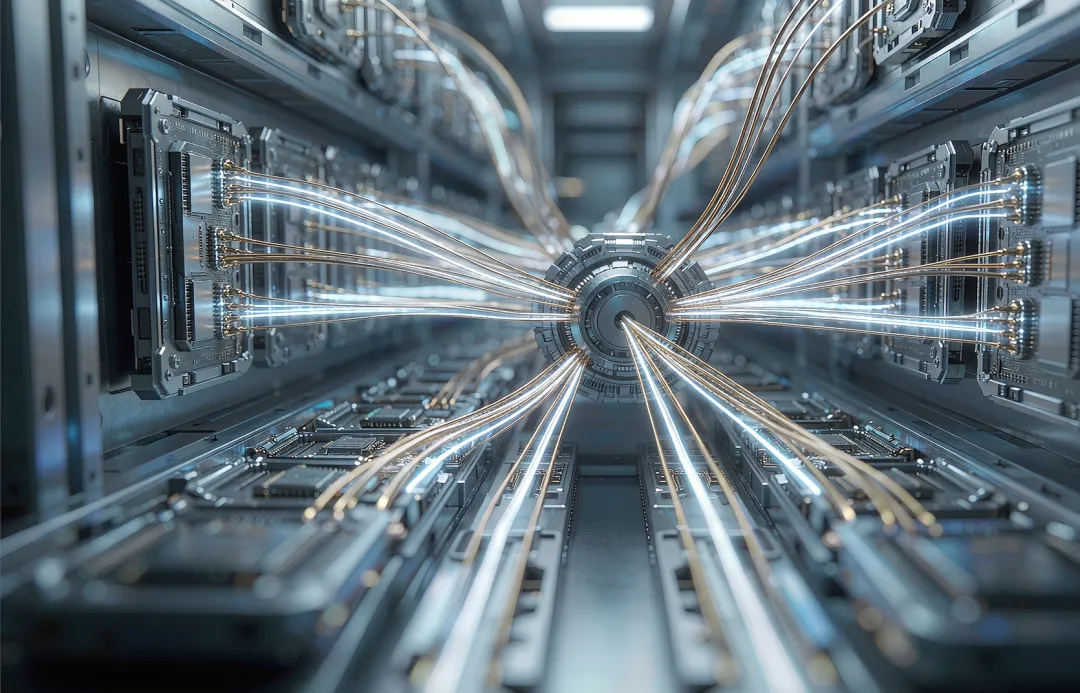
超节点机柜
电和热,也被算进了算力
同一天发布的还有全球首个 3D 数据中心,四层架构模块化堆叠。灵衢昇腾 950 智算集群云服务,9月30日面向国内商用、11月30日面向全球商用,云上训练可稳定运行 40 天,故障恢复在 10 分钟内,词元吞吐比上一代提升 20%。AIDC 基础设施峰会上,华为一次性推出泰山 UPS、恒山集中式直流 UPS、最高密电力模块 5.0、智能锂电 5.0 和 AI 智能液冷系统,并提出面向 AIDC 做瓦特、热、比特加建设模式的 3+1 重构。
英特尔 CEO 陈立武在这周说了一句呼应的话:内存短缺还会继续恶化,电力供应和冷却技术是半导体行业接下来必须面对的两大问题。华为把 UPS、锂电和液冷放在算力主场发布,说明电和热已经是算力交付的一部分。
华为对目标也不遮掩。监事会主席郭平在与新员工的座谈纪要里说,在 ICT 业务及计算领域,华为的目标是成为英伟达,核心不是自己做大模型,而是让全球各种优秀大模型都能在昇腾、鲲鹏、超节点和集群上高效运行。计算战略与业务发展部部长朱照生给出的生态数字是,CANN 开源社区月均活跃用户超过 5200 人,日均新增合入代码超过 3 万行,非华为开发者的数量已经超过华为开发者。
合同金额,不等于收入
这一周公告密集。行云科技披露在手 5 年期算力长期框架订单 160.04 亿元,并把 2026 年度服务器设备及零部件采购预算从不超 70 亿元上调到不超 200 亿元。赛意信息与 W 公司的两份算力服务合同合并含税总额上调至 67.2 亿元。康惠股份子公司签署 17.2 亿元算力服务合同,同时签了 11.41 亿元算力服务器购销合同。并行科技子公司签订 19.13 亿元算力服务合同。蜂助手的高性能服务器算力服务订单额约 46.08 亿元。
这些数字是合同金额,不是收入。并行科技那一单的服务期从 2027 年 1 月 15 日才开始,周期 60 个月,框架订单和收入确认之间隔着交付排期。海外的对应动作是黄仁勋的表态,他预计英伟达 2027 年的芯片销量将达到当前年度的约两倍。
反过来,9月14日美股光通信板块集体重挫,康宁跌超 9%,英伟达盘前跌超 3%,费城半导体指数开盘跌 5.5%。海外 AI 硬件的情绪并不稳。
内存涨价五倍,最后是你买手机多掏钱
上游先涨,源头是 AI
9月15日,苹果接受三星 2027 年一季度存储芯片报价的消息传开:DRAM 接近 2.0 美元/Gb,NAND 接近 0.33 美元/Gb,比今年三季度上涨 30% 到 40%。同一天,三星电子被曝计划把新增的传统内存模组产能全部交给封测外包伙伴,自己的天安、温阳工厂腾出来做 HBM。9月16日,英飞凌宣布以 11.2 亿美元现金把 NOR 闪存和 F-RAM 业务卖给华邦电子。
供应侧的动作一个接一个。SK海力士正与英特尔洽谈在美国本土生产存储芯片,日本铠侠考虑赴美上市、计划募资至少 100 亿美元,美光在印度的萨南德工厂预计明年形成数亿颗芯片的封测产能。
这轮涨价的源头是 AI。HBM 拿走晶圆产能,传统内存模组被挤到外包,价格只能往上走。陈立武给的说法更直接:内存价格已经涨了五到七倍,短缺还会继续恶化。
设备卡在交期上
全球半导体设备销售额连创历史新高,同时芯片设备零部件供货时长翻倍、设备供应严重短缺,搜索端已经出现半导体设备交期拉长至 40 个月的问法。想扩产的厂商,扩不快。制造端的份额也在变,中芯国际的晶圆代工份额逼近三星,只差 0.5 个百分点。
政策在给这条链加火。9月15日印发的《电子信息制造业发展"十五五"规划》提出加快发展先进存力,研发高带宽闪存、高带宽内存、铁电存储器、阻变存储器、磁电存储器等新型存储产品,攻关端侧智能计算芯片、高端存储芯片和存算一体架构。
涨价往下走,谁在承压
传到消费端的样子已经很清楚了:性价比机型停产、新机涨价,有厂商暂停旗舰研发;主流笔电价格预计上涨 40%,CPU 价格预计上涨 10% 到 15%;大疆、GoPro、影石这类影像设备同样承压。价格从上游一路推到了终端。
波动也在同一周出现。9月14日费城半导体指数收盘跌 6%,存储板块跌幅居前,美光、SK海力士暗盘跌超 5%。国内市场反过来走,9月15日到18日存储芯片、半导体设备、先进封装连续走强,半导体设备 ETF 单日涨 5.24%。市场在区分谁受益于涨价、谁被涨价伤到。
一条容易被忽略的消息是,9月15日有报道说,资源端经过近三个月的拉涨,行业 DDR5 颗粒及嵌入式资源已涨至历史峰值,由于客户价格承受度逼近极限,部分存储厂商开始减缓资源采购。涨价周期里,采购意愿先于报价松动。
一天只有 4 艘船过海峡,美债破了 5%
海峡的状态比声明更实在
9月14日,伊朗伊斯兰革命卫队海军发表声明,宣布霍尔木兹海峡已被封锁并处于伊方智能管控之下,起因是一艘超级油轮试图穿越禁航区时触碰水雷起火。此后几天,伊朗方面称击落了第三架美军 MQ-1 无人机,并称击中了一艘悬挂多哥国旗、试图穿越海峡的油轮。
更早的9月10日,沙特东西输油管道遭无人机袭击。这条全长 1200 公里、最大日输油量 700 万桶的管道是沙特出口战略的核心设施,主力运力被迫停运数周,沙特开始把出口转向红海。
数字比声明更能说明问题。战前每天约有 1500 万桶原油经霍尔木兹运出,这一周分析机构给出的数字是约 800 万桶。9月17日当天,只有四艘大宗商品货船驶过海峡,而最近十日均值约 16 艘。美军方面称,已要求 104 艘商船改变航向。
价格链条一节一节接上
上期所原油主力合约日内涨超 11%,站上 900 元/桶,为上市以来首次。WTI 原油期货向上触及 105 美元/桶。波罗的海交易所数据显示,石油行业基准航线的油轮租赁成本首次超过每天 100 万美元。欧洲天然气同步走高,荷兰天然气期货结算价升至 82 欧元/兆瓦时,同比增长 147.7%,欧洲库存水平降到近年来最低。
货币端随后接上。美国 8 月 CPI 同比上涨 3.4%,核心 CPI 环比上涨 0.3%,高于预期。9月16日,美联储加息 25 个基点,把基准利率上调至 3.75% 到 4.00%,这是三年多来的第一次,同时把准备金利率上调至 3.9%、贴现率上调至 4%。美联储主席沃什的说法是,FOMC 并不确信通胀正在向目标水平迈进。
债券市场的反应是这周最硬的数字:10 年期美债收益率升破 5.021%,为 2007 年中以来首次;同一周,10 年期德国国债收益率触及 15 年新高 3.532%。日本央行和英国央行也在议息窗口里,市场给出的说法是二十年一遇的三大央行同步加息。
把这几件事按顺序摆开,链条很清楚:海峡受阻推高航运成本,油价上行推高通胀,通胀迫使美联储重启加息,长端美债收益率破 5%,全球风险资产的折现率被抬高。9月14日纳斯达克低开 1.2%、AI 硬件产业链股票大幅下挫,就是这条链在起作用。
被漏掉的第二重影响
崔东树在乘联分会的文章里算过一笔账:地缘冲突持续困扰霍尔木兹海峡通航,国际油价维持高位,2026 年国内汽油价格累计上调已超过 1720 元/吨,燃油车的用车成本被大幅抬高,国内燃油乘用车需求持续萎缩。高油价正在加速新能源替代,这条传导不在能源板块,而在汽车板块。
分歧也存在。高盛认为加息不会阻挡美股牛市,摩根士丹利认为优质蓝筹会跑赢;国内券商的判断是这轮加息偏向预防性紧缩,落地后海外不确定性出清,A 股风险偏好有望修复。摩根大通的预测是 9 月和 12 月各加息 25 个基点,这是后面最需要盯的路标。
对外授权卖了 1200 亿美元,AI 制药站上了台面
政策给了带数字的目标
9月18日,工业和信息化部、国家发展改革委等十部门联合发布《医药工业发展"十五五"规划》。规划提出,到 2030 年规模以上医药工业企业营业收入超过 3.5 万亿元,创新药产业规模年均增速超过 20%,十五五时期我国首创新药占全球比例达到 25% 以上。
AI 被写进了研发链条。规划提出加快人工智能、量子计算、超级计算、计算医学等新技术进入药物研发环节,探索超限制造、太空制药、生物制造等药械生产新模式。器械端的表述同样具体:高端 CT、磁共振、多模态 AI 病理系统等 AI 辅助诊断产品,多模态 AI 手术导航定位系统、微创介入手术机器人,以及外骨骼机器人、脑机接口驱动外骨骼、AI 步态分析系统等康复器械。
政策文件里最该看的是那几个数字。年均增速超 20%、首创新药全球占比超 25%、营收超 3.5 万亿元,这些指标往下会变成资金安排和考核要求。AI 制药从概念变成一个要交作业的方向。
真金白银已经到账
今年已批准上市创新药 59 个,其中 13 个是新机制、新靶点药物。对外授权交易总额突破 1200 亿美元,同比增长 36%,首付款规模超百亿美元,中国药企的 BD 交易总额在全球占比达到 58%,在研管线数量占全球总量的 39%。9月12日到15日的世界肺癌大会上,中国新药入选口头报告 19 项、小型口头报告 45 项,刷新记录。
AI 制药这一侧有两个标志性事件。西湖大学与合作机构联合研发的艾普司韦获批上市,这是我国首款凭借人工智能辅助研发获批上市的原创药;字节跳动拆出一家 AI 制药公司,首轮融资 2.9 亿美元、估值 15 亿美元。海外对应动作是诺和诺德与 Anthropic 合作布局 AI 药物研发。9月15日,创新药物国家实验室体系人工智能医药创新联合体在浦江创新论坛上启动。
AI 在这条链里的角色很清楚。汇宇制药在业绩说明会上说,临床前阶段用人工智能做靶点发现、分子设计、化合物筛选,临床阶段用于方案设计、受试者筛选、多中心数据管理及风险预判,目标是降低早期试错成本、缩短里程碑达成周期。改善发生在成本项上,跟收入没关系。
这条线的产出是可交易资产。管线、授权、首付款都有价格,1200 亿美元的对外授权和 58% 的全球 BD 占比,是跨国药企用真金白银给出的定价,不需要靠叙事撑。
压力也写在同一周的新闻里。9月18日,消化道微创介入手术耗材整体纳入国家集采。支付端的约束始终在这个行业上方。
一汽入股广汽,汽车开始合并同类项
一纸意向协议
9月14日,广汽集团 A 股和 H 股双双停牌,原因是重要事项未公告。当晚公告落地:广汽与中国第一汽车股份有限公司签署意向协议,筹划以发行股份的方式购买一汽股份持有的某整车合资公司的部分股权,并募集配套资金。交易完成后,一汽股份将成为广汽集团第二大和具有战略影响力的股东。市场普遍把收购标的指向一汽丰田。
9月15日复牌,广汽集团 H 股涨超 12%。9月18日公司公告继续停牌,重大资产重组仍在推进。同一周,一汽还以战略投资者身份入股零跑汽车,零跑 67.44 亿元定增获证监会批复。
产能这条线在收口
股权腾挪的背后,是汽车行业处理产能过剩的方式变了。过去各家扩产能、拼销量,现在从源头踩刹车:产能预警调控首次写入行业五年规划文件,新增产能要过审,出清交给存量整合来做。央企与地方国企之间第一次形成大体量的汽车资本纽带,这件事的分量比股权比例更大。
基本面数据不好看。8 月乘用车零售同比下降 23%,9 月 1 日到 13 日全国乘用车零售 51.5 万辆,同比下降 23%,其中新能源零售 36.2 万辆,同比下降 10%;中汽协数据显示 8 月新能源汽车国内销量 111.8 万辆,同比下降 4.6%。
产业链那头同样在变。宁德时代 9月16日跌超 5%,一度失守 300 元大关,股价续创一年以来新低,市场同时在讨论车企去宁化,宁德时代日赚超 2 亿元的话题上了热搜。比亚迪二季度净利润同比增长 30%,毛利率 18.9%。本田中国明确表示,目前没有考虑南北本田合并。
车企在找下一张牌
资本动作走在基本面前面,这是这条线上最需要留意的节奏差异。零售端连续同比下滑 23%,整合预期却把股价打上去,估值在博弈,业绩还没跟上。
转型动作没停。广汽子公司高域科技完成 8 亿元 A 轮融资,用于 eVTOL 适航认证和量产产线建设;据不完全统计,已有 14 家车企通过自研、设立子公司或产业投资切入人形机器人。车企正在变成智能驾驶、飞行汽车和人形机器人的落地载体,这个方向的确定性,比短期的销量数字更高。
两条链,正在同一个点上较劲
这一周的消息可以归到两条链上。
一条是产业链。国产算力从单卡换到系统级,算力订单开始兑现;AI 需求把 HBM 产能抽走,传统存储涨价并向手机、笔电、影像设备传导;设备交期拉长到 40 个月,扩产被卡住。这条链的方向是加速。
另一条是宏观链。海峡受阻推高油价,油价推高通胀,通胀逼出美联储三年多来首次加息,10 年期美债收益率破 5%,全球风险资产的折现率被抬高。这条链的方向是收紧。
两条链的交点,决定了这一轮 AI 行情能走多远:产业在加速,但资金成本在上升。在这种组合里,能拿到订单、能拿到政策、能拿到产能的角色会更强,讲故事的空间会被压缩。
后面最值得盯的信号,是存储价格什么时候见顶。看资源端的采购动作,别看报价,这一周已经出现部分厂商减缓采购的迹象。霍尔木兹的通行量同样要跟,十日均值 16 艘、单日 4 艘,这个数字比任何声明都更能说明封锁的真实程度。
再往后就是 12 月会不会有第二次加息。摩根大通给出的预测是 9 月和 12 月各加一次,这是全球流动性最直接的路标。