ARTICLE · 1045548
AI算力狂飙下的光通信变局:从“模块战争”到“材料战争”
AI算力集群的扩张,正在把光通信从一条“配套赛道”推向整个AI基础设施的核心瓶颈。
表面上看,这是光模块的爆发:800G放量,1.6T接棒,3.2T开始进入产业视野。
但更深层的变化是:光通信的价值正在从“系统集成”向“上游材料、精密组件、核心芯片和封装工艺”迁移。
谁能掌握高速激光芯片、磷化铟基板、FAU光纤阵列、AWG、微光学组件、光引擎封装和良率控制,谁就更可能吃到这一轮AI光互连升级中最厚的一块利润。
一、光模块市场三年翻倍,但真正涨价的不是“数量”,而是“结构”
过去几年,AI算力集群对光互连的需求已经不再是简单的“多买一些光模块”。
随着GPU集群规模扩大,网络架构变得更复杂:
GPU数量增加;
交换机层级增加;
网络端口数量增加;
单端口速率从400G升级到800G、1.6T,并向3.2T演进;
铜连接在距离、功耗、散热和带宽密度上逐渐逼近极限;
光连接开始从机柜间、机架间,进一步向更靠近芯片的位置渗透。
这意味着,光互连需求不是线性增长,而是端口数量、单端口速率、连接密度和光学精度同时提升。
从市场规模看,2026年至2028年,1.6T及以上光收发模块出货量预计仍将保持高增长。全球光模块市场规模也将从2026年的约677亿美元,快速扩张到2027年的1314亿美元,再到2028年的1485亿美元。
但更有意思的是价格结构变化。
如果市场规模上修幅度明显高于出货量上修幅度,说明行业增长并不只是靠“卖更多”,而是靠高端产品占比提升。
换句话说:
光模块行业正在从“量增”进入“量增 + 价增 + 结构升级”的复合阶段。
800G、1.6T、3.2T不是简单把旧产品升级一档,而是把激光器、调制器、驱动芯片、DSP、封装、散热、测试和光学组件全部推向更高难度。
产品越高端,单模块价值越高;单模块价值越高,上游材料和组件的议价空间越大;上游越关键,供应链瓶颈就越容易暴露。
二、光模块厂商赚的是系统集成,但压力也最大
光模块看起来是AI算力链条里最显眼的环节,但它并不是天然的高利润生意。
光模块企业本质上做的是系统集成:
采购光芯片;
采购电芯片;
采购光学组件;
采购结构件;
完成封装、耦合、测试;
向云厂商、交换机厂商、网络设备商交付完整产品。
这个模式收入规模大,客户关注度高,但压力也很大。
第一,上游成本高。高速光芯片、电芯片、DSP、激光器、调制器等核心器件占成本比重高,光模块厂商很难完全摆脱上游价格波动。
第二,下游议价强。头部云厂商和交换机厂商采购规模巨大,对价格、交期、良率、供应安全都有极强要求。
第三,产品迭代快。800G还没完全结束放量,1.6T已经进入增长主线,3.2T和CPO/NPO又在前排等待。研发投入不能停,一旦节奏慢半拍,就可能错过窗口。
第四,同代竞争容易激烈。同一速率等级产品一旦进入成熟期,客户会引入多家供应商压价。
第五,库存风险高。光模块不是慢周期产品,技术路线、客户需求、芯片供应一旦变化,库存判断错误可能很快变成跌价压力。
第六,良率爬坡决定利润。新产品初期良率、成本、交付稳定性还没稳定,收入可能先增长,但利润未必同步增长。
所以,光模块企业赚的是系统设计、产品定义、大规模交付和供应链管理的钱。但与此同时,它们也要承担大部分供应链波动、客户压价和技术路线切换的压力。
这也是为什么市场不能简单把“光模块需求增长”等同于“所有光模块厂商利润增长”。
真正决定利润的,是:
是否进入头部客户核心供应链;
是否掌握高速光芯片和电芯片资源;
是否具备高良率封装能力;
是否能提前锁定上游材料;
是否在1.6T、3.2T、CPO/NPO上形成产品代差。
三、磷化铟缺口超70%,光通信竞争从“模块战争”变成“材料战争”
高速光模块快速放量的背后,一个更隐蔽的瓶颈已经浮出水面:磷化铟。
磷化铟是EML、CW Laser等高速激光芯片的重要基础材料。即便硅光方案渗透率提升,很多高速光模块仍然需要外置激光光源,因此高速光通信升级反而可能进一步加剧对InP的依赖。
从供需角度看,2026年全球光通信级InP有效供给约6000万至7500万片,而需求可能达到2.6亿至3亿片,供应缺口超过70%。
更关键的是,全球约九成产能集中在少数供应商手中。
这意味着两件事:
价格弹性很大。一旦下游需求爆发,上游材料价格可能快速上涨。
议价权高度集中。光模块厂商如果拿不到基板,即便有订单、有封装能力,也未必能按时出货。
价格变化已经说明了这种紧张程度。2英寸光通信级InP基板价格从2025年初约800美元/片,上涨到2026年4月的2300至2500美元/片,涨幅接近200%。
这不是普通原材料涨价,而是关键战略材料的价格重估。
过去市场谈光通信,更多关注光模块、光芯片、DSP、硅光、CPO。但接下来,竞争会进一步向上游材料延伸。
谁能锁定InP基板,谁就能保障激光器供应;谁能掌握EML、CW Laser,谁就能控制高速光模块的核心成本和交期;谁能在2英寸向4英寸、6英寸大型化上领先,谁就能提高单片产出效率,降低单位成本。
因此,未来光通信产业链的胜负手,不只是“谁模块卖得多”,而是:
谁能把上游材料、核心芯片、精密组件和封装良率串成闭环。
四、不是所有无源器件都赚钱,天孚通信、东田微的高利润来自“难做、难换、难复制”
市场容易把“无源光器件”理解成低技术含量环节。
这个判断过于粗糙。
无源光器件内部差异很大。有些产品确实标准化程度高、价格竞争激烈;但有些产品一旦进入高速光模块、光引擎和CPO/NPO体系,就会变成高精度、高良率、高认证门槛的关键组件。
天孚通信、东田微的高利润,并不是因为“无源”两个字自带印钞机,而是因为它占据了一些特殊位置:
精度要求高;
工艺诀窍难复制;
客户认证周期长;
产品可以跨代复用;
成本占比不高,但故障代价很高。
这类生意有一个特点:客户不会因为单个零件便宜几分钱,就轻易更换供应商。
因为一旦更换,省下的可能是采购成本,增加的却是整机良率风险、交付风险和认证成本。
这很像高端拉链:衣服卖几千元,拉链只占一点成本;但拉链一坏,整件衣服的体验和价值感都会崩塌。
在光模块和光引擎里,FAU、AWG、隔离器、微光学组件、精密耦合结构,扮演的就是类似角色。
它们不是最贵的零件,却可能是最不能出问题的零件。
五、FAU:从“小配件”变成CPO时代的价值放大器
FAU,也就是光纤阵列单元,可以理解为光模块或光引擎内部负责光信号精确导入导出的关键结构。
它的作用不是简单“连接光纤”,而是把光信号从芯片精确耦合到光纤,或者从光纤导回芯片。
在高速光通信里,精度要求越来越高:
光纤位置偏差要控制在亚微米级;
耦合效率要足够高;
插入损耗要足够低;
多通道一致性要足够稳定;
温度、振动、封装应力变化下仍要保持性能。
精度越高,能做的厂商越少;能做的厂商越少,溢价空间越高;产品越复杂,价值量膨胀越明显。
在800G和1.6T光模块中,FAU可能是8通道结构,相对成熟。但到了CPO时代,情况会发生变化。
一个3.2T CPO光引擎配套的FAU,可能需要达到36通道,包括32通道单模和4通道保偏。结构从一维升级到二维,制造难度和价值量都会明显抬升。
这就是FAU的价值量膨胀逻辑:
通道数增加;
结构复杂度提升;
精度要求更高;
与光引擎绑定更深;
从分立小器件向高价值组件升级。
全球光模块FAU市场2025年约2.27亿美元。如果只看CPO配套FAU,2030年市场规模可能达到30亿美元。如果按照更激进的CPO交换机出货假设测算,FAU潜在市场规模甚至可能达到80亿美元。
但这里必须区分两种口径:
CPO配套FAU市场,是相对明确的产品口径;
潜在市场规模,是基于交换机出货、单台配置数量和渗透率的假设测算。
前者更接近产业可跟踪市场;后者更接近远期弹性空间。
不能把潜在规模直接等同于确定性订单,也不能因为潜在空间大,就忽略技术路线、客户自研、集成化替代和价格竞争。
六、利润结构说明:高毛利无源业务正在成为增长主引擎
从2026年上半年业务结构看,天孚通信、东田微的利润质量变化已经很明显。
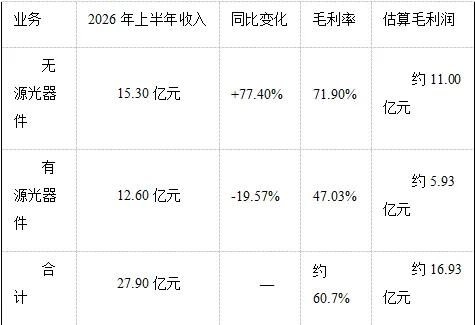
无源业务约占上述两类收入的55%,却贡献约65%的毛利润。
这说明天孚通信、东田微的增长不是简单的“收入扩张”,而是高毛利产品占比提升带来的利润弹性释放。
有源产品下降,也不能简单理解为需求恶化。公司解释主要受个别物料阶段性短缺影响。如果供应恢复,有源产品可能出现补偿性增长。
但需要注意:有源业务毛利率低于无源业务,因此有源恢复对收入的帮助,可能大于对整体毛利率的帮助。
这也再次说明,市场不能只看收入增速。
真正重要的是:
收入增长来自高毛利产品还是低毛利产品;
增长是否伴随良率提升;
增长是否依赖上游材料恢复;
增长是否能持续转化为自由现金流;
客户结构是否足够稳定。
七、AI集群为什么需要更多光连接?
市场常说“AI需要光模块”。这句话没有错,但太粗。
更准确的说法是:AI集群需要更高带宽、更低延迟、更高密度、更低功耗的光互连。
AI训练和推理不是把GPU堆在一起就结束了。GPU之间要持续交换激活值、梯度、参数和中间结果。网络带宽和延迟,直接决定昂贵算力有没有被充分利用。
当集群规模扩大时,光互连需求会沿着多个方向扩张:
GPU数量增加集群规模越大,节点间通信越重要。
交换机层级增加网络拓扑更复杂,端口数量上升。
单端口速率提升400G、800G、1.6T、3.2T不断升级。
铜连接受限高速电信号在距离、功耗、散热和带宽密度上存在物理限制。
光连接向更近距离渗透光互连不再只用于长距离,也可能进入机架内、板级甚至更靠近芯片的位置。
光学精度要求提升速率越高,光路偏差容忍度越低,耦合、封装、测试难度越高。
所以,AI光互连不是单点爆发,而是系统级需求升级。
这也解释了为什么光模块、光芯片、InP基板、FAU、AWG、微光学组件、光引擎封装和测试设备会同时受到关注。
八、主要器件的增长逻辑和风险
不同器件的增长逻辑并不相同。不能把所有无源器件都按同一个倍数外推。
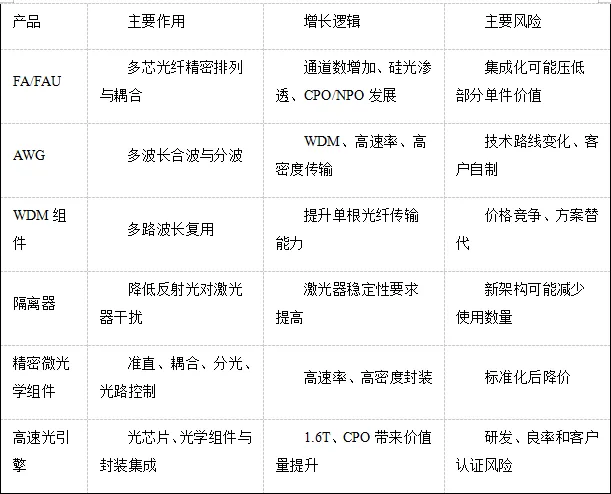
这里最关键的一点是:
速率翻倍,不等于某个器件价值量必然翻倍。
客户会优化设计,会推动集成,会要求降价,也会扶持新供应商。
所以,真正值得跟踪的不是“市场情绪倍数”,而是四个变量:
单模块用量是否提升;
单器件价值是否提升;
客户是否推动集成替代;
供应链是否出现价格竞争。
如果只盯第一个变量,很容易高估增长;如果四个变量同时向上,才会形成真正的价值膨胀。
九、CPO不是简单的“新增蛋糕”,而是一次产业重新洗牌
CPO把光引擎放到交换芯片附近,目的是缩短高速电信号传输距离,降低功耗,改善散热和带宽密度。
对光通信产业链来说,CPO既是机会,也是风险。
机会在于:
FAU使用量和精度要求可能提高;
光纤连接密度上升;
光引擎封装难度增加;
精密耦合、测试和自动化能力更重要;
产品从零散器件向高价值组件升级。
风险在于:
部分传统可插拔模块需求可能被替代;
客户可能把更多环节纳入自研;
硅光集成可能减少某些分立器件;
技术路线尚未完全统一;
CPO大规模商用时间可能晚于资本市场预期。
所以,CPO不能简单理解成“光模块之外又多了一块蛋糕”。
更准确地说,CPO是厨房改造:
传统可插拔模块像成品菜;
CPO光引擎更像半成品;
未来竞争会从“谁卖成品模块”转向“谁掌握光引擎封装、精密组件和上游材料”。
天孚通信、东田微这类公司的机会,是从卖分立器件升级为提供高价值组件和封装能力。但威胁也在于,如果客户自研比例提升,或者硅光集成进一步压缩分立器件空间,部分传统产品可能面临替代。
这也是为什么研发投入很重要,但不能把研发投入直接等同于利润兑现。
2026年上半年,公司研发投入1.95亿元,同比增长55.32%,重点布局CPO/NPO、硅光和薄膜铌酸锂。
这说明公司在买下一轮竞争的入场券。但入场券只能证明公司参与竞争,不能提前证明它一定拿到最大份额。
十、真正的护城河:不是“高科技”三个字,而是别人做不到的手艺
天孚通信、东田微的壁垒,不在于简单讲一个“高科技”故事。
它的核心在于超精密制造工艺。
公司在精密陶瓷、工程塑料、光学玻璃等领域积累多年,形成FAU光纤阵列设计制造、并行光学设计制造、纳米级精密模具设计等核心技术平台。
这类能力的难点在于:
设备可以买;
材料可以买;
工程师可以招;
但长期工艺参数、良率控制、自动化夹具、失效数据库和量产稳定性,很难快速复制。
良率数据很能说明问题。
公司1.6T光引擎良率稳定在90%以上,而行业平均水平约70%至80%。
这背后不是简单的“管理更好”,而是亚微米级耦合对准、精密封装、测试校准和一致性控制能力的综合体现。
差一点,光就传不过去;差一点,插入损耗就不达标;差一点,良率就从90%掉到50%;差一点,客户认证周期就要重新来过。
这种能力是时间和经验堆出来的。
资本市场喜欢讲“技术突破”,但制造业真正的壁垒往往是:
别人知道原理,却做不到稳定量产;别人能做出样品,却做不到高良率;别人能小批量交付,却做不到大规模一致性。
这才是天孚通信、东田微这类公司最核心的护城河。
十一、未来竞争的关键:材料、芯片、组件、封装、良率五位一体
未来光通信产业链的竞争,会围绕五个层次展开。
1. 上游材料层:InP基板决定激光器供给上限
磷化铟是高速激光芯片的重要基础材料。基板尺寸、产能、良率、价格和供应稳定性,会直接影响EML、CW Laser等器件的出货能力。
未来竞争焦点是:
2英寸向4英寸、6英寸大型化;
长约、战略合作、合资锁定供应;
基板良率和一致性提升;
多供应商体系降低单一依赖。
2. 光芯片层:EML、CW Laser决定高速模块核心成本
光芯片是光模块价值量最高的环节之一。
谁能掌握高速激光器、调制器、硅光光源等核心芯片,谁就能控制成本、交期和产品定义权。
未来竞争不是单纯看芯片性能,还要看:
量产良率;
可靠性;
与封装工艺的匹配度;
客户认证进度;
多代产品平台复用能力。
3. 精密组件层:FAU、AWG、微光学组件决定系统精度
高速光模块和光引擎不是把芯片装上去就能工作。
光路耦合、光纤阵列、波长管理、隔离、准直、分光等环节,都需要极高精度。
这类组件的价值在于:
成本占比不一定最高;
但对整机良率和可靠性影响很大;
一旦进入头部客户供应链,替换成本很高;
产品可以跨代复用,研发回报率较高。
4. 封装层:光引擎封装成为新的价值高地
CPO/NPO时代,封装不再是传统意义上的“后道工序”。
光引擎封装会把光芯片、电芯片、光学组件、基板、散热和测试集成在一起。
封装能力越强,越可能从“卖零件”升级为“卖组件”甚至“卖子系统”。
但封装也是风险最集中的环节:
良率爬坡慢;
热管理难;
耦合精度要求高;
测试成本高;
客户认证周期长。
5. 良率层:良率就是利润,良率就是交付
光通信行业最终拼的是稳定量产能力。
良率决定:
单位成本;
交付能力;
客户信任;
毛利率;
库存风险;
新产品放量速度。
没有良率,再好的技术路线也只是实验室故事。有良率,才能把技术优势转化为订单、利润和供应链地位。
十二、投资视角:不要只看需求爆发,要看谁能把需求变成利润
AI算力扩张确实给光通信带来了罕见的需求爆发。
但需求爆发不等于所有公司都能赚钱。
未来真正值得跟踪的,是三条主线。
第一条主线:上游材料自主可控
InP基板、光芯片、电芯片、关键封装材料,正在成为光通信产业链的胜负手。
谁能在材料端建立稳定供应,谁就能在需求爆发时避免“有订单、没货”。
第二条主线:精密组件价值量提升
FAU、AWG、隔离器、微光学组件、光引擎封装,正在从传统无源器件向高精度、高价值组件升级。
尤其是CPO/NPO时代,FAU这类产品可能从“小配件”变成光引擎中的关键结构。
第三条主线:良率和客户认证决定利润兑现
高增长阶段,市场最容易高估收入弹性,低估良率、认证、库存和价格竞争。
真正能持续赚钱的公司,必须同时具备:
进入头部客户供应链;
掌握核心工艺;
保持高良率;
控制成本;
稳定交付;
跨代复用平台。
十三、结论:光通信的下一轮爆发,不只是“光模块卖更多”
AI算力狂飙,正在把光通信推向新一轮产业爆发。
但这轮爆发的本质,不是简单的光模块数量增长,而是:
速率从800G向1.6T、3.2T升级;
产品结构向高端迁移;
单模块价值量提升;
上游材料瓶颈暴露;
精密组件价值量放大。