ARTICLE · 1051247
AI 击穿风投三大支柱:分散下注的逻辑正在崩塌
风投变天:钱没少,可中间的玩家快没了
2026 年上半年,全球初创公司融了大概 5100 亿美元,直接刷新了历史纪录。但这笔钱根本不是雨露均沾的 —— 光 OpenAI 和 Anthropic 两家就吞了差不多四成,整个 AI 赛道拿走了七成以上。总量看着暴涨,钱的分布却越来越窄:钱没消失,只是全往极少数头部公司扎堆了。
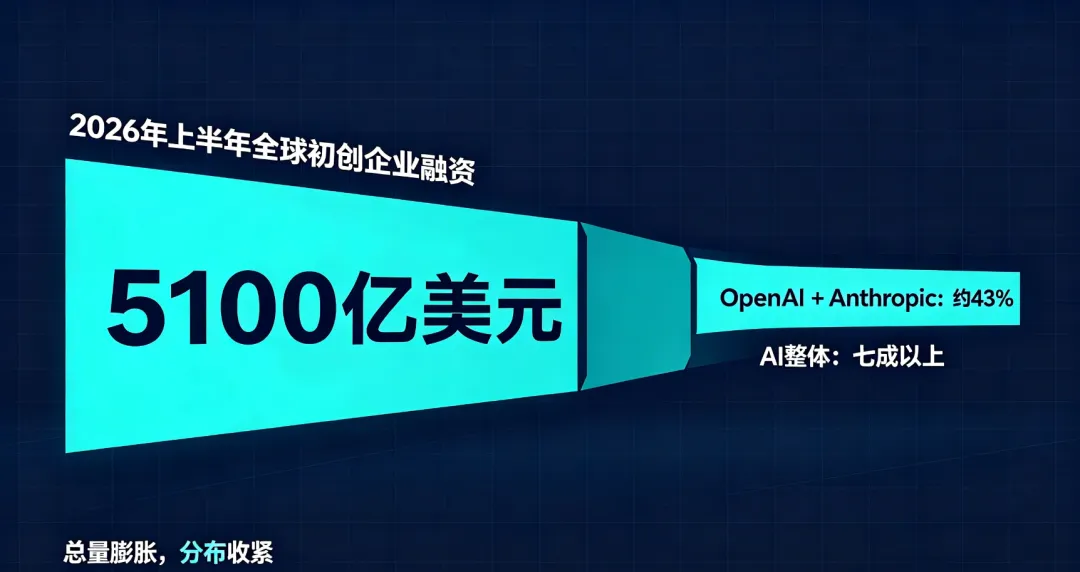
风险投资不是变得更健康了,而是彻底换了个形态。与其说 AI 摧毁了风投,不如说 AI 把风投里本来就有的 “赢家通吃” 效应放大到了极致,直接冲垮了旧模式赖以生存的三根支柱。这一次倒下的不是风投本身,而是行业里那个 “能批量复制的中间梯队”。
一边是总量破纪录,一边是钱全往头部挤
根据 Crunchbase 的统计,2026 年上半年全球初创企业融资 5100 亿美元,比 2025 年全年的 4400 亿还多。其中一季度就融了 3050 亿,是有史以来单季最高;二季度回落了点,大概 2050 亿,也能排历史第二。AI 赛道的占比,一季度差不多 80%,二季度稍微降了点,但也在七成以上。
一季度的集中程度最夸张:OpenAI 融了 1220 亿,Anthropic300 亿,xAI200 亿,Waymo160 亿,这四笔加起来就 1880 亿美元,占了当季全球风投总额的六成多。整个上半年算下来,光 OpenAI 和 Anthropic 两家就融了约 2170 亿,占全球风投的 43%。剩下上千家公司加起来,才分一半多一点。
不光公司之间集中,地区和融资阶段也一样。一季度美国公司融了 2500 亿,占了全球的 83%,比去年同期的 71% 还高。融资阶段也呈现出 “两头大、中间空” 的哑铃型:后期融资总额 2466 亿美元,同比涨了 205%,但其中 2350 亿都流向了 158 家单轮融资 1 亿美元以上的公司;早期融资看着同比涨了 41%,但在整个盘子里占比越来越小 —— 少数重资产的巨头拿走了天量资金,普通创业者只能在巨头漏下来的钱里抢饭吃。
估值的两极分化也特别离谱。Crunchbase 的独角兽榜单,单季估值涨了差不多 9000 亿美元,创了历史纪录。十年时间,头部公司的估值量级直接从百亿级蹦到了万亿级:2015 年,全球最大的私营科技公司估值也就 250 亿美元左右;到 2026 年,OpenAI 融资估值约 8520 亿,Anthropic 更是到了 9650 亿,SpaceX 上市前估值高达 1.77 万亿美元。
同轮融资里,AI 基础模型公司的中位估值也远超其他行业 ——Carta 的数据显示,A 轮的 AI 公司中位估值约 3 亿美元,同阶段的非 AI 公司才 5500 万美元左右。这根本就不是在一套规则里玩的市场。
今年 6 月,SpaceX 募资约 750 亿美元上市,成了史上最大规模的 IPO;而过去十年,美国所有风投支持的上市公司,创造的退出价值加起来也就 1.44 万亿美元。
照上半年 5100 亿的规模看,全年破万亿基本没悬念。现在最值得聊的不是总量,而是集中度。更关键的是,这种集中不是某一季度的偶然:PitchBook 的数据显示,二季度美国风投里 AI 占比依然高达 87.5%,再创纪录,剩下所有行业只能分一成多。到 6 月底的数据再看,一季度的趋势不仅没反转,反而更明显了。
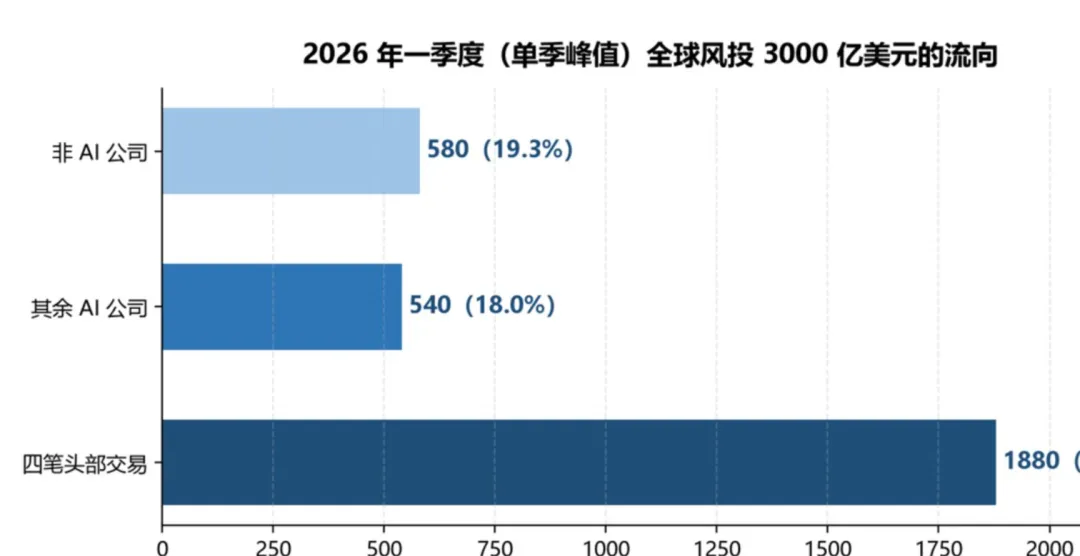
一句话总结:赢家不只是赢,而是直接吃掉了赛道里的大部分蛋糕。
传统风投的三根顶梁柱,正在一根根垮掉
传统风投基金的玩法,建立在三个前提上:第一,市场上有足够多的项目可以投;第二,靠投 30 到 50 家公司做分散组合,总能抓到几个高回报的;第三,基金十年存续期里能完成退出变现。现在 AI 正在把这三条全冲击了。
第一,能投的好项目越来越少。当八成资金都涌进同一个赛道,其中六成还集中在几笔大交易里,普通的综合型基金根本挤不进头部公司的融资轮 —— 单笔融资规模太大了。5 亿美元的基金领投不了 300 亿美元的轮次,20 亿美元的成长基金,也撬动不了 1220 亿美元的募资。现在稀缺的根本不是钱,是上车的资格。Commonfund 统计,2026 年一季度美国风投新募了约 480 亿美元,五家头部机构就拿走了 73%。
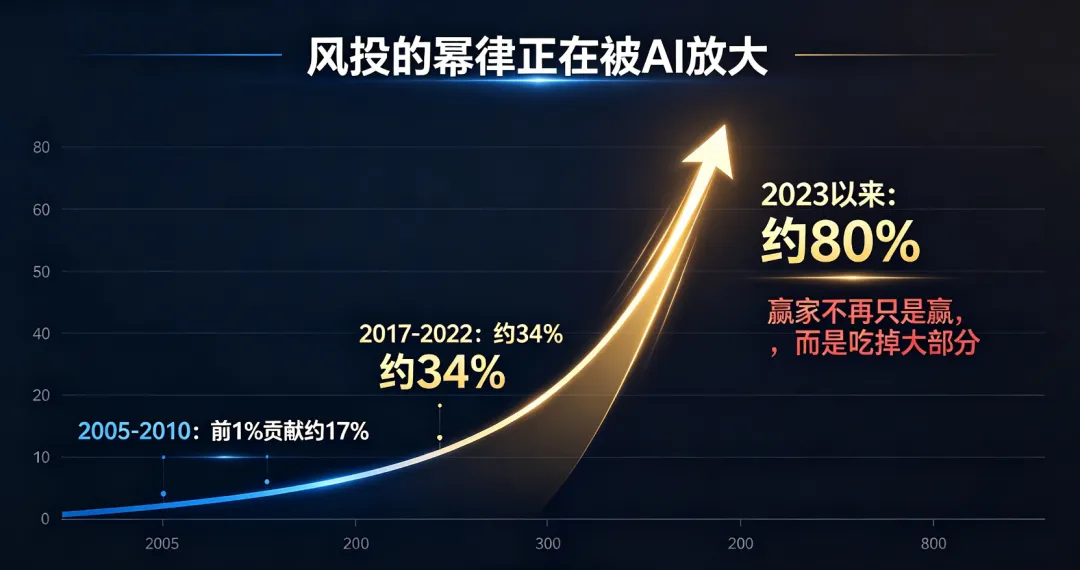
第二,分散投资的玩法不灵了。历史上,前 1% 的风投投过的公司,贡献了约 17% 的退出价值(2005-2010 年),2017-2022 年这个比例升到 34%,2023 年以来直接到了约 80%—— 就算去掉 SpaceX 上市的影响,也有 45% 左右。
分散投资的前提,是尾部项目的回报能撑住整体盘子;当头部的极端回报和中位数差距大到任何组合规则都兜不住的时候,分散投资就成了陪跑 —— 想赚十倍回报的基金,现在必须精准投中那一家能赚回整个基金的公司才行。
第三,退出的节奏变慢了。2026 年,后期公司的平均退出时间大概 15.4 年,十年前才 12 年。传统基金都是 “3 年投资、7 年退出” 的十年期基金,根本握不住需要 15 年才能成熟的资产。
这种期限错配,逼着基金要么改成永续资本结构,要么打折卖二手份额 —— 这俩都不符合传统有限合伙协议的设计。这和头部巨头密集上市不矛盾:能顺利退出的都是极少数头部,中段的公司依旧卡在一级市场,退出也是两头大中间空的哑铃型。
收费模式自然也跟着承压。传统的 “2% 管理费 + 20% 业绩分成”,建立在把钱分散投出去、存续期内兑现收益的基础上。当钱往头部集中、退出周期拉长,管理费相对于可投规模缩水,业绩分成也只集中在少数能投中赢家的基金手里。
还有个更微妙的变化叫 “去中介化”:据报道,OpenAI 已经向部分 Y Combinator 的初创公司开出条件,用 “算力代币”、通过无上限的 SAFE 协议换股权 —— 当前沿实验室靠算力额度和分发渠道就能换股权,风投家 “资本 + 品牌” 的增值作用,就不再是公司成长的必经之路了。中间人没被淘汰,只是被自己曾经押注的平台给绕开了。
这可不是又一场普通的淘金热
当然也有不少人不认同这个说法,反驳的理由也很充分。
首先,总量数据确实处在历史最好水平:2025 年以来全球交易规模强势反弹,IPO 市场重新打开,2026 年上半年美国 IPO 募资超过 1400 亿美元,差不多是 2025 年全年的三倍(Carta 数据);风投支持企业的退出总价值突破 2 万亿美元,上半年并购退出 421 起,是史上最忙的上半年。
SpaceX6 月以 1.77 万亿估值上市,AI 芯片公司 Cerebras 也以约 406 亿估值挂牌;Anthropic 已经秘密提交上市文件,最快 10 月就能以约 2 万亿估值 IPO。退出渠道通了,流动性确实好了 —— 只是能迈过上市门槛的,还是头部那少数几家。
照这个说法,AI 不是破坏风投,而是让它加速了 —— 赢家通吃本来就是风投的核心,AI 只是让赢家更大、赚钱更快。比如 Anthropic 的年化收入,一年里从约 100 亿涨到约 470 亿,2026 年年中已经突破 650 亿,创始人、投资人都在分享增长红利。
历史也站在反驳方这边。上世纪 90 年代末互联网繁荣的时候,资本同样集中在少数门户和基础设施公司,后来又慢慢扩散开了。
但这两个理由,都不足以说明现在的局面只是 “周期波动”。 第一,总量繁荣描述的都是赢家的体验,解释不了中间梯队的塌陷 —— 用整体平均值掩盖分布的问题,得出的结论只会乐观但失真。 第二,当年的情况和现在机制不一样:90 年代的集中发生在应用分发层,后来基础设施成本下降、技术扩散,资本自然就分流了;但这一轮的集中发生在基础设施层,靠算力、电力、数据的规模效应锁死了,没有自发扩散的通道。九十年代能 “散开”,是因为门槛在降低;这一轮的壁垒,反而越筑越高。
还有第三种说法:现在资本效率提升了,初创公司更精简,做大规模需要的钱更少,应该能缓解基金规模和存续期的压力。这话在应用层是对的,但救不了旧模式 —— 效率解决的是 “需要多少钱”,解决不了 “谁能投进赢家” 的问题。反而公司越精简,越依赖少数能接触到头部项目的平台。
为什么集中度会越来越高,而不是回归平均?
判断是结构性变化还是周期波动,关键看驱动集中的力量会不会自己消退。至少有三种力量,是自我强化、越滚越大的,不会自动回到平均水平。
第一,AI 基础设施太烧钱了,规模本身就是护城河。高盛算过,2026 年全球 AI 资本开支约 7650 亿美元,到 2031 年可能涨到每年 1.6 万亿,2026 到 2031 年累计要 7.6 万亿。德勤预计,光 2026 年 AI 数据中心的资本开支就有 4000 到 4500 亿美元。
在这个层面,规模大本身就是壁垒:锁定了算力、电力和渠道的公司,单位成本更低,客户服务更有优势;那些按市场价租算力的对手,根本没法比。这不是情绪炒出来的,是成本结构天然在奖励已经有资本的玩家。
第二,数据和分发会产生复利效应,越用越强。AI 模型越用越好用,用的人多了产生数据,数据又反过来优化模型 —— 用得越多、模型越强、客户越难搬走。
Stripe 的数据显示,AI 公司做到 3000 万美元年化收入的中位时间约 20 个月,上一代软件公司要五年以上。快不只是切入市场快,更是一种分发优势 —— 一旦平台嵌进了工作流,优势就变成了固化的结构。
第三,融资结构也锁死了集中。资金端的集中和项目端的集中互相强化,形成闭环:当五家头部机构拿走七成新募资金,当前沿实验室用算力额度代替现金换股权,整个系统筛选的就不再是选股能力,而是规模和平台权力 —— 小型机构不是输在投资眼光上,而是直接被结构性排除在能产生高额回报的交易之外。
所以说,“资本效率提升” 虽然在应用层成立,但救不了旧的风投模式。应用层的公司确实更精简了 —— 初创公司员工数创了新低,AI 原生公司人均收入更高 —— 但资本效率解决的是 “需要多少钱”,解决不了 “准入垄断” 的问题,效率提升反而会进一步强化头部平台的优势。
现在市场已经哑铃化了:基础设施层需要天量资本,应用层需要极致的眼光。夹在中间的综合型基金 —— 说大吧有存在感,说小吧投不起前沿项目;分散吧能避风险,集中吧又押不中赢家 —— 正是被挤压最惨的那一层。风投没有消亡,消亡的是里面那个 “能批量复制的中间梯队”。
反过来想,如果未来回报不达预期、资本开支骤降,集中度才会松动;但在 OpenAI、Anthropic 的规模化收入兑现之前,资本只会继续往头部加码 —— 均值回归的时间,被实实在在地推迟了。Mayfield 的管理合伙人 Navin Chaddha 说得很直接:现在市场里的资本过剩了大概十倍 —— 过剩的钱不会流向中段,只会进一步往头部堆。
分化之后,谁能笑到最后?
到底是结构变了还是周期波动,最终还是数据说了算。有三个信号可以对应三种力量,分别观察:AI 占风投的比例对应资本密集度,退出时长对应期限错配,估值溢价对应赢家通吃的程度 —— 每一项都能量化、能观察,也能经得起市场好坏的检验。
具体看三个信号: 第一,AI 占全球风投的比例 —— 如果四到六个季度内能回落到 50% 以下,那说明集中更多是周期因素;现在还在 70% 以上。 第二,退出时间中位数 ——IPO 重启是关键变量:Anthropic 最快 10 月上市,OpenAI 今年内上不了,如果巨头们批量上市带动退出时间从现在的 15.4 年回落到历史常态的 12 年左右,期限错配的问题就会缓解;反之,长期风险就会加剧。 第三,头部估值溢价 —— 如果前五大私营公司的平均估值从 4730 亿美元回落到 2020 年 350 亿美元的水平,说明赢家通吃的效应在放缓,而不是继续加剧。
下行的情况也要考虑进去。现在退出回暖,正好在检验集中度的逻辑:如果巨头上市后股价能稳住私募时的估值,那集中度的逻辑就被验证了;如果上市遇冷或者跌破一级市场价格,长期风险就会兑现 —— 二手份额被迫打折甩卖,基金被迫重组。目前,超过 5.8 万亿美元的独角兽估值还锁在一级市场,近期流动性有限,这本身就是悬在头上的不确定性。我们的判断不是建立在 “一切都会变好” 的假设上,而是涨跌两种情况都能说得通。
对不同的人,答案也不一样。对出资的有限合伙人来说,要做 “组合里的组合”:早期广泛布局,到了拐点就把资本集中押向赛道里的定义者。对创始人来说,广度反而是一种更低调的竞争力 —— 现在稀缺的不是资本,是坚定的信念。对整个行业来说,得造出和新资产匹配的工具:永续资本、存续期更长的基金、平台化的合作模式等等。
旧的风投模式,是一台把广泛的风险转化成集中财富的机器。人工智能保留了财富,却消弭了广度。往后的风险投资,不再像分散的下注组合,更像一道必选题:要么做得足够大,能支撑起基础设施;要么眼光足够准,能拿下头部赢家;要么就只能接受剩下的市场份额。真正退出历史舞台的,不是风投,而是那个 “能批量复制的中间层”。