ARTICLE · 1074040
腾讯控股:AI投资,让腾讯从加法到乘法的革命
1 公司概览——从流量增长到利润与资本回报
据公司官网,公司成立于 1998 年,并于 2004 年在香港联交所上市。经 过二十余年发展,公司已经从即时通讯和增值服务平台,逐步形成以微信关 系链和游戏内容能力为基础,向广告、支付、金融科技、云及企业服务延伸 的综合互联网业务体系。管理层方面,马化腾现任董事会主席兼首席执行官, 刘炽平任总裁,张小龙负责微信事业群。
尽管当前腾讯用户数量仍在增长,但公司已经不再依赖 MAU 的提升,而 是进入新阶段:随着用户规模和核心产品逐渐成熟,公司价值越来越由存量 用户的商业化、收入质量、利润率、自由现金流和资本配置决定。这一变化, 是理解今天腾讯的起点。
1.1 腾讯的增长:靠场景和商业化加深,而非用户数量增加
微信及 WeChat 已经形成覆盖十几亿用户的关系网络,用户数量接近自然 上限。对腾讯而言,相比用户数量的增加,更有意义的问题是:已有的用户 还能增加多少使用时间、产生多少交易、看到多少有效广告,并为腾讯贡献 多少利润?
在用户数量趋于稳定以后,腾讯并没有停止增长,而是继续向已有关系 网络中增加视频号、小程序、搜索、微信支付、小店、广告等。我们判断: 腾讯未来的增长将主要基于存量关系网络上不断叠加新的商业场景。
1.2 三大业务支柱成熟,利润比收入更关键
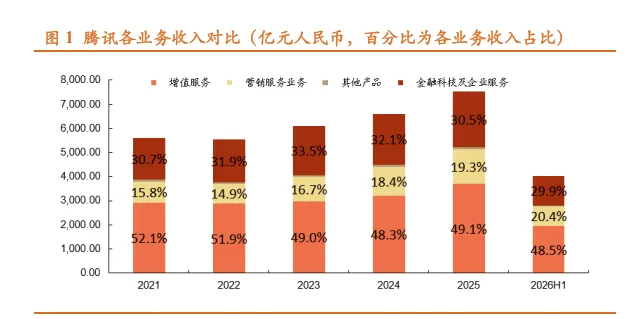
腾讯的增值服务、营销服务、金融科技与企业服务三大业务支柱已经成 熟。2025 年腾讯实现收入 7518 亿元,其中增值服务(VAS1)、营销服务 (Marketing)、金融科技及企业服务(FBS)分别约占 49%、19%和 31%,腾 讯已经不再是一家单纯依赖游戏或者社交增值服务的公司,
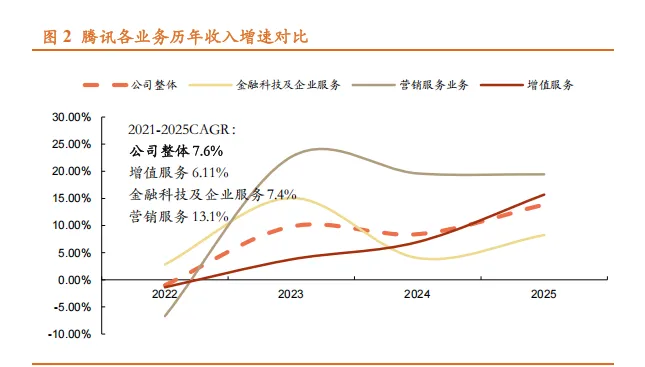
收入端:营销服务的快速增长值得关注。该业务在 2021-2025 年间收入 CAGR 达到 13.1%,远超公司整体(同期 CAGR 为 7.6%)。作为一项全年营 收 3000 亿以上的业务,仍能持续达成双位数的高速增长,并在公司的收入贡 献从 2021 年的 15.8%增长至 2025 年的 19.3%。
三个板块定位不同,使腾讯的增长不再依赖单一业务。游戏和社交(增值服务的主要项目)创造用户流量,构成提供现金流基本盘,营销服务(广 告)提供较高增长弹性,金融科技及企业服务有望受益于 AI 及云业务,潜力 值得期待。
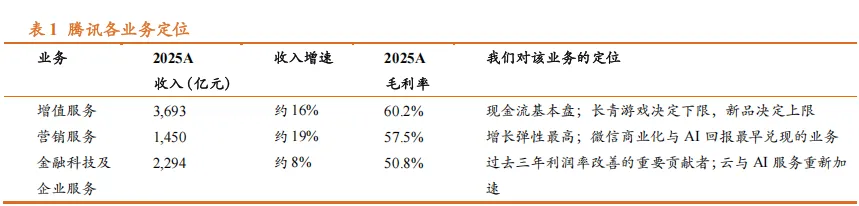
当前,腾讯的收入质量比收入规模更重要。2025 年腾讯收入同比增长 14%, 毛利润增长 21%,综合毛利率由 2024 年的 53%升至 56%。毛利率提升带动利 润毛利润增速快于收入增速,且增值服务、营销服务和金融科技及企业服务 三大板块毛利率同时提升。
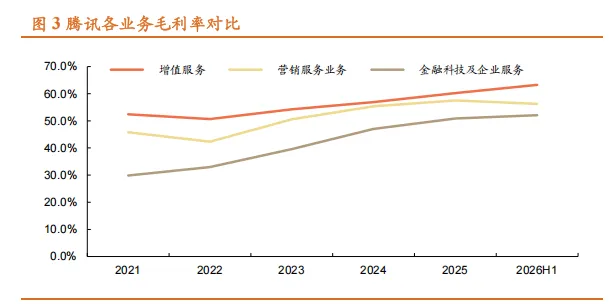
互联网公司常见的增长方式是:增加用户→增加收入→增加利润;而腾 讯近几年更多表现为:收入温和增长→高质量收入占比提高、成本效率改善 →毛利润更快增长。因此,不能只观察腾讯的表观收入增速,其收入质量可 能更为关键,这也是我们研究腾讯利润率的基础。
1.3 2022 年以来的腾讯:清理-收获-再投资
2022 年以来,腾讯经历了一轮明显的经营模式转变,基本可以分为“清理-收获-再投资”三大阶段。
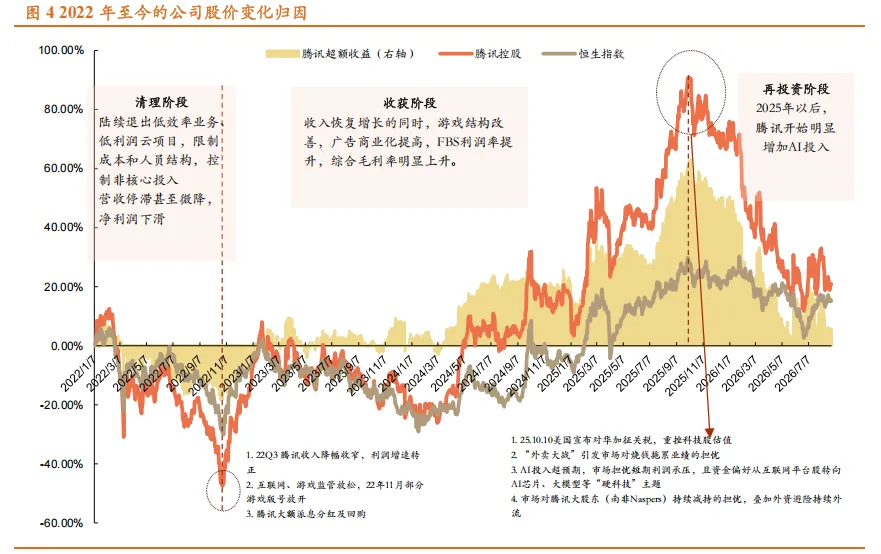
清理阶段:2022-2023 年前后,腾讯重点退出低效率业务、低利润云项目, 限制成本和人员结构,控制非核心投入。本阶段核心是降低低质量增长。
收获阶段:2023—2025 年公司进入收获期。公司收入恢复增长的同时: 游戏结构改善,广告商业化提高,FBS 利润率提升,综合毛利率明显上升。 腾讯开始从此前调整中获得利润回报,呈现出利润增速持续快于收入增速的特点。
再投资阶段:2025 年以后,腾讯开始明显增加 AI 投入。
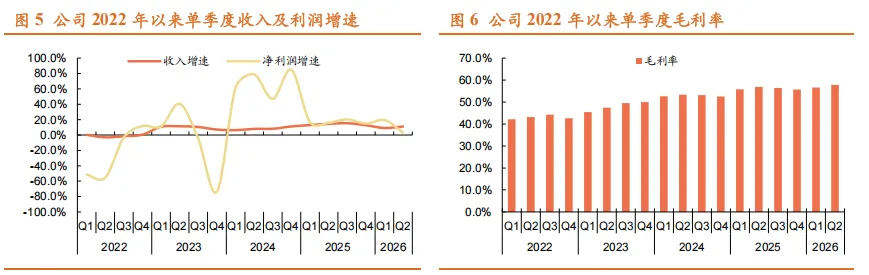
据公司 2026Q2 业绩公告,2026Q2 腾讯收入同比增长 11%,Non-IFRS 经 营利润增长 9%,但剔除新 AI 产品后的 Non-IFRS 经营利润达到 861 亿元、同 比增长 19%,较 Q1 的 17%进一步加快。与此同时,Q2 总资本开支达到 528 亿元,同比大增 176%,自由现金流降至-138 亿元。本季度腾讯开始将成熟业 务赚取的现金流更大力度投入 AI 基础设施、模型和应用,短期侵蚀了自由现 金流,但可以换取未来更大的增长空间。我们认为当前的腾讯是:成熟业务 仍在释放现金流,但主动重仓投入新业务,并愿意放弃部分短期业绩。
1.4 腾讯的两大改变
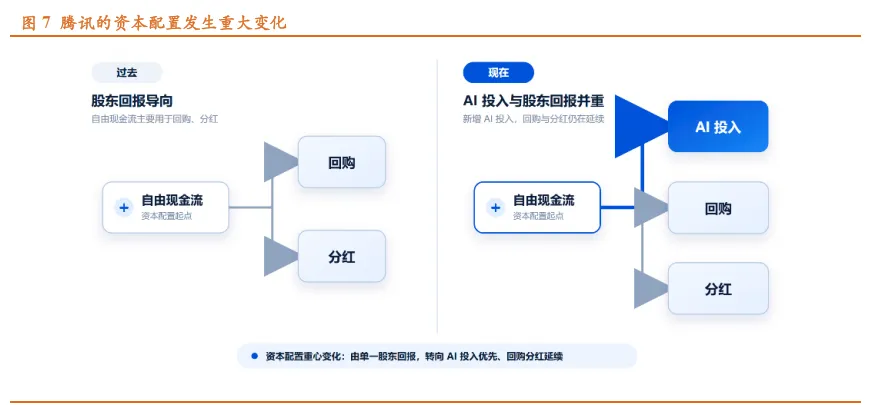
资本分配:现金从回报股东转向 AI 投资
腾讯过去几年大规模增加回购,同时提高现金分红。而 AI 出现以后,公 司重新有了较大的内部资本需求。2026Q2 公司资本开支同比大增 176%至 528 亿元,导致当期自由现金流下滑至-138 亿元,罕见的出现负值。季度末净现 金 582 亿元,同比下滑 22%。但是,公司继续实施股票回购,说明:尽管腾 讯需要调用一部分自由现金流用于 AI 投资,但现阶段的腾讯仍然有余力开展 持续、较高额的股东回报。我们认为,少回购一部分腾讯股票、把资金投入 AI,在长期视角下将创造更大的收益。(数据据公司半年报业绩材料)
商业模式:从流量的扩张转向黏性的扩张
回顾腾讯从 QQ 到微信、到游戏,再到 Work buddy,表面上是一部“从 社交到游戏,再从游戏到 AI”的变迁史。然而更深层次上,腾讯实现了“用 户增长-流量增长-黏性增长”的跃迁。当前,对腾讯不必苛求用户数的增长, 而更应当关注用户在腾讯系产品上所花的总时长。
从这个角度观察,腾讯一直在做一件“对而有意义”的事——经营好已 有的基本盘,比如:在微信关系链中,腾讯不断在同一套关系网络上增加内 容、广告、交易、支付、服务以提升用户黏性;在长青游戏中,腾讯不断通 过深度运营和内容更新,延长成功产品的生命周期。在这两项看似不同的业 务上,腾讯本质上在做一样的事:延长用户的停留时间、增加用户的黏性, 进而不断提高该应用创造现金流的能力。
1.5 今天的腾讯到底是一家什么样的公司?
今天的腾讯更应当被定义为一家:以微信关系网络和游戏业务为基础, 通过广告、支付、云等业务提高存量用户和业务的价值,利用强自由现金流 在股东回报与新一轮 AI 投资之间重新配置资本的平台型公司;而“中国领先 的互联网和科技公司”似乎已经不足以描述腾讯的价值。其中:
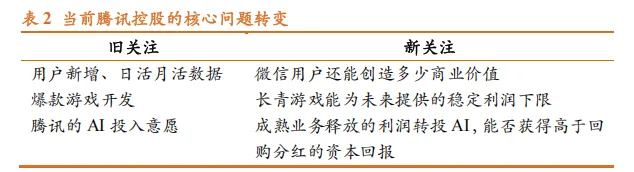
1、微信关系链+长青游戏,构成腾讯最底层的基础资产;2、广告+金融 科技+企业服务,是腾讯最直接的变现方式;3、AI 重新提高资本投入,但回 报具有不确定性,构成了市场对腾讯的最大分歧,因此,腾讯在 2026 年后, 核心问题也随之改变(见下表)。
2 三年利润率提升之后,腾讯还能继续提高盈利能力吗?
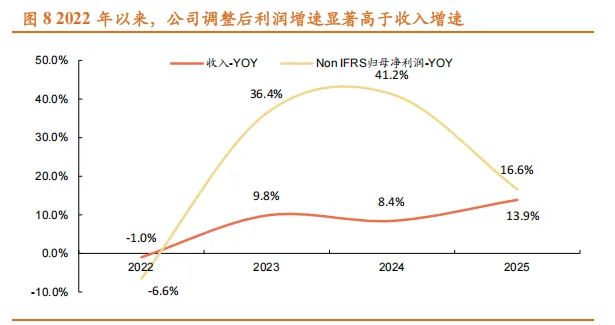
过往 3 年,腾讯的利润增速持续高于收入增速:2023—2025 年,腾讯收 入分别增长约 10%、8%和 14%,而 Non-IFRS 经营利润增长约 36%、41%和 17%。收入增长并不快,利润却持续明显快于收入,这是理解今天腾讯最重要的财务变化。
2.1 各分部毛利率提升是公司业绩改善的核心驱动
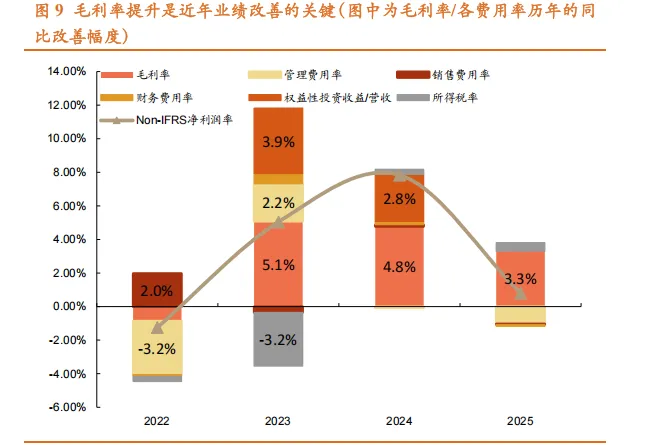
近年来公司 Non-IFRS 净利率的持续提升,最大贡献是毛利率提升和权 益性投资收益/营收的提升,其中毛利率改善更为关键。2023-2025 年,公司 毛利率分别提升 5.1/4.8/3.3 pct,同期权益性投资收益/营收分别增长 3.9/2.8/0.0 pct,二者可以解释大部分的 Non-IFRS 利润率变动,仅 2023 年受所得税实际 税率扰动较大。
综合毛利率提升主要来自板块内部改善,而非顶层结构切换。2022—2025 年腾讯综合毛利润增加约 1838 亿元,对应看同期增值服务/营销服务/金融科 技及企业服务业务毛利润分别增长 766/484/582 亿元。各分部的业务模式都在 优化并提升盈利能力:游戏更多转向自研和长青产品,广告向视频号、搜索 等高价值库存迁移,金融科及及企业服务业务则退出低利润云项目并提高财 富管理、电商技术服务等高质量收入。
这一结论对未来预测有直接意义:如果过去的提升主要依赖广告(高毛 利率分部)占比提高,那么未来只需要预测广告在总收入中的权重即可;但 实际改善主要发生在板块内部,对未来的预测就必须思考:三项业务为什么 能同时改善。