ARTICLE · 1083814
通达信软件用法——鹏辉能源|全套模板填写(K 线 + 估值 PE + 杜邦 + 资产负债)
置顶精品
使用的重要说明:
百度网盘不再维护,原有文件留存供读者怀旧
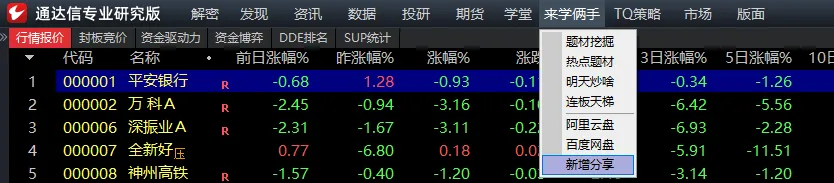
阿里云盘内,通达信内文件在软件有多处重大更新时上传,新增内文件做为日常的增补,其他文件多为本人收藏,顺便放在分享文件夹内,读者自己打开各取所需。
历史精品
公式已替换,老读者需要自行前往下载,单独使用的读者可能需要单独联系一下,一定不要去重复付费。
通达信软件用法——个股【K 线 + 估值 PE + 杜邦财务】标准化分析模板 是在理论上对
的具体应用做出的简单分析,具有一定的参考性,有兴趣的读者可以自己试着分析分析。
历史分享
以下内容由豆包针对
通达信软件用法——杜邦分析副图公式
制作的一套
个股【K 线 + 估值 PE + 杜邦财务】标准化分析模板
进行的简单分析判断,主要是为了教会我们学会一些简单的分析
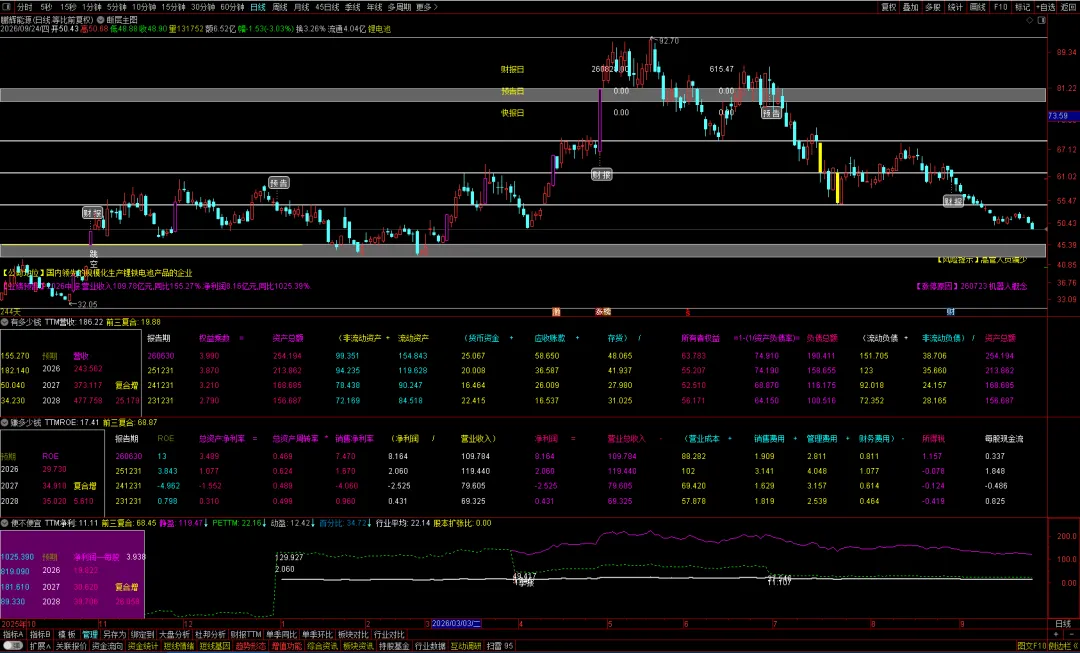
标的名称:鹏辉能源|行业:锂电池|日期:2026.09.24
股本扩张比:0,无股本稀释
⚠️仅指标框架学习,不构成任何投资建议
二、估值面板(便不便宜板块)
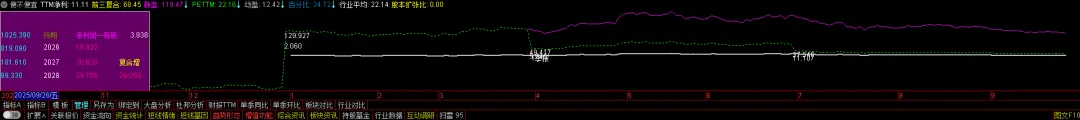
PETTM=22.16;动盈 = 12.42;行业平均 PE=22.14
PE 关系:☑动盈 < PETTM:
TTM 净利润:11.11;
当年预期 EPS:3.938;2026EPS19.822,2027EPS30.620,2028EPS39.706;远期复合增速 26.06%
估值解读:
PETTM=22.16,和行业均值 22.14 几乎持平;
动态 PE12.42 显著低于行业;
估值定价远期锂电池产能放量、储能业务增长预期;
2026 中报净利润 8.16 亿,同比 + 1025.39%,半年利润就很高,软件推算全年预期利润高于过去12个月tTM 利润,所以动盈<PETTM。
市场分歧点:
虽然今年预期业绩大增,但担忧锂电周期波动,电池价格回落,高盈利能否持续。
三、杜邦拆解(赚多少钱面板,ROE 三因子)

ROE:2026 预期 29.73%;2025 年 13,今年预期大幅抬升
ROE 三因子拆解:
- 销售净利率 8.164%
:相比去年大幅改善,锂电池产品涨价 + 成本改善带来盈利修复; - 总资产周转率 0.469
:资产周转一般,锂电属于重资产行业; - 权益乘数 3.990
:很高,对应资产负债率高,杠杆拉得很大,是拉高 ROE 的重要推手。
资产负债简读(有多少钱面板)

资产总额 254.19 亿;所有者权益 63.78 亿 货币资金 25.07 亿;应收账款 58.65 亿;存货 48.07 亿
👉重点:应收 + 存货合计超 100 亿,占资产比重很高;锂电行业,下游客户账期长,存货随电池价格波动,有减值风险。
流动负债 151.7 亿,非流动负债 38.71 亿,负债规模大。
现金流净额(单位:亿元,重点用于和净利润对比)
2026 中报现金流净额:1.69 亿;同期净利润 8.16 亿 2026 全年预期现金流净额:9.30 亿 2027 预期现金流净额:-2.44 亿 2028 预期现金流净额:4.15 亿
👉利润 vs 现金流对比:
2026 中报账面净利润 8.16 亿,但经营现金流只有 1.69 亿,利润质量偏弱,大量利润停留在应收款、存货,没有转化为现金。这是周期锂电股典型的问题。
四、K 线与财报节点结合
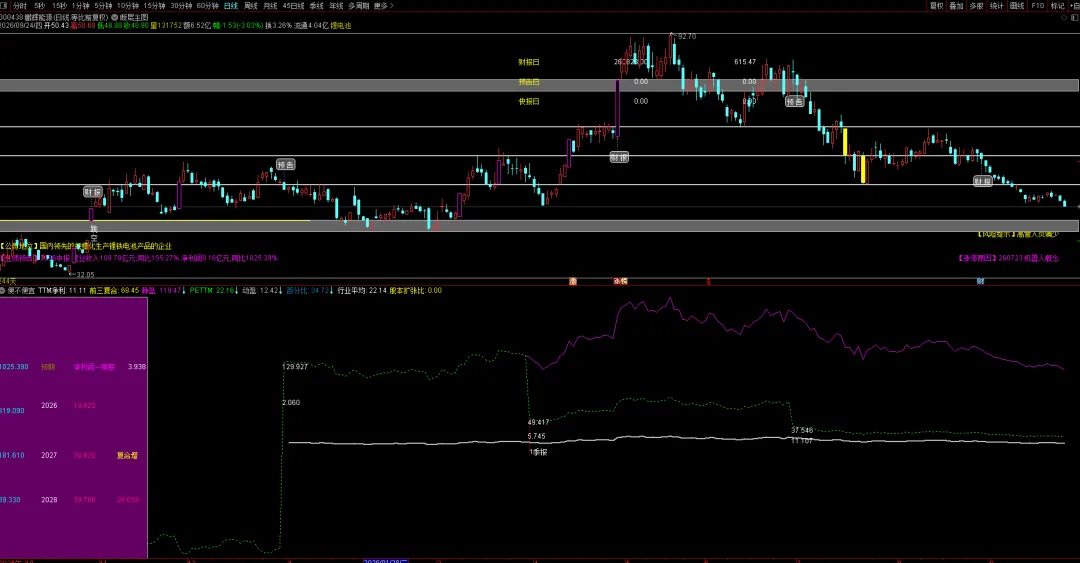
阶段高点:
92.70;阶段低点:32.05;当前股价 48.88,属于大涨之后高位回落,中期下跌趋势里震荡下行。
财报节点表现:
前期财报预告业绩爆发,股价一波拉升冲到 92.7;后续财报不断披露,但市场开始担心锂电周期见顶,利好兑现,股价一路回落。
市场预期:
前期交易电池盈利反转;现在开始博弈周期持续性,担忧电池价格下跌,利润从高位回落。
五、核心逻辑一句话
锂电池周期股,2026 年受益电池涨价,中报业绩爆发;但市场预判后续盈利回落,所以动态 PE 高于 TTM;
ROE 大幅提升依靠高杠杆,远期预期靠产能扩张维持增长,股价前期大涨后,正在交易周期持续性的分歧。
六、核心跟踪清单
盈利端:季度营收、扣非净利润、电池毛利率(最核心),看高毛利能否维持; 前瞻指标:锂电池电芯报价、上游锂矿原材料价格、下游储能 / 动力电池订单; 资产端:应收账款回款情况、存货跌价风险、有息负债规模与财务费用; 估值:季报更新 PETTM、动态 PE,观察两者收敛方向; 资本开支:扩产计划,新增产能投放节奏。
七、风险清单
☑锂电池价格下行,毛利率快速回落,高盈利不可持续
☑高负债高杠杆,利息压力大,盈利下滑时财务风险放大
☑大额应收账款,客户回款不及预期,坏账风险
☑存货减值风险(电池价格下跌,存货贬值)
☑行业产能过剩,行业内卷加剧
八、PE 形态单独解读(动盈 12.42>PETTM11.11)
这里的动盈 > TTM,不是业绩直接变差,而是:
过去 12 个月已经包含一波高利润,软件推算今年下半年利润相比上半年会回落,全年预估净利低于 TTM 滚动利润。
属于周期景气高位,市场预期景气度边际减弱。
和川金诺做个简单区分:
川金诺:成本上涨,主动压缩毛利,利润从正常水平往下掉;
鹏辉能源:周期景气冲高,市场认为高利润难以长期维持,景气度边际回落。