ARTICLE · 1089255
通达信软件用法——宇信科技|全套模板填写(K 线 + 估值 PE + 杜邦 + 资产负债)
置顶精品
使用的重要说明:
百度网盘不再维护,原有文件留存供读者怀旧
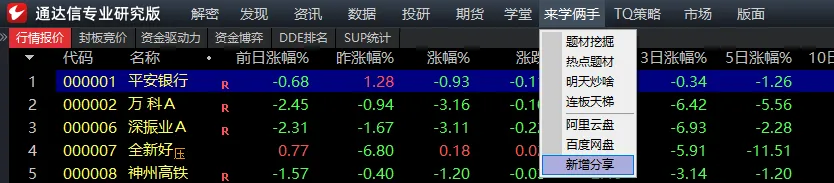
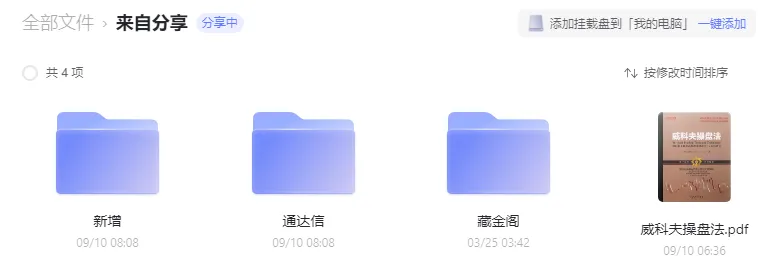
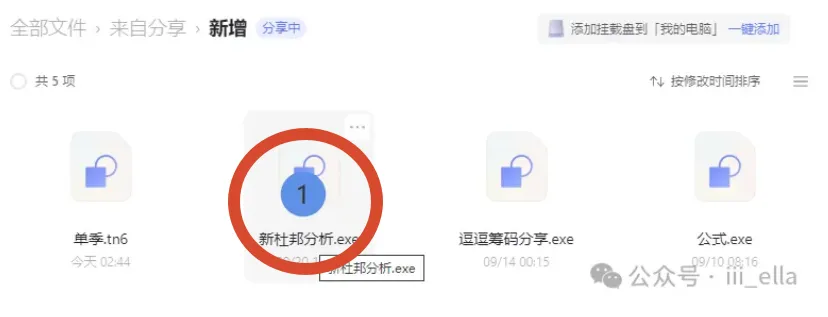
阿里云盘内,通达信内文件在软件有多处重大更新时上传,新增内文件做为日常的增补,其他文件多为本人收藏,顺便放在分享文件夹内,读者自己打开各取所需。
历史精品
公式已替换,老读者需要自行前往下载,单独使用的读者可能需要单独联系一下,一定不要去重复付费。
通达信软件用法——个股【K 线 + 估值 PE + 杜邦财务】标准化分析模板 是在理论上对
的具体应用做出的简单分析,具有一定的参考性,有兴趣的读者可以自己试着分析分析。
更多个性化数据由读者参考视频自行更换自己所需要的其他数据
分析示例
通达信软件用法——鹏辉能源|全套模板填写(K 线 + 估值 PE + 杜邦 + 资产负债)
读懂 PE三曲线——中汽股份 vs 凌云股份,同是汽车股,基本面却完全相反
历史分享
以下内容由豆包针对
通达信软件用法——杜邦分析副图公式
制作的一套
个股【K 线 + 估值 PE + 杜邦财务】标准化分析模板
进行的简单分析判断,做为示例教我们学一些简单的分析
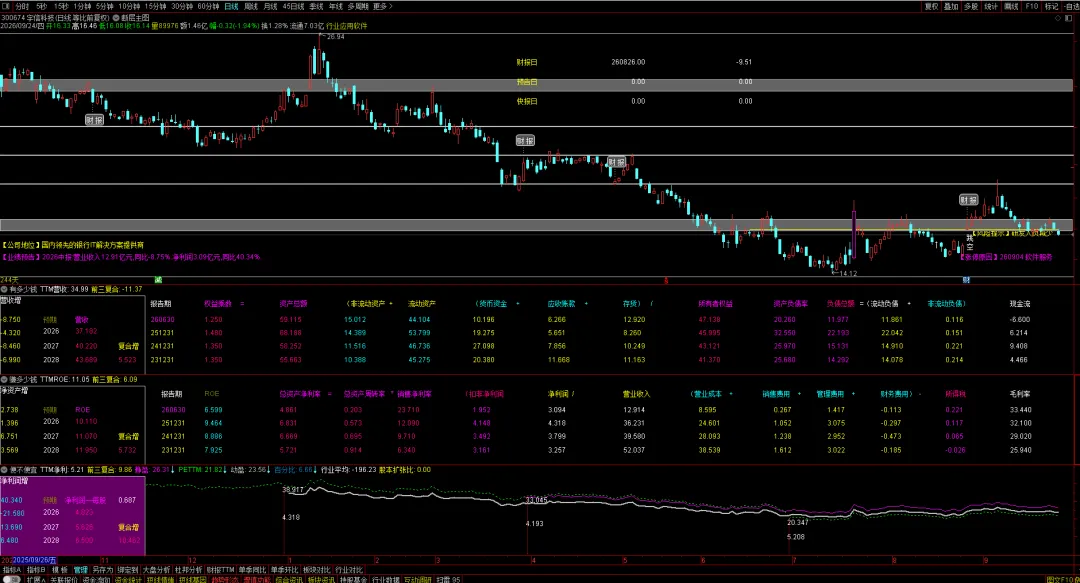
标的名称:宇信科技|行业:应用软件 / 银行 IT|日期:2026.09.24 股本扩张比:0,无股本稀释
⚠️仅指标框架学习,不构成任何投资建议
二、估值面板(便不便宜板块)
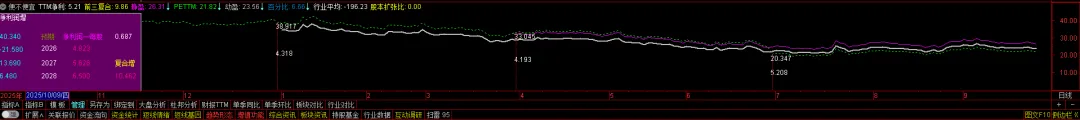
TTM 净利润 = 5.21 亿元;PETTM=21.82;动盈 = 23.56;行业平均 PE=196.23
PE 关系:
☑动盈 > PETTM → 券商一致预期:本年度全年净利润<过去 12 个月 TTM 真实利润,短期业绩承压
估值解读:
PETTM=21.82,动盈 = 23.56,二者差距不大;个股 PE 大幅低于行业均值 196.23。
券商一致预期:2026 全年利润不及过去 12 个月,盈利小幅回落。
行业银行 IT 估值中枢极高,宇信 PE 显著折价;市场定价逻辑:银行 IT 需求偏稳健,没有爆发式高增长,机构对本年度盈利预期小幅下调。
2026 中报:营收 12.91 亿,同比 + 8.75%;净利润 3.09 亿,同比 + 40.34%,单半年利润亮眼,但券商对下半年预估偏谨慎,全年一致预期低于 TTM 滚动利润。
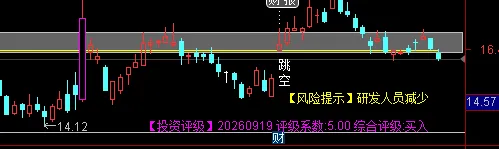
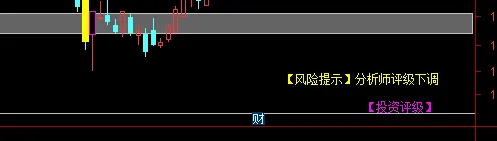
小贴士:当发现异常需要观察机构预期调整的,可以加一个公式显示在右下角更方便
DRAWTEXT_FIX(1,0.98,0.90,1,STRCAT('【风险提示】',EXTERNSTR(1,10021)))COLORYELLOW;
DRAWTEXT_FIX(1,0.98,1.00,1,STRCAT('【投资评级】',EXTERNSTR(1,10023)))COLORMAGENTA;
三、杜邦拆解(赚多少钱面板,ROE 三因子)

ROE:TTM ROE=11.05;2026 预期 9.59%,相比 TTM 小幅下滑 ROE 三因子拆解:
- 销售净利率:23.71%
,软件行业,净利率天生偏高;2026 预期净利率小幅回落至 12.09% - 总资产周转率:0.203
,资产周转偏弱,软件项目制,交付周期长 - 权益乘数:1.250
,杠杆很低,资产负债率低,财务结构稳健,几乎没有有息负债
资产负债简读(有多少钱面板)

资产总额 59.11;所有者权益 47.14 货币资金 10.196;应收账款 6.266;存货 12.92
👉重点:这里报表里的存货是软件项目在施的开发成本,不是实体货物;
应收规模不算高,资产干净。 负债总额 11.98 亿,权益乘数仅 1.25,低杠杆,偿债压力很小。
现金流净额(单位:亿元,用于和净利润对比)
2026 中报现金流净额:-6.60 亿;同期净利润 3.09 亿 2025 现金流净额:6.214 亿 2024 现金流净额:9.408 亿 2023 现金流净额:4.466 亿
👉利润 vs 现金流对比:中报账面净利润 3.09 亿,但经营现金流 - 6.60 亿。
银行 IT 项目制典型特征:项目前期垫资、验收周期长,回款集中在下半年,上半年现金流经常为负,全年看预期现金可以转正。
软件行业要以全年维度看现金流,不要单看半年报。
四、K 线与财报节点结合
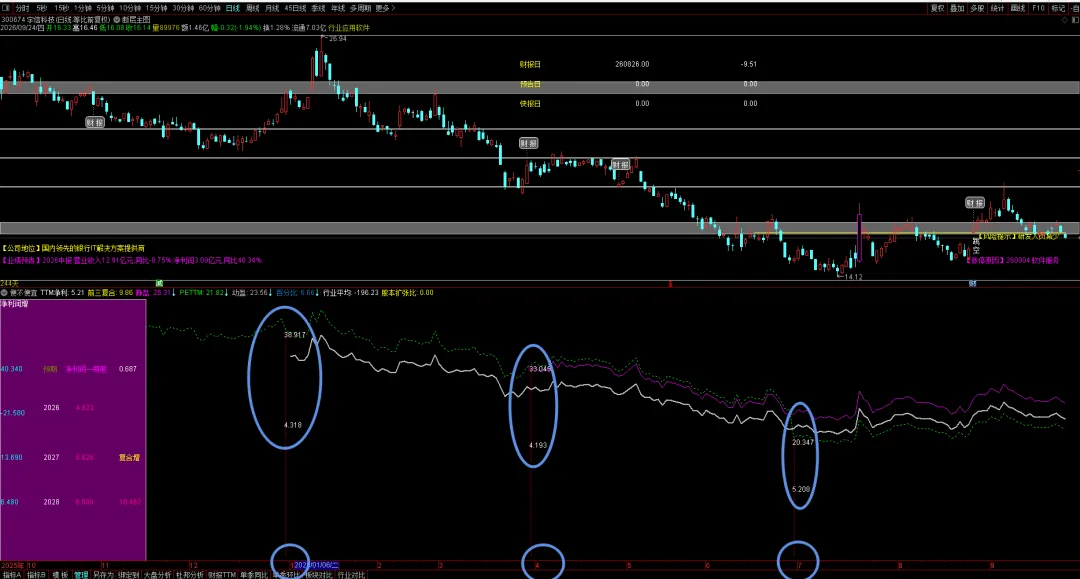
阶段高点:
26.94;阶段低点:14.12;当前股价 16.14。
股价位置:
前期从高点持续下跌,在 14.12 见底反弹,目前处于底部震荡区间。
财报节点表现:
前期业绩波动叠加行业情绪下行,股价持续回调;见底后随财报落地震荡修复,近期受软件板块脉冲有短期跳空,但没有走出大级别上升趋势。
市场预期:银行 IT 行业,博弈银行数字化订单;预期偏稳健,没有强爆发预期,机构对 2026 全年盈利小幅下调。
五、核心逻辑一句话
银行 IT 软件服务商,低杠杆资产质量稳健;
券商一致预期 2026 全年利润略低于 TTM,动盈 > PETTM;
项目制商业模式,上半年垫资导致中报经营现金流为负,回款集中下半年;
股价在长期下跌后的底部区间,市场博弈银行数字化订单释放。
六、核心跟踪清单
盈利端:季度营收、扣非净利润、项目毛利率;软件公司毛利率是核心; 前瞻指标:银行 IT 招标订单、新签合同额(软件行业最重要的先行指标); 资产 & 现金流:应收账款回款进度、项目验收节奏;全年经营现金流与全年净利润匹配度; 估值:季报更新 PETTM、动态 PE,观察两者收敛方向; 资本开支:软件研发投入。
七、风险清单
☑银行 IT 预算收缩,新订单不及预期
☑项目验收延迟,回款拉长,现金流持续承压
☑行业竞争加剧,项目报价下降,毛利率下滑
☑研发投入持续增加,侵蚀利润
八、PE 形态单独解读(动盈 12.42>PETTM11.11)
动盈>PETTM:券商一致预期本年度全年净利润 < 过去 12 个月 TTM 净利润,预期全年盈利小幅承压。
动盈>PETTM:券商一致预期本年度全年净利润 < 过去 12 个月 TTM 净利润,预期全年盈利小幅承压。
三标的横向对比更新(宇信科技新增)