ARTICLE · 1104911
AI制药行业投资研报
AI制药正在经历从“叙事驱动”向“价值验证”的关键切换。2026年以来,工信部等十部门将AI制药写入《医药工业发展“十五五”规划》并单设“AI制药高价值应用场景培育”专栏,顶层政策定调;英矽智能、晶泰科技等平台型公司密集落地BD大单(英矽-武田超6亿美元、晶泰DoveTree470亿港元管线合作),行业进入商业化兑现阶段。
未来三年是价值兑现前夜:全球AI赋能药物研发费用预计2032年约746亿美元,CAGR约22.6%(东北证券口径);狭义全球AI制药市场规模约20–25亿美元,仍处于早期。
政策强催化:“十五五”规划设专栏目培育AI制药高价值应用场景,医疗智能国产算力与数据要素受益。
最受益环节:短期利好AI+CRO配套验证服务(干湿闭环直接落地);中长期利好AI-biotech平台型公司(BD/商业化兑现)与上游算力、虚拟细胞/器官芯片等下一代基础设施。
投资主线:A股聚焦CXO与分子砌块龙头(药明康德、成都先导、美迪西、药石科技等)+港美AI平台龙头(英矽智能、晶泰科技)。
一、行业总览:AI制药是什么,市场空间多大
AI制药(AIDrugDiscovery,AIDD)是将人工智能技术贯穿药物“靶点发现—分子设计—临床前优化—临床试验—上市后”全流程的新范式。与传统“试错式”研发相比,AI可大幅压缩研发周期与成本:将靶点发现到临床前候选化合物(PCC)的周期从传统的4–6年压缩至1–2年,并显著提升命中率。
从市场空间看,各机构口径有别,本报告统一采用两条并行的口径说明:
广义口径(AI赋能药物研发费用):东北证券测算全球约2021年80亿美元,预计2032年达746亿美元,CAGR约22.6%,涵盖算力、软件、数据、外包等的全链路投入。
狭义口径(AI制药市场规模):开源证券测算全球2021年约8亿美元、2025年约24.1亿美元;和君咨询预测全球2035年或破460亿美元,中国2025年突破6亿元人民币、国内复合增速约40%。
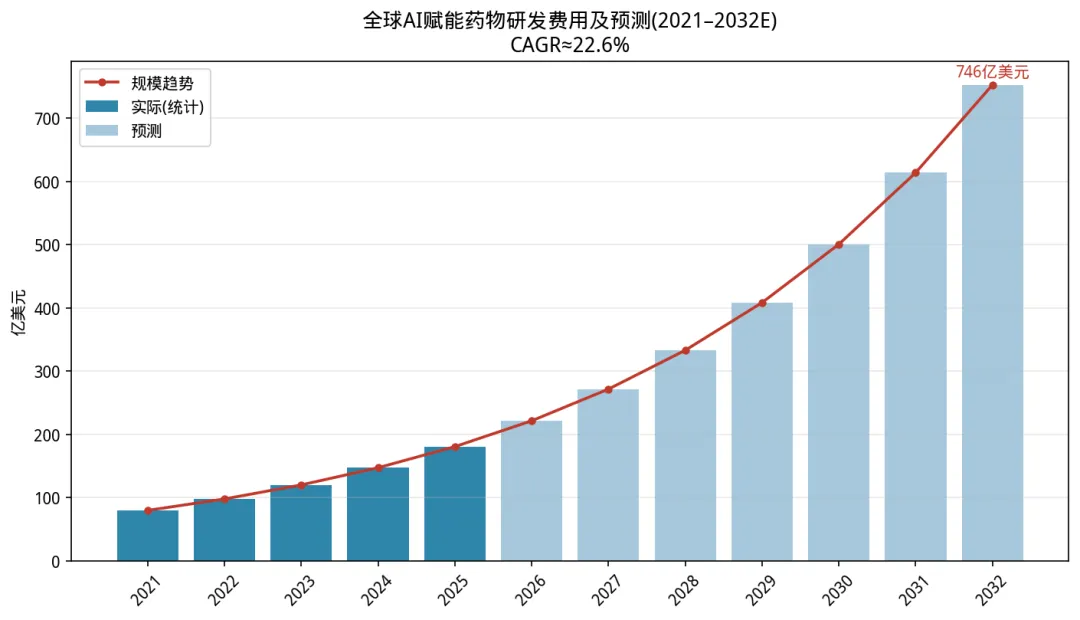
注:上图采用东北证券“AI赋能药物研发费用”口径(2021实况–2032预测,CAGR22.6%)绘制,与狭义“AI制药市场规模”口径存在差异,阅读时请区分。
二、AI制药产业链全景拆解
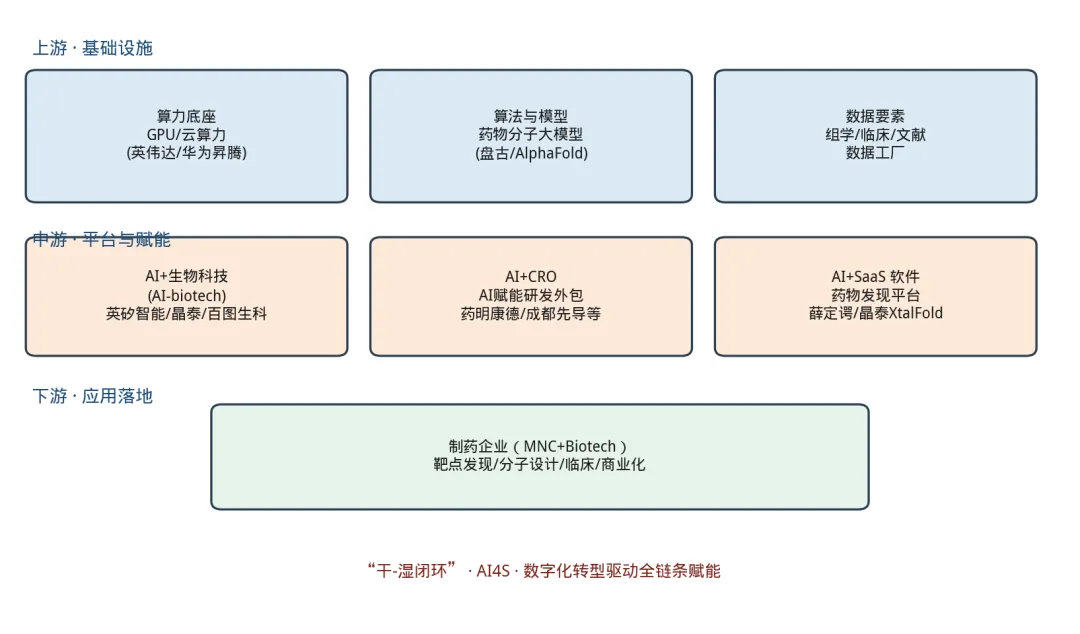
AI制药产业链可划分为上游基础设施、中游平台赋能、下游应用落地三大环节,整体呈现“干湿闭环”(数据/算力/算法与生物实验验证双向反哺)的特征。
2.1上游:算力、算法与数据
算力底座:AI制药依赖GPU/云算力训练大模型,海外以英伟达生态为主,国内华为昇腾、国产算力受政策与自主可控驱动持续受益。
算法与模型:药物分子大模型是核心竞争力,代表如华为云盘古药物分子大模型、DeepMindAlphaFold2/3、百度文心等,决定生成/预测精度。
数据要素:高质量组学、临床、文献数据是模型“燃料”,虚拟细胞、器官芯片数据工厂正成为下一代基础设施。
2.2中游:平台与赋能
AI+生物科技(AI-biotech):以AI驱动自研管线的创新药公司,典型如英矽智能(03696.HK)、晶泰科技(02228.HK)、百图生科。商业模式为“自研管线+对外BD+平台授权”,近期BD大单密集,是价值兑现的主战场。
AI+CRO:在传统CRO(药物发现、临床前、临床)之上叠加AI赋能,提高研发效率并创造增量订单,是“价值验证”阶段直接受益的落地入口。代表公司如:药明康德(603259)、美迪西(688202)、成都先导(688222)、泓博医药(301230)等。
AI+SaaS软件:售卖药物发现软件/平台授权,代表如美股的薛定谔(Schrödinger)、晶泰科技的XtalFold蛋白平台(已与优时比、强生等授权合作)。
2.3下游:应用与商业化
大型制药企业(MNC)与Biotech:作为最终买单方,把AI视为“能力底座”而非单一工具,通过自建、合作、并购三条路径拥抱AI。
受益方式:授权引进AI平台、采购CRO/软件、与AI-biotech联合开发,直接拉动上游与中游订单。
三、行业趋势分析
政策红利落地:“十五五”规划单设AI制药高价值应用场景培育专栏,政策从“鼓励”走向“落地指引”,为国产算力、数据要素与商业场景提供制度保障(《界面新闻》:AI制药进入“价值兑现前夜”)。
从叙事到价值验证:2026年行业关键词从“概念/融资”切换为“临床数据与BD兑现”。英矽智能2026年前8个月提名9个PCC、与武田/礼来/Exelixis达成BD合作;AIDD价值逐步获产业认可。
BD与商业化放量:晶泰科技拿下470亿港元DoveTree管线合作、与优时比签署大分子AI平台授权;英矽智能纳入香港交易所科技100指数。平台型公司从“烧钱融资”转向“自我造血”。
AI4S与下一代基础设施:AIforScience(AI4S)、虚拟细胞、器官芯片数据工厂成为新热点,华大智造、百图生科等绑定下一代基础设施,打开增长第二曲线。
MNC能力底座化:大型药企由“工具采购”转向“能力底座”,AI渗透临床、生产、商业化的全价值链,进一步放大整个产业链的市场空间。
四、未来最受益环节研判
结合产业链结构、政策导向与商业化进程,未来受益呈现“短期验证先行、中长期价值集中”的梯度分布:
4.1短期最受益:AI+CRO配套验证服务
“价值验证”阶段,AI设计出的分子必须通过真实生物实验验证,干湿闭环使得实验室验证(合成、测活、临床前安评)成为确定性需求,AI+CRO是能够最快兑现订单与业绩的环节。A股药明康德、成都先导、药石科技、美迪西等研发外包与分子砌块龙头核心受益。
4.2中长期最受益:AI-biotech平台型公司与上游基础设施
随BD大单与自主管线临床推进,手握优质平台+管线的AI-biotech公司将实现价值重估(英矽智能、晶泰科技);而算力、大模型、数据工厂等上游基础设施壁垒高、需求刚性,且叠加国产算力自主可控逻辑,中长期空间最大。
4.3下注的“确定性”排序
第一档(最确定):AI+CRO验证服务——价值链兑现最快、业绩可跟踪(药明康德、成都先导、药石科技、美迪西)。
第二档(弹性最大):AI-biotech平台龙头——BD与管线价值重估(英矽智能、晶泰科技、百图生科)。
第三档(长坡厚雪):上游算力/大模型/数据工厂——壁垒高、空间大(华大智造、虚拟细胞/器官芯片厂商)。
五、投资主线与核心标的
5.1A股核心概念
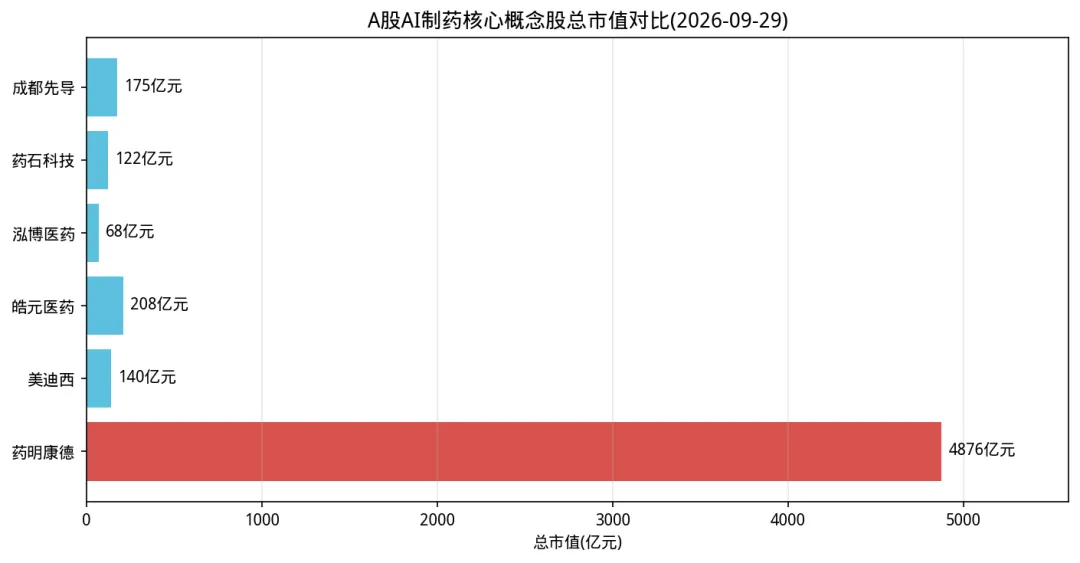
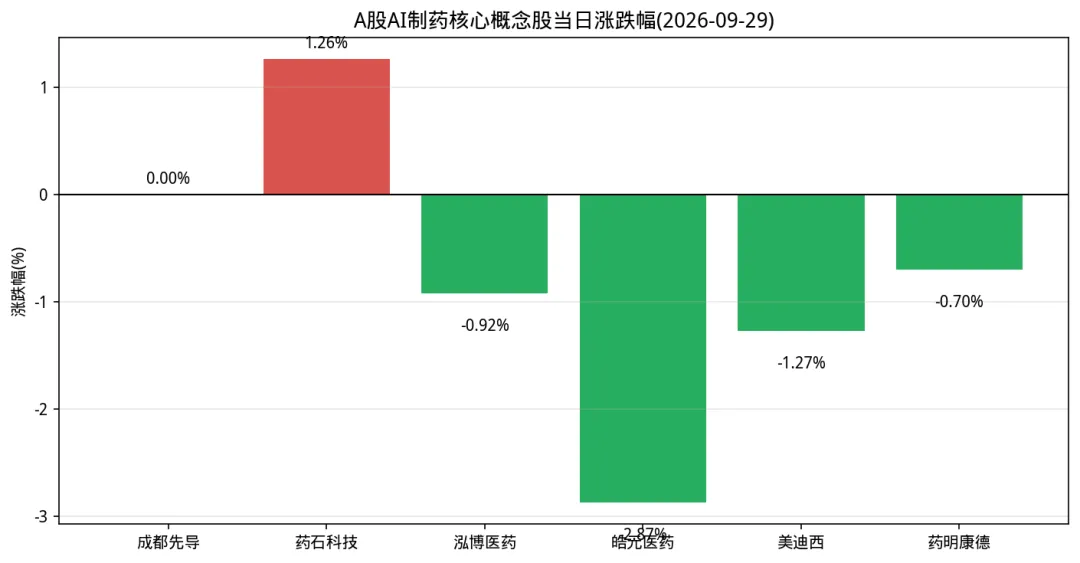
A股AI制药概念股以CXO、分子砌块与AI平台公司为主。(2026.9.29)
证券简称 | 代码 | 最新价(元) | 涨跌幅 | 总市值(亿元) |
药明康德 | 603259.SH | 160.66 | -0.70% | 4875.9 |
皓元医药 | 688131.SH | 97.60 | -2.87% | 208.1 |
成都先导 | 688222.SH | 43.68 | 0.00% | 175.2 |
美迪西 | 688202.SH | 103.96 | -1.27% | 139.7 |
药石科技 | 300725.SZ | 52.23 | +1.26% | 122.1 |
泓博医药 | 301230.SZ | 37.75 | -0.92% | 68.3 |
5.2港美股AI平台龙头
英矽智能(03696.HK):AI-biotech标杆,2026年前8个月提名9个PCC,与武田签署超6亿美元AI药物发现合作,纳入港交所科技100指数,AI产业链机遇获关注。
晶泰科技(02228.HK):从AI制药服务商升级为AI4S平台,DoveTree管线合作470亿港元,XtalFold蛋白平台获优时比、强生等授权,AI4S商业化高速突破。
百图生科:联合华大智造、艾玮得共建虚拟细胞与器官芯片AI数据工厂,卡位下一代基础设施。
六、风险提示
商业化不及预期风险:AI药物管线临床失败或审批受阻,BD收入确认进度波动。
技术迭代风险:大模型算法快速演进,平台技术路线被颠覆或同质化竞争加剧。
政策与监管风险:AI制药监管细则、数据合规要求变化影响产业化节奏。
估值与市场风险:概念股短期波动大,需防范主题炒作后回调,板块近5日已现回调迹象。
数据与算力风险:高质量数据稀缺、算力成本高企制约模型训练与规模化。
(免责声明:本报告内容基于公开资料与研报整理,仅供参考,不构成任何投资建议。市场有风险,投资需谨慎。)