ARTICLE · 1116812
字节拆出AI制药,成立Anew Labs
2.9 亿美元,四条没进临床的管线:字节拆出 AI 制药,到底在赌什么?
AI 制药不是第三种药,而是第三种"找药的方法"——深度解读 Anew Labs
一家成立不到三个月的公司,首轮融了 2.9 亿美元;它手里的四条候选药物管线,一条都还没进临床试验。
这不是段子,是 Anew Labs(新生实验室)的真实处境。它的前身是字节跳动 AI for Science 体系下的制药团队,2026 年 6 月被整体拆出,9 月中旬被多家媒体报道完成首轮融资,投后估值约 15 亿美元,字节仍持股 56%。
更反常识的地方在于:这家人均算法出身的公司,主推的第一款分子是口服小分子——传统上化学家最擅长的领地。它给出的理由很直接,AI 制药改变的不是"药是什么",而是"药怎么被找到"。
一、发生了什么:一次分家,不是一次投资
这条线拉得比外界以为的长。据第一财经、澎湃新闻等报道,字节的制药相关探索可追溯到 2020 年,2021 年由刘凯牵头组建团队,核心成员约 50 人,隶属 Seed 体系下的 AI4S 方向,先后开源了蛋白结构预测模型 Protenix 和蛋白设计工具 PXDesign。2026 年 6 月,字节把核心团队、算法平台与已有管线资产整体迁入新主体;三个月后,融资落地。
投资方阵容罕见地整齐:HSG(原红杉中国)、IDG 资本、高瓴创投领投,五源资本联合领投,高榕创投、春华资本等跟投。钛媒体将其称为"20 亿首轮";有机构统计称,这是过去四年中国医疗健康赛道最大的一笔 A 轮。
需要区分的是口径:2.9 亿美元与字节持股 56% 为多家媒体的一致说法,字节跳动未公开回应;估值则存在分歧——多数中文媒体引用投后 15 亿美元,个别外媒报道了明显更低的数字,公司自身未披露完整条款。
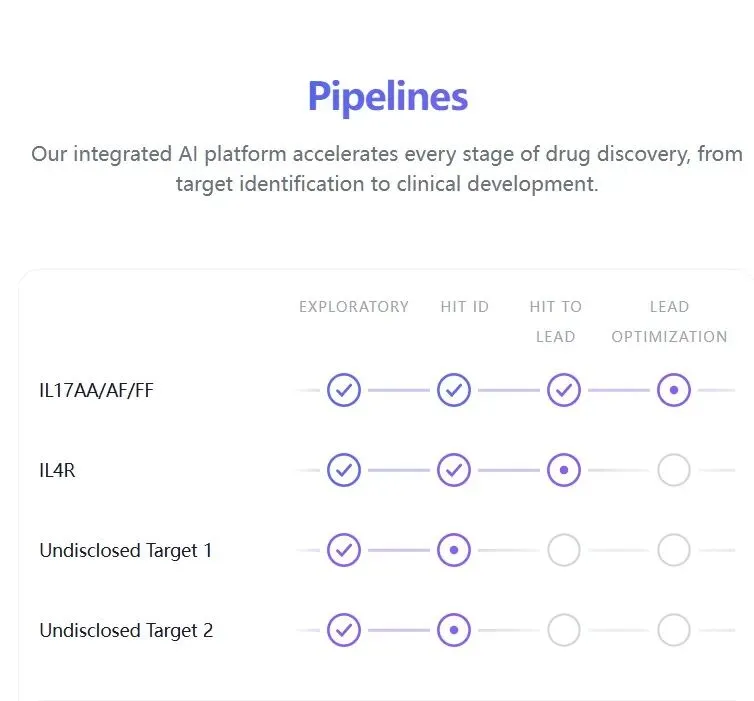
▲ Anew Labs 官网管线页:IL17AA/AF/FF 处于先导化合物优化阶段,IL4R 处于苗头到先导阶段,另有未披露靶点;四条管线全部停留在临床前(来源:Anew Labs 官网)
二、AI 制药是什么:它和化学药、生物药不在一个维度
先把三个概念摆正:化学制药和生物制药说的是"药长什么样",AI 制药说的是"药怎么被找到"。它们根本不在同一个坐标系里。
化学制药做小分子(阿司匹林、伊布替尼这一类),靠有机合成,能口服、成本低,但要在有限的类药空间里反复试错;生物制药做大分子(抗体、蛋白、细胞与基因治疗),靠活细胞"养"出来,靶向精准,却难递送、难量产、必须注射。AI 制药没有新发明一类药,它替换的是最上游那一步:从靶点到候选分子。
传统打法是"筛选"——从几百万到几亿个已有化合物里挨个试。生成式模型的打法是"定向生成"——在学界常引用的 10 的 60 次方量级类药化学空间里,直接提出这个靶点该配一个什么样的分子,再交给湿实验验证。Protenix 这类模型回答"这个靶点长什么样、能不能结合",PXDesign 这类工具回答"设计一个能结合的分子"。Anew Labs 官网把这套能力拆成五个引擎:AnewFold、AnewSampling、AnewOmni、AnewDesign、AnewMind。
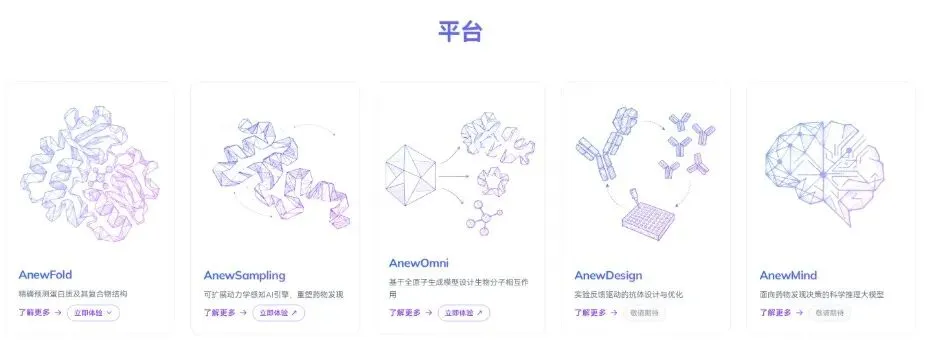
▲ Anew Labs 官网平台板块:结构预测、动力学采样、全原子生成、抗体设计与科学推理大模型(来源:Anew Labs 官网,经第一财经报道转载)
但边界必须讲清楚。一款新药平均要走十几年,其中临床前那 3—5 年是 AI 能压缩的部分;一旦进入人体试验,后面约 7—8 年的临床阶段 AI 帮不上多少忙,失败也集中在那里。AI 制药真正的赌注,是把"十年十亿美元"里的第一半砍掉,而不是消灭新药研发的风险。
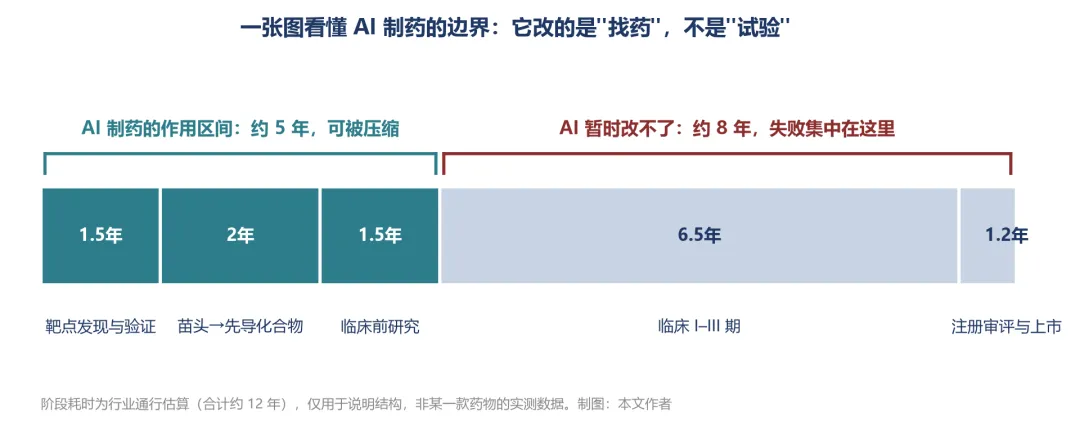
▲ 新药研发的时间结构:AI 目前改写的是"找药",不是"试验"(制图:本文作者,阶段耗时为行业通行估算)
三、钱为什么敢这么给
第一层,兑现信号第一次出现。英矽智能 2025 年 12 月登陆港股,首日涨 45.53%,募资 22.77 亿港元;其自研管线已有 3 条进入临床(含 1 条 II 期),并披露从靶点确定到拿到候选分子只用了 18 个月。剂泰科技的 MTS-004 完成 III 期用了 38 个月。这些数字还不能证明 AI 提高了临床成功率,但足以证明它压缩了时间。
第二层,买方在排队。媒体报道 2026 年一季度全球医药交易总额约 880 亿美元,创新药授权价格不断抬高。谷歌系 Isomorphic Labs 在 2026 年 5 月拿到 21 亿美元 B 轮(Thrive Capital 领投,Alphabet、GV、MGX 等跟投),累计融资约 27 亿美元,身后站着诺华、礼来、强生的合作协议。它走的是"用模型换里程碑付款"的路径。
第三层,资产稀缺。据报道,今年全球 AI 起源的新药临床管线已近 180 条,但同时握有"模型+算力+管线资产+独立主体"的团队极少。一线美元基金投的不只是一个字节分家的故事,而是在一个尚未定价的市场里提前占位。
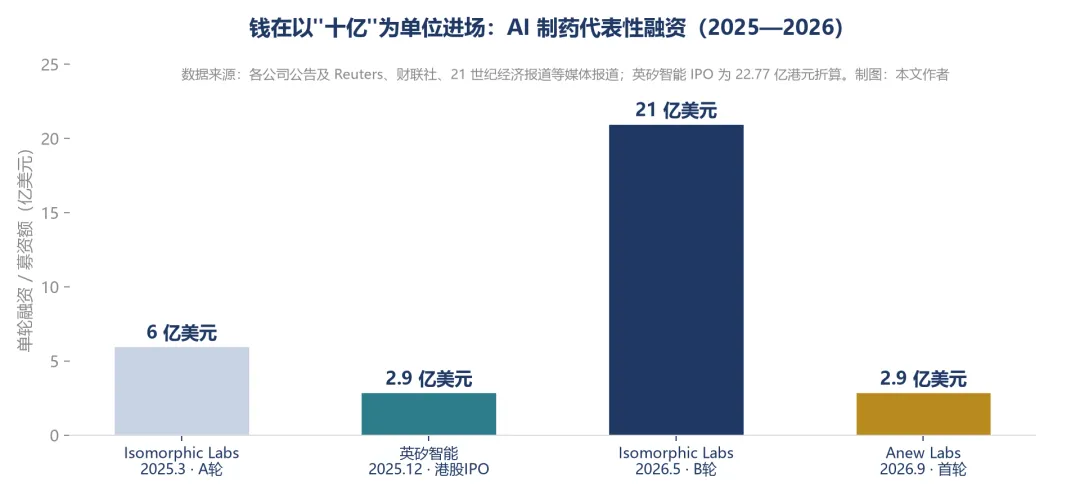
▲ 2025—2026 年 AI 制药代表性融资量级(制图:本文作者,数据来源见图中说明)
四、大厂为什么必须把药"生"出去
字节这一步的选择,比结果更值得读。互联网组织的时间尺度是季度,新药研发的时间尺度是十年。钛媒体的表述很直白:两种时钟装进同一个组织,激励错位、考核失焦,耐心被一点点磨掉。制药团队留在集团内部,永远是一个不产生收入、还要抢算力的成本中心;拆出去,它立刻有了独立的资产负债表、独立激励和独立退出路径。
所谓分拆,本质是一次风险的重新分配:字节用控制权换掉了报表压力,外部资本用真金白银换取上行收益。此前字节 AI4S 团队已有多位骨干离职创业,把资产与人才留在一个可融资的主体里,也是留住人的办法。
中国这一轮玩家已经分层。谷歌系自研管线;腾讯 2026 年公开了 AI 设计 GLP-1 分子的专利,触角伸进分子设计环节;百度系的百图生科与赛诺菲达成潜在价值超 10 亿美元的合作,并已秘密递交港股上市申请;阿里、京东更多停留在云与数据服务。字节是第一个把团队、模型、管线整体打包、对外出售部分股权的,也因此成为第一个被市场公开标价的中国 AI 制药资产。这个估值锚的意义,可能大于 2.9 亿美元本身。
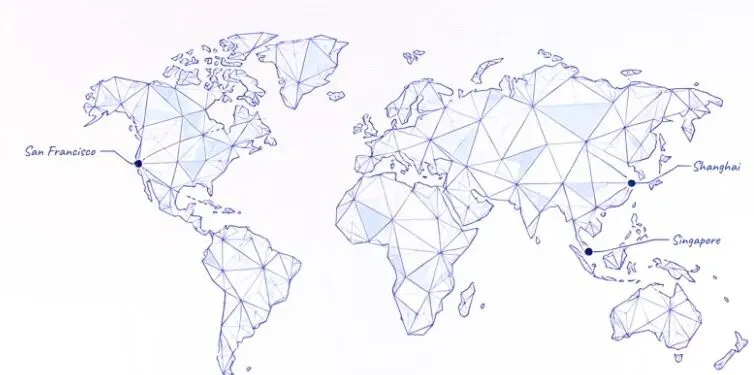
▲ Anew Labs 官网标注的三地布局:上海、旧金山、新加坡(来源:Anew Labs 官网 anewbt.com,2026 年 9 月页面截图)
五、冷静的一面:市场在给工厂定价
15 亿美元买到的只是可能性。从官网管线看,Anew Labs 四条候选分子全部处于临床前,其代号 AN-5162 的 IL-17 项目被描述为全球首个可同时抑制 IL-17 家族三类二聚体的口服小分子,相关成果在 2026 年 AAI 会议作口头报告——但"首个"由公司提供,尚无第三方临床数据背书。融资之后,公司最紧迫的任务不是训更大的模型,而是建湿实验室。钛媒体的一句话点破了要害:决速步骤不在模型跑多快,而在湿实验数据产得多快。
更值得警惕的是估值方法。有机构测算 2026 年全球 AI 制药市场规模不足 30 亿美元,而单轮融资已出现 21 亿美元的量级;上一轮信仰退潮的标本是薛定谔,市值从约 80 亿美元跌到 15 亿美元。当市场用"平台+管线+算力"给一家公司定价,而不是用某一款药未来能卖多少钱定价时,锚的是情绪,不是现金流。
以下是推测:如果 2027 到 2029 年这批 AI 起源分子在 II 期临床交出高于行业平均的成功率,今天所有价格都会显得便宜;如果交不出来,估值会回落到管线残值,行业将经历第二次出清。盒子会一个一个打开,而且不会都往外跳好东西。
最终判断
字节拆分 Anew Labs 的意义,不在于一家公司拿到多少钱,而在于三件事同时发生:AI for Science 第一次从大厂的实验室 KPI 变成可交易的资产;中国 AI 制药第一次有了公开估值锚;"大厂能不能做药"这个老问题,被换成了"大厂愿不愿意承认自己做不了药"。
接下来值得盯的三个信号:Anew 的 IL-17 分子何时递交临床试验申请;HSG、高瓴这批机构会不会在一年内跟进第二轮;以及腾讯、百度是否会把内部团队同样拆出去独立融资。
药从来不是快生意。愿意把它拆出去、单独定价、单独承受失败,才是大厂第一次真正认真。
(本文事实部分依据 Anew Labs 官网 anewbt.com、第一财经、澎湃新闻、 Reuters、SCMP、TechNode、财联社、21 世纪经济报道、钛媒体、投中网、36 氪等公开报道,以及 Isomorphic Labs、英矽智能等公司公告;估值与市场规模数据在不同信源间存在口径差异,文中已标注;"十年十亿美元"为行业通行说法,阶段耗时为估算结构,非实测数据;对 2027—2029 年的表述属于作者推测。)