ARTICLE · 1120761
硅谷教父甩出一张神秘暴涨图!全网沸腾:AI没吹牛,但CFO已经举起屠刀
深夜,硅谷创投教父、Y Combinator 联合创始人保罗·格雷厄姆(Paul Graham)在社交平台上发了一条引人瞩目的短帖。
没有废话,只有简简单单的一句话,和一张让人心跳加速的图。
他说:“AI 创业公司长得实在太快了这就是估值被抬得这么高的原因所在。光靠 AI 概念的新奇不足以撑起天价,关键在于大量初创公司手里,切实握着极其惊人的增长数据。”
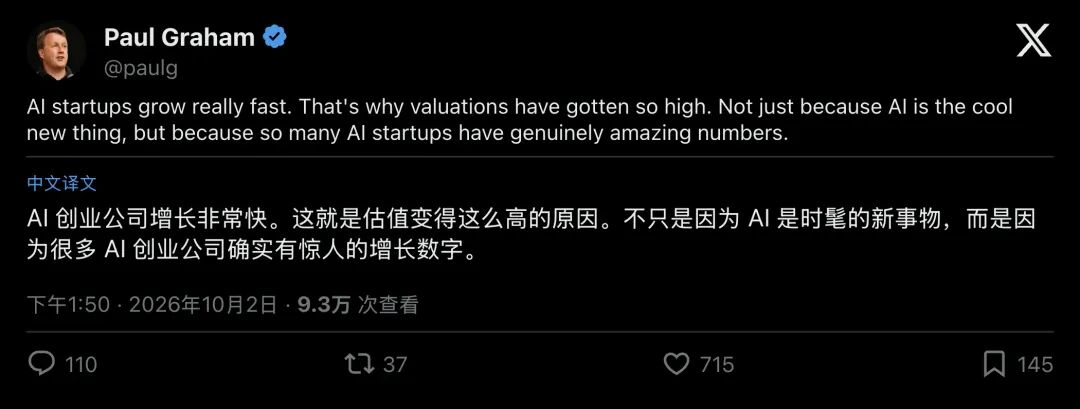
▲ Paul Graham 发推直言:AI 高估值背后,是真金白银的惊人增长
那张图上的曲线,前几个月还在紧贴着地面爬行,随后突然像被点燃的火箭一样,近乎呈 90 度垂直拔地而起。
行业讨论迅速升温
看空的人天天在喊“AI 泡沫要破”、“全是概念炒作”;而硅谷最有权势的教父,却直接把一张近乎直角拐弯的暴涨图摔在了所有人脸上。
有人在评论区急迫地追问:“老哥,这张图的纵轴到底是什么?是网页点击量,还是免费下载数?”
几个小时后,格雷厄姆冷冷地回复了两个单词:
“Monthly revenue.”(月收入。)
▲ 面对追问,Paul Graham 明确回应:纵轴是实打实的月收入
这里撇开了虚增的曝光量与注水的注册用户,全凭实打实、按月进账的真金白银说话。
这场关于 AI 究竟是“人类未来”还是“世纪骗局”的争论,因为这两个单词,被推向了一个全新的高潮。
01惊人算术:为什么投资人像疯了一样砸钱?
要看懂这场地震,我们得先搞明白风投世界里最残酷、也最迷人的“算术游戏”。
很多普通读者可能会纳闷:就算一个月多赚了几十万美元,至于给动辄几十亿、上百亿美元的估值吗?
答案藏在一个词里:斜率
在创投圈,评估一家公司的价值,往往看的是它的 ARR(年化经常性收入)。通俗地说,就是看你这个月能收多少软件订阅费,然后乘以 12 个月,算作一整年的进账基准。
如果你的收入每个月只涨 2%,投资人只会按部就班地给你一个普通传统公司的价格;但如果你的月收入呈现出“曲棍球棒”一样的直角拉升,这个月 10 万、下个月 30 万、再下个月 100 万,投资人的大脑就会立刻陷入疯狂。
▲ 投资人 brryant 在评论区指认:这曲线太眼熟,像极了我投的一家 YC W25 公司
格雷厄姆早在 2012 年那篇传世长文《Startup = Growth》里就定下了铁律:创业公司的本质,就是为了极端增长而生的机器。
当增长速度快如火箭,高估值便超越了盲目的情绪狂热,直接变成了计算器上的简单乘法。
你今年跑出 1000 万美元收入,按照这种斜率外推,三年后可能就是一个数十亿美元的庞然大物。为了不被时代列车甩下,顶级风投机构必须用最夸张的溢价去抢夺上车门票。
放眼整个赛道,这种近乎垂直拉升的曲线绝非孤例。
知名科技分析师阿齐姆·阿扎尔(Azeem Azhar)团队发布的重磅报告显示:过去 12 个月,全球生成式 AI 经济狂揽了 1100 亿美元的销售额;按年化运行速率计算,已经突破了 1750 亿美元。
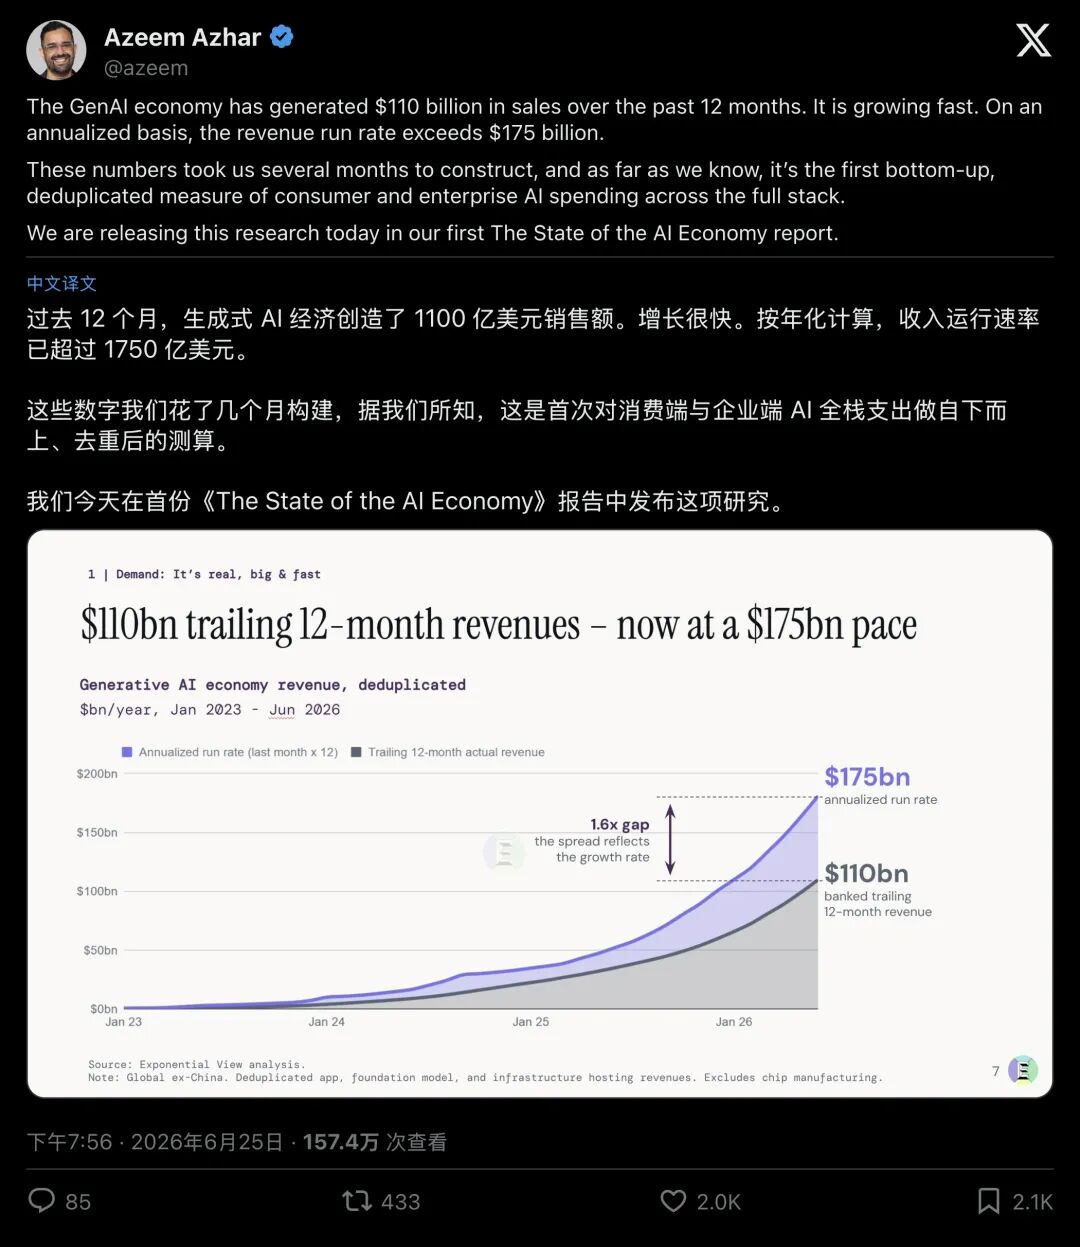
▲ Azeem Azhar 团队测算显示:生成式 AI 经济年化收入运行速率已超 1750 亿美元
阿扎尔团队把数据摆出来时,整个科技界都倒吸了一口凉气:生成式 AI 的收入爬坡速度,整整是当年移动互联网或 PC 互联网的三倍!
在欧洲,做 AI 应用的 Lovable 刚刚宣布拿下 4 亿美元融资,估值直冲 133 亿美元。他们上线还不到两年,平台上就生成了 6000 万个项目,每月访问量高达 9 亿次,甚至连《财富》500 强企业中近三分之二的员工都在用。
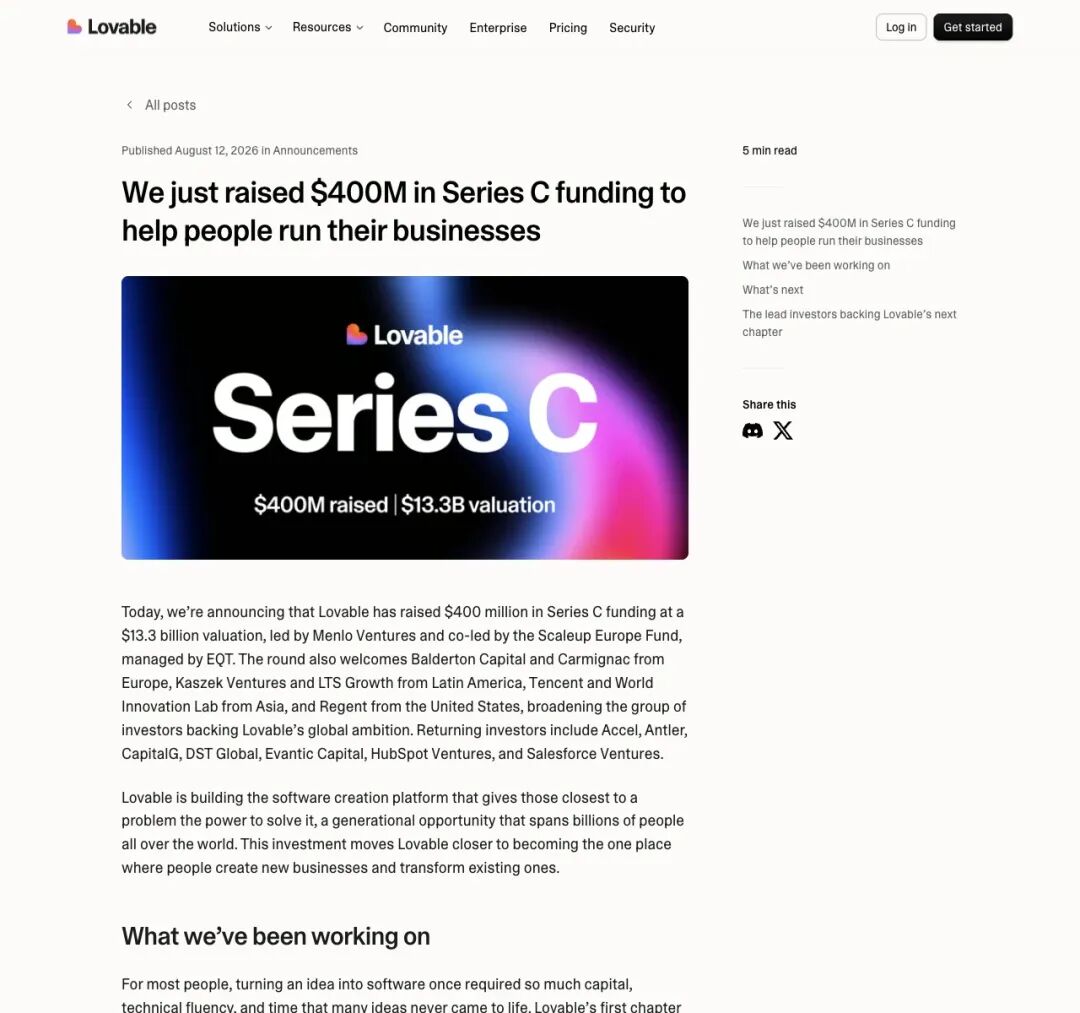
▲ 应用层独角兽 Lovable 估值飙至 133 亿美元,成为狂飙周期的超级样本
一切看起来都太美好了AI 创业者在数钱,风险投资人在开香槟,硅谷教父在推特上挥舞着旗帜。
然而,宴席最热烈的时候,总会有人推开大门,泼进一桶刺骨的冰水。
02致命裂缝:神仙曲线背后的“皇帝新衣”
在格雷厄姆那条推文的评论区里,一片赞美声中,突然杀出了几条极度尖锐的质问。
美股上市公司 Yext 的首席执行官迈克尔·沃尔拉斯(Michael Walrath)直接切中要害:
“别光看月收入,现在有本事看看毛利、净利,以及整体的烧钱速度?”
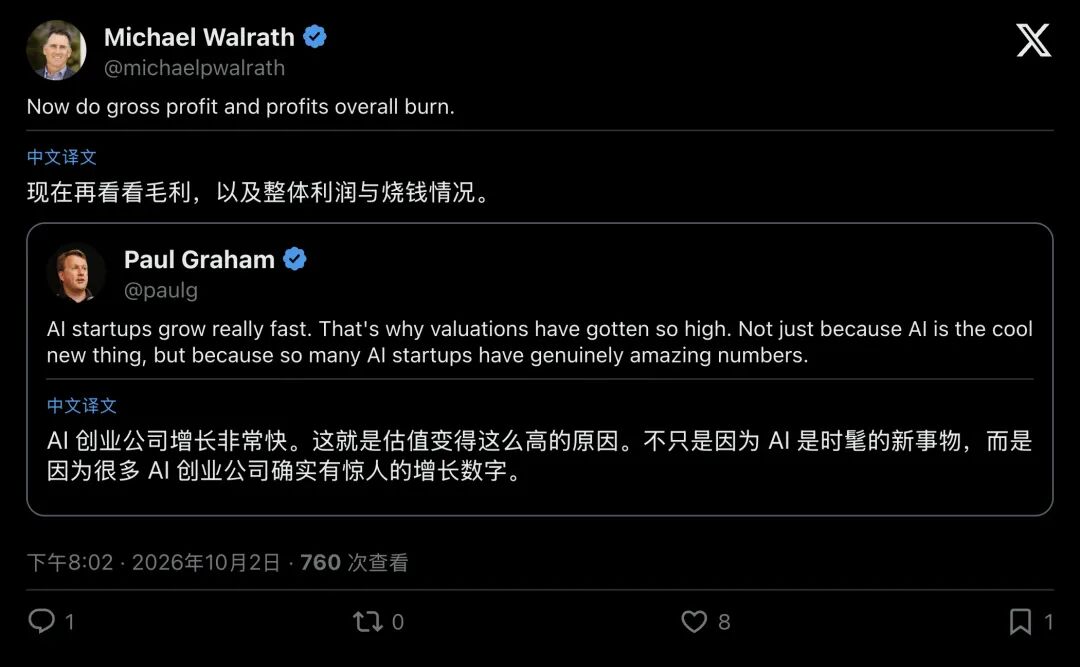
▲ Yext 首席执行官 Walrath 追问:收入背后,毛利与烧钱情况到底如何?
这句逼问,瞬间扯下了光鲜报表的一角。
收入高,等于赚钱吗?在 AI 时代,完全是两码事
传统的软件公司,写完一套代码,复制一万份的成本几乎是零,毛利率能轻松做到 80% 甚至 90%;
但今天的 AI 初创公司,用户每在对话框里敲下一行字、每生成一张图,后台的 GPU 算力服务器就在疯狂燃烧。很多初创公司账面月入百万,但转头就要给英伟达和云厂商结清大几十万的算力账单。
你赚得越多,背后可能亏得越惨
创业者维卡斯·马尔帕尼(Vikas Malpani)更是把刀子扎得更深:“惊人的数字是真的,但它掩盖了大量靠补贴换来的试用。这些客户到底能不能留住,根本没被验证过。”
在这个时代,一家企业在网上花四分钟绑卡注册一个 AI 工具太容易了,但四分钟后彻底弃用、取消订阅也同样容易。
连资深投资人克里斯·布朗(Chris Brown)都忍不住揭露了创投圈心照不宣的“默契共谋”:
对于早期投资人来说,严查商业模式能否自我造血早被抛在脑后。大家看重的是故事够不够新、团队背景够不够强、想象空间够不够大。谁要是先当那个煞风景的“坏人”,非要追问这家公司三年后能不能盈利,谁就会立刻被踢出局,连份额都抢不到。
于是,市场上开始成批涌现估值 50 亿、100 亿美元,但最终随时可能归零的空中楼阁。
可是,这些公司账户上那一笔笔真金白银的月收入,到底是从哪里刮来的?
要解开这个谜团,我们必须离开硅谷投资人的咖啡馆,钻进传统大企业的财务室。
03试玩红利:78% 狂欢背后的“试点炼狱”
所有垂直冲天的月收入曲线,终点必须有人买单。
这些买家,正是全球各大企业的技术副总裁(VP)、首席信息官(CIO)和首席财务官(CFO)。
在过去这两年里,全球大企业的高管们普遍患上了一种严重的心理疾病,“AI 落后焦虑症”。
董事会在开会,股东在质问:“隔壁竞争对手都用上大模型了,我们的 AI 战略在哪里?”
为了交差,为了向外界展示自己的创新与敏捷,各大企业纷纷设立了名目繁多的“AI 创新基金”或“数字化探索预算”。
根据权威调研机构的数据,在过去 18 个月里,高达 78% 的大中型企业启动了外部 AI 工具的采购试验。
这些试验项目在行业内被称为 POC(概念验证)。
什么意思?就是企业拨出一笔几万、十几万美元的“零花钱”,由某个业务部门总监签字批准,买几个年轻初创团队的 AI 软件来“尝尝鲜、试玩一下”。
不需要复杂的合规审计,不需要漫长的招投标,只要你在演示 Demo 时足够酷炫,只要你的功能看起来有未来感,大企业的探索预算就会像潮水一样涌进你的账户。
格雷厄姆图中那条近乎直角的月收入曲线,在很大程度上,正是由无数大企业的“试玩预算红利”生生喂出来的。
初创团队以为自己找到了印钞机,投资人以为自己投中了下一个微软。
然而,极其残酷的冰冷现实藏在后半句:
在所有的 AI 试点项目中,最终能够迈进日常生产环境、被企业长期使用的,仅仅只有约 35%!
超过六成的项目,沦为了臭名昭著的“试点炼狱(Pilot Purgatory)”。
在试用期里,员工们觉得挺好玩;可试用期一过,当企业试图把它接入内部核心数据库时,就会发现各种灾难性问题,数据接口根本打不通、大模型幻觉频发导致风控警报不断、一旦算错了账根本没人敢承担责任。
于是,这 65% 的 AI 工具在试用期结束后,就被企业悄悄关停,沦为了赛博垃圾。
04清算时刻:当 CFO 举起屠刀
时间来到 2026 年,大企业的耐心终于被彻底耗尽了。
风向变了原本由创新部门掌控的“尝鲜零钱罐”,被直接收回,交到了整个商业世界里最冷血、最看重数字的人手里,首席财务官(CFO)。
过去,企业看 AI 项目是看“好不好玩”、“时髦不时髦”;
今天,CFO 拿着红笔坐在会议室里,只看硬性商业回报(Hard ROI),每一个问题都带着刀光剑影:
- “买了这套软件,下季度到底能不能帮我省掉 10 个初级法务或外包审核的编制?”
- “用了这个客服智能体,平均工单处理时间到底缩短了多少秒?拿出对照实验数据来。”
- “如果算不出确切省了多少钱,明天就把这个订阅给我砍掉。”
一场更为凶猛的风暴正在降临:供应商大清洗(Vendor Consolidation)。
在早期的狂热阶段,企业内部出现了极其严重的“工具泛滥”。市场部刷卡买了个写文案的 AI,HR 部门买了个筛选简历的 AI,程序员又自己报销了一个代码辅助插件,每个月各种几千几万美元的零星账单满天飞。
调研显示,到了 2026 年,高达 84% 的企业 IT 决策者正在全面推行供应商精简。
那些仅仅套了一层精美外壳、只解决某个单一环节的“玩具型”单功能点状工具,正在被成批成批地清理出采购清单。
有限的预算,被无情地向少数全能型超级平台、或者能端到端交付真实业务结果的深度智能体收拢。
对那批在过去一年靠着大企业 POC 合同飞上天的 AI 初创公司来说,集体性的“续约断崖”已然逼近。
当第一年的尝鲜期满,当续约账单寄到 CFO 桌上,缺乏硬核生产力价值的公司,其月收入曲线不仅会停止垂直上冲,更可能在短短两三个月内,呈现出断崖式的垂直跌落。
05飞行的速度,与着陆的底盘
回过头来,再看保罗·格雷厄姆的那条推文。
他说谎了吗?没有
那些按月飙升的收入曲线是真实的,生成式 AI 在极短时间内调动起的全人类商业好奇心与资金流,也是真实的。它的爆发力,确实远远超越了过去的 PC 和移动互联网。
但“惊人的数字”并不等于“永恒的生意”
在商业世界里,任何一笔突然暴涨的收入,最终都要回答两个最古老的问题:客户为什么离不开你?你赚的钱扣掉成本还剩多少?
在探索的狂欢期,大企业愿意为你的 Demo 支付一笔昂贵的尝鲜小费;但当经济周期进入深水区,所有的商业神话,最终都要接受 CFO 资产负债表最严苛的拷打。
硅谷教父向世人展示了这群年轻创业者令人惊叹的飞行速度;
但当潮水退去、试用期结束,最终决定这些独角兽平稳降落抑或粉身碎骨的,只有它们着陆时的底盘。