ARTICLE · 1127050
无数APP拼命借钱给普通人,不是福利,是藏着最现实的套路
这段时间我真的被网络平台上的各种APP的借钱弹窗弄糊涂了。
平时就是正常刷视频、网购、点个外卖而已。可不管打开哪个软件,隔三差五就弹出借贷页面。
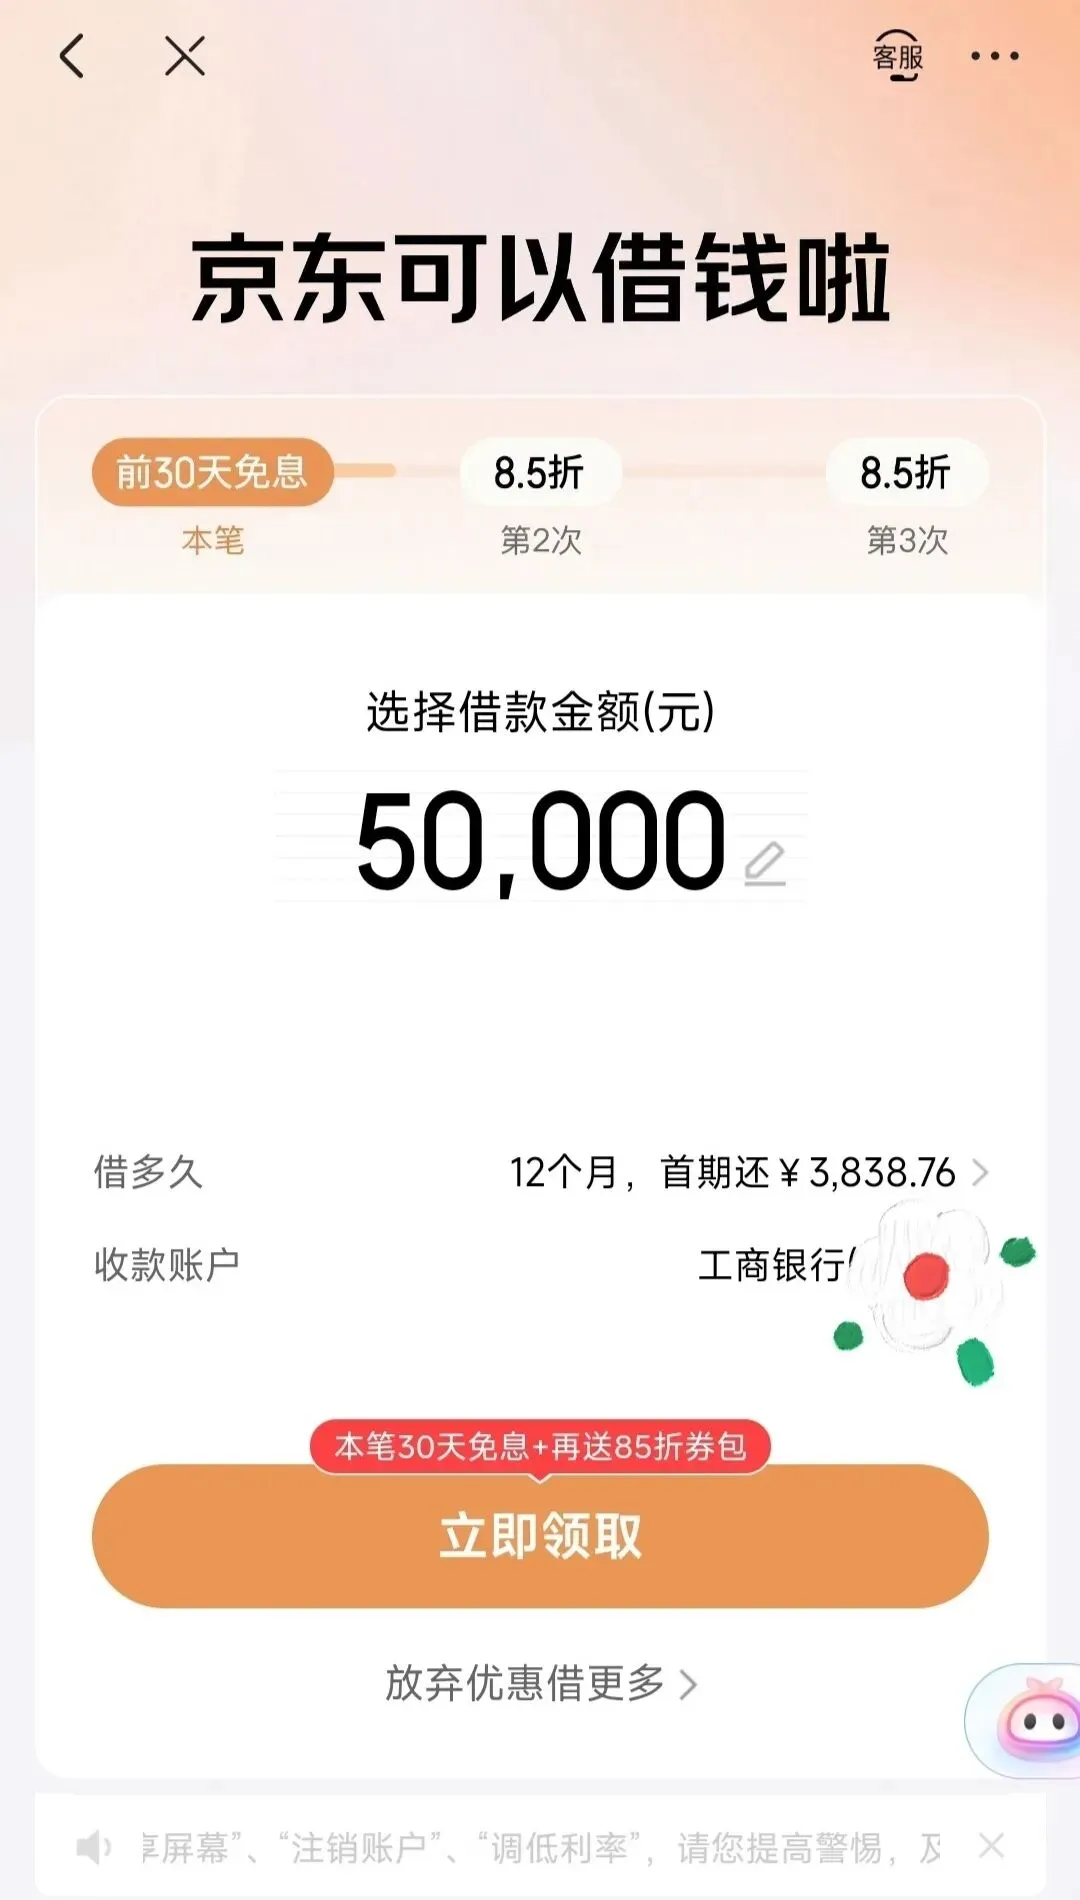
额度看着特别的大,随便点一下就能贷好几万,申请步骤也简单得可怕。
以前我没太在意,甚至傻乎乎觉得,平台还挺贴心,知道普通人偶尔手头紧张,专门给大家提供方便。
直到最近身边发生两件真实小事,我才算彻底看透这里面的门道。
也真心想把自己的感悟和教训,好好分享给大家。
我有个二十出头的小侄女,刚出来上班没多久,工资不高,平时花钱又没什么规划。
前段时间她跟我说,手机里好几个APP都给她开了额度。
一开始她只借了一千多,想着发了工资就能马上填上,完全没压力。
可就是这种“随手就能借到钱”的感觉,慢慢让人放松了警惕。
花钱变得越来越随意,想吃就吃、想买就买,再也不会刻意克制自己。
短短几个月时间,小额账单越积越多,从一千变成几千,最后变成上万。
她自己都傻了,根本想不通,明明没买什么大件东西,负债怎么就悄悄变多了。
看着她每天焦虑失眠、还款提醒催得心慌,我心里特别有感触。
普通人真的太容易被这些看似友好的借贷入口诱惑了。
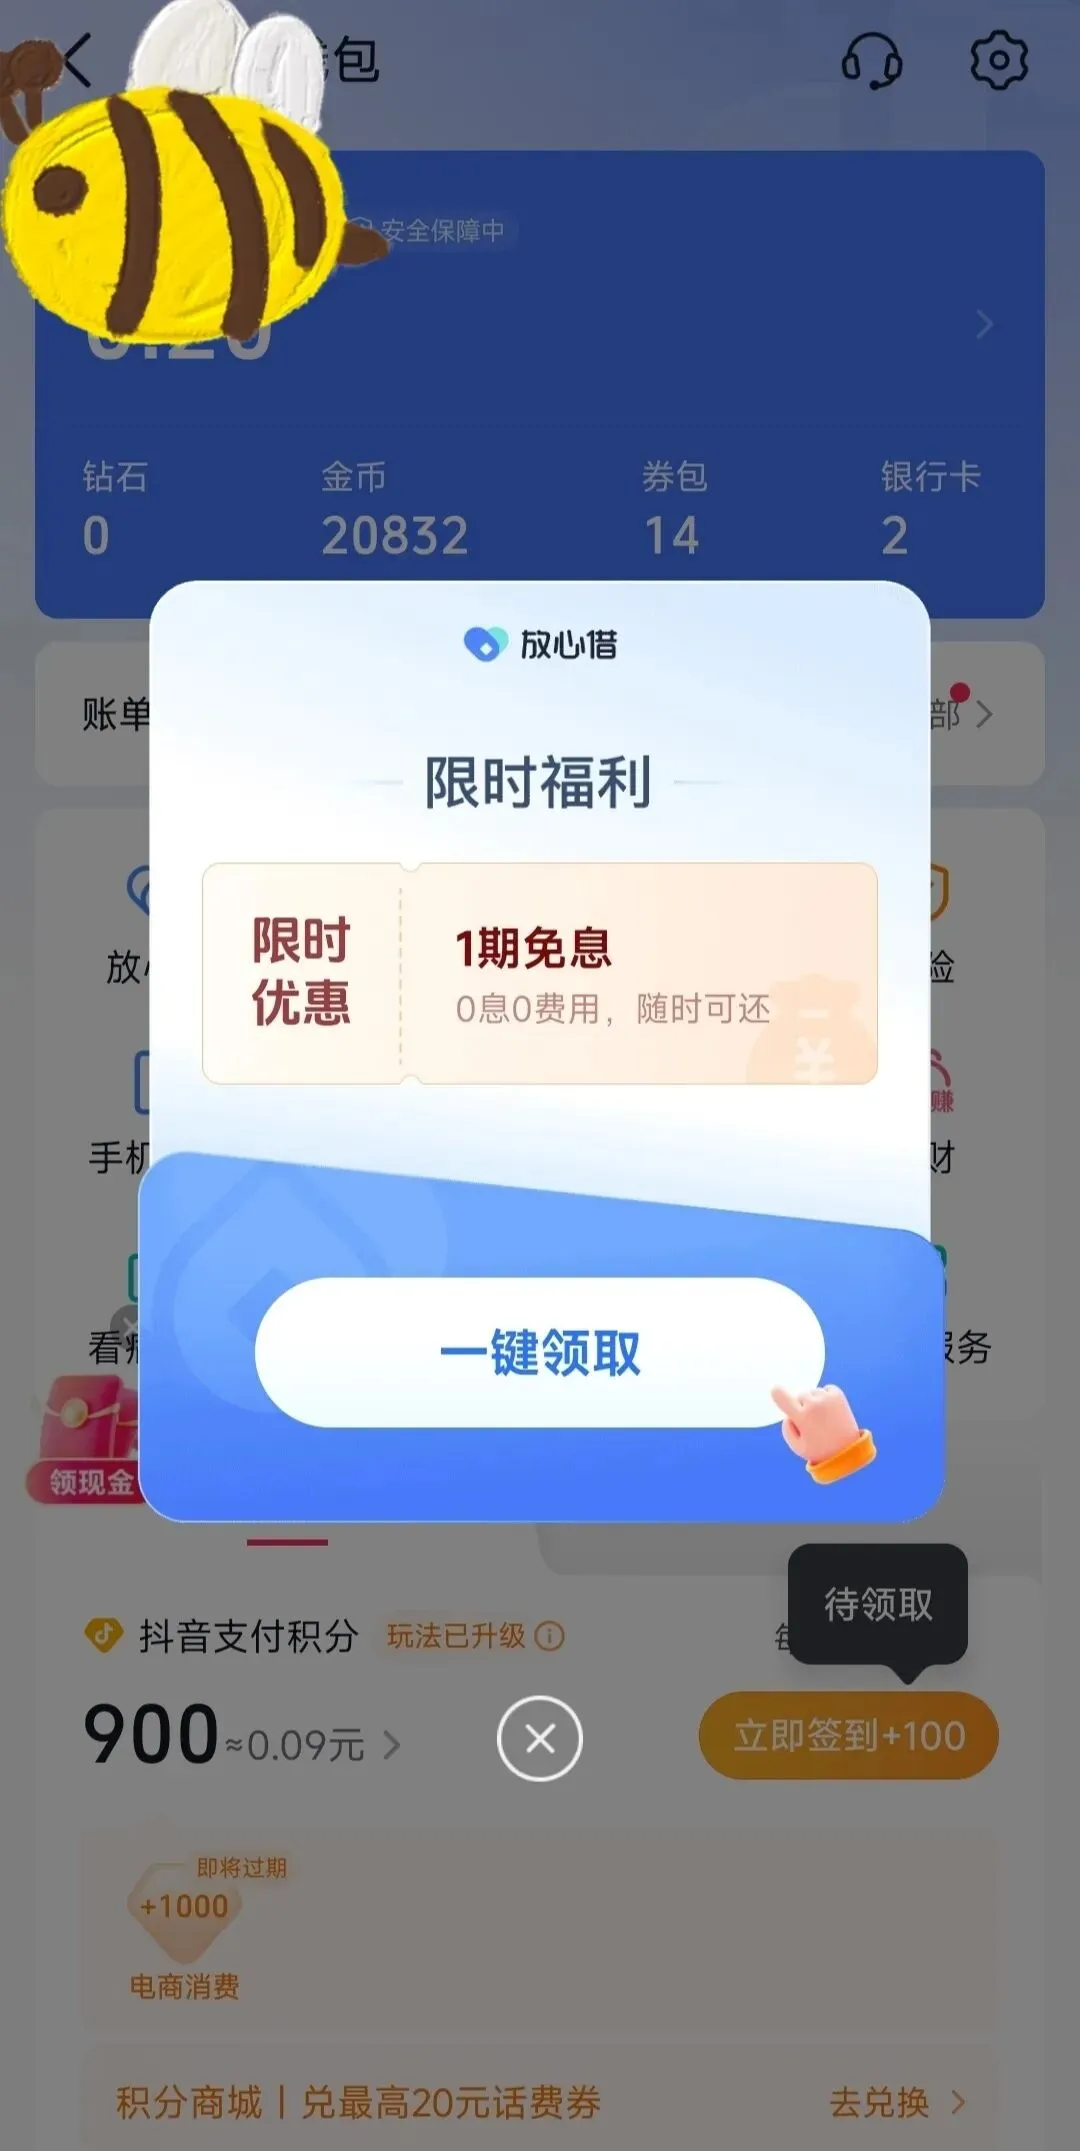
很多人跟我侄女一开始的想法都是一样的,觉得平台主动借钱,是认可自己、是给用户的福利。
可真正了解行业逻辑之后才明白,所有APP扎堆做借贷,只是因为这门生意太赚钱。
现在普通的互联网业务,竞争内卷特别严重。
靠广告、靠会员、靠普通服务,赚的都是微薄辛苦钱。
唯独借贷相关的业务,收益稳定、利润空间大,是很多平台最核心的盈利来源。
而且我也是后来才知道,绝大多数日常APP,根本没有自己放贷的资质。
它们不会承担任何资金风险,只是单纯做用户引流。
把我们这些普通用户,对接给各大金融机构。
只要有人点击开通、成功借款,APP就能直接拿到一笔不错的推广佣金。
特别是用户后续有还款困难、逾期影响征信、压力缠身等等,这些都和平台没有半点关系。
收益提前到手,风险全在普通人身上。
这就是为什么,不管是购物、听歌、看书、打车的软件,都有借钱的页面。
更让人觉得细思极恐的是平台的算法精准度。
我们日常的每一次使用痕迹,都会被系统记录下来。
什么时候消费多、什么时候余额紧张、是不是经常月底周转不开、有没有超前消费的习惯。
这些细节,平台比我们自己还要清楚。
专门挑大家手头最拮据、自制力最弱的时候,推送低门槛额度、短期优惠活动。
很多人本来能咬牙熬过去,可就是被这些弹窗诱惑,然后就不明不白背上了负债。
还有一个很多人忽略的细节,也是我自己慢慢总结出来的经验。
大家看借贷的时候,只会盯着表面显示的利率。
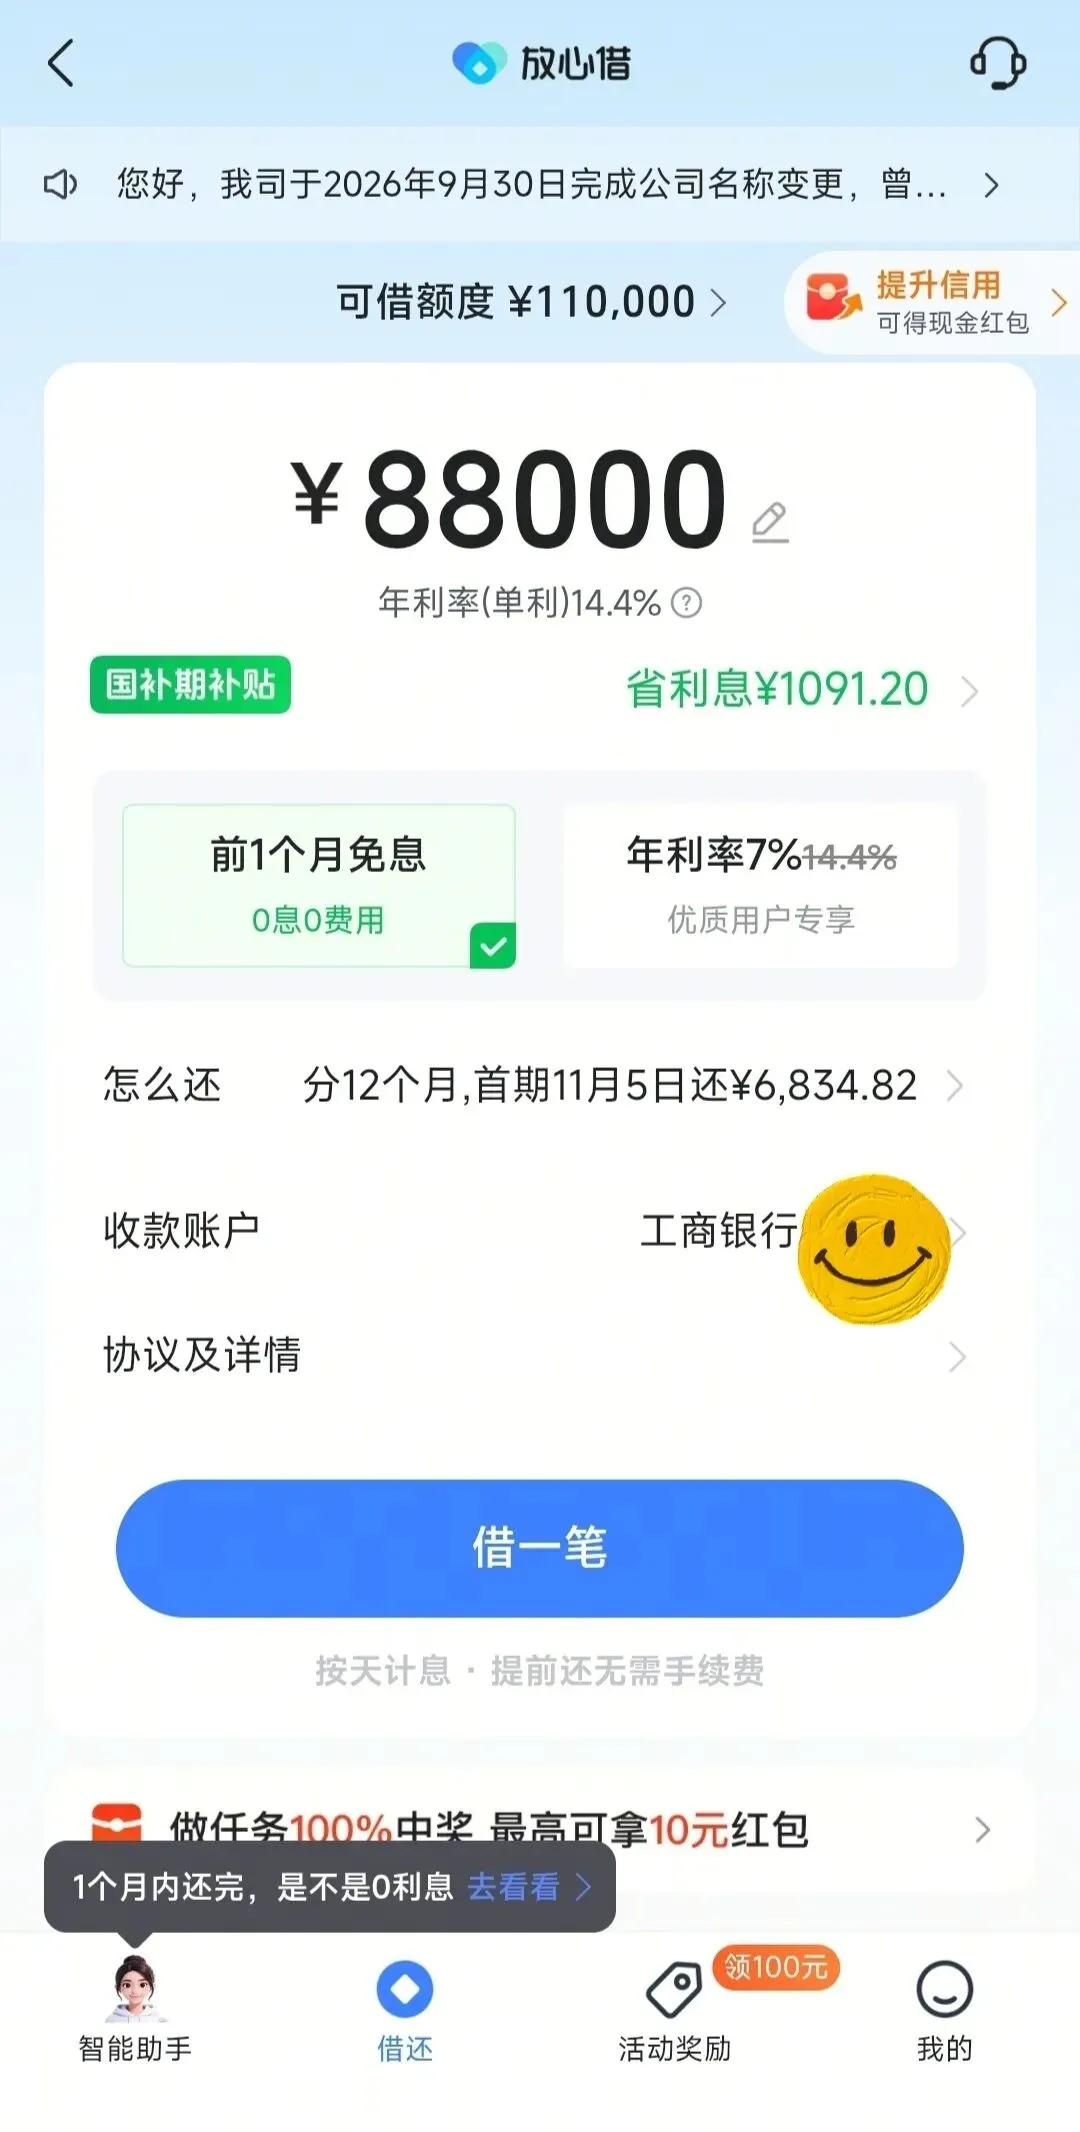
很容易忽略隐藏在细则里的各类服务费、手续费、担保费用。
全部叠加之后,真实的使用成本,往往比想象中高出不少。
平台就是靠着无数普通人的小额借贷,日积月累,堆起巨额收益。
除此之外,借贷功能,也是平台绑定用户的工具。
很多人开通额度之后,日常消费会下意识优先用借款抵扣。
慢慢依赖上这种不用立刻掏钱的消费方式,再也不想量力而行了。
平台既稳住了用户活跃度,又持续赚取借贷收益,妥妥的双赢,唯独吃亏的是普通人。
经历过身边人的这些教训,我现在对各类网贷弹窗,完全是直接忽略。
也真心劝所有普通上班族、过日子的普通人。
生活真的不需要那么多超前的体面。
手里有钱就多花一点,手头紧张就省一点。
短暂的超前消费,换不来安稳日子,只会带来长久的焦虑和压力。
踏踏实实挣钱、安安稳稳过日子,没有负债、不用心慌等待还款日,这才是普通人最好的生活状态。
希望看到这篇文章的朋友,都能守住自己的钱袋子,别被APP的套路蒙蔽双眼。
免责声明:本文为个人生活感悟与经验科普分享,仅用于日常知识交流,不构成任何金融借贷建议、投资引导。所有借贷资质、利率规则、办理流程均以官方金融机构公开公示内容为准,读者请勿盲目参考操作。