ARTICLE · 1138580
为什么每个APP都想追着借钱给你,是算法精准“投喂”?
刷短视频弹出“免息借款”,打车付完款推来低息贷款,充个会员也要跳转借贷页面——从修图到外卖,从出行到追剧,几乎每一个APP都在追问你同一个问题:要不要借点钱?这不是巧合,而是一门利润丰厚的生意正在把你的每一次点击都变成潜在的借贷入口。
00后女孩陈洁打开修图软件,修好一张自拍照,准备分享到朋友圈。在修图结束的页面上,“海报设计”和“帮我修图”之间,一个陌生选项映入眼帘——“借钱”。她愣住了:“一个修图软件,为什么想借钱给我?”
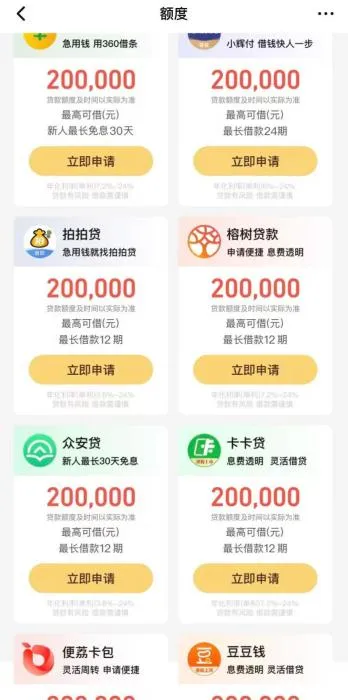
这个问题不是陈洁一个人的困惑。记者测试了20余款常用APP,涵盖购物、娱乐、出行、外卖等类型,发现其中很多都设置了借贷入口。从社交、娱乐、出行到生活工具,不少互联网平台都争相扮演起债权人的角色。借贷从一件需要慎重考虑的事,变成了可能发生在很多情景下的“顺手操作”。
你付的可能不是钱,而是债
互联网信贷的渗透,常常始于一次微小的点击。
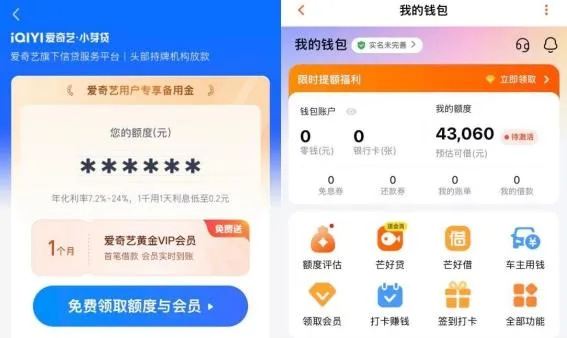
大学生李洋追热播剧,点开某视频平台“免费领1个月VIP”按钮,页面随即跳转至站外借贷平台,要求填写身份证号、手机号以申请额度。为了省掉二十几元会员费,他需要先成为“借款用户”。95后陈欣曾为领打车优惠券,差点从某打车平台借钱。打车结束后,支付页面弹出一个醒目的优惠提示,她下意识地点击、刷脸、验证,一气呵成。直到“确定是否贷款”的内容弹出,她才猛然惊醒:自己差点儿为了十几元的优惠背上债务。“过程太顺了,顺到你根本察觉不到那是贷款。”陈欣说。
如果说直观的“借钱”按钮还有一定辨识度,那么“分期支付”则是一种更隐秘、更日常的信贷嵌入。它融入消费动作本身,常常模糊消费与负债的界限。“我以前从不觉得‘分期’和‘贷款’是一回事。”80后郭轩告诉记者,直到看到征信报告,她才发现自己的“分期付款”显示为了消费金融公司的个人贷款记录。
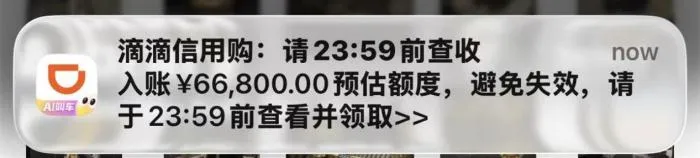
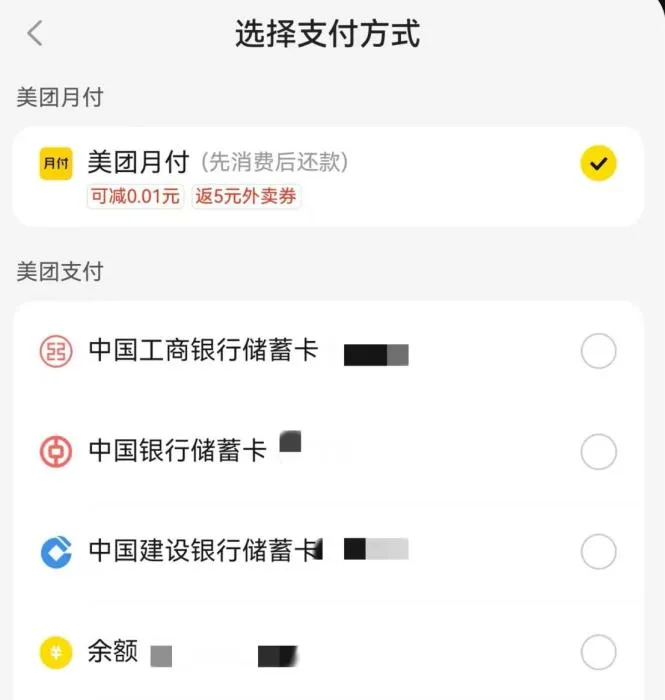
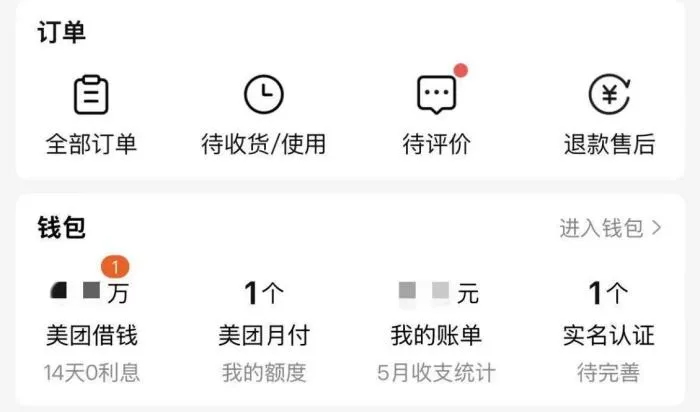
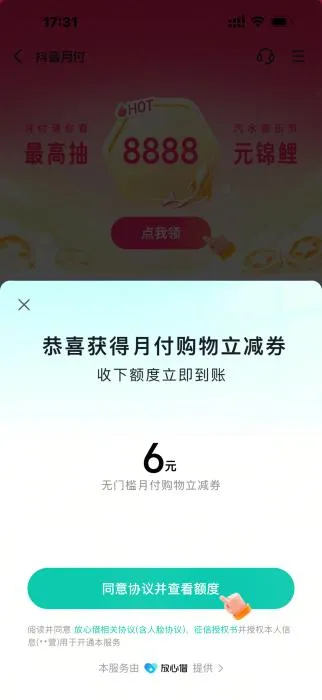
更值得警惕的是,这些借贷入口往往以“红包”“积分”“免费会员”的面貌出现。中国新闻网《民生调查局》记者调查发现,一些APP会通过送优惠等方式诱导用户借款——想领一张外卖券,发现完成借款才能领取;收到一则优惠提醒,点开却是借贷开通页面;支付一笔账单,不小心就开通了平台月付服务。
当“卖产品的”变成“放贷的”
为什么每一个APP都想借钱给你?答案藏在两个字里:利润。
对互联网公司来说,用户增长红利见顶,将海量用户数据与行为场景进行金融化变现,已成为平台增长路径之一。
这背后是一门利润可观的生意。面向普通消费者的信用贷款年化利率通常介于3%至24%,而大型平台获取资金的成本低得多。以2025年河南中原消费金融公司发行的鼎柚二期个人消费贷款ABS为例,项目规模15亿元,A档规模11.06亿元,年化利率仅1.95%。较大的利差构成利润基石。
如果说自营信贷赚取的是资金利差,那么更普遍的“导流”模式,则是在赚取流量变现费。平台提供场景与流量,将用户导向合作的持牌金融机构,双方通常按“风险共担、利润共享”原则分配利润。举例来说,对客定价24%的贷款产品,年化风险损失10%,利息和费用损失1.3%,助贷方分润收益约6.7%,分润比例设定为29%。
“APP都想借钱给你,是平台寻求流量变现与‘嵌入式金融’趋势的共同结果,但也可能产生利率不透明、诱导借贷甚至诈骗等问题。”上海金融与发展实验室副主任董希淼提示。
算法的“精准投喂”
如果说触手可及的入口是看得见的诱惑,那么真正让借钱变得“难以抗拒”的,往往是那套比你自己更懂你的算法。
曾任职于多家互联网公司金融部门的算法工程师王磊介绍,平台可从消费频次、品类和金额中推算用户大致收支状况。一旦算法判定你可能缺钱,一系列精心设计的推送便会启动。
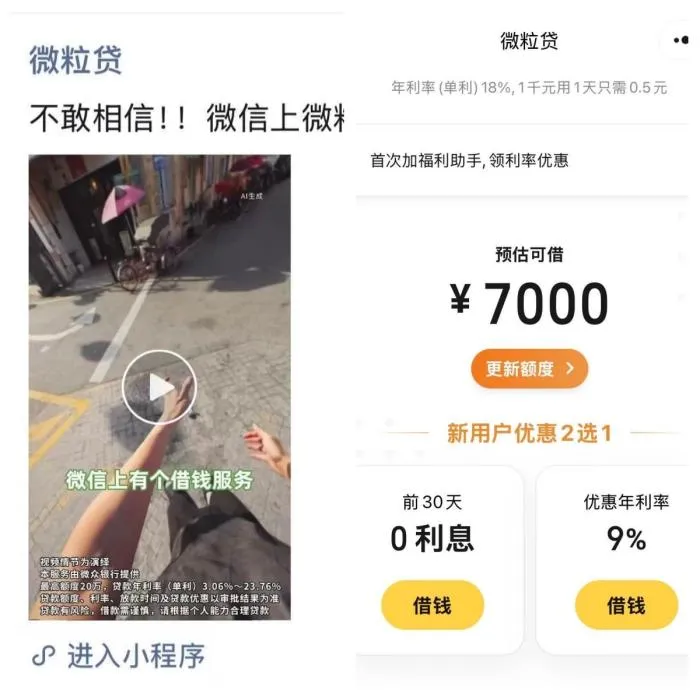
这些借贷广告的推送形式五花八门:除了明显弹窗和广告位,还可能伪装成“积分到期提醒”“支付成功红包”或“AI专属顾问咨询”,本质都是引导借贷的交互设计。算法会精准锁定“支付压力期”——信用卡账单日后的资金紧张时刻、深夜的电商浏览高峰、频繁使用分期服务的行为模式,这些都会成为推送借贷信息的判断依据。
并非所有用户都会收到推送。如果一个人从未点击任何红包或借贷推广,系统会逐渐将其标记为“低意向用户”,降低推送频率;反之,只要有过一次点击或授信行为,就可能被打上“易转化”标签。
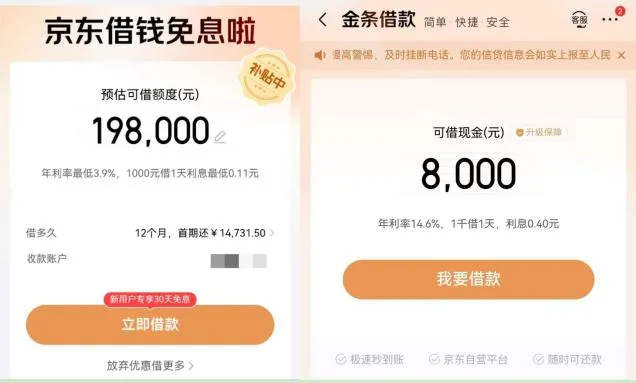
而在营销端,部分平台深谙“利率幻觉”之道——广告里只提“日息低至万分之几”“千元借款仅需几毛”,用看似微不足道的数字淡化借贷成本。但实际上,宣称最低3.9%的年利率变成14.6%;说好的免息券用完后年化高达17.337%;一笔借款要签两三份合同,担保费、服务费、管理费层层叠加,综合费率轻松触顶24%。南开大学金融学教授田利辉指出,将极低利率前置展示,申请后才知晓真实成本,这种营销手法利用信息不对称,极易造成消费者的认知落差。
监管的“三记重拳”
好消息是,监管正在以前所未有的力度介入这场“借贷围猎”。
2026年9月30日,《金融产品网络营销管理办法》正式施行。这份由人民银行、金融监管总局等八部门联合印发的文件,核心在于划定金融产品网络营销的合规主体边界:仅金融机构及受其委托的第三方互联网平台可开展相关营销活动,“黑户可贷”“秒批秒放”等误导性表述被明确列入禁止清单。
这并非孤立的监管动作。2025年10月,商业银行互联网助贷管理通知落地,从合作准入、成本上限层面搭建业务基础框架;2026年8月,个人贷款综合融资成本明示规定施行,将成本约束转化为面向借款人的强制性披露义务。此次新规补齐获客营销环节的监管拼图,形成准入、定价、获客三层递进的监管体系。
新规最直接的冲击,是颠覆了传统流量导流模式。办法要求第三方平台提供营销服务时,必须由金融机构以自身名义发布产品信息,跳转路径直达金融机构自营平台,禁止多层转委托、嵌套式导流。API隐形导流被叫停,多层分销模式面临终结。
行业收缩态势已在财报中显现。2026年第二季度,国内主要上市助贷机构业务规模普遍收缩,奇富科技、小赢科技等头部机构撮合放款规模同比大幅回落,嘉银科技由盈转亏。截至2026年第三季度末,7家上市助贷平台中唯有一家在增长,其余六家几乎全线收缩,维信金科上半年在中国内地撮合放款同比暴跌85%。
结语:当“顺手”变成“负债”
为什么每个APP都想借钱给你?因为这是一门利用你每一个“顺手点击”来赚钱的生意。当平台的增长红利见顶,用户的每一次消费行为、每一个资金紧张的瞬间,都被转化成了放贷的入口。
但监管正在重塑游戏规则。当新规要求金融机构以自身名义发布产品信息、跳转必须直达自营平台、多层导流被叫停,依靠流量倒卖赚快钱的时代正在加速终结。对行业而言,这是一次从“规模增长优先”向“合规生存优先”的逻辑切换。
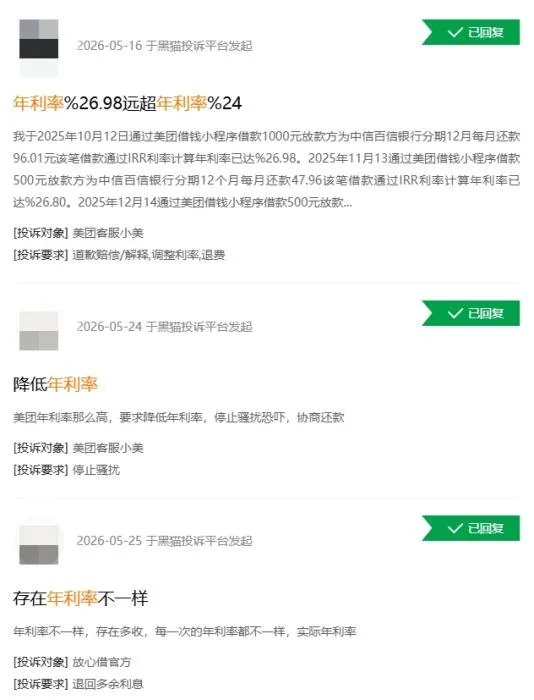
而对于每一个普通用户来说,最重要的一课或许很简单:认清“免费背后是成本,便捷背后是债务”。下次看到“免费领VIP”或“领红包”的按钮时,不妨多问一句:这背后,是不是又一个想借钱给我的入口?