ARTICLE · 1154242
AI在重构产业
AI在重构产业--- 关于AI,有一句话你一定听过:这是普通人离技术最近的一次机会。 不用会写代码,会说话就能用。门槛低到人人有份。 先记住这句话。 然后看三组数字。 第一组:韩国的SK海力士,三万五千名员工,今年人均奖金估计折合人民币三百五十万。六成是自家股票,四成现金。来源是劳资协议,跟营业利润的百分之十挂钩。方案今年八月被工会否决了,反对票50.08%,眼下正在重谈。 第二组:差不多同一时间,中国房地产开发投资同比下降19.9%。上半年,二十多家光伏上市公司合计亏掉两百多亿,产能利用率不到四成。 第三组:美国的OpenAI,五千人上下,撑起了一个逼近万亿的估值。 五千人值一万亿、三万五千人、人均三百五十万、地产在缩、光伏在亏。 几件事搁在一起,怎么对都对不上。 按理说,门槛最低的那一轮技术,受益面应该最宽。可韩国股市今年上半年涨了97%,其中85%的涨幅挤在三星、SK海力士那四只AI半导体股票上;中小企业的指数在跌;七月,加杠杆进场的散户撞上超过40%的回撤,被平仓出局。 同样的形状在别处也看得到——直播这行,收入几乎全堆在最前面几个名字上。门一旦低到人人能进,利润就往最前面几名挤。 还有一组,藏在榜单里。胡润百富榜前三十名,字面带AI标签的有七席。可把这一轮新冒出来的名字摊开——芯片、光模块、大模型、算力、电力——没有一个来自应用端。 门槛低了,钱往上游。 开头那句话,说对了一半。门槛确实低了,人人能进。但进去之后,钱没有往下分,它往上游走了。 我们对"产业"这个词的理解,有偏差。 AI没有问题。有问题的是我们看产业的方式。 --- 我们平时说"产业",一张嘴其实在说三件不同的事。 一件是说结构——制造业占GDP多少,地产占多少,AI占多少。这是一张分蛋糕的表。也是AI最容易把它搅浑的一张:数据中心算制造业还是服务业?电网算能源还是基础设施?边界一模糊,"AI产业占多少"这种数字也就没意义了。 一件是说链条——谁依赖谁,增加值在环节之间怎么切。一部手机卖出去,芯片切走多少,屏幕切走多少,组装切走多少。它问的不是"多大",是"谁卡着谁"。 还有一件是说生意本身——一门生意怎么创造价值、怎么传下去、最后怎么把钱收回来。同一辆车,直营卖和经销卖,是两套完全不同的生意。 这三样,其实是同一个经济体切在三个高度上的截面。所谓产业变迁,就是这三张截面同时在动。至于产业兴衰、新旧交替,是这些移动里、有功能被替掉的那一部分。 这几年最流行的一个说法,叫"AI产业群"。 这个词好用,也危险。 因为产业链回答的是"我依赖谁"——芯片依赖光刻机,大模型依赖算力,算力依赖电。产业群回答的是"谁和我一起动",它把一堆沾边的名字圈在一起。 天文学里的星团,是被引力算出来的,不是谁拿笔划出来的。产业群反过来,总是有人在划,而且划的人不告诉你他凭什么划。 麻烦就在这儿:产业群不划边界。数据中心算不算?电网算不算?铜算不算?都算,也都可以不算。边界由说话的人定,不由事实定。"AI产业群"能流行,恰恰因为它不要求回答最难的那个问题——我到底依赖谁。 怎么分一个词到底是群名还是位置?拿它试三个问题:它落在三张截面的哪一张上?它在链条的哪一段?它靠什么把价值变成钱?三个都答得上来,它是个位置;答不上来,它只是个群名。 你可以现在就试。光伏、储能、算力、机器人,随便挑一个,试试看。 位置比产业重要。 同一个产业里,链条不同段落截住的财富,可以差出十倍。 而且位置会动。它往哪儿动,看技术走到哪一步。 --- 要看清钱为什么停在某一段,得先看清这一轮的改动落在哪儿。 连接换的是对象。从电报到电话到互联网,往前每一轮,连接都在变多。这一轮变的是被连起来的对象:数据、算力、模型、设备、人,被重新接进同一张生产和分配的网络。 效率上,跳了一个量级——过去要几天的事,现在几秒。渠道上,入口换了位置:过去你要打开一个应用、点一串按钮;现在你只说一句话,剩下交给一个能自己办事的程序。 被连接的每一方都跟着变了。数据成了原料,算力成了水电,模型成了工具。 连接一变,做生意的账本也跟着重算。 最要紧的一笔是试错成本。在开发环境里改一版、跑一遍,代价接近零。所以软件行业容得下这种做法——先做一个六成能用的小样,再快速迭代,比憋一个完美的产品划算得多。 第二笔是边际成本。一份内容、一套软件、一项技能,复制一百万份和复制一份,代价差不多。这是这一轮最反直觉的地方。 第三笔是系统总成本。单价未必最低,但账拉长到全周期算,往往更低。光伏的度电成本、丰田的制造体系、软件从买断改成订阅,都是这笔账。 但这里有条线:上线之后,代价结构会翻转。你可以在开发环境里试错一千次,一次上线事故的代价,可能把前面省下的全吃掉。 所以判断一门生意能不能"快速迭代",看它错一次的代价——是几百块,还是一个十年。水电站、核电站、疫苗三期临床,都在后一类里。它们拒绝快速迭代,那是理性选择。 成本结构一变,钱在链条上的落脚点就跟着挪。 这一轮,它挪到了上游。 钱不是凭空停在上游的。用户在下游付钱,这笔钱一路往上走——经过应用、软件、组装——到了芯片、光模块、大模型、电力、数据中心这几段,就停住了。榜单上的新钱,几乎全部来自这几段;翻遍整张榜,找不到一个做应用的人。 技术还没标准化的时候,谁手里握着最稀缺的那一环,谁就握着定价权。淘金热里最稳的生意,是卖铲子和牛仔裤。 榜单本身是个滞后指标。它量的是资本市场的预期,是市场认为谁未来值多少钱。零应用端这件事,说的是市场眼下还不愿意给应用端定价。 这条线会移动。技术一旦标准化,竞争就从"谁先做出来"转向成本、交付、运维,那时候应用端会重新有人。要判断的是现在第几年——这个问题留到后面说。 "钱停在上游"是这一轮的读数,不是一条永久规律。上一轮钱停在中游,再上一轮停在渠道。每一轮都在变,往哪儿变,看标准化的程度。 钱停在哪儿是一件事,停下来的钱最后归谁,是另一件事。 决定谁能进来的是门槛。决定钱最后留在谁手里的,是载体——这笔财富装在什么形式里。 能被持有的形式不一样,结果就不一样。 土地、房产、股权这类资产,供给有上限,普通人拿得住。门槛一降,扩散就宽。这个世纪的房地产开发,让数亿家庭分享到了资产升值。 内容、软件、技能、服务这类载体,边际成本接近零,供给可以无限。门槛一降,钱反而更快地往头部集中。一份内容能复制一百万份,可读者只认第一个。 最初那组矛盾到这儿就解开了:AI拆掉的是技能门槛,谁都能进来;但这一轮的收益,装在没法被普通人持有的载体里。 合肥是个旁证。这座城市上半年GDP增速6.8%,一家本地存储芯片企业上市让它一战成名,可整座城市的社会消费品零售总额只涨了0.6%。这里要说明一下口径:社零是消费口径,不是收入口径,它只能当旁证,不能当结论。它说明的是同一件事——增长在发生,扩散还没有发生。 这些账面财富要变成真钱,得靠名单外的人掏钱接手——二级市场的散户,或者下一轮的私募。谁最后进场,谁承担这段风险。 所以,准入门槛的民主化早被证明了。收益的民主化,还没有证据。 想知道一个载体能带走多宽的扩散,问两句就够了:普通人能不能买下它、并且拿得住?它的供给有没有上限?两个都说"是",扩散可能宽;两个都说"否",钱只会往头部走。 谁来分这笔钱,不同国家给出了不同的答案。 美国走的是股权名单。OpenAI五千人上下,几乎人人有份。阿里2014年上市,一万一千名持股员工分了约两千亿美元的市值,人均约十一倍。 韩国走的是劳动协议。SK海力士三万五千人,把营业利润的百分之十拿出来分。 这两条通道,可以拆成三条线看:名单,是谁有份;溢出,是这份钱怎么从公司流到个人手里;兑现,是账面数字什么时候变成现金。名单短了,你不在其中;通道窄了,钱流不到个人手里;兑现断了,账面先崩。 同一项技术,两种制度,两条分利通道。通道的宽窄,取决于制度,不取决于技术。 想知道一场技术浪潮里谁分到钱,先看这个社会的分利通道开在哪儿——是股权,是薪酬,还是福利。 --- 十五五的109项重大工程,AI不是一项,是一组。 名单分成七组。 产业基础能力和竞争力提升,六项:高端新材料、基础零部件和元器件、基础软件和工业软件、工业母机、高端仪器仪表、重大技术装备。 新产业新赛道培育发展,十项:集成电路、具身智能、生物制造、新型电池、商业航天、国产大飞机、低空装备、绿色氢能、脑机接口、高端医疗器械。 前沿科技攻关,八项:人工智能、量子科技、可控核聚变、生命科学与生物技术、脑科学与类脑研究、重大疾病防治与创新药研发、深海深地极地探测、海空探索。 创新基础能力提升,四项:国家实验室体系、重大科技基础设施、区域创新体系、科技基础条件平台。 新型基础设施,五项:全国一体化算力网、卫星互联网、信息通信网络、数据基础设施、低空基础设施。 新型能源体系,七项:水风光一体化基地、沙荒等新能源基地、海上风电、沿海核电、电力输送通道、电力互济工程、天然气管网。 重点领域安全保障,六项:粮食储备、油气勘探开发和储备、煤制油气、找矿突破、战略物资储备和应急救援、灾害监测预报体系。 七组念完。回头看,AI在哪里? 它没有被单列成一个产业。 它被拆开,撒进产业基础、新赛道、前沿科技、创新基础、基础设施、能源、安全七个篮子里。前沿科技里有"人工智能"这四个字,基础设施里有算力网,能源里有输送通道,安全保障里有找矿突破——看起来毫不相干的工程,底下跑的是同一套底座:算力、电、数据、材料。 把这七个篮子连起来,画的是一张产业地图。左边是材料和零部件,中间是设备和算力,右边是能源和通道。AI革命不是在这张图上新画一个格子,是把每个格子的依赖关系重算了一遍——算力网和沿海核电被写进同一份文件,因为它们服务的是同一件事。 一个技术被写进国家工程清单,意义不在钱,在语言。 它说明这个技术从此是国家的事,不再只是某个行业的事。 2023年9月,"新质生产力"被提出来。它起的作用,是给技术事件接上一个框架——把一项技术写进生产力和生产关系的话语里。它不是"AI革命"的官方译名,是一次接入。政策从这里把技术收进国家的语言系统。 政策渗透得深不深,看一个标志就够了:AI有没有变成国家工程的语言。 但重点不等于分到。 政策在定义重点。把这七个篮子按顺序排一遍,路径就清楚了:先攻关前沿技术,再把零部件、材料、软件补上,再把算力、电网、数据通道铺开,最后守住能源和粮油这条底线。 四个步骤对应四种不同的钱。攻关烧的是研发费,补基础花的是产业投资,铺通道靠的是基建,守底线用的是储备。它们给方向、动员资源、提供合法性,不会替市场判断哪家公司能活下来。 分配走的是另一张表:名单、溢出、兑现;门槛、位置、时点、载体。 工程能建,产业能迁。但"谁分到",仍然要回到门槛、位置、时点、载体这四个词上。 判别的方法也简单:想知道一个技术有没有被政策认下,看它有没有变成工程清单的语言;想知道自己能不能分到,看的是另一张表。 --- 前面讲的是机制:钱为什么停在上游,门槛和载体怎么决定分配。这一节讲的是操作:你自己怎么判断。 过去的问题是"选哪个赛道"。这一轮,问题要换个问法:站在哪一段、什么时候进、装进什么。 四个变量,你可以直接拿去用。 门槛:这道门拆了吗?拆到哪一层? 位置:钱停在哪一段? 时点:现在第几年? 载体:钱装进什么?装进去的,你拿得住吗? 先看门槛。门槛不只一道:制度、资本、信息、设备、技能,五道门各有各的开关。这一轮AI拆开的是技能这道——不用写代码,会说话就能用。信息那道,早被搜索引擎拆过一轮。资本那道,这几年在收紧。制度那道和政策窗口绑在一起,政策开一次,就多一次新的机会窗口。 真正该问的是:哪一道门槛被拆了? 被拆掉的那道门,往往并不是你正要跨的那一道。同一句"门槛低了",在两个人身上能得出完全相反的结论。 四个变量里,"现在第几年"最容易答错。要答对它,得先看一层走得更慢的节奏。 经济里同时走着四层节奏,快的三四年一轮,慢的几十年一轮。这四层在经济学里各有名字,慢的那层最要紧。 最慢的一层是技术换代(康波周期),几十年才换一次,换的时候资本开支会爆一次。储能独立装机占比已经到69.3%,人形机器人出货四万台、占全球97%,智能算力同比涨87.9%,创新药对外授权做到一千二百亿美元——都在这层里。 往下一层是人口与地产(库兹涅茨周期),二十来年一轮,管房子和人口。现在在下行的尾段:地产投资−19.9%,新开工−24.8%。 再快一层是设备更新(朱格拉周期),十年一轮,管机器设备。这一层在上行——机床利润+110.8%,挖掘机销量+24.2%,出口头一次超过内销,电网投资+12.6%。 最快的一层是库存(基钦周期),三四年一轮,管存货。现在是弱补库:PPI转正涨3.8%,五十一个二级行业在主动补库。 关键在于,这四层不一起走。 每一层走到哪一步,由它自己的变量说了算,不由总量政策摆布。 外需落在设备这一层,内需落在人口地产这一层。两层走得正好相反,所以你会同时看到两串方向相反的读数:上半年GDP同比增长4.7%,规模以上工业企业利润一到八月增长15.7%,九月制造业PMI回到50.1%;另一边,社零当月只涨0.4%,住户贷款前八个月净减少1.03万亿。 K型分化这个词,说的就是这几层节奏的差,投在产业结构上的样子。 AI暴富和地产衰退同时发生,不是同一件事的两面,是两层相位在同一个时点上的两种反向读数。 把这条规则用到自己身上,还有一问:这一层的相位与你手上那件事的周期,对不对得上。上游现在在资本开支爆发期,你把钱放在应用端,就同时在赌两件事——赌技术标准化得快,赌自己等得起。这两件事,都不由你控制。 所以"什么时候调整",不是拍脑袋,是读四个数: 门槛拆到了哪一层。 只拆掉信息门槛,窗口已经在后半段;拆掉的是制度门槛,窗口才刚打开。 钱在哪一段被截住。 钱停在上游,说明应用端还没到;钱开始往中下游走,说明位置在移动。 现在是第几年。 先入者的窗口只有几个月,浪潮的时点有二十年。同一个动作,先做和后做,收益方向可以相反。 这一轮的钱装进了什么。 装进能持有的资产,扩散可能宽;装进拿不住的载体,收益必然往头部集中。 四个数得一起读,不能只挑一个。上游的位置配上没拆完的门槛,是一场硬仗;应用端的位置配上刚打开的制度门槛,是赌一个窗口。同一段位置,门槛和时点不同,结论就不同。 反过来也得知道什么不算:热度不算时点,标签不算位置,用户数不算收益,融资额不算兑现。 答案不在文章里。在你能不能说出这四个数。 --- 同一件事,现在有四套说法在同时流传。它们各有各的来历。 "AI革命"是技术圈的说法,关心的是我会不会被取代,给的是技术本体。 "新质生产力"是政策文件的说法,关心政策支持谁,给的是制度容器。 "AI造富"是财经媒体的说法,关心为什么不是我,给的是分配的反馈。 "经济周期"是投资圈的说法,关心现在到哪一段,给的是节奏坐标。 四套说法,在各自的层面上都对。 错的是混用。 拿政策语言去解释分配,最容易说成"这是国家战略,机会大"。但国家战略给的是方向,不是分给谁。 拿分配去质疑政策动员,最容易说成"反正钱都进了少数人腰包"。通道窄是真的,但它证不了政策没起作用。 拿周期择时去替代产业判断,最容易说成"再等等,底部还没到"。周期管的是时点,不管位置。 怎么知道自己有没有在混?如果一句话同时要回答"该不该支持"和"我分没分到",那就是混了。 分开用该是什么样:政策说方向,分配说谁分到,时间说到哪一段,产业说结构怎么变。四个维度各答各的问题,最后都指回同一个源头——AI是一项通用目的技术,它渗透所有部门。 一个说法只在自己那一层说话。政策不负责解释分配,分配不负责解释周期,周期不负责解释技术。每一层把自己的问题答好,四层叠起来,才是完整的一张图。 不是拆台,是各就各位。 --- 开篇那三组数字,现在不打架了——暴富和衰退,是两层节奏同时给出的两种读数;门槛最低而收益最集中,是因为钱装在没法持有的载体里;榜上零应用端,是因为钱眼下停在上游。 能带走的,就这四句话。 四个问题:门槛拆到哪一层了?钱在哪一段被截住?现在是第几年?装进去的,你拿得住吗? 一个认知:产业变迁不是"多了一个产业",是三张截面同时在动。产业就是这样被重构的。AI革命不在某一个产业里发生,它让所有产业重新回答三个问题——谁在名单上,钱停在哪一段,装进什么载体。 一张表:政策在定义重点,分配在另一张表上。想知道一个技术有没有被政策认下,看它有没有变成工程清单的语言;想知道自己能不能分到,看门槛、位置、时点、载体。 一条原则:赌上你输得起的那一份。好运按你出场的次数来找你,坏运按你已经押上去的分量来找你。先分清这是温和的随机性,还是疯狂的随机性——给一整批风险定价、算得清赔率,是温和的;把身家押在一件赔率算不清的事上,是疯狂的。 坐标系能定位,不能对表。 但赛道是别人划的,位置是你自己站的。 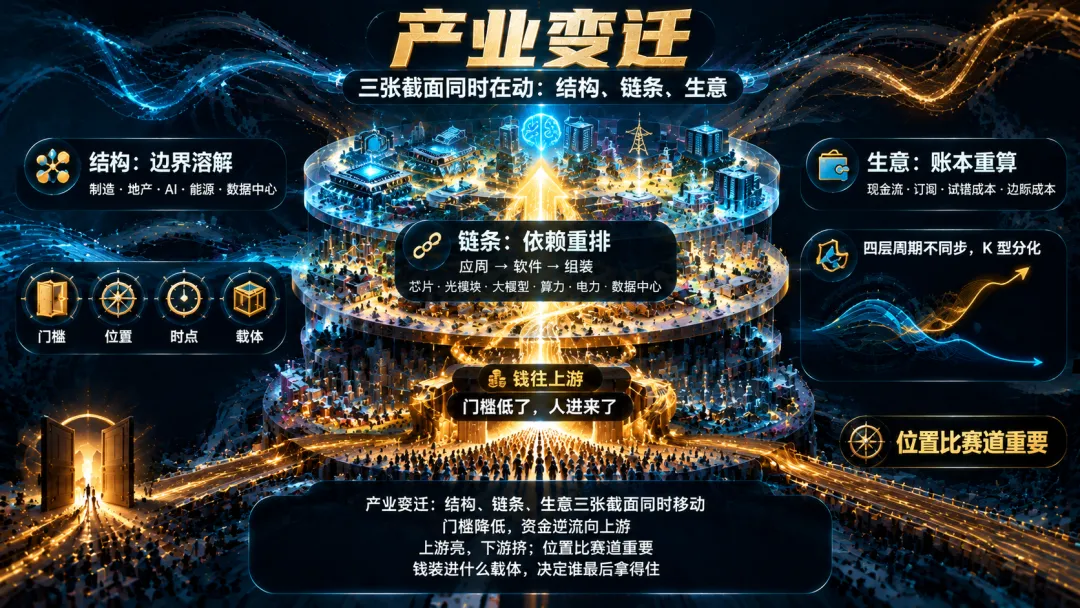
---
位置比赛道重要,四个变量决定你站在哪
01 门槛低了,钱往上游
02 一个产业,三张截面
03 技术一换,钱换位置
04 政策划线,分配另算
05 四个变量,四个读数
06 四套说法,各就各位
07 回到开头,带走四句