ARTICLE · 1159861
AI拍剧上星了,单集成本90万,我愣了一下;AI拿起导筒之后:短剧先跑,长剧压阵,电影开始验货
公众号规则是部分推送,您只有设了星标⭐️,才能及时接收最新推送
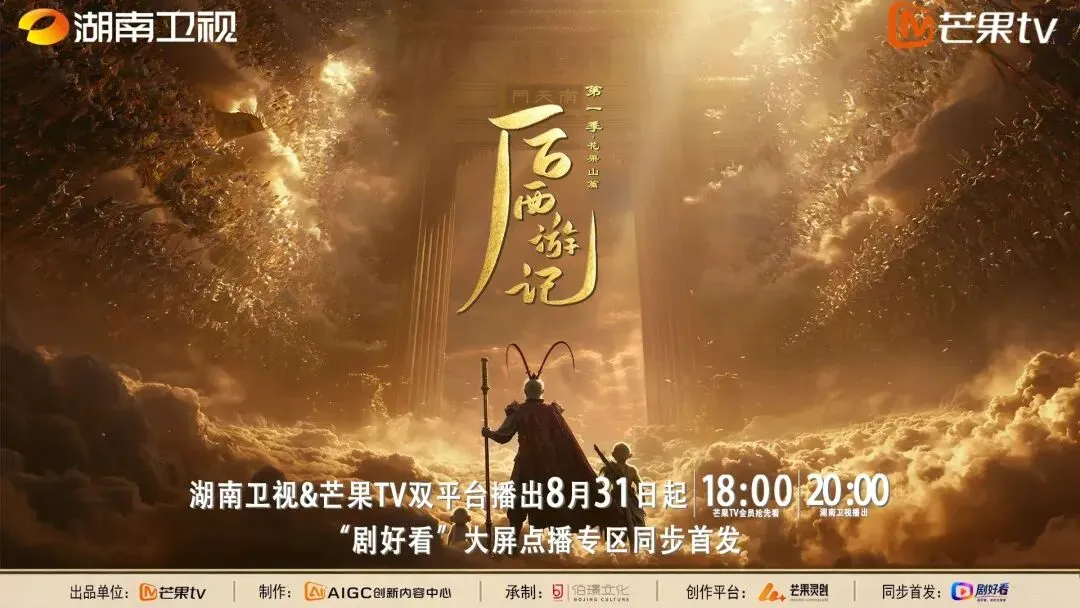
先别急着看标的。我想从一部剧说起。
8月31日,《后西游记》上了湖南卫视黄金档,同步芒果TV。单集40分钟,无真人、无实景,画面100%由AI生成。从立项到播出,约4个月;单集成本约90万元,大约是传统动画的1/10。首播省级卫视同时段第一,66个热搜,传播19.6亿。
说实话,我看到“单集成本约90万元”时愣了一下。不是没见过降本,但这账太直观了。
不过,一部剧不能说明一切。真正让我觉得“这事有戏”的,不是一部剧上了星,而是底层技术变了。
技术这事,从“拼图”变成“同炉炼钢”
过去的多模态模型,像三个人接力传话:视觉编码器看画面,投影层做翻译,语言模型再开口。信息每过一道手,就掉一层渣。
2023—2024年,风向变了。原生全模态架构成了旗舰模型的主流方向:文本、图像、音频,从预训练阶段就被扔进同一个Transformer里联合训练。GPT-4o把多模态推进到“Omni时代”,能听、能看、能实时对话。这就像从“传话游戏”升级成“圆桌会议”——不用接力了,大家坐一桌。
更关键的是,AI正在从“预测下一词元”(NTP)驶向“预测世界下一状态”(NSP)。
NTP是猜下一个词;NSP是猜世界下一秒。当前AI影视最大的瓶颈是“抽卡”:画面逼真,但物理不对——站位穿插、道具漂移、建筑变样。NSP要学的,是流体、光学、固体力学、时空连续性。它要解决的,是单次抽卡成功率和长时一致性。说人话:让AI从“能生成”走向“能工业化生产”。
这里得补一句,免得误会:AI不是万能,至少现在不是。但它确实在把“偶然抽到好镜头”,变成“稳定产出可用的镜头”。
全球图生视频模型能力排行榜前十名,中国厂商占七席,包揽前三。Sora退潮后,美国厂商仅占三席。这数字挺扎眼的。不是小进步,是牌桌重排。
榜上那些名字——MiniMax H3 Max、字节Dreamina Seedance 2.5/2.0、MiniMax H3、Google Gemini Omni Flash、xAI grok-imagine-video-1.5、阿里HappyHorse-1.1、Sand.ai MAGI-2 Preview、昆仑万维SkyReels V4、Google Veo 3.1、阿里HappyHorse-1.0——你不需要全记住。你只需要知道:中国厂商在原生全模态和双流联合生成两类架构里,都占了主导。
为什么是影视?日本那面镜子,照出一点结构性机会
经济低增长,内容消费反而可能有韧性。日本是个参照。
日本泡沫破裂后,名义GDP年均增速不足1%,15—64岁劳动年龄人口在1995年见顶。中国呢?劳动年龄人口2011年前后见顶回落,总人口2022年见顶,内需增长面临压力。青年心态也有点像:日本有“低欲望社会”“小确幸”,中国有“躺平”“city walk”“谷子经济”。词不一样,底层情绪有重叠。
但日本内容产业走出了“黄金三十年”。动画市场规模从2010年约1.2万亿日元,增至2023年2.97万亿日元;海外收入占比从2014年约20%,升至约40%。日经指数长期横盘期间,任天堂、万代南梦宫等部分龙头利润和市值屡创新高。
中国有三重差异:城镇化率约67%,低于日本1990年前后约77%;人均GDP约为当时日本的一半,总需求仍有纵深;AI推理成本两年内下降超90%,内容生产边际成本明显改善。
所以,日本那面镜子,不是让我们照抄,是提醒:宏观低增长时,内容消费反而值得重点观察。进入AI时代,中国依托AI基础设施、产业链配套和出海经验,节奏可能更快。
大厂砸钱,砸得有点狠
左手撒钱买内容,右手砸钱建算力。
腾讯《火龙漫剧》独家纯分成系数达240%,行业平均只有50%—100%;优酷AIGC网络故事片专项激励,独家优质AI长内容最高135万元/部;爱奇艺“燎原计划”目标全年上线40余部AI电影,后续立项AIGC电影占比达50%;腾讯视频计划26Q3上线全流程AI长剧;阅文开放IP资源库,设亿元专项创作基金,推出“漫剧助手”;火山引擎发布Seedance影视合作计划,Token补贴,单项目激励最高百万。
Capex更夸张。阿里三年3800亿元投向云与AI,截至2026年6月末已投约1900亿元,另宣布800亿港元配售全额投向AI;腾讯2026Q2资本开支527.8亿元,同比+176%,市场预计全年约2100—2500亿元;字节跳动考虑将2026年Capex上调至最高700亿美元,约4700亿元;快手2026年Capex约260亿元主投可灵,国家AI产业基金14亿元入局,可灵投后估值约1228亿元,与母公司市值相近。
阿里、腾讯、字节规划投入合计近万亿元。这不是试水,是军备竞赛。竞争已从单一产品比拼,升级为资本、算力、创作入口的综合卡位。
短剧先跑,400亿不是终点
短剧视频,是当前互联网产品中最具成长性的品类。QuestMobile数据显示,截至2026年6月,全网月活12.82亿,同比仅增1.2%,用户总量天花板基本确立;但月人均使用时长189.3小时,同比+7.4%,次数2691次,同比+3.1%。
在总时长增量有限的池子里,短剧视频、股票交易、智能健康是少数“用户规模+使用时长”双高增长品类。短剧,是其中最具成长性的那个。
App Store中国区应用月度平均收入前五:抖音、腾讯视频、QQ音乐、剪映、网易云音乐。下载量前五:抖音商城、抖音省、红果短剧、豆包、汽水音乐——全出自字节跳动产品矩阵。9月以来,红果漫刷下载量快速攀升,一度超越红果短剧。
字节以抖音为核心流量入口,向电商、短剧、AI工具、在线音乐延伸,各应用互相导流。红果短剧、红果漫剧、汽水音乐承接内容娱乐,抖音电商承接消费转化。“内容+消费转化”的自循环,跑通了。
AI短剧怎么造?当前最主流两种方式:图生视频、参考生视频。参考生视频比图生视频减少80%分镜融图工作流,产能提高4—5倍,一致性和资产复用能力显著提升。图生视频适合远景、第一视角、空镜;参考生视频适合连续动作、大幅运镜、强调角色和场景一致性。两者联用,更符合工业化生产。
变现链条上:IP版权方收授权费,收入相对确定;算力云、AI工具深度受益于产能增量;平台方和出品方,承担爆款风险,也享受最大弹性。
国内平台以红果为核心,主要采用IAA模式,做流量生意;海外DramaWave、ReelShort等以IAP和会员订阅为主,用户直接为内容付费。AI短剧出品方分两类:承制由甲方定选题、提供基础资源,版权归甲方,收入弹性小;自制从创意到制作全包,成本自担,版权自有,收入取决于作品热度。
据DataEye预估,2026年AI短剧市场规模有望突破400亿元。艾媒数据预测,国内微短剧整体规模由2024年504亿元增至2030年1506亿元,CAGR约20%。图中AI短剧2024年100亿元,2025年168亿元,2026E 400亿元,增长138%。
短剧是轻骑兵,跑得快。但别把它当终点。
长剧上星、电影定档,AI开始“验货”
AI长剧,已经上星。《后西游记》登陆湖南卫视黄金档,单集40分钟,无真人、无实景,画面100%由AI生成。字节Seedance 2.0/2.5提供技术支持。从立项到播出约4个月,单集成本约90万元,约为传统动画1/10。首播省级卫视同时段第一,66个热搜,传播19.6亿。
华策精品长剧《太平年》则把AI嵌入全流程。2026年初在央视一套黄金档首播,单集最高收视3.20%,全网有效播放超17亿,豆瓣8.3,触达海外近4亿人次。AI在前期生成疆域版图、古建等,50套数字场景、45套概念设计、300个三维模型;中期通过虚拟拍摄辅助表演调度;后期制作“乌鸦食腐肉”“海浪流体”等视觉特效,并完成多语种译制与本土化。
9月23日,爱奇艺在秋季说事会上发布2026—2027年度350余部新作片单,并分享AI战略三大方向:AI赋能实拍长片及AIGC长片,建设健康创作者生态,探索AI催生的新形态作品。爱奇艺表示将坚守降本不降质,始终落脚优质长剧。
电影端,AI也从概念走向项目验证。博纳影业出品的《三星堆:未来往事》已拿到国家电影局公映许可证,定档10月23日,片长100分钟。创作团队历经两年技术探索、120余万张底图、上百次全片迭代重做。爱奇艺全AI生成电影《灵魂摆渡·浮生梦》已在开发中,此前“浮生梦”系列前两部《蝴蝶梦》《天女之梦》已上线并取得良好分账表现。腾讯视频此前宣布,将推出全球首部全流程AI制作的院线电影,时长90分钟,从剧本到特效100%由AI完成,预计2026年内发布;目前已在腾讯视频平台内上线一部70分钟科幻悬疑AI长片《杀他的100种办法》。
传统长剧的成本结构,像一块沉重的铁:演员片酬约40%,拍摄+服化道灯约35%,后期特效约12%,营销发行约10%。项目周期长、投资大、回款慢:概念开发约6—12个月,剧本开发约1.5—2年,实拍约4—6个月;单部投资普遍达1—2亿元,回款周期常以年计。爱奇艺创始人、CEO龚宇在2025电视剧导演大会指出,视频平台虽仍保持盈利,但电视剧项目亏损占比超过50%;十年前单集电视剧成本已达300万元。
AI要做的,不是抢导演椅,而是重写制片表。降低制作成本、提升效率、修复ROI。长剧领域,AI应用正由后期特效、智能译制、本地化宣发,逐步向AI影视工业化、虚拟拍摄、AIGC资产库等方向演进。
但长内容骗不了人。AI能降本,观众不买账,一切白搭。我承认,我对“全流程AI电影”还是偏谨慎。不是唱衰,是长内容对画面细节、剧情连贯性要求极高,受众是否愿意为AI长内容买单,尚待验证。
研报判断,AI电影与AI长剧将带来两个500亿级增量市场。短剧验证了AI内容的生产效率与用户接受度,长剧和电影则要验证付费深度与商业闭环。
变现密度:广告不够,得让用户直付
内容越精品,越要靠近用户直付。
免费短剧IAA:约4.5元/人/月,靠广告变现。红果广告收入约200亿元,MAU约3.7亿,算下来≈4.50元/人/月。长视频会员:约14—15元/人/月,以爱奇艺ARPU推算,约为Netflix的1/7,仍有上行空间。电影票:按灯塔数据,2026年平均电影票价约36.9元/人次。海外短剧IAP:北美付费池,欧美用户为强情绪内容直付意愿显著,3—5美元/周。
广告变现,像在广场上收硬币;会员订阅,像按月收租;电影票,像一次性买断一场梦。内容成本每上一个台阶,就必须切换到“按内容定价”的变现方式才能闭环。“走向长剧”因此不仅是AI内容精品化的方向,更是现金流的必然要求。
漫剧用户已经表现出超前点播、打赏、单集付费等类IAP行为。这意味着,用户为AI内容直付的心理账户,已经在长剧到来之前开户。
商业化路径也不少:会员拉新与留存,比如《后西游记》神话题材+AI视觉拉动男性用户拉新,拓宽用户结构;广告与品牌共创,AI精准投放,客户结构由“金字塔型”转“橄榄型”;大屏运营商,“芒果大电视”统一品牌自营,“云电视+超高清”融合套餐,“剧好看”点播专区;IP衍生品,小芒电商定位“情绪经济引领者”,《后西游记》播出后上线多款角色毛线、鼠标垫等周边;出海发行,多模态AI模型具备全球多种语言智能译制功能。
还有个数字挺有意思:柠萌影业剧集衍生收入从约142万元猛增至1006.5万元,同比增幅610.3%;上海电影旗下上影元全年衍生品销售额同比增长300.81%,单IP终端GMV突破25亿元。内容一旦变成IP,就不再是一次性烟花。
谁赚钱?我偏保守:IP和工具确定,平台和出品弹性
研报的核心判断是:AI影视的变现确定性看IP和工具,弹性看平台和出品方。具备精品化制作和IP长线运营能力的出品方,收入潜力最大。
我基本认同,但会加一句:弹性也意味着更容易被爆款反噬。IP方通过版权授权前置锁定收益,工具方依赖算力及软件调用量赚取稳定现金流,商业模式确定性高、可预测性强。平台与出品方则需承担内容投流成本与市场验证风险,收入高度依赖爆款率与用户付费转化,具备显著高弹性特征。
相关标的,研报给了几类:
IP版权方:阅文集团、中文在线、掌阅科技。AI工具方:昆仑万维、捷成股份、万兴科技、海看股份。内容出品方:光线传媒、中国电影、华策影视、上海电影、博纳影业、儒意电影、欢瑞世纪。平台与渠道:芒果超媒、腾讯控股、阿里巴巴、哔哩哔哩。
2026年第四季度到2027年上半年,进入密集验证期。跟踪什么?长内容备案情况、AI长剧与电影开机量、AI剧集播放占比、会员ARPU与付费率、AIGC专项激励存续情况。
我个人会先把IP和工具放观察区,平台和出品方留给风险偏好更高的人。不是保守,是长内容验证期还没过。别只看发布会,看备案、看留存、看付费。
风险?当然有,而且不少
竞争加剧风险:抖音、快手、爱奇艺、芒果TV、优酷、腾讯等平台已相继推出流量扶持与激励政策,行业竞争格局尚未锁定,未来或有更多新平台与公司加入。
付费率不及预期风险:AI+影视市场规模虽快速增长,但付费转化能否持续达到预期水平仍存在不确定性。
监管趋严风险:内容题材、价值观导向、版权规范及AI工具使用等方面,监管要求可能进一步趋严。
技术更新不及预期风险:AI技术迭代放缓,可能直接影响内容质量与产能上限。
AI生成内容接受度不佳风险:画面连贯性、情感表达仍存在技术局限,可能导致观众审美疲劳,甚至对“AI感”较强的内容产生抵触。
AI伦理道德风险:版权侵权、真人换脸滥用、内容合规等。尤其版权和换脸,真出事就是大事。
AI+影视,不是“机器换人”的旧故事。它更像一场内容生态的迁徙:从广告变现的浅滩,游向用户直付的深水;从短剧的轻骑兵,走向长剧的重装兵团,再冲向电影的攻城锤。
当角色资产可以复用,IP就不再是一次性烟花,而是可以反复点燃的篝火。谁能把IP、算力、工具、平台、出品拧成一股绳,谁就拿到下一程船票。
停止在黑暗中交易!解锁机构级情报,让市场成为你的提款机!
还在为为什么你买的股票总是不涨,别人却能精准埋伏涨停板而懊恼吗?还在为盘后才知道的重磅消息捶胸顿足,看着别人数钱吗?朋友,你不是输在技术,是输在信息!在这个信息即财富的市场里,机构用专业团队、海量资金获取第一手情报,而你,还在依靠滞后的新闻、模糊的股吧传闻和迟到的K线图?这无异于蒙着眼睛和狙击手对射!每一天的信息差,都在悄悄偷走你账户里的钱!
现在,一个改变游戏规则的机会就在眼前!加入【调研纪要——上市公司信息跟踪】,你瞬间拥有“透视”市场的能力!我们7x24小时为你输送:
🔥 上市公司一手调研纪要: 不再是二手三手的解读!深入公司腹地,捕捉管理层语气、车间真实状况、订单变化... 这些才是股价跳动的真正脉搏!
🚨 即时关键信息推送: 政策风向突变、行业突发利好利空、主力资金异动痕迹... 我们力求快人一步,甚至半步!
🧠 独家解读与连接: 信息洪流中,我们帮你筛选、串联、解读,点明潜在机会与暗藏风险。这不是冷冰冰的数据,是能下锅的“肉”!
想象一下,仅仅因为提前几小时知道那份关键的、未被市场充分解读的纪要,你就能做出完全不同的决策!一次成功的操作,收益可能是你投入的十倍、百倍!而今天,擦亮你看清市场的眼睛,每天只需一包纸巾的钱!就能获得【365天】的星球核心信息浏览权! 这不是赌注,这是你给自己的投资能力一次低成本“升级”的机会!
问问自己:
你愿意永远做那个后知后觉,为别人买单的人吗?
错过一次关键信息导致的亏损,够你加入多少次星球?
当别人已经根据我们提供的情报从容布局时,你还在等公开新闻发酵?时间就是金钱,犹豫就是成本!
这包纸巾钱的门票,只是你通往信息优势王国的起点! 一旦你体验到快人一步的情报价值,感受到那种“先知先觉”的掌控感:
你会发现,持续获取这种优势,是持续盈利的关键。 我们的年度会员将为你提供不间断的深度情报流。
你会发现,更核心、更前瞻的“独家内参”、“深度策略” 会向星球内更高阶或持续订阅的成员开放。你投入的时间和那杯咖啡钱,将成为你优先获取“更大金矿”地图的“敲门砖”和“信任凭证”!
每一次成功的操作,都让你更依赖这个信息源,更愿意投入去获取“下一份独家”,形成正向循环! 这不是消费,这是为你自己的“财富情报中心”持续加码!
(投资有风险,入市需谨慎。星球信息仅供参考,不构成投资建议。)