ARTICLE · 1167763
分红实现率排行榜,什么都说明不了吗
Lisa正在晒太阳 第62篇 原创
转载联系 | 微信:xiaobingtuotuo
关键词 | #分红实现率
分红险的披露季快结束了,想做一组和分红险实现率有关的内容,翻看这方面的文章,发现不少实现率排行榜数据庞大、时间跨度长,我觉得笼统的分红实现率排行,对于判断一家公司的分红能力实际意义并不大,它无法回答100%的实现率,客户能拿多少?新品分红实现率很高,老品很低,是代表新品绝对优于老品吗?
实现率的分母变迁
我们计算红利实现率,不单关注当年度的实际分红,同时也要关注产品销售时的演示红利。过去几年,因为市场利率持续下行,实现率的分母也出现了间隔时间比较短的几次下移。
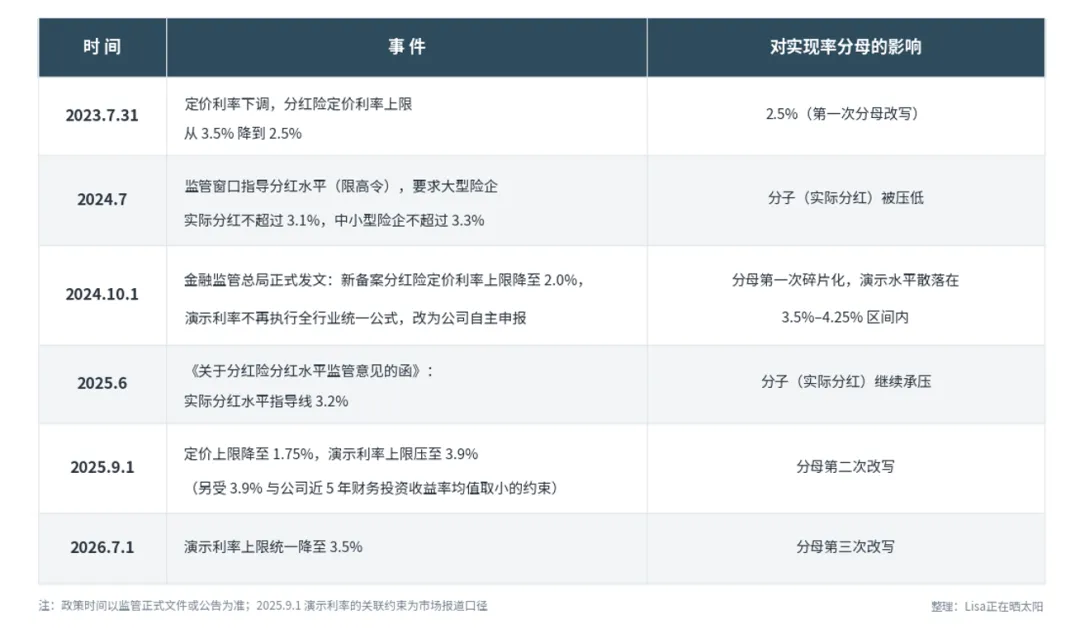
2026.7.1以后批次的产品还没有红利数据。
把上面提到的数字稍微分一下类:
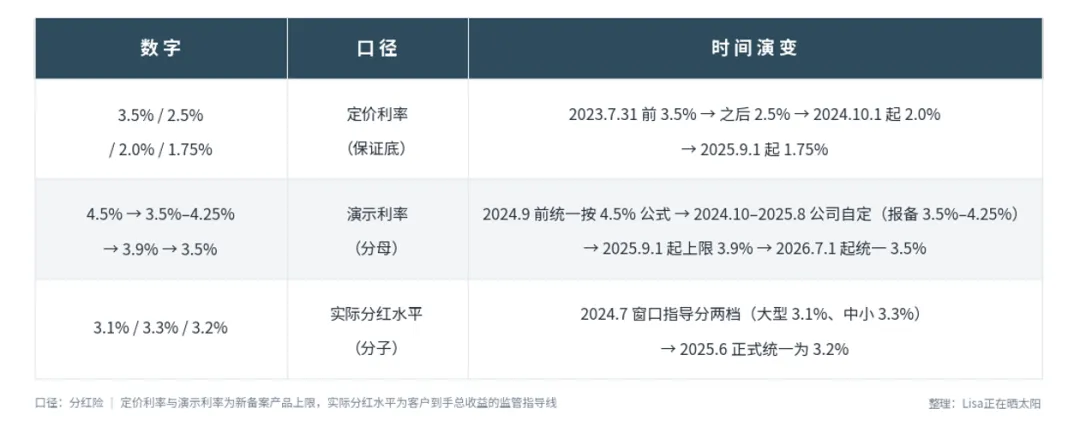
“新品达标"是怎么来的
在分红险中:
投资者的实际收益 ≈ 定价利率 +(演示利率 − 定价利率)× 70% × 实现率
销售时适用的演示利率是观察分红实现率的重要数据。
在多篇文章的数据统计里,我觉得“13个精算师”给的这组数据分析是最合理的,合理之处即在于数据统计以产品上市销售日期进行了划分,尽量让相同的定价利率、相同的演示利率放在同一比较序列里,数据摘录如下:
“2024年7月及更早时间上市销售的产品定义为老产品,预定利率普遍为2.5%,演示利率多为4.5%;
2024年8月-2025年7月上市销售的产品定义为2024年新品,预定利率为2.0%,演示利率大多为3.5%;
2025年8月及之后上市销售的产品定义为2025年新品,预定利率普遍为1.75%,演示利率区间集中在3.5%—3.9%,此类产品的演示利率也大都集中在3.5%
从2025年已披露红利实现率的分红险产品数据来看,2,998款老产品红利实现率平均值为54%;581款2024年上新产品红利实现率平均值达到100%;612款2025年上新产品的红利实现率平均值为106%。”
结合上面的政策梳理表,可以看到,高分红达成率和演示利率下调有关(“限高令“后)。所以,2024-2025年上市的产品分红实现率高,和产品上市时间有非常大的关系,同时也得出一个结论:在长周期中,横向比较各家公司分红实现率,只看数字高低,是没有意义的。
老品分红实现率低说明老品比新品差吗?
演示利率在4.5%一档的老产品,平均实现率大幅低于2024-2025年的新产品,老品的实际分红是不是就很低呢?
按上市时间切大方向是对的,但分界点和规则切换日差了一到两个月(2024 年 8–9 月卖的仍是老规则产品)。下面我按演示利率重新切分三个档位进行实际分红率折算:同档内分母一致,尽量让实现率的可比性提高。
中间档指分红演示水平散落在3.5%–4.25%区间内的这个时段。
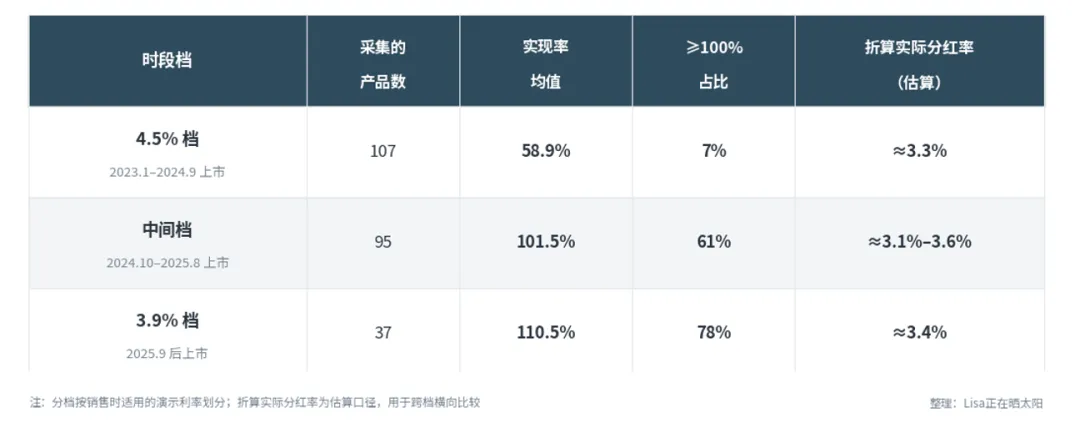
可以看到,在分红达成率低的年份,折算后的实际分红率并没有显著下降,因此,不能说明持有老品的分红不如新品。
在中间档中还有一个现象:头部公司实际使用的演示利率,普遍贴着时代下限走。中间档上限放到 4.25%,它们按 3.5%;2025.9 之后上限压到 3.9%,它们还是按 3.5%。而不少中小公司演示利率则会按3.9%–4.25%来。也就是说,同样都是分红达成率100%,含金量可能完全不同。
举一个平安的例子:
平安的御享传家(2024年9月前备案),定价利率2.5%、演示利率4.5%,实现率 100.4%,折算客户实际收益约3.9%;而它家的另一款新品(2024年9月后备案),定价利率2.0%、演示利率3.5%,实现率同样约为100%,折算后分红水平只有3.05%,两者相差 0.85%。(这个水平超过当年指导线,据报道属于获批突破限高的个案。)
再举一个泰康的例子:
泰康的"嘉悦人生(2024 版)",2025 年度实现率只有 43%,是头部公司新品里最低的。单看数据,这是严重的不达标,但这只产品定价利率2.5%、演示利率4.5%,折算后实际分红水平约3.10%,而同期定价利率2.0%、演示利率3.5%、分红实现率100%的新、折算后实际分红水平约 3.05%,两者没差多少。
进一步细拆老品
以2015年10月作为一个分水岭——此前分红险定价利率上限2.5%,之后放宽到 3.5%。以671 款老品做数据,得到分红实现率的均值是68.4%,≥100% 的只占 25%,和新品比较,最低,但折算之后,结论就反转了。
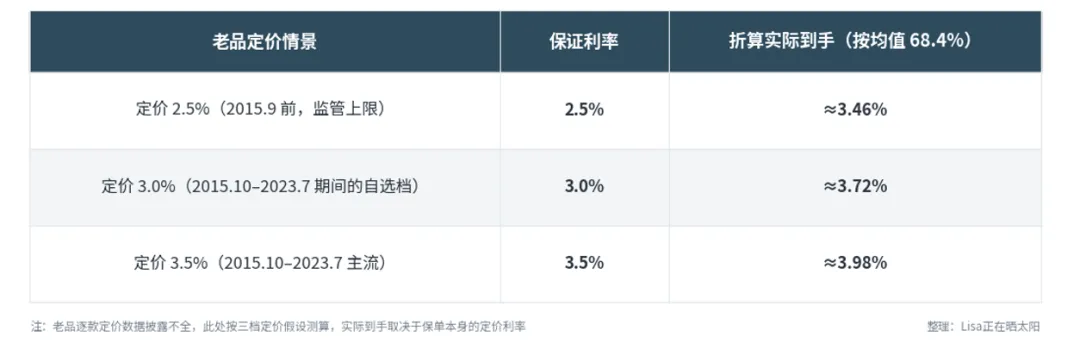
老品完整的定价数据不全,这里按三档定价假设测算,实际收益取决于保单本身的定价利率。
2023年7月前的老品,分红实现率虽然腰斩,实际收益却不低(定价利率2.5%,实际利率3.46%;定价利率3.0%,实际利率3.72%;定价利率3.5%,实际利率3.98%)——原因是老品的保证利率高,演示利差被腰斩之后,总收益照样高于现在的新品。从另一个角度讲,限高令的压力一定也会主要落在演示利率高的老品上。
这里,我们就得出一个结论——老品分红实现率低,不等同于公司投资能力差或者赖账不想分红,而有可能是历史演示利率和现行指导线之间有差距。
如果说上面这些低分红实现率不能说明产品本身有问题,那么有一种情况却是需要我们去警惕的真信号。
根据证券日报对披露数据的统计,华汇人寿连续两个年度、6款分红产品全部零分红。零分红代表浮动部分全部消失,保单只剩保证利益,并且,连续两个年度零分红,排除了一次性波动,那么是分红账户真的没有可分配盈余了?还是公司选择把盈余全部留给平滑储备呢?分红险是一种设有分红平滑机制的产品,连续两年零分红对公司的分红险运营能力都不是一个正面信息。
-----
小结一下,实现率的比较,一定要把数据放在同一个时段内看,如果定价利率和演示利率两个参数对不齐,任何排行榜都只是看上去数据庞大,但不能给投资者提供帮助,还原成实际收益之后,实现率的高低才有了真正的比较意义。
咨询请加微信:xiaobingtuotuo