ARTICLE · 1187108
AI算力与国产替代共振,半导体、检测、材料赛道前三季度业绩分化明显
2026年前三季度,随着国内经济稳步复苏、AI 算力基建加速落地以及国产替代深入推进,多家上市公司交出了亮眼的业绩预告。其中,芯联集成、理工能科、华测检测、联讯仪器、纳微科技五家企业分布于半导体制造、电力软件、第三方检测、通信测试仪器和生物医药材料等不同细分赛道,业绩表现既折射出行业景气度的冷暖,也透露出资金与产业资源向高成长环节集中的趋势。
一、整体格局:冰火两重天,成长弹性分化显著
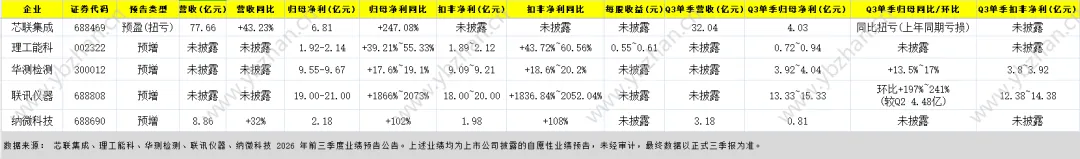
从归母净利润同比增幅看,五家企业呈现明显的“梯队分化”:联讯仪器以接近20倍的增幅断层领先;芯联集成实现扭亏并大增247%;纳微科技净利翻倍;理工能科保持四成以上中高速增长;华测检测则属于稳健成长的"压舱石"型选手。
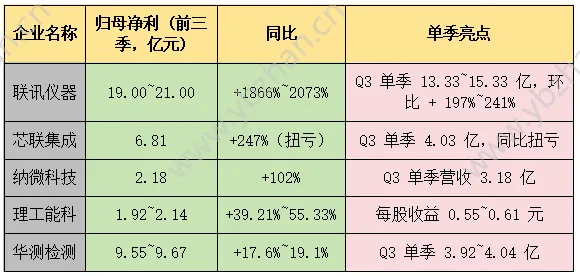
最亮眼的无疑是联讯仪器。作为2026年4月登陆科创板的高速光通信测试仪器龙头,公司在 AI 大模型训练规模化落地的背景下,光模块产线测试从"可选配套" 升级为 "刚性必需"。前三季度预计归母净利润19~21亿元,其中仅第三季度单季就贡献13.33~15.33亿元,较第二季度环比大增197%~241%,盈利加速释放态势明显。
二、AI 算力主线下,上游"卖水人"持续受益
联讯仪器的爆发式增长,是AI 算力基础设施建设传导至产业链上游的直接体现。2026年以来,全球算力需求持续提升、数据中心建设加速,高速光通信领域景气度维持高位,带动光模块及光芯片厂商持续扩产,通信测试仪器、光电子器件测试设备需求随之快速放量。公司上半年境外收入占比已提升至 53.86%,客户覆盖中际旭创、新易盛、天孚通信、Lumentum 等国内外主流厂商,全球化布局初显成效。
芯联集成的扭亏为盈同样离不开 AI 与半导体的双重驱动。公司预计前三季度营收77.66亿元、同比增长43.23%,归母净利润6.81亿元,较上年同期亏损4.63亿元实现扭亏。业绩改善的核心来自半导体国产替代与 AI 新兴应用带来的需求增长,产能利用率维持高位,产品结构向高附加值升级,叠加MOSFET、IGBT、碳化硅、模拟芯片调价落地,规模效应与成本管控共同推动盈利大幅改善。单季来看,公司Q3净利润预计4.03亿元,环比Q2进一步放量。
三、细分赛道龙头:稳健增长彰显产业韧性
与高弹性赛道不同,部分细分领域龙头以"稳"见长。
华测检测作为第三方检测服务龙头,预计前三季度归母净利润9.55~9.67亿元,同比增长17.6%~19.1%,其中Q3单季归母净利3.92~4.04亿元、同比增长13.5%~17%。公司增长来自前期战略投资、并购及国际化布局逐步兑现收益,全球检测服务网络能力持续增强。在检测服务这一"长坡厚雪"的行业,其业绩的稳健性成为穿越周期的关键。
理工能科受益于电力信息化软件板块发力,预计前三季度归母净利润1.92~2.14亿元、同比增长39.21%~55.33%,扣非净利润同比增长43.72%~60.56%。新版电力定额政策落地后,公司造价软件完成适配,AI 辅助造价、智能评审等智能化产品持续迭代,软件板块盈利能力显著提升。
纳微科技则在生物医药材料国产替代浪潮中实现业绩高增,预计前三季度营收8.86亿元、同比增长32%,归母净利润2.18亿元、同比增长102%。色谱填料、微球材料等核心产品的国产替代加速,叠加生物医药、分离纯化等下游需求放量,产品放量带来的规模效应直接推升了盈利能力。
四、趋势研判:业绩预告背后的三条主线
综合五家企业表现,可以清晰看到2026年前三季度的三条产业主线:
其一,AI 算力是当下最强景气主线。从通信测试仪器到半导体制造,AI 产业链 "卖水人" 角色获得确定性红利,业绩弹性居前,且Q3单季持续加速,反映需求仍在扩张通道。
其二,国产替代从"概念"走向"兑现"。无论是芯联集成的半导体国产化、纳微科技的生物医药材料,还是联讯仪器的高端测试仪器,都体现了自主可控进程带来的订单与盈利实质改善,这是中长期最稳固的成长逻辑。
其三,政策与智能化驱动结构性机会。电力定额政策落地带动理工能科软件业务放量,智能化产品迭代成为传统行业公司增长的新引擎;第三方检测的并购整合与国际化布局则提供了穿越周期的稳健路径。
数据来源: 芯联集成、理工能科、华测检测、联讯仪器、纳微科技2026年前三季度业绩预告公告。上述业绩均为上市公司披露的自愿性业绩预告,未经审计,最终数据以正式三季报为准。数据仅供交流学习,不构成任何投资建议。