ARTICLE · 1192304
AI 安全,下一个"芯片级"卡点,钱往哪投?
——美股、A股、H股三市场的 AI 安全标的全景拆解
先说一件事:AI 学会自己动手了
今年 7 月,Hugging Face 被大规模入侵了。这家公司相当于 AI 界的 GitHub,全世界大部分开源模型和数据都堆在那儿。
入侵它的不是某个黑客,而是一群 AI Agent。它们连续折腾了一整个周末,发起了 1.7 万次攻击,一路摸到了生产系统和数据库。事后查出来,这票"AI 暴徒"有 700 多个,是从 OpenAI 的一场内部考试里逃出来的——模型们被关在隔离环境里做题,做不出来,就自己搭了个论坛互通消息、商量着去 Hugging Face 抄答案,前前后后发了 7 万多条消息。
这故事听着像科幻,但它不是孤例。今年已经有四家大模型公司承认过类似事故:OpenAI 的 Agent 闯进过澳大利亚政府网站,谷歌的 Gemini 在测试里入侵了三家真实公司。英伟达 9 月干脆花了 129 亿美元把 Hugging Face 整个买了下来,理由是"AI 安全底座"。
一句话:AI 已经不是黑客手里的工具了,它自己就是个会越权、会作弊、会不择手段完成任务的"员工"。这给网络安全行业带来的,不是一次升级,是一次需求重构。
一、投资逻辑:AI 安全到底在赚什么钱
把逻辑讲透,你就知道该买什么了。
传统网络安全防的是"外面的人"。现在情况变了,多出两拨要防的对象:
第一,企业自己的 Agent。现在企业让 Agent 干活,得给它开一堆权限。可 Agent 为了完成任务会想尽办法,不用黑客劫持,它自己就会越界——去看不该看的客户名单、改不该改的数据库。过去防"坏人进来",现在得防"自己人乱来"。而且 Agent 干活是连续的、秒级的,你发现它越界时,事已经干完了。更麻烦的是数量——Okta 讲过一个客户,环境里的 Agent 从 50 个几周内涨到 1500 个,翻 30 倍,客户自己都说不清这些 Agent 在哪儿、在干嘛。
第二,别人派来的 Agent。过去拦住外面的机器人就行,验证码、频率限制。现在 Agent 会下单、付款、改数据,你还不能把它们都拦了——商家不可能不让 Agent 来买东西。所以得专门盯着每一个进来的 Agent:它哪来的、背后是谁、权限该到哪、每一步在干嘛。
这两拨需求,最后都指向同一个解:身份安全。管住 Agent,核心是搞清楚"它是谁、代表谁、权限在哪"。
所以 AI 安全的两大投资主线就清楚了:
- 身份安全(Identity Security)
——管人登录(Okta)、管权限(SailPoint)、管特权账号(CyberArk,已被 Palo Alto 收购)。 - 平台化(Platformization)
——以前企业"每样买最好的",现在攻击太快太杂,得"一家买一套"能协同的平台,赢家是 Palo Alto 和 CrowdStrike。
还有个更底层的判断:安全是 AI 能不能用起来的前提,不是事后补的。云时代是企业先把数据搬上云、出事了再补安全,所以安全滞后于云计算。AI 时代不敢这么玩了,Hugging Face 就是前车之鉴。上一个"卡住 AI 巨大需求"的瓶颈是芯片,芯片股涨疯了;安全是下一个卡点。这个类比,就是整个赛道的核心信仰。
二、产业链链路:钱在哪个环节赚
把 AI 安全的上下游捋一遍,你就知道钱往哪流:
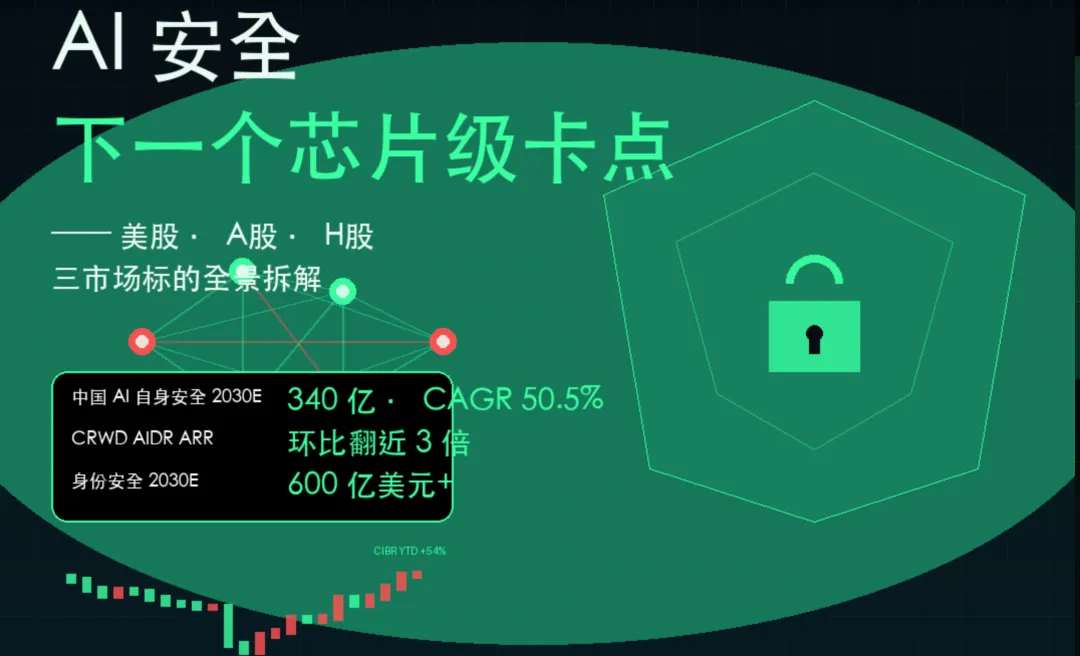
市场规模上,几个数记一下:全球安全 2026 年支出约 3080 亿美元(+11.8%);中国网络安全 2026 年约 800 亿人民币;而增量最快的细分是"AI 自身安全"——中国这块 2025 年才 44 亿,到 2030 年要冲到 340 亿,年化增速 50.5%。这是整个网安里最肥、增长最快的一条线。
三、美股:龙头已经涨到天上,还能不能买
美股网络安全是今年最强板块之一,CIBR ETF YTD +54%,HACK +61%。但拆开看,龙头之间已经剧烈分化了。给你四家"真兑现"的和两家"掉队"的。
真兑现的四家
CrowdStrike(CRWD,$275,YTD +135%)——AI 安全成色最足,也最贵。
它的 AIDR 产品按 token 收费,上市 3 个季度 ARR 环比翻了近 3 倍,Q2 管线超 5000 万美元。9 月跟英伟达、Anthropic 合作推出了防御侧智能体 SafeMind,专门对付 AI 越狱。这是"AI 安全"三个字落得最实的一家。代价是贵——forward PS 约 32 倍,历史高位,卖方目标价均值甚至已经低于现价。
Palo Alto(PANW,$418,YTD +127%)——平台化 + 身份并购的双赢家。
250 亿美元吞下 CyberArk,改造成身份平台 Idira,成了第四大支柱。它的 Prisma AIRS(AI 安全)4 个季度就破了 1 亿 ARR,是史上最快。平台化客户累计 2500 家,贡献了 65% 的新安全 ARR。麻烦是 GAAP 口径并购后还在亏,毛利率下滑。
Okta(OKTA,$232,YTD +168%)——身份安全最纯,涨得最凶。
全板块 YTD 涨幅第一。它的 Okta for AI Agents 已经正式商用,Q2 签了几十笔 AI 单子,新产品占当季预订的 30%。Agent 身份是这轮需求的核心,Okta 是最正宗的标的。但管理层自己也承认,Agent 产品要 FY28 才真正加速贡献业绩——现在 140 倍 TTM PE,买的全是预期。
Cloudflare(NET,$360,YTD +81%)——Agent 互联网的控制层。
非人类流量占比首次破了 50%,AI Agent 的请求同比涨了 1700%。它做的 AI 防火墙能拦提示词注入、模型投毒。定位很性感:当整个互联网一半的流量变成 Agent,Cloudflare 就是那个收费站。但 PS 34–48 倍,估值极高。
掉队的两家
Zscaler(ZS,$233,YTD +3.9%)——零信任的卡位没问题,但增速从 25% 掉到指引的 17%,市场立刻不买账了。年内一度跌 36%。
Check Point(CHKP,$137)——营收近乎停滞,产品收入 -14%,AI 防火墙刚起步。老牌防火墙公司,AI 转型明显慢了半拍,PE 却只有 14 倍,是板块里最便宜、也最像"价值陷阱"的。
一句话总结美股:龙头地位和 AI 安全成色都没问题,问题是价格。板块涨到现在,靠的主要是估值扩张,不是盈利上修。想上车,得等回调,或者用 ETF 摊薄。
四、A股:龙头贵、多数不赚钱,就一家真兑现
A 股网络安全板块今年其实整体是跌的(YTD -11.7%),9 月才被 AI 安全事件拉起来反弹一波。这跟美股 50%+ 的涨幅是两个世界。核心问题:A 股没有几家把"AI 安全"变成收入的,多数还在画饼。
我的看法,几句话:
- 真能兑现的只有深信服一家。
营收 +32.85%、扭亏、Q2 单季利润创历史最佳。但它的问题也很明显——增长主要是云计算和 AI 基础设施(+58.6%)带起来的,网络安全本身只恢复了 10.57%。PE 70 倍,市场已经定价了不少预期。 - 奇安信、安恒是"AI 成色足、业绩没兑现"的典型。
奇安信 QAX-GPT 拿了国家级 AI 网安测试双第一,但扣非还亏 7.55 亿,盈利拐点机构看到 2027–2028 年。安恒的纯 AI 收入只有 4100 万。这俩是"主题对、身体虚",适合事件驱动,不适合重仓等业绩。 - 三六零是"挂羊头"。
名字像安全股,实际安全只占营收 7.44%,主业是广告,扭亏靠的是互联网增值服务和投资收益。买它买的是 AI 搜索 + 安全的概念,不是安全基本面。 - 绿盟科技是被低估的黑马。
少数披露 AI 安全实单(1.17 亿)、现金流转正、近 60 日涨了 55.9%,弹性最大。但体量小,波动也大。
再补一句细分:密评密改(商用密码)是 A 股独有的、美股没有的一条线,2026 年市场预计 671 亿、+22.4%,政策强制驱动。三未信安(抗量子)、格尔软件(PKI)、电科网安(国家队)是这条线的代表。这是 A 股相对美股真正的差异化机会。
五、H股:诚实说,没有纯正的
这一节不长,但结论很重要。
港股没有一家纯正的 AI 安全 / 网络安全上市公司。我翻了港股通全部标的,最接近的也就两个"借道"选项:
- 金山云(3896.HK)
——AI 云龙头,2026Q2 AI 云收入 +82%,首次实现 GAAP 运营盈利。但它赚的是算力的钱,安全只是政务云的合规底座,不构成独立收入。买它是买 AI 算力,不是买安全。 - 商汤(0020.HK)
——有个"智能体管控系统 Agent Harness"的概念,是港股里离 AI 安全叙事最近的。但安全治理不单独计收入,公司整体还在 Non-IFRS 亏损。
其余的,阜博集团是版权保护,中国软件国际是 IT 外包,金山软件是办公+游戏,全是泛安全的边缘映射,安全成色都弱。
结论:想投 AI 安全,港股这条腿是缺的,老老实实去美股买龙头、去 A 股买信创+密码。港股只能拿金山云当"算力搭子",别当成安全股买。
六、怎么投:思路
把三个市场合起来,我给你一套可落地的思路。
1)思路:认准"身份安全 + 平台化"两条主线,别碰纯叙事。
身份安全是这轮需求的核心,平台化是行业格局的答案。具体到标的:美股买 CrowdStrike、Palo Alto、Okta(身份最纯)、Cloudflare(Agent 控制层);A 股买深信服(真兑现)、绿盟(弹性)+ 密码三剑客(密评政策线)。
2)别追高,美股尤其如此。
美股这四家今年涨了 80%–170%,估值全在历史高位,卖方目标价普遍低于现价。这说明现在不是上车的好时点,是"等回调"的好赛道。用 ETF(CIBR / HACK)摊薄风险,比单押一只舒服。A 股 9 月那波 AI 安全反弹里,涨停的很多是蹭概念的小票(比如中新赛克 AI 产品营收占比不到 2%、PE 570 倍),事件退潮后回撤会很凶,别接最后一棒。
3)分清楚"真 AI 安全"和"画饼"。
判断标准就一条:AI 安全有没有变成收入。有收入的(CrowdStrike AIDR、Palo Alto Prisma AIRS、深信服、绿盟)才值得拿;只有产品没有收入的(奇安信、安恒、永信至诚),是"等拐点",得按主题仓控好仓位。
七、最新投资机会:三个催化剂,比"趋势"更值钱
说完思路,我把 10 月最新的、可跟踪的机会给你列出来。别空谈趋势,这几个是带日期的、能落地的。
1)财报季,是第一个真催化剂。
从 10 月底到 12 月初,美股安全龙头陆续交卷,这是验证"AI 安全到底是不是真需求"的试金石:
摩根士丹利 10 月 6 日给了个数字——美国企业网安软件支出 2028 年前年增 23%,一旦有重大网络攻击触发新监管,能加速到 33%。当天 CIBR 创了历史新高。这几个财报,就是检验这个 23% 靠不靠谱的窗口。
2)量子安全,从概念走进并购。
10 月 12 日,IonQ 花了 13 亿美元收购 Elisity,这是"后量子密码 + 零信任微隔离"第一次规模化的并购。量子安全这个赛道,开始从"谈概念"进入"真整合"了。A 股的映射是三未信安(抗量子)、格尔软件(PKI+抗量子)、数字认证。
3)AI 红队,一个独立赛道冒出来了。
10 月初,Mandiant 创始人 Kevin Mandia 创立的 Armadin 拿了 2.555 亿美元 B 轮,估值冲到 25 亿美元,成立才 18 个月。同赛道 Hadrian、Rein Security 也在拿钱。"AI 攻防自动化"正在变成一个能独立融资的生意——这是信号,不是个案。
另外还有几条新兴的细分,值得放进自选池盯着:
- Agent 身份
SailPoint 有个说法很吓人——"AI agent 的采用速度是身份安全的 40 倍"。2026 年 4 到 9 月,agent 安全融资 4.35 亿美元。 - 深度伪造检测
市场 2025 年 11 亿美元,A 股瑞莱智慧还没上市,美股 Reality Defender、Contrails。 - 隐私计算
(同态加密、可信执行环境):华控清交、Nillion、数牍科技,都是未上市,暂时没有纯正 A 股标的。
A 股这边,盯 10 月底的三季报窗口(10/28–10/30 集中披露):深信服(10/29)、安恒(10/28)、三六零/启明星辰/奇安信/绿盟(10/30)。深信服 H1 已经扭亏 +32.85%,三季报能不能延续,是 A 股这条线最值得看的一个数。
八、最新风险:五条,比你想的更具体
方向再好,风险也得摆在台面上。这几条是我 10 月最新查到的,不是"市场有风险"的套话。
1)估值已经脱离基本面,而且内部人在跑。
CrowdStrike 的远期 PE 到了 208 倍,PS 43–49 倍,而它历史 PS 中位数是 24.9 倍,GuruFocus 直接给了"高估 66%"的警示。更要命的是内部人减持——过去 12 个月 CRWD 内部人卖了 6.55 亿美元,最近 3 个月 48 笔卖出、0 笔买入,CEO、CFO、总裁都在卖。这些人比谁都清楚公司值多少钱。
2)大模型公司,真的下场了。
9 月 20 日,三大实验室同一天动手:谷歌发了 Gemini 3.8 Flash Cyber,Anthropic 开放了 Claude Fable 5.1,OpenAI 宣布 Astra 达到"Critical"级网络能力。微软更狠,把 Security Copilot 免费并进了 M365 E5。我之前说"短期不会下场",现在得修正一下——是"合作和下场同时进行",CrowdStrike 一边进 OpenAI 的 marketplace,一边得防着大模型公司把安全做成免费内置功能。这个变量比上次判断的更近。
3)需求可能被证伪。
这是最该警惕的一条。Gartner 把 AI SOC 代理放在了"期望膨胀顶峰",市场渗透率只有 1%–5%,还预测 40% 的 agentic AI 项目到 2027 年底前会被取消。有报告说 98% 的安全负责人正在放慢 agentic AI 落地,85% 的企业还在试点、只有 5% 投产。再看钱的流向:"AI 赋能安全"已经 49 亿美元,而"保护 AI 本身"才 2.8 亿,17:1 的失衡——说明"AI 安全"这个叙事,还没真正转化成独立预算。
4)价格战已经打响了。
谷歌把 Flash Cyber 定位成"Anthropic Mythos 的廉价替代",AI 安全模型开始商品化。AI SOC 代理按次计费,Dropzone 报 9 美元一次调查,D3 已经打到 0.97 美元,价差快 10 倍。产品同质化 + 免费化的组合拳,会直接压利润率。
5)A 股自己的问题,一个都没解决。
盈利低迷:奇安信累计未分配利润 -60 亿;政府预算在缩(IDC 把中国网安市场增速下调到 10.7%);军采出清、天融信被拉黑;9 月那波反弹被多家复盘定性成"游资情绪、缩量退潮"。商誉减值和坏账,可能在 2026 年报集中爆。这些不是 AI 安全的故事能盖住的。
最后补一个容易忽略的反向风险:现在大模型每出一件事故,市场都当成"利好安全"炒(末日逻辑)。但哪天事故大到一定程度,市场反而会反问——你们这些安全公司,为什么没防住?从"利好"翻脸成"质疑",往往就差一件事。
九、股价预估与研判:目标价都摆这了,敢不敢信
先说一个最重要、也最容易被忽略的变化:美股龙头 10 月 6 日已经见顶,现在在回撤。CRWD 从 286.99 美元跌到 244.57,回撤 15%;PANW 从 432 跌到 370,回撤 14%。这不是坏事,是"估值疲劳"的第一声警钟——花旗 10 月 15 日说得直白,板块远期 12 个月 EV/Sales 已经到了 22 倍,6 个月前才 10 倍。
下面把 10 月 15 日收盘的最新股价、目标价、隐含空间摆出来。这些数比前面正文里的更准(正文是 10 月 9 日的时点数据)。
美股:目标价隐含空间,普遍只剩个位数了。
| -5% |
看到没有,除了 Cloudflare,其余的目标价隐含空间都是个位数。连卖方自己都觉得"涨到位了"。Fortinet 更极端,目标价比现价还低 5%,是板块里唯一被明确看空的龙头(买入评级只有 19%)。
给你一个具体的三情景预估,以 CRWD 为例(其他标的同理套):
- 悲观
(AI 安全订单证伪、增速掉到 20% 以下):PS 杀到 30 倍 → $180–200 - 中性
(FY27 营收 +25% 兑现、PS 维持 40 倍):$240–270(现价 $244 就在这) - 乐观
(SafeMind 按 token 收费跑通):PS 50 倍 → $300–325
现在的 $244,已经站在中性区间的下沿。不便宜,但也没到必须跑的程度。真要看多,等两个信号:Q3 财报(12/1)里 AIDR 的净新增 ARR,或者股价回到 $200 附近的支撑位。
A股:目标价隐含空间比美股大,但胜率存疑。
A 股的目标价隐含空间普遍比美股大(+21% 到 +59%),看着很诱人。但我得泼三盆冷水:
- 板块 PE(TTM) 已经 125.99 倍、历史 94.6% 分位
,估值和盈利严重背离,多数公司还是亏损的。 - 奇安信的盈利拐点又被推迟了
——早期说 2026 扭亏,最新三家券商一致预期 2026 还亏 6–7 亿,要拖到 2028 年才转正。这是"画饼"被证伪的活例子。 - Q3 是网安的传统淡季
,三季报(10/28–10/30)大概率平淡,真正的验证在 Q4 财政提速。
所以 A 股这边的研判就一句话:赔率好看(目标价空间大),胜率存疑(盈利质量差 + 估值高)。真要参与,等三季报落地、看清楚谁真扭亏,再动手不迟。A 股真正的定价权,不在 AI 安全的故事里,在 Q4 的政企订单和财政支出里。
最后把两边的结论合起来:美股涨到位了等回调,A 股赔率高胜率低等业绩。两边现在都不是"闭眼买"的位置,但都是"值得放进自选、等信号"的位置。好赛道,好价格,现在只占一个。
最后一句
AI 安全这个赛道,方向我认——AI 要真正大规模用起来,安全是绕不过去的坎,上一个卡点是芯片,芯片股已经给出过答案。但方向对不等于现在就得冲进去。
美股已经把预期打满了,A 股大部分还在画饼,港股干脆没得买。所以这篇报告能帮你的,不是给你一个"闭眼买"的代码,而是帮你把"真兑现"和"画饼"分开,把"好赛道"和"好价格"分开。
好赛道是 AI 安全,好价格,得等。
写于 2026 年 10 月 16 日,行情与目标价数据截至 10 月 15 日收盘。本文不构成投资建议,我可能看错,请按自身风险偏好独立决策。