ARTICLE · 1199795
AI 扎堆闯家装赛道:流量见顶时代,AI 是不不是获客神器?是不是社区店 “一人作战” 的底层装备?
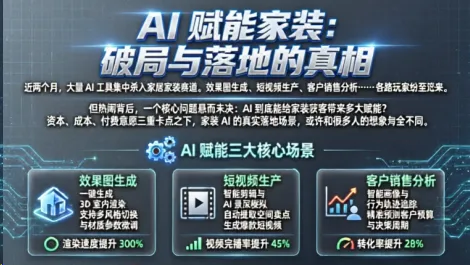
导语:近半年来,大量 AI 工具集中杀入家居家装赛道。效果图生成、短视频生产、客户销售流程分析…… 各路玩家纷至沓来。
但热闹背后,一个核心问题悬而未决:
AI 到底能给家装获客带来多大赋能?资本、成本、付费意愿三重卡点之下,家装 AI 的真实落地场景,当下和很多人的想象不一样。
 一、赛道群雄入场:两类玩家同台竞技,实力底色天差地别
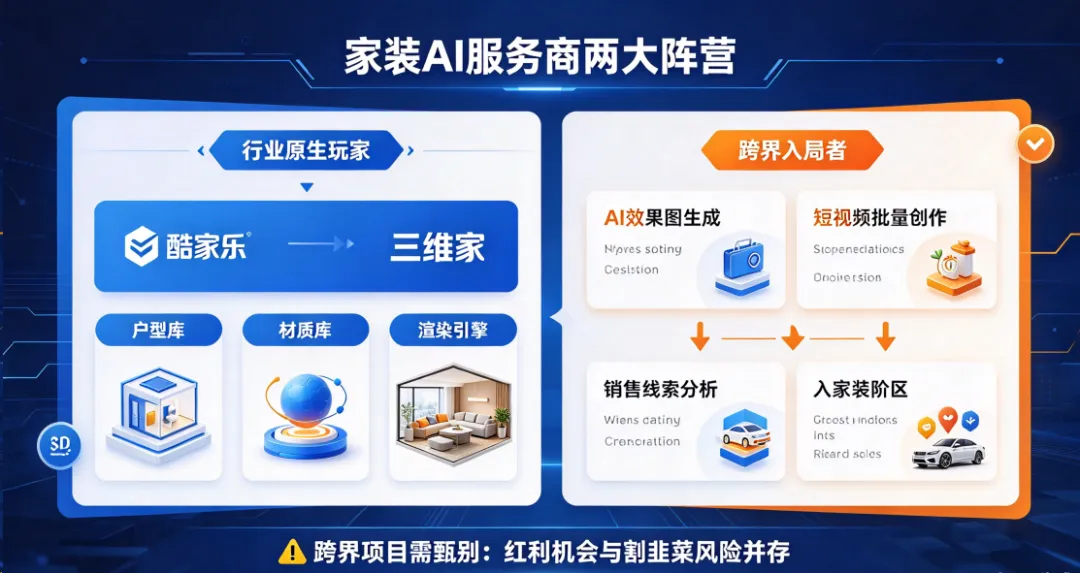
短短一年时间,切入家装领域的 AI 服务商明显增多,赛道玩家大致分成两大阵营。
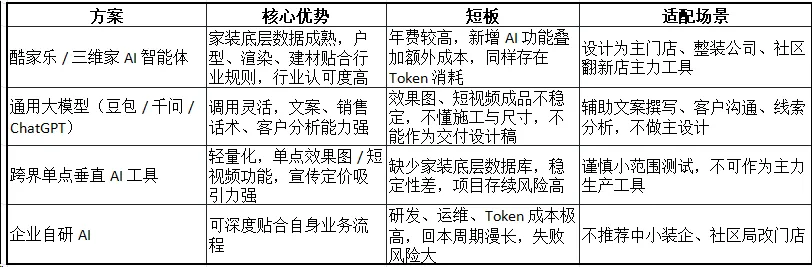
一类是家装行业原生玩家,代表是酷家乐、三维家。依托多年沉淀的户型库、材质库、渲染引擎,推出自研 AI 智能体,在装企、设计师圈层认知度最高,也是行业内认可度最高的 AI 产品。
另一类则是跨界入局者,原本扎根生活用品、旅游、汽车等行业,看中家装存量改造红利,带着单点 AI 能力进场。
截至目前,笔者了解到的,有 超过 5 家主打 AI 效果图生成,3 家聚焦短视频批量创作,还有1 家的软件主打终端销售线索挖掘、用户需求分析。
行业不少人士直言,跨界玩家之中,不少是想来赛道分红利,甚至存在 “割行业韭菜” 的项目。
很多人会自然想到国内头部通用大模型豆包、千问,但目前直接用通用大模型产出家装效果图、营销短视频,成品质量依旧差强人意。
根源在于,通用大模型缺少家装专业约束,户型逻辑、尺寸规范、收口细节、建材搭配、施工可行性经常出错。
产出内容只能作为灵感参考,当前还没有办法直接能拿去助力业主签单和交付。
多方调研访谈之后不难判断:现阶段 AI 对家装行业的赋能价值,远没有真正释放。
 二、灵魂拷问:AI 到底能给家装获客引流带来多少赋能?
家装行业流量格局已经迎来根本性变化:线上公域流量见顶,多数新增红利已经消失;行业增长基本依靠老旧社区改造业务来续命,核心战场收缩到门店 3 公里半径之内,即收缩到居民聚集的老旧社区周边。
这就推翻了一个普遍误区:认为付费买个AI工具,它就是流量放大器,一招鲜吃遍天。寄希望于只要用上AI技术,就能大批量生产效果图和短视频,抢占消费者心智,源源不断地带来新客户。
这是感性、狭隘的想法。从2020年疫情防控以来,线上直播带货、抖音、视频号......已经让大多数的城镇化居民经历了六年的线上化内容营销洗礼,消费者已经能更理性看待免费宠粉的套路。
如果使劣质产品或服务,即便是线上超级主播也终不得人心,辛巴严选、小杨哥、东北雨姐......等的坠落与被封禁,即是例证。
AI的市场号召力与价值最大化,不会强过董宇辉、李佳琦等头部主播。
AI是一个趁手的工具,价值的大小多少,主要在于使用人、选品和服务。
战略营销咨询王掌柜认为,是“人+AI”、“产品+AI”、“服务+AI”,而不是AI+产品/服务。
再看深耕区域市场的胖东来,即便引入AI 智能体、没有搞直播带货,没有做短视频矩阵,没有做小区推广,也没有搞节日大酬宾......,经营业绩和用户口碑依然遥遥领先。
所以说,AI 真正的价值,是存量市场流量转化和社群运营的降本工具:
在前端获客上,能快速生成多风格效果图、批量产出短视频营销素材,压缩内容制作人力,快速响应意向业主,缩短谈单周期; 但目前阶段生成质量不好。
中端转化赋能上,AI 自动给线索打标签,识别业主预算、改造痛点、偏好风格,自动跟进回访,减少销售人力投入。
在终端的社区深耕赋能方面,适配老旧社区局改业态,更能支撑“一人社区店” 模式的运营。
也就是行业提出的 “一人公司”:单一个体创业者,依靠 AI 全套工具,独立完成素材制作、方案初稿、短视频投放、客户跟进,一个人就能守住 3 公里社区阵地,吃透老房翻新客户。
结合家居最前瞻观察对比发现:现在的消费者视野更开阔,更愿意货比三家,即便是视频号、抖音和小黑书...等平台的种草内容,他们也半信半疑,因为他们能感知到哪些是AI广告内容,哪些是真实宠粉案例。
一句话总结:AI 对大型整装公司增效有限,但对于存量老改、社区局改小店,是适配度极高的轻量化作战装备。
 三、三重现实枷锁:资本、Token 成本、付费意愿,困住家装 AI 落地
1、资本态度谨慎,赛道仍处在投入烧钱期
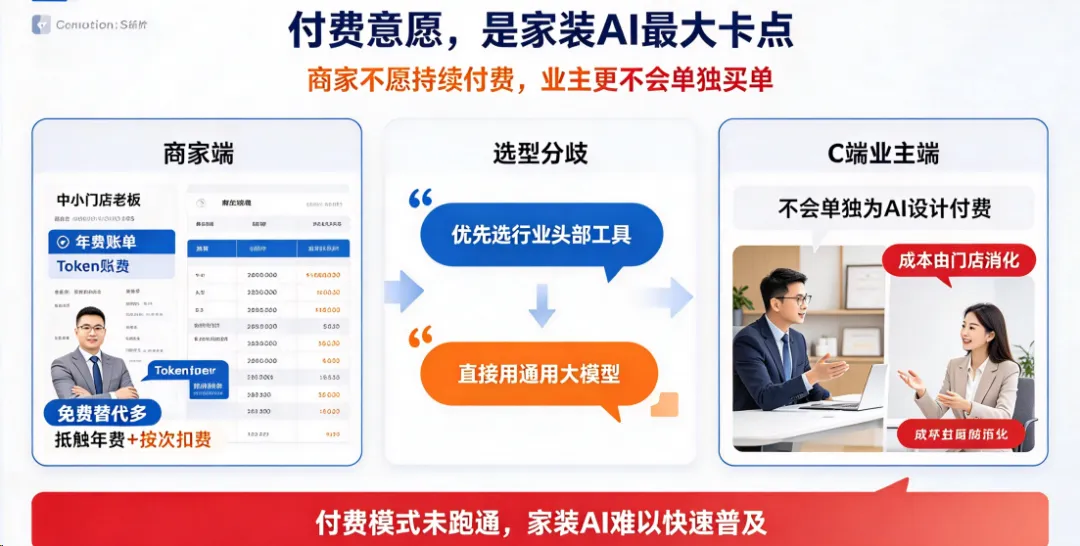
当前绝大多数家装 AI 项目,都处于持续投入阶段。家装行业本身项目非标、回款周期长、现金流波动大,资本对纯家装 AI 软件项目整体保持观望,大规模融资案例并不多见。
最大的隐性运营成本来自Token 按量计费。效果图、文案、短视频每一次生成都要持续消耗费用,属于持续边际成本,并非一次性买断。长期使用,成本会不断累积。
2、付费意愿,是所有 AI 工具最大的卡点
综合多位行业人士访谈,市场付费意愿偏弱,成为家装 AI 普及的核心障碍。
目前,有两种截然不同的选型观点在行业内碰撞:
厂家商家端:市面上免费替代工具众多,大多数中小门店不愿意支付高额年费,更抵触后续按次扣费的 Token 模式;
极少数愿意付费使用,笔者目前了解到有一位在用,还有一位朋友买的是更实惠的复刻版,但又容易生图出错。
C 端业主端:无论新房、老房改造的消费者,几乎都不会单独为 AI 设计付费。
所以,AI 的产出,更多属于增值服务,相关成本只能由装修门店、装企自行消化,无法转嫁给重点消费者。
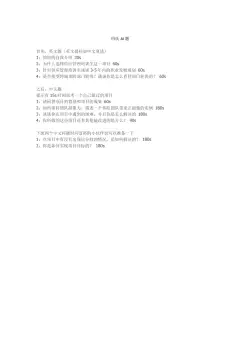
 四、4 类方案横向对比,中小装企 & 社区店该怎么选?
 五、核心研判:家装 AI 的未来,藏在 3 公里老旧社区里
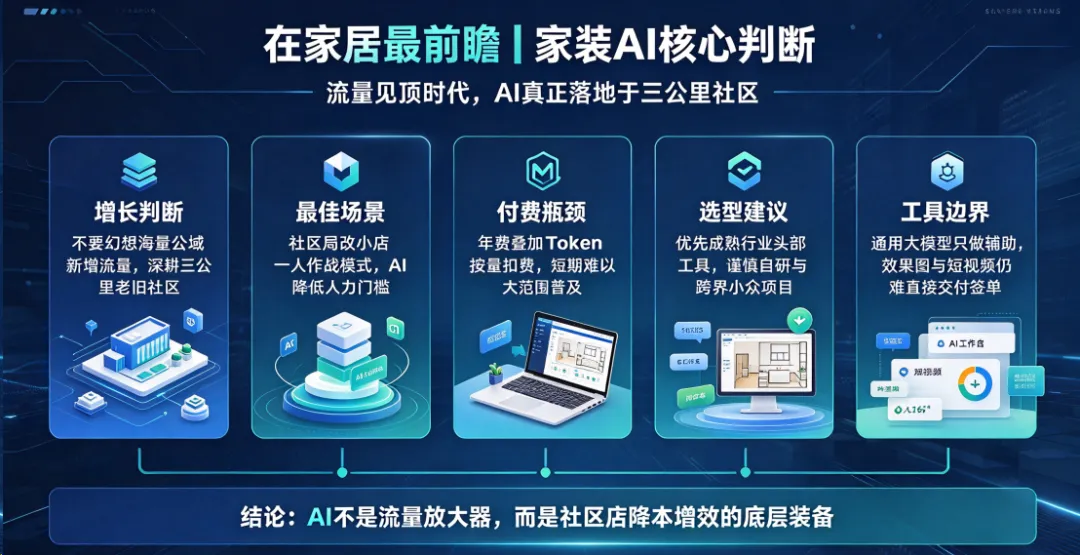
综合一线访谈与赛道现状,家居最前瞻当前的几点核心判断是:
不要幻想依靠 AI 撬动海量公域新增流量。家装下一阶段的增长,核心在于深耕三公里老旧社区,做透存量居民需求;
AI 的最佳落地场景,当下或许是社区局改小店的一人作战模式。
一个人搭配 AI 完成全链路工作,降低开店人力门槛,让 “一人公司” 商业模式跑通;
付费模式是短期最大瓶颈。年费叠加 Token 按量扣费,在当前行业环境下很难大范围普及。
中小门店优先选择成熟行业头部工具,不建议盲目自研,跨界小众 AI 项目风险偏高;
通用大模型只能做辅助工具。效果图、短视频成品现阶段达不到签单交付标准,仅适合灵感参考。
▼▼一键关注加赞赏,共建社区盈利场
(备注:如需加入社区局改旧改群或需哪个模块内容,请扫码微信号)
高点击率内容:
1、贝壳社区店模式,便捷蜂、鲤享家、圣诞鸟、爱空间、壹品慧……是亦步亦趋,还是过江之鲫?
2、盘点2025年欧派、索菲亚、志邦、金牌、尚品、顾家......等八大定制品牌整家整装套餐包模式
4、链家和Manner、瑞幸合开共享店,对社区家装旧改店有哪些启示?
6、皇派、新豪轩、墨瑟┅ ┅等系统门窗品牌顶层设计及产品干法