ARTICLE · 1213991
AI 服务器 MLCC 的长约之争:追兵抢着锁量,龙头偏要留涨价空间
MLCC 这轮的价格还在往上走:三星电机 8 月起全线涨了三成,村田 4 月起对 AI 和车规料涨了 15% 到 35%。
但真正值得盯的,不是下一封涨价函,而是两家龙头在这一轮缺货里,对「长约」下了相反的注。
所有人都盯着三星电机那笔约 2.1 亿美元的长约,被忽略的是村田不签长约——龙头敢不锁价,说明它判断自己还能继续涨。
过去 AI 服务器 MLCC 是现货加季价,一单一单谈;现在,长约锁产能从个别现象变成了普遍动作。
三星电机锁量、抢份额;村田保价、守利润。两家锁死的,是日韩的存量 AI 高容产能——国内厂的机会,不在承接长约,而在被倒逼认证。
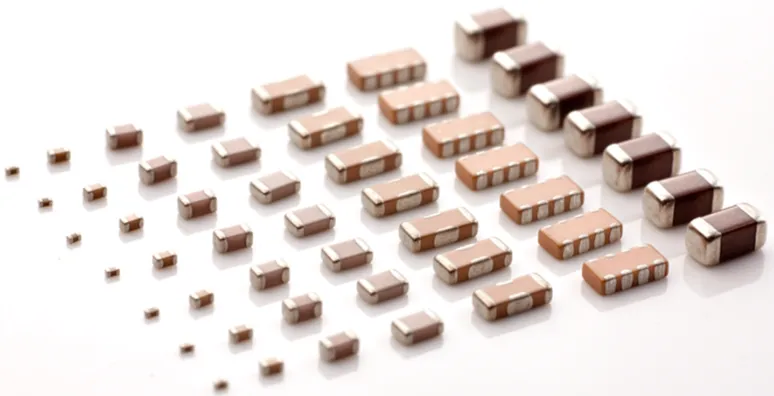
片式 MLCC 的尺寸谱系:越往右封装越大;AI 服务器要的 47、100 微法,必须塞进左边这几档毫米级封装里
三星电机锁了 2856 亿韩元,村田选择不锁
先看三星电机。10 月 6 日,它在提交给韩国监管机构的文件里披露,与一家全球大型企业签了 AI 服务器 MLCC 供货合同,金额 2856.11 亿韩元,约合 2.1 亿美元,期限是 2027 年 1 月 1 日到 12 月 31 日,覆盖 2027 全年。对手方是谁,公告以营业保密为由没有披露。
这笔合同占三星电机上一年度营收的约 2.5%(按公告披露的营收口径计算)。它今年披露的 AI 相关长协,累计已经约 3.6 万亿韩元——各口径加总方式不一。
三星电机的 MLCC 产线:长约锁的是量,代价是让出一部分涨价空间
再看村田。业内判断,它没有主动签 AI 和数据中心高附加值 MLCC 的长约,理由是看好后续涨价,认为锁定价格对自家不利,改为在小型、大容量这些核心产品上逐步调价。
村田制作所社长中岛规巨:宁可一步步调价,也不把未来一年的价格提前定死
注意,村田拒签是业内判断,不是公告。三星电机公告写的是「供货合同」,业界把它解读成「长约锁一年产能」。两家把同一件事,说成了两个词。
高容料吃掉 5 到 8 倍产能,这是长约的物理根源
三星敢锁、村田敢不锁,底气来自同一样东西:AI 服务器要的高容 MLCC,产能是结构性稀缺的。
先看需求。传统服务器一台用 2000 到 3000 颗 MLCC,AI 服务器是它的 10 到 13 倍(上海证券测算)。单看一颗 GPU 的供电:核心轨电压只有 0.8 伏,电流上千安培,负载一变就是微秒级瞬态跳变。
电压跌落分两项:一项跟电流斜率有关,靠低电感的小电容去压;另一项跟电荷量有关,靠高容 MLCC 去补。高容 MLCC 就是靠近 GPU 的「电荷水库」,负责微秒级补电。
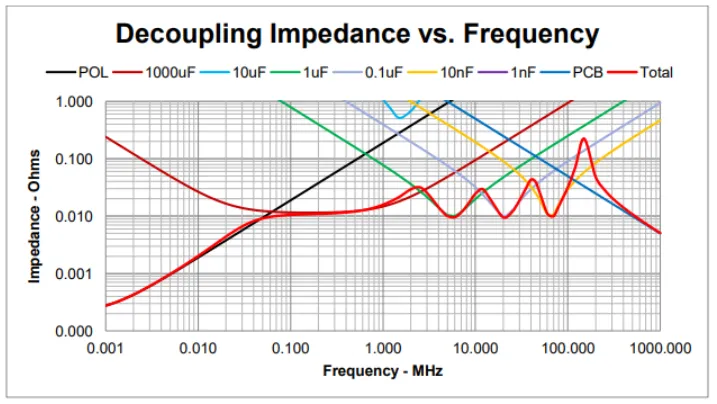
去耦阻抗随频率的变化:容值大的电容管低频,小容值管高频,每一级各管一段,缺一级就在曲线上留一个峰
这笔电荷账是硬的。一个 100 安培、持续 1 微秒的负载阶跃,光撑住这 1 微秒就需要约 2.2 毫法的有效电容。一颗标称 100 微法的电容,真实工况下往往只剩约 40 微法,一算就是 55 颗,加上余量要 70 到 100 颗。
而这只是一个电压域。一颗 GPU 有核心、显存、互联好几个电压域,逐项加起来,单板用量从传统服务器的两三千颗,跳到英伟达 GB200 的约 6500 颗,单机柜约 44 万颗——这是电荷账算出来的,不是堆料。
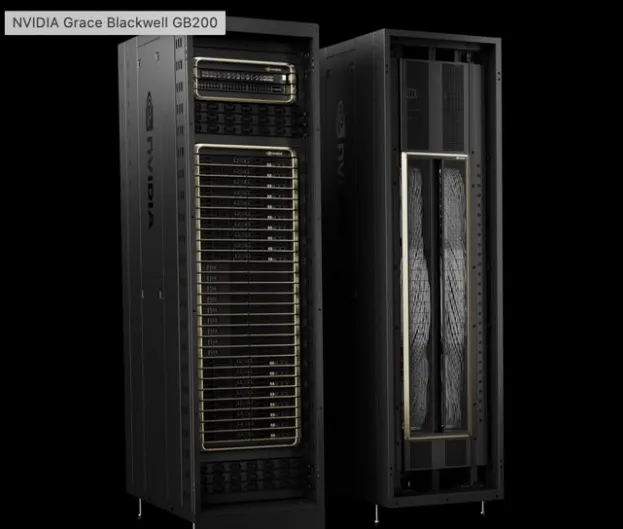
英伟达 GB200 机柜:单柜约 44 万颗 MLCC,锁的是 2027 年整年的排产
再看供给。AI 要的高容料,是在 0402、0603 这种毫米级封装里塞下 47 微法、100 微法。这个「高」是硬堆出来的:0603 的 0.8 毫米高度里要叠 1000 层,每层「介质加电极」只剩 0.6 到 0.7 微米。
每层介质至少要 4 到 7 颗晶粒才能保证可靠性,薄到 0.4 到 0.5 微米就到底了。再叠加每一层都要和镍电极在 1300 摄氏度一起烧、对位精度要到亚微米——一层不均匀,整颗报废。
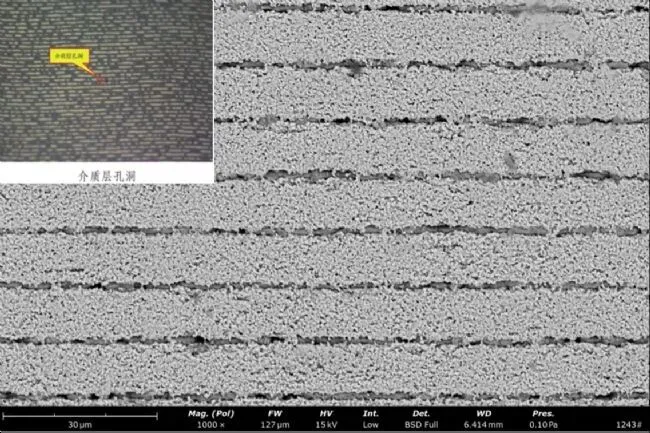
高容 MLCC 的断面:白色镍内电极与灰色介质交替叠层,左上角那个孔洞,就是良率掉到四成的地方
高容料的良率因此显著低于通用料,业内估算在 40% 到 60%,头部企业能到 80% 左右。换算到产能,一颗高容料要吃掉 5 到 8 颗普通料的产能。
这正是下游要提前一年锁产能的原因:产能结构性稀缺,加价也补不快,只能靠长约把 2027 年的排产提前定下来。谁先锁,谁就先把这一年的大客户攥在手里。三星电机锁的,就是这一点。
追兵锁量,龙头保价
把三星电机和村田摆在一起,差别就清楚了。
三星电机是追兵。全球 MLCC 市场它排第二,AI 服务器这个细分市场里它约 40% 的份额,紧咬村田的约 45%(均为业内测算口径)。对追兵来说,先把大客户的 2027 年产能锁进自己口袋,比保住涨价弹性更重要。所以它让渡一部分涨价空间,去换订单的确定性——签长约,锁的是量,代价是价。
村田是龙头。全球 MLCC 它一家占约 40%(业内测算口径)。它判断这轮缺口会持续——社长中岛规巨 10 月中旬公开说,公司已经到要婉拒订单的程度,接单出货比 6 月底到了 1.47,是历史新高。这种格局下,签长约等于把未来一年的价格提前定死,等于贱卖。所以它宁可逐步调价,也不锁价——保的是价,代价是量。
锁量的是追兵,保价的是龙头。
这就是价格、资格之外的第三种机制。涨价是价格机制,钱能解决;停产是资格机制,钱解决不了;长约是中间态——签不签,暴露的是你赌未来涨还是跌。三星电机赌缺货会持续,所以锁量;村田赌自己还能涨,所以保价。
被锁死的是日韩高容产能,国内的机会在认证
这两家一锁一不锁,下游的感受是同一个字:难。
云厂商和服务器代工厂拿料,被迫从提前一两个月下单,拉长到提前三到六个月锁产能。高容料交期从 8 到 10 周,拉长到 26 到 40 周;最短缺的 47 微法、10 微法、22 微法,交期还在继续走。
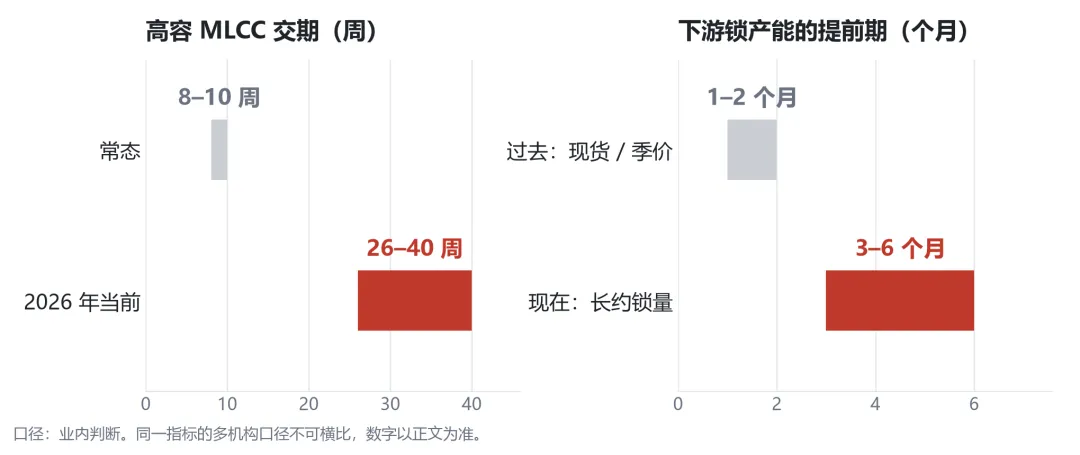
交期与锁产能的提前期同时右移:下游能做的,只有把订单再往前挪
国内的机会,藏在「被倒逼」三个字里。日韩的 AI 高容产能被长约锁死,下游拿不到货,只能转头给国产料开认证窗口。
最先兑现到报表上的,是上游材料。博迁新材的 80 纳米镍粉,全球独家量产,去年已经和三星电机签了 4 年半长约,金额 43 到 50 亿元(公告口径);国瓷材料的介质粉体,也是三星电机的供应商。
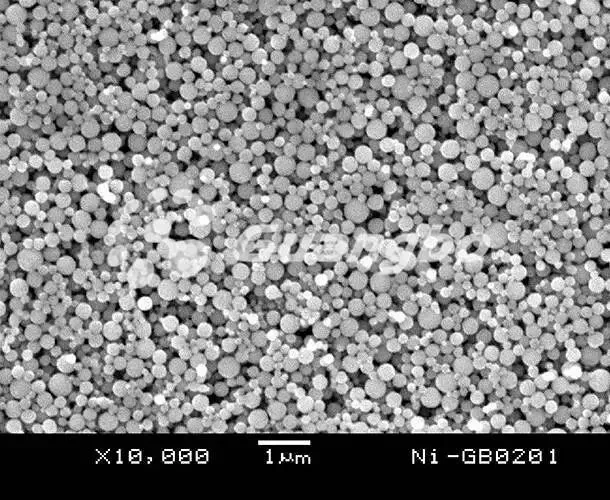
纳米镍粉(放大一万倍,标尺 1 微米):内电极那一层做多薄,取决于粉能做多细
中游的 MLCC 成品厂——三环、风华、微容——全球份额合计只有约 5.9%(业内测算口径),AI 高容料短期还留在日韩手里。它们的真实机会,不是马上承接长约,而是下游被逼着给认证:戴尔、惠普、华硕、宏碁已经启动对微容、三环的验证。但验证是验证,定点是定点,中间隔着良率和一致性这两道坎。
台厂先吃到转单,高容料还留在日韩
中间顺位是台厂。国巨二季度末接单出货比从 1.5 升到 2.2,8 月营收连续 6 个月创新高;华新科从 1.3 到 1.4 升到 1.8,上半年每股收益已经超过去年全年。
但台厂承接的,更多是日韩腾出来的消费级和中低端产能。AI 高容料这一块,还是村田和三星电机的地盘。
第三和第四,也开始抱团
更值得注意的动作,来自第三和第四。9 月底,TDK 和太阳诱电签了备忘录,要在尖端 MLCC 和电感上共同开发、在制造和采购上合作,还考虑未来的资本合作。
全球出货金额里,太阳诱电占 11.3%、TDK 占 6.9%(2025 年出货金额口径,业内统计),分列第三第四。第三加第四抱团,冲的是村田约 40%、三星电机约 22.5% 的双寡头格局(均为业内测算口径)。
但这份备忘录没有金额、没有股份、没有产能,是「开始研议」,还不能当成已经落地的产能互补。
2027 年之前,这个缺口关不上
往前看,这轮缺口什么时候缓解,盯三个信号。
最近的信号是村田 10 月底的财报。社长已经预告会在财报里给出追加投资的金额,800 亿日元的产能投资要两年落地,2027 年度产能提高两成以上。但高端产线从建设到满产,通常要 1.5 到 2 年,扩产的速度追不上需求按月增长的速度。
第二个信号,是三星电机的下一笔长约。金额如果继续往上走,说明下游还在加码锁产能,缺口没见顶。
第三个,是云厂商的资本开支指引。AI 服务器的 MLCC 用量,最终由云厂商下单决定。
业内判断,高端高容缺口 2027 年可能到三成——这是预估,方向比数字重要:在扩产兑现之前,长约还会继续签,价格还会继续分化。
这场锁量和保价的分歧,头两票已经能看清投给谁了:村田 10 月底的财报、三星电机的下一笔长约。在那之前,AI 服务器上的每一颗高容 MLCC,都还是这两家龙头的定价权之争。
免责声明
本文信息综合自公开资料,仅供参考交流,不构成任何投资建议。市场有风险,投资需谨慎。
如果觉得有用,欢迎 关注 / 点赞 / 在看 / 转发;关注最新动态,加个星标⭐。这些对我来说都是很大的帮助和支持。感谢!