ARTICLE · 1216738
2026税务稽查遴选模拟试题

“互帮互助,开拓税官视野”,“互添互补,共建税务家园”是我们一贯追求的理念。多年来,我们一直努力为基层一线税官提供快捷、权威、实用、互动的税务专业化服务。 希望更多的同仁支持我们,加入我们的队伍,为大家提供更好的服务。
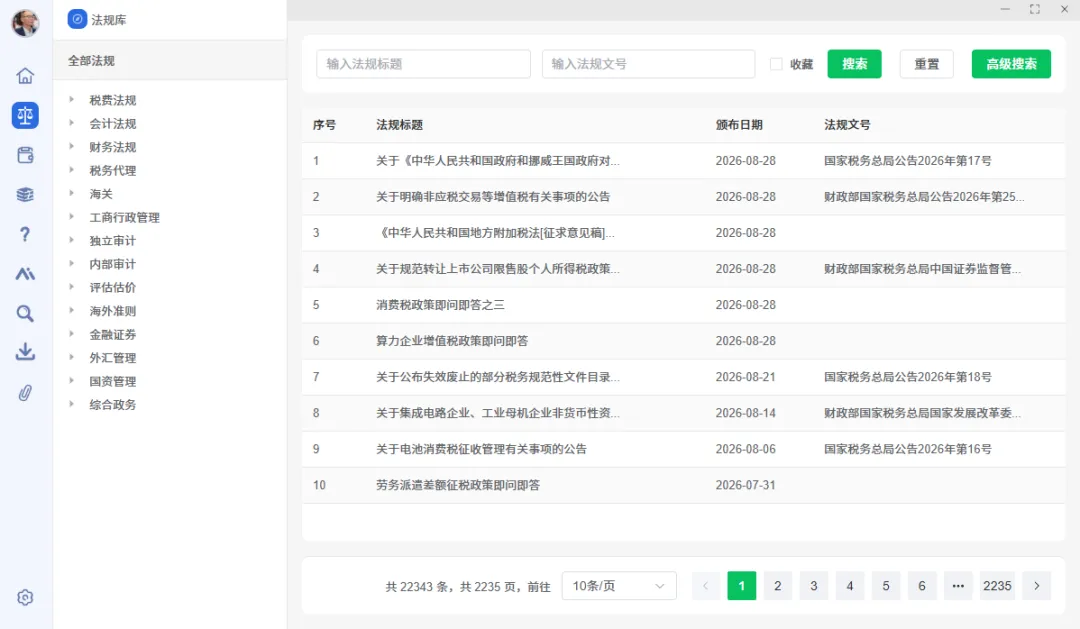
如果您正被海量税务文件困扰,不妨通过官网(https://www.itax365.com/index/download)或百度网盘(https://pan.baidu.com/s/1s2dwO6bS1U3RW_k-eClm4Q?pwd=gcg6)下载体验。二十五年沉淀,一次全新出发——税法连万家,值得您再次信赖。
一、单项选择题(每题2分,共10题,合计20分)
1. 《税务稽查案件办理程序规定》(总局52号令)规定,稽查局应当自立案之日起( )内作出行政处理、处罚或者不予处理、不予处罚决定。
A. 60日 B. 90日 C. 180日 D. 30日
【答案】B
【解析】立案之日为起算点,一般案件应当在90日内作出处理、处罚决定或者不予处理、不予处罚决定;案情复杂需要延期的,须经税务局局长批准,延长期限同样最长不得超过90日。设置办案期限,目的是防止案件久拖不决,保障纳税人合法权益。
《税务稽查案件办理程序规定》(国家税务总局令第52号)关于办案期限的规定。【易错提示】起算点为“立案之日”,不是检查开始之日、也不是案源登记之日;延期必须“经税务局局长批准”,而非稽查局局长。
2. 纳税人采取欺骗、隐瞒手段进行虚假纳税申报,不缴或少缴应纳税款,该行为定性为( )
A. 欠税 B. 偷税 C. 骗税 D. 抗税
【答案】B
【解析】采取欺骗、隐瞒手段进行虚假纳税申报,造成不缴或者少缴应纳税款后果的,属于偷税(税务行政法上的定性)。《税收征收管理法》第六十三条第一款:纳税人伪造、变造、隐匿、擅自销毁账簿、记账凭证,或者在账簿上多列支出或者不列、少列收入,或者经通知申报而拒不申报或者进行虚假的纳税申报,不缴或者少缴应纳税款的,是偷税。对偷税的,由税务机关追缴其不缴或者少缴的税款、滞纳金,并处不缴或者少缴的税款百分之五十以上五倍以下的罚款;构成犯罪的,依法追究刑事责任。【辨析】①欠税:超过纳税期限未缴,主观恶性较低,一般加收滞纳金;②骗税:以假报出口等手段骗取国家出口退税款(《税收征收管理法》第六十六条);③抗税:以暴力、威胁方法拒不缴纳税款(第六十七条)。【延伸】同一行为在《刑法》第201条中表述为“逃税罪”,行政法称“偷税”、刑法称“逃税”,罪名与定性用语不同,注意区分。
3. 下列不属于税务稽查选案主要来源的是( )
A. 随机抽查 B. 风险推送 C. 纳税人自行申报 D. 举报线索
【答案】C
【解析】选案来源是启动稽查的“入口”,包括随机抽查、风险管理推送、举报(检举)线索、上级交办、同级部门转办(移送)、受托协查等。纳税人自行申报属于日常征管的基础资料,本身不构成稽查案源。《税务稽查案件办理程序规定》(总局52号令)关于案源管理的规定。【辨析】纳税人自行申报的数据虽然不是选案案源,但它是风险分析、指标比对最重要的数据基础——申报数据异常(如税负率偏低、进销项背离)经风险分析后形成“风险推送”案源,才进入选案环节。【延伸】“双随机、一公开”随机抽查、举报案件、上级交办督办案件、税警联合移送案件均属常见案源类型。
4. 税务稽查调取纳税人以前会计年度账簿资料,应当在( )内完整退还。
A. 1个月 B. 3个月 C. 6个月 D. 15日
【答案】B
【解析】调取以前会计年度的账簿、记账凭证、报表和其他有关资料,应当在3个月内完整退还;调取当年度资料的,须经设区的市、自治州以上税务局局长批准,并应当在30日内退还。《税收征收管理法实施细则》第八十六条。【要点】①“以前年度”—3个月—县级税务局(分局)局长批准;②“当年”—30日—设区的市、自治州以上税务局局长批准(审批层级更高,因当年账簿正在使用,调取影响更大)。③必须“完整退还”,并办理退还手续、双方签字确认,严禁损毁、丢失、缺页。
5. 下列属于税收保全措施的是( )
A. 拍卖查封房产 B. 冻结纳税人银行存款 C. 扣缴银行存款抵缴税款 D. 变卖扣押商品
【答案】B
【解析】税收保全措施只有两类:一是书面通知开户银行或者其他金融机构冻结纳税人的存款(相当于应纳税款的部分);二是扣押、查封纳税人相当于应纳税款的商品、货物或者其他财产。《税收征收管理法》第三十八条。【辨析】“冻结”是保全,“扣缴”是强制执行;“查封、扣押”在保全阶段是控制财产,在强制执行阶段拍卖、变卖才是实现税款(第四十条)。【延伸】①保全适用前提:纳税期限届满前发现纳税人有逃避纳税义务迹象(转移、隐匿应税商品货物或财产);②须经县以上税务局(分局)局长批准;③保全期限一般不得超过6个月,重大案件需要延长的须报国家税务总局批准(《税收征收管理法实施细则》第八十八条);④个人及其所扶养家属维持生活必需的住房和用品,不在保全和强制执行范围之内。
6. 稽查人员调取电子数据,应当报( )批准。
A. 稽查局局长 B. 税务局局长 C. 市局分管领导 D. 审理科长
【答案】A
【解析】调取电子数据,应当报稽查局局长批准;而查询从事生产、经营的纳税人的存款账户、储蓄存款,以及调取账簿资料,须经县以上税务局(分局)局长批准。审批层级不同,是高频考点。《税务稽查案件办理程序规定》(总局52号令)关于调取电子数据的审批规定。【延伸对比】①查询存款账户——县以上税务局(分局)局长批准;②查询案件涉嫌人员的储蓄存款——须经设区的市、自治州以上税务局局长批准(《税收征收管理法》第五十四条第(六)项);③调取以前年度账簿——县以上税务局(分局)局长批准;④调取电子数据——稽查局局长批准。【执法提示】调取电子数据应制作调取清单,一式两份,双方签字盖章。
7. 以暴力、威胁方法拒不缴纳税款的是( )
A. 逃避追缴欠税 B. 抗税 C. 偷税 D. 骗税
【答案】B
【解析】以暴力、威胁方法拒不缴纳税款,定性为抗税,是税收违法行为中社会危害性较为严重的一类。《税收征收管理法》第六十七条:以暴力、威胁方法拒不缴纳税款的,是抗税,除由税务机关追缴其拒缴的税款、滞纳金外,依法追究刑事责任;情节轻微、未构成犯罪的,由税务机关追缴其拒缴的税款、滞纳金,并处拒缴税款一倍以上五倍以下的罚款。【延伸】《刑法》第二百零二条抗税罪。【辨析】“逃避追缴欠税”是《税收征收管理法》第六十五条规定的行为——纳税人欠缴应纳税款,采取转移或者隐匿财产的手段,妨碍税务机关追缴欠缴税款,数额在一万元以上的,依法追究刑事责任(《刑法》第二百零三条)。
8. 重大税务案件应当提交( )审理。
A. 稽查审理部门 B. 重大税务案件审理委员会 C. 市局办公室 D. 法制科
【答案】B
【解析】重大税务案件由稽查局提请,提交重大税务案件审理委员会集体审理,稽查局根据审理意见作出处理、处罚决定。《重大税务案件审理办法》(国家税务总局令第34号)。【延伸】①审理委员会主任由税务局局长担任,副主任由其他局领导担任,成员单位包括政策法规、稽查、税政、征管等部门;②审理委员会办公室设在政策法规部门,负责受理、初审、组织会议、起草审理意见;③重大税务案件实行“先审后定”——未经重案委审理,稽查局不得作出决定;④重大税务行政处罚案件当事人在重案委审理后可以依法申请听证/复议,执法主体仍是税务局。
9. 虚开增值税专用发票,涉嫌犯罪的,稽查局应当依法( )
A. 直接判决 B. 移送公安机关 C. 自行刑事拘留 D. 不予处理
【答案】B
【解析】税务机关不具备刑事审判权和刑事强制措施权。涉嫌构成犯罪的,应当依法移送公安机关,追究刑事责任;行政机关不得“以罚代刑”。《行政执法机关移送涉嫌犯罪案件的规定》(国务院令第310号);《税收征收管理法》第七十七条;虚开增值税专用发票罪见《刑法》第二百零五条。【程序要点】①指定2名以上执法人员组成专案组核实并提出书面移送报告;②报本机关正职负责人审批,负责人应当自接到报告之日起3日内作出批准或者不批准的决定;③批准的,应当在24小时内向同级公安机关移送;④公安机关不予立案的,可依法申请复议或提请检察机关立案监督。【延伸】已作出的行政罚款不停止执行,但可以依法折抵罚金;对依法不需要追究刑事责任或者免予刑事处罚、但应当给予行政处罚的,应当依法作出行政处罚(行刑反向衔接)。
10. 稽查证据中,现场笔录属于( )
A. 书证 B. 当事人陈述 C. 勘验、现场笔录 D. 鉴定意见
【答案】C
【解析】现场笔录是与书证、物证、视听资料、电子数据、证人证言、当事人陈述、鉴定意见并列的一类独立证据,是稽查人员在检查现场对检查过程、现场状态、取证活动所作的客观记载。《税务稽查案件办理程序规定》关于证据种类的规定,与《行政诉讼法》第三十三条证据种类一致。【要点】①现场笔录应当由检查人员、当事人或者其代理人、见证人签名或者盖章;②当事人拒绝签名或者不能签名的,应当注明原因,并由两名以上检查人员及见证人签名;③不得以现场笔录替代当事人陈述,也不得将现场情况以“情况说明”形式做成书证从而规避现场笔录的形式要求。
税法连万家软件介绍与下载

不登高山,不知天之高也;不临深溪,不知地之厚也。大家一起努力,每人都创佳绩!
祝同学们好运!!!
免责申明:本公众号自编内容版权所有,未经许可不得转载;登载的财税法规政策请以官方发布的为准;内容仅供学习参考之目的,所有文章内容与观点并不代表我们观点、立场,我们不对其准确性、合规性负责!