ARTICLE · 1226494
财务报告概述|知识点+配套习题
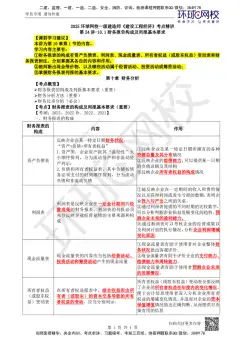
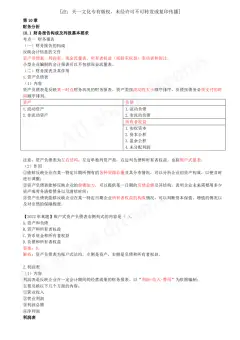
财务报告概述|知识点+配套习题一、核心知识点精讲 1. 财务报告定义 财务报告是企业对外提供的、反映企业某一特定日期财务状况、某一会计期间经营成果、现金流量的会计文件。 财务报告 = 财务报表 + 其他披露信息资料 2. 财务报告两大目标 ① 受托责任观:反映管理层履职情况、重可靠性、看过去 ② 决策有用观:帮助使用者做决策、重相关性、看未来 ✅我国准则:两者兼顾 3. 财务报告使用者 投资者、债权人、政府、社会公众、企业管理者 4. 整套财务报表五大部分 ①资产负债表(时点、财务状况) ②利润表(时期、经营成果) ③ 现金流量表(现金流入流出) ④ 所有者权益变动表 ❺ 附注(必备、不可缺少) 二、配套练习题(单选+多选+判断) 一、单选题 1. 下列各项中,不属于财务报告核心目标的是( ) A. 帮助财务报告使用者作出经济决策 B. 反映企业管理层受托责任履行情况 C. 精准预测企业未来的全部经营结果 D. 向外部使用者提供有用会计信息 【答案】C 【解析】财务报告只能辅助判断、参考预测,不可能精准预测企业全部未来经营结果,C表述错误。 2. 反映企业某一特定日期财务状况的报表是( ) A. 利润表 B. 资产负债表 C. 现金流量表 D. 所有者权益变动表 【答案】B 【解析】资产负债表是唯一的时点报表,反映某一天的财务状况;其他报表都是期间报表。 3. 财务报告目标中,“受托责任观”侧重的会计信息质量是( ) A. 相关性 B. 可靠性 C. 可比性 D. 可理解性 【答案】B 【解析】 受托责任观:查过去、看履职 → 重可靠性 决策有用观:看未来、做判断 → 重相关性 二、多选题 1. 一套完整的财务报表组成部分有( ) A. 资产负债表 B. 利润表 C. 现金流量表 D. 所有者权益变动表 E. 附注 【答案】ABCDE 【解析】五部分全部包含,附注是法定必备内容,不是可有可无。 2. 下列属于财务报告主要使用者的有( ) A. 企业投资者 B. 银行债权人 C. 税务机关 D. 企业内部管理人员 【答案】ABCD 【解析】内外使用者均包含在内。 3. 关于财务报告目标,说法正确的有( ) A. 我国准则兼顾受托责任观与决策有用观 B. 决策有用观主要面向未来决策 C. 受托责任观侧重评价管理层过去经营履职情况 D. 财务报告可以替代企业经营决策 【答案】ABC 【解析】D错误:报表只提供信息,不能代替决策。 三、判断题 1. 财务报表就是财务报告。( ) 【答案】错误 【解析】 财务报告范围更大:财务报告 = 财务报表 + 其他披露资料,二者不能等同。 2. 附注不属于财务报表必需组成部分,可以不编制。( ) 【答案】错误 【解析】附注是整套报表不可缺少的法定部分,必须编制披露。 3. 资产负债表反映企业一定会计期间的经营成果。( ) 【答案】错误 【解析】 经营成果 → 利润表 财务状况 → 资产负债表 4. 决策有用观更侧重会计信息的相关性。( ) 【答案】正确 【解析】相关性=对未来决策有用,匹配决策有用观。 关注我,每天学点财税知识,每天进步一点点,坚持带来大改变!