ARTICLE · 1231033
150多款App拒绝了AI助手,但这份清单里没有一个价格
10月14日,豆包手机助手官网完成规则切换,一份拒绝操作应用清单随之挂出——上面密密麻麻全是名字,没有一处写到价格。手机智能体入口之争的这一轮,只完成了表态,还没有人出价。
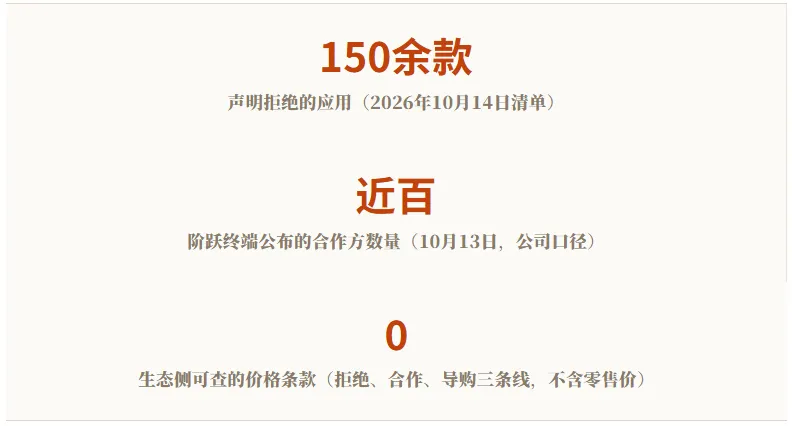
2026年10月14日,屏幕自动化操作声明协议(SAEP)的30天公示期结束,豆包手机助手官网同步更新:公示期内默认不操作第三方应用的规则,切换为未声明拒绝的应用按风险层级逐步开放(公开规则里没有给出分层标准)。与规则切换同步挂出的,是最新的拒绝操作应用清单。这份清单针对的,是两款机型上豆包手机助手的操作:上一代的工程样机努比亚M153,和在售的努比亚NaviX Ultra。设备体量不大,声明成本却几乎为零;而规则一旦立住,同类产品都要照着走。
据财联社统计,这份清单涉及腾讯及关联生态应用66款、阿里巴巴及关联生态应用23款,两组均标注“包括但不限于”,两系合计89款,占清单总数近六成。微信、企业微信、QQ、王者荣耀,以及淘宝、天猫、支付宝、高德、钉钉都在其中。“关联生态”是统计时的归并口径,把两家体系内的产品一并计入;快手及关联生态14款、美团及关联生态11款、萤石及关联生态7款亦在列。
拒绝本身的成本极低。开发者可以随时通过官方渠道提交声明:或走协议通道,或填写表单、发送邮件;豆包方面称3个工作日内反馈,清单每周三更新一次。去年12月,微信、淘宝、支付宝、美团、拼多多拒绝接入的方式是风控拦阻——登录异常、人机验证、中止支付;2026年10月,一纸书面声明即完成表态。变化的不是对抗强度,而是对抗方式:拦阻从暗处搬到明处,本身并没有解除。
这件事的技术背景有两条路:一条是应用开放接口、助手直接调用;另一条是助手像人一样看屏幕、模拟点击。后者绕开了应用,也最容易撞上平台的风控。艾媒咨询CEO张毅认为,屏幕自动化操作声明协议把图形界面读屏路线一度引发的对抗冲突变成规则协商,是有益的行业探索,但能否打破应用生态墙仍面临现实挑战。
表态的门槛降到一封邮件:拒绝从技术动作变成了纸面动作。
拒绝是零成本动作,头部应用先拒绝是理性选择,而非终局立场——单方、低成本、态度可变、为后续出价留空间。广西码农科技AI产品总监张亮的判断是,“上个时代”的获利者在当前阶段采取保守的拒绝姿态,本质上是战略缓冲。
前述清单覆盖了社交、支付、电商、出行、外卖、办公、游戏、银行、运营商等几乎全部头部高频场景,同行的AI应用——DeepSeek、Kimi、可灵AI——也在其中,豆包的同行同样拒绝被它操作。据快科技报道,也有一种市场观点认为,全链路AI助手的普及可能打破平台花费十几年搭建的流量分发与广告变现模式:用户经AI指令直达商品与服务,相当于跳过首页推荐、信息流广告与搜索竞价。清华大学国家战略研究院特约研究员刘旭也持类似判断:如果智能体调用把用户浏览广告的环节跳过了,对被调用的应用来说会出现收入减少,所以智能体需要与愿意开放互操作权限的应用达成费用上的协议。
但“费用上的协议”目前没有任何一份。合作侧同样没有价码。10月13日,阶跃终端公布其个人智能体“阶跃Amoo”已与支付宝、腾讯、携程、滴滴、剪映、高德、美团等近百家企业或产品达成合作——公开报道里没有披露任何价格、分成比例或结算方式。9月16日发布会披露,向豆包手机助手开放模型上下文协议(MCP)调用接口的应用只有三家;公开报道列出的是曹操出行、汽水音乐等,其中至少一家是字节跳动自己的产品,来自第三方的接入寥寥。与此同时,未声明拒绝的第三方应用将按默认规则逐步进入可操作范围。
这笔钱会往哪个方向流,眼下有两种可能,都还没有答案:智能体为调用应用的接口付费,相当于把被跳过的广告收入补回去;应用与商家为被智能体选中付费,那是搜索竞价的另一种写法。刘旭谈的是第一种;商家重写商品详情页是免费的自救动作,还谈不上付费;AI导购连广告位都还没有,第二条路同样没有开始计价。
电商这一侧也没有收费口径。据蓝鲸新闻10月14日报道,头部电商平台的AI导购尚未推进商业化,没有设置广告位,不向商家收费;对于AI导购的排序依据与商品转化率,淘天与京东方面暂无进一步回复。
微信的选择值得单独拆开说:它拒绝了豆包替用户操作微信,同时与华为、荣耀、小米、OPPO、vivo等手机厂商合作,把微信的能力做成接口,交给厂商自己的助手调用。这是同一条策略的两面:能力可以开放,但开放给谁、按什么接口,由微信自己定。
拒绝侧与接入侧都缺少公开价码,出价还没有开始。
三股力量会逼出第一个公开价格。
第一件,被跳过的广告位开始被算账。要谈的是用户经指令直达之后,那些没有露面的推荐位值多少钱;前述收入减少的判断一旦从推演变成账上的数字,“费用上的协议”就从选项变成必须。
第二件,权限管理开始有据可依。2026年5月,国家网信办、国家发展改革委、工业和信息化部联合印发《智能体规范应用与创新发展实施意见》,明确要求做好智能体权限管理与行为管控;同期,《人工智能终端智能化分级》系列国家标准启动实施,为手机端侧生成式AI服务备案提供了制度框架。《智能体规范应用与创新发展实施意见》把权限管理与行为管控写进要求,终端智能化分级标准则给了能力标尺——“能不能操作”正在从企业自律变成需要合规成本的许可,权限也就从默认免费变成要谈的东西。
第三件,沉默者被逐步开放,规模大到值得报价。公示期满后,未通过官方渠道声明拒绝的应用按风险层级陆续进入可操作范围。前述拒绝清单覆盖了头部场景,但公开信息里没有给出第三方应用的总数——大量中小应用至今沉默,它们将构成实际的基本盘。沉默应用被默认开放,意味着先被白用;但当被调用的量足够大,沉默的一方就有了议价的理由——要么转而声明拒绝换条件,要么接受一份批量协议。头部为什么不先成交:有围墙的一方要价更高、谈判更慢,公开的价格反而更可能从长尾先落下。价格会在这一步出现。
阶跃终端的进展是另一个方向的注脚:近百家合作名单里全是头部企业,接入意愿已经存在,但连它们的价码也仍然空白。
第一笔公开的权限费不会出现在拒绝清单上,更可能出现在尚未声明拒绝、按风险层级被逐步开放的应用里。
北京汉华飞天信安科技有限公司总经理彭根对21世纪经济报道指出,屏幕自动化操作声明协议“有点借鉴网站的robots协议,通过一份声明文件,来告知哪些页面是否允许被抓取”。这个类比值得往下推一层。
网站与爬虫走过两段完整的路:先是技术对抗,接着是robots声明文件;第三段——内容方与模型公司为训练数据谈价格——近几年才开始零星出现。声明文件本身没有强制力,靠的是一方愿意守规矩、双方还有别的东西可以交换。手机智能体这一侧,屏幕自动化操作声明协议现在停在第二步——声明已经发出,交换还没有开始。
从声明走向报价,中间隔着一层可读性。这层可读性,把生态里的位置分成了三类。第一类是能拒绝的头部应用——微信、淘宝、支付宝——清单对它们只是墙上的告示牌。第二类是只能被开放的沉默应用,它们按默认规则进入可操作范围。第三类是可待价而沽的:能被智能体读懂的服务。分界线是同一条——议价权。
据蓝鲸新闻报道,已有商家开始优化商品属性参数、标题、描述与详情页,希望商品信息更完整、更容易被AI识别和推荐。这是争取被选中的入场券——如果智能体读不懂一个服务,就没有办法替用户完成从搜索到下单的链路,也就没有可以定价的环节。
前一节说的是智能体为操作权限付的钱,这里说的是应用与商家为被智能体选中付的钱——两笔钱并不相同。能被智能体读懂的服务,比单纯守住清单的应用更接近第一笔导流费的落点。这笔钱要等导购商业化才出现,比权限费更晚。
C端的零售价早就开出来了;生态侧还没有。厂商与用户这一侧的动作已经可见。10月14日,努比亚为NaviX Ultra推送V2.5版本,本地数据检索支持自然语言模糊查询;10月15日至11月11日双十一期间新购机用户可获赠半年价值408元的豆包标准版会员权益。10月13日,阶跃终端发布首款大模型原生智能体手机STEPX Neo先行版,官方公布售价3999元,10月16日开售,购买先行版的用户可享连续12个月、每月百亿词元的使用额度——这笔额度印在一台3999元的手机上,公开报道里没说明它的调用限制和折算口径。
供给端的同行也在推进,路线却分得清楚:荣耀称新系统实现系统级智能体商用落地,华为把小艺升级为系统级智能体,小米的超级小爱提出跨应用任务闭环;OPPO、vivo则在推进端侧多智能体。手机端侧生成式AI服务备案累计已达10款(2026年9月23日新增3款),涉及苹果、华为、小米、三星、中兴、荣耀等多个品牌。
但盘子本身在缩小。据上海证券报援引IDC研报,2026年第三季度中国智能手机市场出货量约5790万台,同比下降15.4%;同篇报道提到,存储及其他元器件成本上升推高了终端价格、调整了配置方案,已经在抑制消费需求。大盘越冷,厂商越需要一个能被讲出来的换机理由——这直接决定它们愿不愿意为生态掏钱。换机理由在等体验,体验在等生态,生态在等一个价格。
还没有人为这个入口掏过钱:没有广告报价,也没有默认授权费。但产生价格的三个条件已经就位:被跳过的广告位开始被算账,权限管理有了《智能体规范应用与创新发展实施意见》与终端智能化分级国标可援引,沉默应用正在按风险层级被逐步开放。前述清单的持续更新意味着表态不会停,而每一次更新都是一次重新开口的机会。下一个被公开的价格,会先落在被默认开放的应用上,还是先落在能被智能体读懂的商品信息上?