ARTICLE · 1242694
让AI替你点手机? 166款App集体说了不
最近有个事,越想越有意思。
前阵子努比亚跟豆包联名出的那款 AI 手机,发布会喊着"一句话,努比亚都包了",什么转钱、比价、下单全靠 AI 自动操作,当时好多人说这下彻底解放双手了。
结果这才一个多月,剧情直接反转。
豆包手机助手官网挂出了一份清单,足足 166 款 App,明确拒绝让 AI 在自己的应用里代操作。
我翻了翻名单,基本全是大家每天离不开的。微信、QQ、淘宝、支付宝、美团、快手、小红书、拼多多、WPS,还有工行、招行、三大运营商,全在里面。
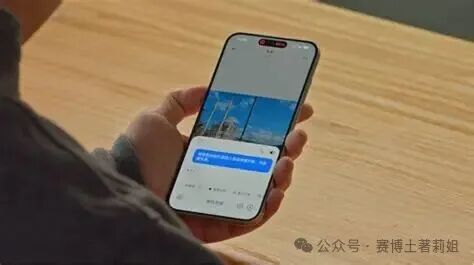
后面 10 月 21 号更新还加了 58 同城、Keep、虎扑、芒果 TV 这些,数量还在涨,官网说每周三都更。
等于你冲着"一句话办事"加钱买的 AI 手机,到了最常用的 App 里,直接不好使。
先掰扯清楚,到底拒绝了啥
先给大家掰扯清楚,别以讹传讹。
不是这些 App 不能装、不能用,你自己点开该咋用咋用,一点不影响。
被拒绝的是"AI 替你操作"这个功能,就是那种 AI 看着你屏幕,认出哪个是按钮,模拟你手指去点去滑去输入的 GUI 自动化。
简单说,手机本身没毛病,App 也没毛病,就是人家不让 AI 碰。
为啥都不让碰
为啥好好的,大家都不让碰?我看了各家的说法和业内的分析,核心就那几件事。
首先就是隐私风险。屏幕这地方,信息太杂了。
有城商行的人说过一句很实在的,屏幕是信息的集散地,也是隐私泄露的重灾区。
AI 要实现自动点按,就得读取整个屏幕内容。找按钮的同时,你的聊天记录、弹窗通知、验证码、各种私密信息,很容易就一起被扫走了。这些数据要是传到云端大模型做推理,基本等于你的数字生活全摊在算法面前。
而且这个功能要开的是无障碍权限,等级特别高,一旦授权,工具能读到屏幕上所有内容,没什么过滤可言。
再就是出错的代价太高。
平时刷个视频点错了退出来就行,可转账、交易这种事,AI 要是理解错了你的指令,或者页面更新认错了按钮,钱一转出去,根本来不及撤回。
这不是危言耸听,是概率问题。技术再成熟,也不可能百分百不出错,只要有一次失误,损失就是实打实的。
最核心的其实是责任问题,现在根本没规矩。
真出了问题,用户、手机厂商、AI 厂商、App 运营方,四方责任根本划不清。 尤其是银行,不是不想创新,是真扛不起这个责任。在规则缺位的情况下,直接拒绝授权,就是最理性的风控选择。
有意思的是,后来豆包自己也先缩了,主动对银行、支付、信托这类金融应用限制了操作能力,显然也怕担风险。
连AI同行都没站它这边
还有个细节挺耐人寻味,连 DeepSeek、Kimi 这些 AI 同行,也在拒绝名单里。
真不是哪家针对字节,就是整个行业对"让 AI 替用户动手"这件事,都还没建立起基本的信任机制。
当然也不是全拒绝,像微博、爱奇艺、B 站、京东这些就放行了,字节和中兴自家的应用自然也没问题。
说白了,你的 AI 手机能干啥,全看 App 那边愿不愿意开门。
美国那边,也在干同样的事
这事也不是中国独有,美国那边几乎同步在干一样的事。
摩根士丹利已经开始屏蔽第三方 AI 代理访问平台,摩根大通、美国银行、花旗也都在收紧权限。
摩根大通的 CEO 直接说,不会让任何外部代理随便进到公司里面,对客户对银行都太危险。
而且到现在为止,都没确认出现过客户因此损失资金的情况,全都是提前防御。
说白了,大家都在等规则,没规则之前,先把风险堵上。
保护用户,还是护地盘?
说到这肯定有人问,这到底是保护用户,还是护着自己的地盘?
说实话,俩都有。安全顾虑是真的,上面说的那几点没一个是编出来吓人的。但商业账也同样真实。
有业内研究员说过,这根本不是技术兼容问题,是移动互联网流量控制权的博弈。
要是以后所有 App 都能被一个 AI 助手统一调度,用户还需要自己点开 App 吗?入口一变,谁掌握了 AI 入口,谁就最值钱。
所以你也能看到挺有意思的差别对待,同样是微信、支付宝,拒绝豆包的宽范围屏幕模拟,转头也愿意跟别的终端做定向合作,开放有限的功能。
核心其实就是四个事:权限范围、业务控制、利益分配、责任归属。 谈拢了就合作,谈不拢就拒绝,很现实。
别觉得跟你没关系
可能有人觉得,我又不买这款手机,跟我没关系。
真不是。IDC 有个测算,今年新一代 AI 手机出货量预计 1.47 亿台,同比涨三成多,渗透率首次超过 53%。
也就是说,你换下一台手机的时候,大概率就是带 AI 自动操作功能的。
等你兴冲冲对着新手机说"帮我订张票""帮我抢个券",结果弹出来一句"该应用暂不支持",你就知道这事跟每个人都有关系。
AI 能替你动手,和你敢让它替你动手,本来就是两件完全不同的事。 前者是技术问题,后者是信任问题。信任这东西,从来不是靠一场发布会、几句宣传语就能建立的。
照现在的趋势看,后面大概率会走分级模式:低风险的场景放开屏幕自动化,高风险尤其是跟钱沾边的,走标准化的 API 接口,再强制加一道人工确认。
最后说句实在的,现阶段别把银行卡密码、支付密码这些东西交给任何 AI 工具。 不是保守,是真要是出了事,现在还没人说得清,到底该谁负责。
参考资料:澎湃新闻、南方都市报、中国新闻周刊、中新经纬、中国经济网、央广网、Axios(10月22日)、路透社(10月22日)